 EN

Wichtige Fakten
- Sind Papierprodukte wie Einmalschürzen EUDR-pflichtig?
- Ja, wenn sie aus Holz bestehen und die entsprechenden KN-Positionen erfüllen.
- Welche KN-Positionen sind für Papierprodukte relevant?
- Kapitel 47 (Zellstoff), 48 (Papier und Pappe) und 4818 (Hygieneartikel). Beachten Sie, dass bedrucktes Papier und Bücher (HS Kapitel 49) im Dezember 2025 aus dem Geltungsbereich der EUDR entfernt wurden und somit nicht mehr meldepflichtig sind.
- Bleibt ein Produkt EUDR-relevant, wenn es weiterverarbeitet wird?
- Ja, solange das Endprodukt einer gelisteten KN-Position zugeordnet ist, unabhängig der Verarbeitungsschritte.
- Was bedeutet das für Hybridprodukte aus Papier und Kunststoff?
- Hybridprodukte fallen unter die EUDR, wenn zwei Bedingungen erfüllt sind: Sie werden zolltariflich als Papierprodukt eingestuft, und ihre Papieranteile stammen aus Holz. Bambus oder Rattan zählen nicht dazu.
- Entfällt die Meldepflicht durch technische Verarbeitung?
- Nein. Die Meldepflicht bleibt bestehen, solange die KN-Position erfasst ist.
Executive Summary
Von der EUDR sind nicht nur klassische Rohstoffhändler betroffen. Auch Unternehmen der Papier- und Gesundheitsbranche, die Papierprodukte oder Einmalschürzen in Verkehr bringen, müssen sich damit befassen. Die Frage ist: Bleiben diese Produkte nach der EUDR meldepflichtig?
Die EUDR listet sieben Primärrohstoffe (u.a. Holz) und daraus hergestellte Produkte als relevant für die Meldepflicht. Entscheidend ist dabei die zolltarifliche Einordnung nach Kombinierter Nomenklatur (KN). Für Papierprodukte sind insbesondere die KN-Positionen der Kapitel 47 (Zellstoff), 48 (Papier und Pappe) und 4818 (Hygieneartikel) maßgeblich.
Entscheidend ist, ob das Produkt in Anhang I der EUDR aufgeführt ist. Das gilt für Zwischen- und Endprodukte gleichermaßen. Verarbeitungsschritte ändern daran zunächst nichts. Wer Holz zu Zellstoff, Zellstoff zu Papier und Papier zu Einmalschürzen verarbeitet, ist deshalb nicht automatisch von der Meldepflicht befreit. Ausschlaggebend ist allein die KN-Position, unter der das Produkt zolltariflich eingereiht wird.
Handlungsempfehlungen auf einen Blick
→ Relevanzprüfung: Für jedes Produkt systematisch prüfen, ob es unter eine EUDR-relevante KN-Position fällt.
→ Interne Zusammenarbeit: Technische, rechtliche und logistische Abteilungen müssen eng kooperieren.
→ Dokumentation: Umfassende Meldepflicht einschließlich Nachweisen zur Herkunft und Zusammensetzung.
→ Zolltarifauskunft: Bei Unsicherheiten verbindliche Zolltarifauskunft einholen.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
EUDR und Rohstoffe: Was zählt als relevanter Rohstoff?
Überblick über die gelisteten Rohstoffe in der Entwaldungsverordnung
Die EU-Entwaldungsverordnung (EU Deforestation Regulation, EUDR, Verordnung (EU) 2023/1115) knüpft ihre Pflichten an sieben EUDR-relevante Rohstoffe und daraus hergestellte Erzeugnisse. Erfasst sind sieben relevante Rohstoffe:
- Rind
- Kakao
- Kaffee
- Palmöl
- Soja
- Kautschuk
- Holz
Produkte sind jedoch nicht allein deshalb EUDR-relevant, weil sie irgendeinen Bezug zu diesen Rohstoffen haben. Entscheidend ist, ob sie in Anhang I der Verordnung über konkrete KN-/HS-Positionen erfasst sind und in der EU in Verkehr gebracht, auf dem Markt bereitgestellt oder aus der EU ausgeführt werden.
Holz ist der wichtigste Rohstoff für papierbasierte Lieferketten. Daraus entstehen Zellstoff, Papier, Pappe und Verpackungen, aber auch Hygieneprodukte und viele medizinische Einwegartikel. Für Unternehmen aus der Papier- und Gesundheitsbranche ist die EUDR deshalb besonders relevant.
Sie möchten mehr über die EUDR-Pflichten für Unternehmen erfahren? Hier gelangen Sie zu unserem Beitrag.
Holz als Basis für Papierprodukte
Die industrielle Herstellung moderner Papierprodukte basiert häufig auf Zellstoff, der aus Holz gewonnen wird. Daraus entstehen Papier, Pappe, Karton, Tissue-Produkte, Hygieneartikel, medizinische Einwegmaterialien oder Verpackungslösungen. Laut einem Bericht von DIE PAPIERINDUSTRIE e.V. wurden in Deutschland 2021 etwa 23 Millionen Tonnen Papier, Pappe und Karton produziert.
Für die EUDR-Prüfung ist dabei entscheidend, ob der verwendete Zellstoff bzw. die Zellulose tatsächlich aus Holz stammt. Nicht jedes pflanzenbasierte oder holzähnliche Material ist automatisch „Holz“ im Sinne der EUDR. Bambus, Rattan oder andere holzartige Materialien müssen daher gesondert geprüft werden.
Für Unternehmen heißt das: Sie müssen belastbar nachweisen können, woraus ein Produkt besteht. Dafür sollten Lieferantenerklärungen, technische Datenblätter, Rezepturen, Materiallisten und Zollunterlagen miteinander abgeglichen werden. Eine technische Produktbeschreibung allein reicht dafür oft nicht aus.
Medizinische Einwegartikel: genaue Material- und Codeprüfung erforderlich
Auch medizinische Einwegartikel können EUDR-relevant sein. Ihre medizinische Verwendung ist dafür aber nicht entscheidend. Maßgeblich ist, woraus sie bestehen und wie sie zolltariflich eingereiht werden. Erst aus Rohstoff, Materialzusammensetzung und KN-Position ergibt sich, ob die EUDR greift.
Ein Beispiel sind Latexhandschuhe. Sie können unter die EUDR fallen, wenn sie aus Naturkautschuk bestehen und einer passenden Position in Anhang I zugeordnet sind. Infrage kommt etwa ex 4015, also Bekleidung und Zubehör aus vulkanisiertem Kautschuk. Handschuhe aus rein synthetischem Kautschuk sind dagegen nicht betroffen, denn synthetischer Kautschuk zählt nicht zu den relevanten Rohstoffen der EUDR.
Saugunterlagen, OP-Abdeckungen oder vergleichbare Einwegmaterialien können relevant sein, wenn sie papier- oder zellulosebasiert sind und unter eine einschlägige Position des Kapitels 48 fallen, etwa 4818 für bestimmte Hygiene- und Papierprodukte.
Der entscheidende Prüfmaßstab lautet daher:
Medizinische Einwegartikel sind nicht pauschal EUDR-pflichtig. Sie sind nur dann EUDR-relevant, wenn sie aus einem relevanten Rohstoff bestehen, unter eine Anhang-I-Position fallen und keine einschlägige Ausnahme greift.
KN-Position, „ex“-Präfix und Rohstoffursprung: die zentrale Scope-Prüfung
Die zolltarifliche Einordnung nach der Kombinierten Nomenklatur ist der Ausgangspunkt jeder EUDR-Prüfung. Die KN-Position zeigt, ob ein Produkt grundsätzlich unter den Anwendungsbereich von Anhang I fallen kann.
Sie ist jedoch nicht immer allein entscheidend. Bei vielen Einträgen in Anhang I steht das Präfix „ex“ vor dem HS-/KN-Code. Dieses Präfix bedeutet, dass nicht alle Waren innerhalb dieser Position erfasst sind, sondern nur der jeweils beschriebene Ausschnitt.
Für die Praxis ergibt sich daraus eine zweistufige Prüfung:
- Fällt das Produkt unter eine relevante HS-/KN-Position in Anhang I?
- Besteht das Produkt tatsächlich aus dem relevanten Rohstoff?
Bei Papierprodukten ist also zu prüfen, ob Zellstoff oder Zellulose aus Holz stammen. Bei Kautschukprodukten ist zu prüfen, ob Naturkautschuk, insbesondere aus Hevea brasiliensis, enthalten ist. Bei ölpalmbasierten Produkten kommt es darauf an, ob Rohstoffe aus Elaeis spp. verwendet wurden.
Besonders genau sollten Unternehmen bei Hybridprodukten, beschichteten Materialien und mehrschichtigen medizinischen Einwegartikeln hinschauen. Ein Beispiel: Eine Schürze aus Papier und Kunststoff kann unter die EUDR fallen. Das hängt davon ab, wie sie zusammengesetzt ist und wie sie zolltariflich eingereiht wird. Besteht die Schürze dagegen überwiegend aus Kunststoff, fällt sie möglicherweise nicht in den Anwendungsbereich der EUDR.
Noch unsicher, wie Sie die EUDR umsetzen sollen?
In einer unverbindlichen Live-Demo zeigen wir Ihnen Schritt für Schritt, wie unser EUDR-Modul Geodatenerfassung, Risikoanalyse und Dokumentation für Sie übernimmt, ganz ohne Excel-Chaos.
Ausnahmen: Wann Produkte trotz Rohstoffbezug nicht EUDR-relevant sind
Nicht jedes Produkt, das auf den ersten Blick aus einem relevanten Rohstoff besteht oder einer einschlägigen KN-Position nahekommt, löst automatisch EUDR-Pflichten aus. Für die Praxis sind mehrere Ausnahmen und Abgrenzungen wichtig.
Muster und Testprodukte: Muster von geringem Wert und geringer Menge können ausgenommen sein, wenn sie nur dazu dienen, Bestellungen anzubahnen. Ebenfalls abzugrenzen sind Produkte, die ausschließlich zur Untersuchung, Analyse oder Erprobung bestimmt sind und dabei vollständig verbraucht oder zerstört werden.
Abfall: Produkte, die vollständig aus Abfall im Sinne der Abfallrichtlinie 2008/98/EG hergestellt werden, fallen grundsätzlich nicht unter die EUDR. Voraussetzung ist, dass das Material seinen Lebenszyklus bereits abgeschlossen hat und sonst entsorgt worden wäre. Unternehmen sollten diese Einstufung aber sorgfältig dokumentieren.
Gebrauchte Produkte und Secondhand-Ware: Auch hier gelten Besonderheiten. Entscheidend ist, ob das Produkt schon einmal genutzt wurde und damit einen Lebenszyklus hinter sich hat. Wird es nicht als neues Erzeugnis in Verkehr gebracht, fällt es in der Regel nicht unter die EUDR.
Verpackungsmaterial: Für Verpackungen gibt es eine wichtige Ausnahme. Einwegverpackungen und Verpackungsbehälter fallen grundsätzlich nicht unter die EUDR, wenn sie nur einen Zweck erfüllen: ein anderes Produkt zu stützen, zu schützen oder zu tragen. Zusätzlich müssen sie zusammen mit diesem Produkt in Verkehr gebracht werden.
Für wiederverwendbare Verpackungsmaterialien gilt dies ab dem Zeitpunkt, ab dem sie tatsächlich zu diesem Zweck verwendet werden. Werden Verpackungen hingegen als eigenständige Produkte verkauft oder eingeführt, kann die EUDR-Relevanz anders zu beurteilen sein.
Marketing- und Informationsmaterialien: Auch hier lohnt sich ein genauer Blick. Das betrifft etwa Korrespondenz, Broschüren oder Beipackzettel, die einem anderen Produkt beiliegen. Gleiches gilt für Materialien, die kostenlos zu Werbe- oder Informationszwecken verteilt werden. Sie sollten gesondert geprüft werden.
Für Unternehmen bedeutet das: Die KN-Einreihung bleibt der Ausgangspunkt, muss aber immer um den konkreten Verwendungszweck, den Warenstatus und die Rolle des Produkts im Warenfluss ergänzt werden.
Verarbeitungsschritte: Wann verändert sich die EUDR-Relevanz?
Wird ein relevanter Rohstoff verarbeitet, heißt das nicht automatisch, dass die EUDR nicht mehr gilt. Entscheidend ist, ob das neue Zwischen- oder Endprodukt weiterhin in Anhang I aufgeführt ist.
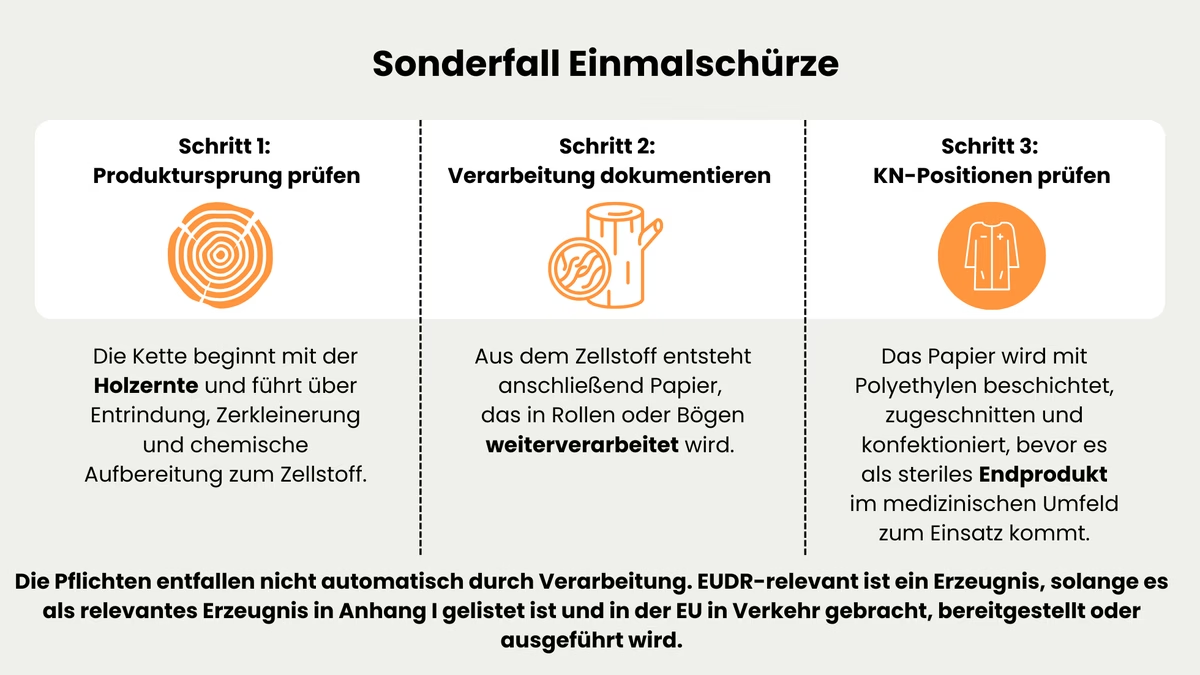
Ein typisches Beispiel ist die Verarbeitungskette von Holz zu Einmalschürzen:
- Holzernte
- Entrindung und Zerkleinerung
- Herstellung von Zellstoff
- Verarbeitung zu Papier
- Beschichtung, etwa mit Polyethylen
- Zuschnitt und Konfektionierung
- Vertrieb als Einmalschürze oder medizinisches Einwegprodukt
Mit jedem Verarbeitungsschritt verändert sich das Material technisch. Das Endprodukt kann trotzdem unter die EUDR fallen. Voraussetzung ist, dass es aus einem relevanten Rohstoff besteht und zolltariflich als Anhang-I-Erzeugnis eingeordnet wird.
Umgekehrt gilt: Führt die Weiterverarbeitung zu einem Produkt, das nicht in Anhang I gelistet ist, kann dieses neue Produkt aus dem Anwendungsbereich fallen, auch wenn es ursprünglich einen relevanten Rohstoff enthielt.
Beispiel: Papierbasierte Einmalschürze
Ein Beispiel ist die beschichtete Einmalschürze. Sie kann unter die EUDR fallen, wenn drei Bedingungen erfüllt sind: Sie besteht überwiegend aus Papier oder Zellulose, die Zellulose stammt aus Holz, und die Schürze fällt unter eine relevante KN- bzw. HS-Position.
Bei Hybridprodukten aus Papier und Kunststoff ist die Abgrenzung besonders wichtig. Es reicht nicht zu wissen, welche Materialien enthalten sind. Entscheidend ist auch, welches Material das Produkt zolltariflich prägt, also ihm seinen wesentlichen Charakter gibt.
Für Unternehmen stellen sich daher insbesondere folgende Fragen:
- Aus welchen Materialien besteht die Schürze?
- Stammt der papierbasierte Anteil aus Holz?
- Welche KN-/HS-Position wurde für Import oder Vertrieb verwendet?
- Gibt es ein „ex“-Präfix im relevanten Anhang-I-Eintrag?
- Wird das Produkt als eigenständige Ware verkauft oder nur als Verpackungs- bzw. Begleitmaterial verwendet?
- Welche Rolle hat das Unternehmen in der Lieferkette?
Bei Unsicherheiten sollte eine verbindliche Zolltarifauskunft eingeholt werden.
Pflichten nach Rollen: Wer muss was tun?
Neben dem Produkt spielt auch die eigene Rolle eine Rolle. Die EUDR unterscheidet zwischen Marktteilnehmern, nachgelagerten Marktteilnehmern und Händlern. Je nach Rolle gelten andere Pflichten.
Erstinverkehrbringer und Exporteure
Die zentrale Verantwortung trägt der Marktteilnehmer, der ein relevantes Produkt oder bestimmte Produkte als Erster in der EU in Verkehr bringt oder aus der europäischen Union ausführt. Er muss die erste Sorgfaltsprüfung durchführen. Dazu gehört vor allem, dass er nachweist, dass das Produkt entwaldungsfrei und legal hergestellt wurde, dass es sich zurückverfolgen lässt und dass eine Risikobewertung vorliegt.
Nachgelagerte Operatoren und Händler
Nachgelagerte Marktteilnehmer und Händler sind Unternehmen, die ein Produkt nicht als Erste in Verkehr bringen, sondern es auf dem EU-Markt bereitstellen, etwa durch Weiterverarbeitung oder Weiterverkauf. Für nachgelagerte Akteure gibt es inzwischen Erleichterungen. Sie müssen grundsätzlich keine eigene Sorgfaltserklärung mehr abgeben, wenn das Produkt bereits weiter vorne in der Lieferkette geprüft wurde. Ihre Pflichten liegen stattdessen vor allem darin, Informationen weiterzugeben, Unterlagen aufzubewahren, sich zu registrieren und bestimmte Prüfungen vorzunehmen.
Wichtig sind insbesondere:
- Informationen über direkte Lieferanten und gewerbliche Kunden sammeln
- relevante Informationen mindestens fünf Jahre aufbewahren
- DDS-Referenznummern oder Erklärungs-Identifikatoren dokumentieren, soweit einschlägig
- bei begründeten Bedenken zuständige Behörden informieren
- als Nicht-KMU bei begründeten Bedenken zusätzlich prüfen, ob die vorgelagerte Due Diligence ordnungsgemäß erfolgt ist
- als Nicht-KMU-Downstream-Operator oder Nicht-KMU-Händler Registrierungspflichten im Informationssystem beachten
Unternehmen sollten ihre Rolle deshalb für jede Lieferkette einzeln bestimmen. Denn die Rolle kann je nach Produkt wechseln: Bei einem Produkt ist ein Unternehmen vielleicht der erste Marktteilnehmer, bei einem anderen nur ein nachgelagerter Händler.
Anwendungszeitpunkte: Wann gelten die EUDR-Pflichten?
Die aktuellen Anwendungszeitpunkte sollten Unternehmen frühzeitig in ihre Projektplanung aufnehmen:
- 30. Dezember 2026: große und mittlere Unternehmen
- 30. Dezember 2026: Kleinst- und Kleinunternehmen, soweit ihre Produkte bereits unter die EU-Holzverordnung gefallen sind
- 30. Juni 2027: Kleinst- und Kleinunternehmen für übrige EUDR-Produkte
Für Produkte aus Papier und Holz gibt es eine wichtige Besonderheit. Sie hängt mit der früheren EU-Holzverordnung (EUTR) zusammen. Unternehmen sollten deshalb nicht nur prüfen, wie groß sie sind, sondern auch, ob ihre Produkte schon unter die EUTR fielen.
Handlungsempfehlungen
Unternehmen sollten ihr gesamtes Produktportfolio auf die EUDR hin prüfen. Der Blick auf offensichtliche Rohstoffprodukte reicht dabei nicht aus. Auch weiterverarbeitete Produkte können betroffen sein, etwa Papierwaren, Hygieneartikel, Einmalschürzen, OP-Abdeckungen, Saugunterlagen oder Latexhandschuhe.
Für jedes Produkt sollte geprüft werden, ob es unter eine Anhang-I-Position fällt. Bei Einträgen mit „ex“-Präfix muss zusätzlich dokumentiert werden, ob das Produkt tatsächlich aus dem relevanten Rohstoff besteht.
Alle relevanten Unterlagen sollten zusammenpassen, von Datenblättern über Lieferantenerklärungen bis zu Zollunterlagen. Besonders wichtig ist die Frage, ob Holz oder ein nicht erfasstes holzartiges Material wie Bambus verwendet wurde. Gleiches gilt für Naturkautschuk im Vergleich zu synthetischem Kautschuk.
Für einige Produktgruppen lohnt sich ein eigener Prüfschritt. Dazu gehören Muster, Testprodukte, Abfälle, gebrauchte und Secondhand-Produkte, Begleitmaterialien und Verpackungen. Bei Verpackungen kommt es vor allem auf eine Frage an: Werden sie als eigenes Produkt verkauft, oder dienen sie nur dazu, ein anderes Produkt zu stützen, zu schützen oder zu tragen?
Welche Pflichten gelten, hängt von der Rolle ab. Unternehmen sollten deshalb für jedes Produkt und jede Transaktion klären, ob sie als Erstinverkehrbringer, Importeur, Exporteur, nachgelagerter Marktteilnehmer oder Händler handeln.
Nachgelagerte Akteure sollten feste Abläufe schaffen, um wichtige Daten zu erfassen und aufzubewahren. Dazu gehören Angaben zu Lieferanten und Kunden sowie die Referenznummern und Kennungen der Sorgfaltserklärungen.
Ist die Einreihung unklar, etwa bei Hybridprodukten oder mehrschichtigen Materialien, kann eine verbindliche Zolltarifauskunft (vZTA) helfen. Sie wird vom Zoll erteilt und legt verbindlich fest, unter welche KN-Position ein Produkt fällt. So erhalten Unternehmen Rechtssicherheit.
EUDR-Compliance ist nicht nur Sache der Rechtsabteilung. Viele Bereiche müssen dafür eng zusammenarbeiten: Einkauf, Produktentwicklung, Qualitätssicherung, Zoll, Logistik, Vertrieb und Compliance. Neue Produkte sollten deshalb schon vor der Markteinführung auf die EUDR hin geprüft werden.
Fazit
Papierprodukte, Einmalschürzen und medizinische Einwegartikel können unter die EUDR fallen. Das ist der Fall, wenn sie aus einem relevanten Rohstoff bestehen und einer Position in Anhang I zugeordnet sind. Daran ändern auch Verarbeitungsschritte zunächst nichts. Ob Zellstoffherstellung, Papierproduktion, Beschichtung oder Konfektionierung: Keiner dieser Schritte hebt die EUDR-Relevanz automatisch auf.
Die zentrale Prüflogik lautet: Wie stark ein Produkt verarbeitet wurde, ist nicht entscheidend. Es kommt darauf an, ob es aus einem relevanten Rohstoff besteht, in Anhang I aufgeführt ist und keine Ausnahme greift.
Für Unternehmen bedeutet das: Wer papierbasierte Produkte, Hybridmaterialien oder medizinische Einwegartikel herstellt, importiert oder vertreibt, sollte jetzt handeln. Nötig sind klare Prozesse, um Produkte richtig einzustufen, Nachweise zu dokumentieren und Lieferantendaten zu verwalten. Vier Punkte sind dabei besonders wichtig: die richtige KN- bzw. HS-Einreihung, die Prüfung des „ex“-Präfixes, der Nachweis, woher der Rohstoff stammt, und die klare Bestimmung der eigenen Rolle in der Lieferkette.
Häufige Fragen
Unter die Meldepflicht EUDR fallen branchenübergreifend nahezu alle Papierprodukte, die unter Kapitel 48 der KN-Positionen klassifiziert werden. Dies umfasst beispielsweise Kopier- und Druckpapier, Kartonagen, Hygienepapier, Papiertüten, Etiketten und Servietten. Nach der aktuellen Fassung des Anhangs I sind Produkte des HS-Kapitels 49, etwa bedrucktes Papier und Bücher, nicht mehr erfasst. Medizinische Einwegprodukte wie Schürzen und Handschuhe sind weiterhin relevant, sofern sie überwiegend aus Papier bestehen und unter die entsprechenden KN-Positionen (z.B. 4818) fallen. Die genaue EUDR-Relevanz hängt letztlich immer von der zutreffenden KN-Position des Produkts ab.
Ja. Besteht eine Einmalschürze aus Papier und ist sie einer KN-Position aus Anhang I zugeordnet, fällt sie unter die EUDR. Daran ändert auch eine Weiterverarbeitung nichts, etwa eine Beschichtung mit Kunststofffolie. Die Herkunft des Holzes muss weiterhin nachgewiesen werden, und die Sorgfalts- und Dokumentationspflichten gelten weiter. Das ändert sich erst, wenn die Schürze durch die Verarbeitung in eine KN-Position wechselt, die nicht von der EUDR erfasst ist.
Die EUDR-Meldepflicht entfällt, wenn das Endprodukt keiner der im Anhang I aufgelisteten KN-Positionen mehr zugeordnet werden kann. Das kann beispielsweise der Fall sein, wenn es vollständig zu einem Kunststoff-Erzeugnis verarbeitet wurde oder wenn es in ein nicht erfasstes Kapitel eingereiht wird. Technische Aufbereitungsschritte allein sind allerdings kein Garant für das Entfallen der Verpflichtung. Im Zweifel entscheidet die gültige KN-Klassifizierung, nicht der technische Materialzustand.
Wer seine EUDR-Pflichten nicht erfüllt, muss mit spürbaren Sanktionen rechnen. Möglich sind Ordnungswidrigkeitsverfahren, hohe Bußgelder und sogar eine strafrechtliche Verfolgung. Hinzu kommen Importstopps, Rückrufe und ein erheblicher Imageschaden. Die EUDR-Compliance für Papierprodukte und die richtige KN-Einreihung sollten deshalb ganz oben auf der Agenda stehen.
Bei unklarer KN-Zuordnung empfiehlt sich eine verbindliche Zolltarifauskunft beim Zoll. Sie schafft Rechtssicherheit und verringert das Risiko von Fehleinstufungen. Bei komplexen Produkten können außerdem spezialisierte Zollrechtsanwälte bei der Klassifizierung und beim Aufbau der Sorgfaltsprüfung unterstützen.
Alexander Hilmar
LinkedInESG-Compliance Experte · lawcode GmbH
Alexander Hilmar berät Unternehmen bei der Umsetzung von ESG-Compliance, nachhaltiger Berichterstattung und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.