EN

Wichtige Fakten
- Sind gebrauchte Waren grundsätzlich von der EUDR betroffen?
- In den meisten Fällen nein. Die Delegierte Verordnung (EU) 2026/2102 nimmt gebrauchte und Second-Hand-Erzeugnisse bei den meisten Holz-, Möbel- und Kautschukpositionen von Anhang I aus. Maßgeblich ist der Wortlaut des jeweiligen Eintrags in Anhang I.
- Wann kann eine gebrauchte Ware dennoch EUDR-pflichtig werden?
- Sobald neues EUDR-relevantes Material hinzukommt, etwa neue Holzteile an Paletten oder eine neue Lauffläche bei Reifen. Die Pflichten gelten dann nur für dieses neue Material, nicht für das ganze Produkt.
- Was gilt als „wesentliche Veränderung“?
- „Wesentliche Veränderung“ ist kein Begriff der EUDR, sondern eine Arbeitsbezeichnung für die Praxis. Entscheidend ist, ob neues relevantes Material eingebaut wird. Reinigung, Wartung oder kleine Reparaturen ohne neues Material lösen keine Pflichten aus.
- Welche Dokumentation ist für gebrauchte Waren sinnvoll?
- Empfohlen werden Nachweise zu Kaufdatum, Herkunft, Seriennummern und Wartungshistorie, um den Gebrauchtstatus lückenlos belegen zu können.
- Müssen Exporte gebrauchter Waren außerhalb der EU geprüft werden?
- Nein, sofern die Ware nicht wesentlich verändert wurde, ist keine erneute EUDR-Prüfung beim Export erforderlich.
- Was sollten Unternehmen im Umgang mit gebrauchten EUDR-relevanten Produkten beachten?
- Entscheidend sind klare Kennzeichnung des Gebrauchtstatus sowie eine transparente Kommunikation entlang der Lieferkette, in Rechnungen, Lieferscheinen oder digitalen Systemen.
Executive Summary
Die EUDR verlangt einen Nachweis, bevor bestimmte Produkte erstmals auf den EU-Markt kommen: Die enthaltenen Rohstoffe müssen legal gewonnen und entwaldungsfrei sein. Marktteilnehmer übermitteln dafür eine Sorgfaltserklärung, nachgelagerte Händler halten lediglich bestimmte Informationen vor. Nicht-KMU müssen sich zusätzlich im EU-Informationssystem registrieren.
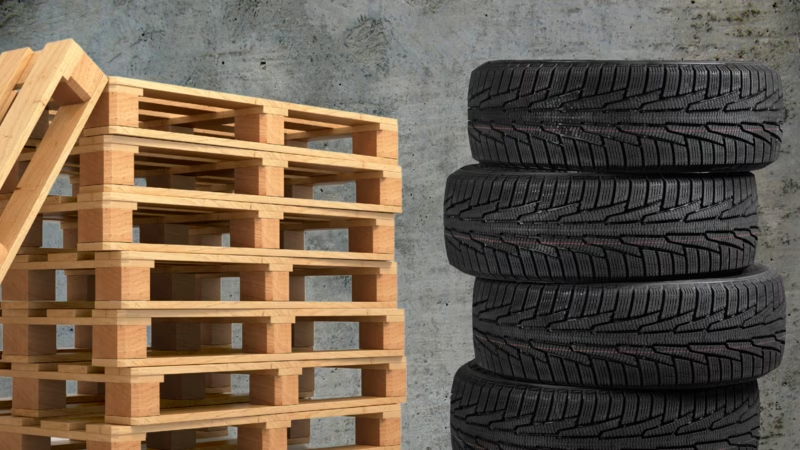
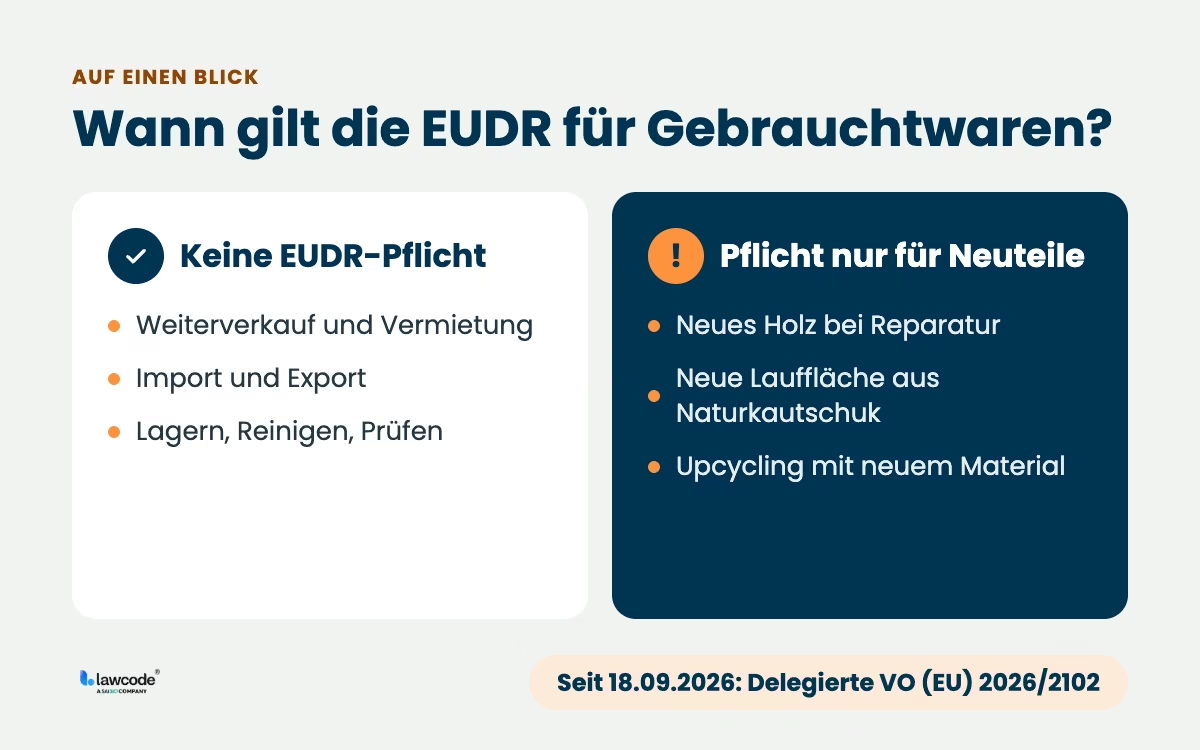
Für die meisten gebrauchten Waren gilt die EUDR nicht. Die Delegierte Verordnung (EU) 2026/2102 nimmt gebrauchte und Second-Hand-Erzeugnisse bei den meisten Holz-, Möbel- und Kautschukpositionen von Anhang I aus. Das betrifft auch Paletten und gebrauchte Reifen. Pflichten entstehen erst, wenn neues EUDR-relevantes Material hinzukommt, und dann nur für diesen neuen Anteil. Bei runderneuerten Reifen also für die neue Lauffläche.
Wird neues EUDR-relevantes Material eingebracht, liegt eine wesentliche Veränderung vor. Beispiele sind der Austausch tragender Holzelemente an Paletten oder das Runderneuern von Reifen mit frischem Naturkautschuk. Die EUDR-Pflichten gelten dann nur für die neuen Bestandteile, bei Reifen also für die neue Lauffläche.
Unternehmen sollten deshalb den Ursprung ihrer Produkte sauber dokumentieren und bei neuen Bestandteilen die Referenznummern der Sorgfaltserklärungen festhalten. Wer Neu- und Gebrauchtwaren entlang der Lieferkette klar kennzeichnet, senkt das regulatorische Risiko deutlich.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Gilt die EUDR für gebrauchte Produkte?
Für die meisten gebrauchten Waren gilt die EUDR nicht. Das hat die EU-Kommission mit der Delegierten Verordnung (EU) 2026/2102 klargestellt, die seit dem 18. September 2026 in Kraft ist. Für Unternehmen ist die Frage damit aber nicht erledigt, denn in der Praxis entscheidet die Abgrenzung: Wann ist eine Ware noch gebraucht, und wann enthält sie neues Material, das wieder unter die EUDR fällt?
Was gilt als gebrauchte Ware? Als gebraucht oder Second-Hand gilt im Sinne dieses Beitrags eine Ware, die bereits von einem Nutzer verwendet wurde und erneut gehandelt, vermietet oder eingesetzt wird.
Der Handel mit gebrauchten Waren hat in Europa Tradition und gewinnt durch Ressourcenknappheit und Nachhaltigkeitsziele weiter an Bedeutung. Reifen, Behälter oder Transportpaletten durchlaufen oft mehrere Nutzungszyklen. Sie werden repariert, instandgesetzt oder mit Neuteilen ergänzt und dann weiterverkauft. Genau hier liegt die Schwierigkeit: Eine Palette, die unverändert weiterverkauft wird, ist unproblematisch. Eine Palette, deren tragende Holzelemente ausgetauscht wurden, enthält neues EUDR-relevantes Material und löst für diese Bestandteile wieder Pflichten aus.
Dazu kommt ein Nachweisproblem. Viele Unternehmen haben Bestände, zu denen nur lückenhafte Informationen vorliegen, vor allem wenn die Produkte schon vor Jahren in die EU gelangt sind. Oft lässt sich kaum noch belegen, wann eine Ware erstmals in Verkehr gebracht wurde. Wer das nicht dokumentieren kann, hat es schwer, die Ausnahme für Gebrauchtwaren im Zweifel auch tatsächlich in Anspruch zu nehmen.
Gilt die Ausnahme für alle Produkte aus Anhang I? Nein. Die Ausnahme für gebrauchte Waren ist keine allgemeine Vorschrift, sondern steht als Zusatz „ausgenommen gebrauchte Erzeugnisse und Second-hand-Erzeugnisse“ bei den einzelnen Einträgen von Anhang I. Sie findet sich bei fast allen Holzpositionen von 4401 bis 4421, also auch bei Paletten (4415), sowie bei vielen Möbel- und Kautschukpositionen. Unternehmen sollten deshalb für jede Zolltarifnummer prüfen, ob der Eintrag den Zusatz enthält. Allgemein ausgenommen sind dagegen Abfälle im Sinne der Abfallrahmenrichtlinie 2008/98/EG.
Welche Produkte erfasst die EUDR überhaupt?
Die EUDR erfasst sieben Rohstoffe und die daraus hergestellten Erzeugnisse, die in Anhang I aufgeführt sind: Rinder, Kakao, Kaffee, Ölpalme, Kautschuk, Soja und Holz. Dazu gehören etwa Möbel, Papierwaren oder Reifen aus Naturkautschuk. Hier erhalten Sie einen Überblick zur EU-Entwaldungsverordnung.
In der EU dürfen nur Produkte in Verkehr gebracht, bereitgestellt oder exportiert werden, die entwaldungsfrei und legal hergestellt sind. Eine bloße Zusicherung reicht dafür nicht. Unternehmen müssen die Entwaldungsfreiheit mit nachvollziehbaren Nachweisen belegen: Ursprung der Rohstoffe zurückverfolgen, Einhaltung lokaler Gesetze prüfen, Sorgfaltserklärung abgeben und Nachweise bereithalten.
Anhang I wurde mit der Delegierten Verordnung (EU) 2026/2102 auch inhaltlich angepasst. Gestrichen wurden unter anderem Rinderhäute und Leder, Förderbänder und Treibriemen sowie Luftfahrzeug- und Kraftfahrzeugsitze. Runderneuerte Reifen sind nur noch mit der neuen Lauffläche erfasst.
Wann gilt eine Ware als „in Verkehr gebracht“?
Inverkehrbringen ist die erstmalige Bereitstellung eines relevanten Rohstoffs oder Erzeugnisses auf dem EU-Markt (Art. 2 Nr. 16 EUDR). Dabei spielt es keine Rolle, ob es sich um einen Rohstoff, ein Einzelteil oder ein Fertigprodukt handelt. Entscheidend ist allein, wann es zum ersten Mal auf den Markt kommt.
Ist ein Produkt einmal rechtmäßig in der EU in Verkehr gebracht, bleibt es das auch. Weiterverkäufe, Besitzwechsel, Vermietungen oder Lagerungen innerhalb der EU lösen keine neue Prüfpflicht aus. Wird ein Produkt dagegen nach Anwendungsbeginn erstmals aus einem Drittland eingeführt, gilt das grundsätzlich als erstmaliges Inverkehrbringen. Für gebrauchte und Second-Hand-Erzeugnisse greift seit der Delegierten Verordnung (EU) 2026/2102 die Ausnahme auch beim Import, soweit der jeweilige Eintrag in Anhang I sie vorsieht.
Die Delegierte Verordnung (EU) 2026/2102 wurde am 17. September 2026 im Amtsblatt veröffentlicht und ist am 18. September 2026 in Kraft getreten.
Was galt vor der Delegierten Verordnung?
Vor der Delegierten Verordnung (EU) 2026/2102 war die Ausnahme für Gebrauchtwaren eng gefasst. Sie galt nur für Produkte, die ihren Lebenszyklus abgeschlossen hatten und sonst als Abfall entsorgt worden wären (Art. 3 Nr. 1 Abfallrahmenrichtlinie 2008/98/EG). Eine fünf Jahre alte Palette, die weiter gehandelt wurde, war deshalb kein Abfall und fiel nicht unter die Ausnahme. Unproblematisch war sie nur, weil sie bereits vor Anwendungsbeginn auf dem Markt war. Seit dem 18. September 2026 kommt es auf diese Unterscheidung bei den Positionen mit Gebrauchtwaren-Zusatz nicht mehr an.
Update Rechtsstand: Verordnung (EU) 2025/2650
Die EUDR unterscheidet klar zwischen zwei Rollen. Marktteilnehmer bringen ein Produkt erstmals in Verkehr und tragen die volle Sorgfaltspflicht. Nachgelagerte Marktteilnehmer und Händler geben ein Produkt nur weiter. Sie übermitteln grundsätzlich keine Sorgfaltserklärung und müssen auch nicht generell prüfen, ob ihre Vorlieferanten die Sorgfaltspflicht erfüllt haben.
Ganz pflichtenfrei sind sie aber nicht. Wer kein KMU ist, muss sich im EU-Informationssystem registrieren. Außerdem dürfen diese Unternehmen relevante Erzeugnisse nur dann handeln, bereitstellen oder ausführen, wenn sie die vorgeschriebenen Informationen erfassen und aufbewahren.
Wann lösen Gebrauchtwaren typischerweise keine neue EUDR-Pflicht aus?
Produkte, die schon vor Beginn der Anwendung der EUDR in einem EU-Mitgliedstaat in Verkehr gebracht wurden, unterliegen keiner erneuten Prüfung, auch wenn sie weiterverkauft, vermietet oder exportiert werden. Die EUDR gilt ab dem 30. Dezember 2026 für große und mittlere Unternehmen und ab dem 30. Juni 2027 für Kleinst- und Kleinunternehmen.
Ob eine Gebrauchtware wieder unter die EUDR fällt, hängt davon ab, was zwischenzeitlich mit ihr passiert ist. Wird sie nur gelagert, gereinigt, geprüft oder sortiert, bleibt sie ein gebrauchtes Produkt. Die EUDR-Pflichten greifen erst, wenn bei einer Instandsetzung oder Aufbereitung neue relevante Materialien hinzukommen, etwa neues Holz oder frischer Naturkautschuk. Auch dann gelten die Pflichten nur für die neu eingebrachten Anteile, nicht für das gesamte Produkt.
Fallbeispiel 1: Gebrauchte Reifen
Warum sind Reifen grundsätzlich EUDR-relevant?
Naturkautschuk ist ein wichtiger Bestandteil von Reifen und gehört laut Anhang I der EUDR zu den relevanten Rohstoffen. Weltweit werden nach Schätzungen der International Rubber Study Group rund 15 Millionen Tonnen pro Jahr produziert, der Großteil davon in Asien. Europa hat daran einen spürbaren Anteil: Einer Studie zufolge verbrauchten die in der EU zugelassenen Fahrzeuge 2017 rund fünf Prozent der weltweiten Produktion, vor allem für Autoreifen. Weil für viele Plantagen gezielt Wald gerodet wurde, fallen neue Reifen unter die EUDR, sobald sie erstmals in der EU in Verkehr gebracht werden. Gebrauchte Reifen sind dagegen ausgenommen, runderneuerte Reifen weitgehend.
Wer neue Reifen in die EU importiert, muss belegen, dass der enthaltene Naturkautschuk entwaldungsfrei und legal erzeugt wurde. Die Nachweispflichten sind beträchtlich. Es reicht nicht, das Ursprungsland zu kennen. Gefordert ist die Rückverfolgbarkeit bis zur einzelnen Anbaufläche, belegt durch Geokoordinaten.
Gilt die EUDR für gebrauchte Reifen?
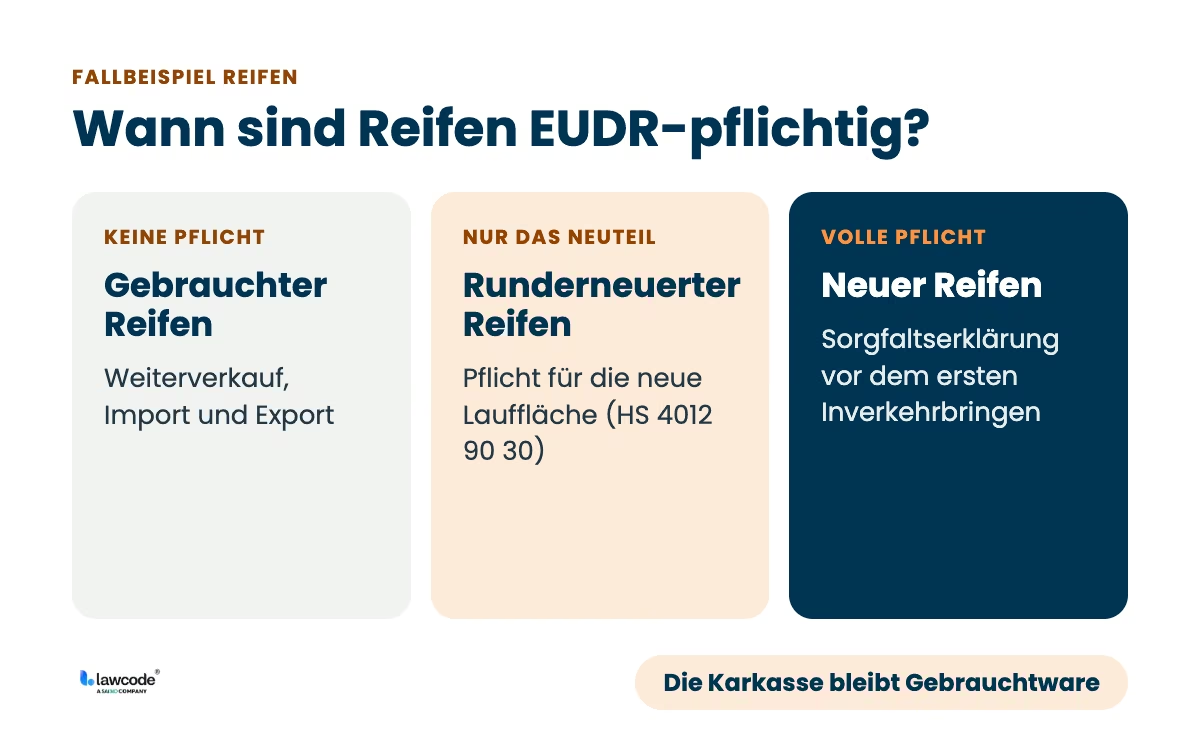
Gebrauchte Reifen sind von der EUDR ausgenommen. Wer sie innerhalb der EU weiterverkauft, bringt sie nicht erneut in Verkehr, sofern sie bereits rechtmäßig auf dem EU-Markt waren. Seit der Delegierten Verordnung (EU) 2026/2102 gilt die Ausnahme auch beim Import aus Drittländern. Bei runderneuerten Reifen erfasst die EUDR nur noch die neue Lauffläche (HS-Code 4012 90 30). Damit entfällt die bisher nötige Einzelfallprüfung, ob eine Runderneuerung den gesamten Reifen zum neuen Produkt macht.
Ein typisches Beispiel: Ein Lkw-Fuhrpark erneuert nach drei Jahren die Bereifung und verkauft die alten Reifen an einen Gebrauchtwarenhändler. Aus EUDR-Sicht ist das unproblematisch. Die Reifen waren bereits auf dem Markt, und als Gebrauchtware sind sie von der Verordnung ausgenommen. Das gilt auch, wenn sie in einen anderen EU-Staat verkauft, zwischen Unternehmen weitergegeben oder aus der EU exportiert werden. Erst wenn neues relevantes Material hinzukommt, etwa eine neue Lauffläche, entstehen wieder Pflichten, und zwar nur für diesen neuen Bestandteil.
Gilt die EUDR für runderneuerte Reifen?
Bei runderneuerten Reifen gilt die EUDR nur für die neue Lauffläche. Beim Runderneuern wird die abgenutzte Karkasse aufgearbeitet, vulkanisiert und mit einer neuen Laufflächenschicht versehen. Die Karkasse ist ein gebrauchtes Produkt und fällt nicht unter die Verordnung. Die neue Lauffläche enthält dagegen frischen Naturkautschuk und ist EUDR-pflichtig (HS-Code 4012 90 30). Sorgfaltspflicht und Sorgfaltserklärung beziehen sich deshalb nur auf diesen Bestandteil.
Praxisbeispiel: Die fiktive Runderneuerung Kessler GmbH bereitet jährlich mehrere tausend Lkw-Karkassen auf. Die Laufflächenmischung kauft sie bei einem Hersteller in der EU, der für den Naturkautschuk bereits eine Sorgfaltserklärung abgegeben hat. Die Kessler GmbH hält deshalb nur die Referenznummer dieser Erklärung zu jeder Charge fest. Importiert sie die Mischung dagegen selbst aus einem Drittland, ist sie selbst Marktteilnehmer und muss die Sorgfaltserklärung abgeben.
Wie sieht EUDR-Compliance in der Praxis aus?
Statt sich durch Verordnungstexte zu kämpfen, zeigen wir Ihnen in 30 Minuten live, wie Sie Geodaten erfassen, Risiken bewerten und Sorgfaltserklärungen erstellen, zugeschnitten auf Ihre Lieferkette.
Fallbeispiel 2: Gebrauchte Paletten
Sind neue Paletten EUDR-pflichtig?
Neue Paletten sind EUDR-pflichtig, wenn sie als eigenständige Ware in Verkehr gebracht werden. Dienen sie nur als Verpackung für andere Waren, fallen sie nicht unter die Verordnung.
Holz ist einer der relevanten Rohstoffe der EUDR und steht als möglicher Treiber weltweiter Entwaldung besonders im Fokus. Transportpaletten, allen voran Europaletten, werden in Europa millionenfach hergestellt, getauscht und wiederverwendet. Die meisten stammen aus europäischer Produktion. Ein Teil kommt aber auch aus Asien oder Südamerika, meist als Einwegpaletten mit Warenlieferungen.
Für die EUDR ist entscheidend, in welcher Rolle eine Palette auf den Markt kommt. Ein Hersteller, der leere Paletten an Logistikunternehmen verkauft, bringt ein Holzprodukt in Verkehr. Er muss die legale und entwaldungsfreie Herkunft des Holzes nachweisen, bevor die Paletten auf den Markt kommen. Das Gleiche gilt für Importeure leerer Paletten. Beladene Paletten sind ausdrücklich von der EUDR ausgenommen, denn sie gelten als Verpackung. Die Delegierte Verordnung (EU) 2026/2102 nennt dabei ausdrücklich Paletten in Palettentauschsystemen.
Paletten, die Waren tragen, stützen oder schützen, gelten als Verpackung und sind ausgenommen. Bei wiederverwendbaren Verpackungen gilt die Ausnahme ab dem Zeitpunkt, an dem sie tatsächlich als Verpackung verwendet werden. Eine neue Palette, die leer als eigenständige Ware verkauft wird, bleibt deshalb EUDR-pflichtig, auch wenn sie später in einem Tauschsystem umläuft.
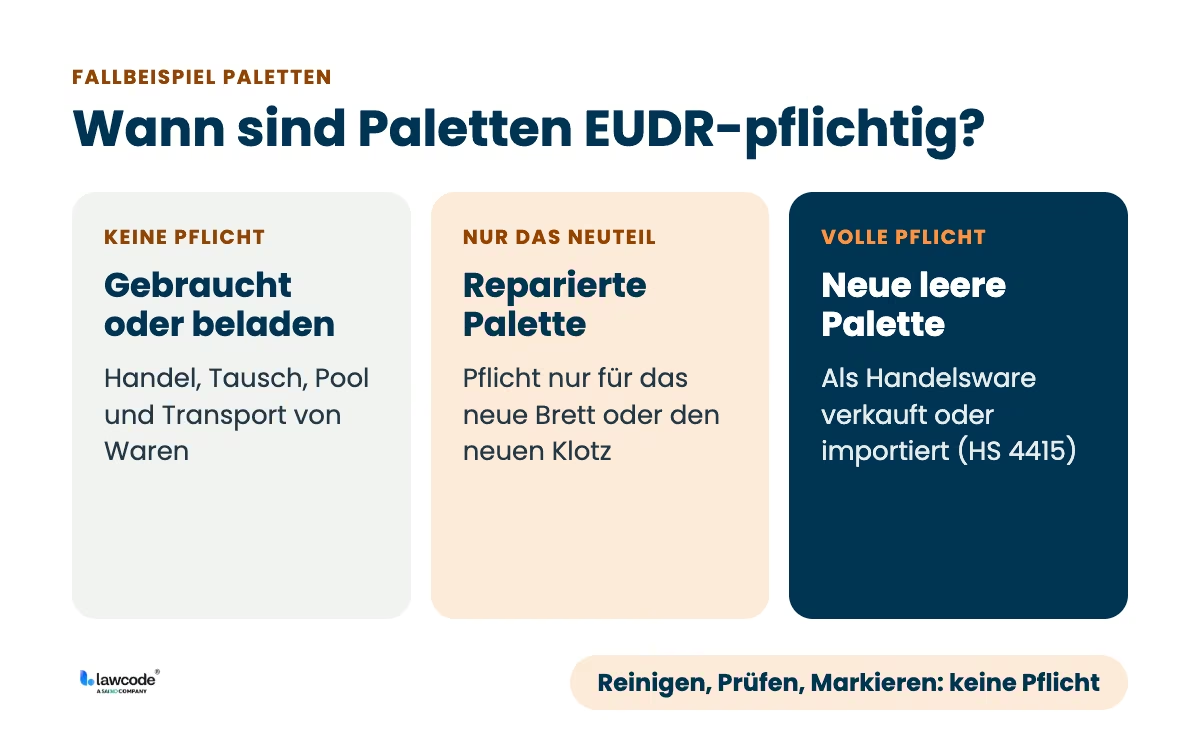
Hinweis: Paletten fallen unter HS-Code 4415. Für die Einordnung hilft eine einfache Frage: Wird die Palette selbst verkauft, oder trägt sie etwas? Werden neue leere Paletten als Handelsware verkauft, importiert oder exportiert, gilt die EUDR. Trägt die Palette eine Lieferung, ist sie Verpackung und nicht erfasst.
Gilt die EUDR für gebrauchte Paletten?
Gebrauchte Paletten fallen nicht unter die EUDR, solange kein neues Holz eingebaut wird. Der Eintrag 4415 in Anhang I enthält seit der Delegierten Verordnung (EU) 2026/2102 ausdrücklich den Zusatz, dass gebrauchte und Second-Hand-Erzeugnisse ausgenommen sind. Wird eine Palette gehandelt, vermietet, getauscht oder in einen anderen EU-Staat weitergegeben, entsteht keine neue Sorgfaltspflicht. Das betrifft vor allem den offenen Europaletten-Pool und geschlossene Poolsysteme, in denen Paletten über Jahre im Umlauf sind.
Auch Reinigen, Prüfen, Markieren oder Poolen ändert daran nichts, die Palette bleibt eine gebrauchte Palette. Anders ist es, wenn Holzteile ersetzt werden, etwa ein Brett oder ein Klotz. Dann gelten die EUDR-Pflichten für das neue Holz, nicht für die ganze Palette. Wer diese Pflichten trägt, hängt davon ab, woher das Holz stammt. Kauft ein Reparaturbetrieb die Bretter bei einem EU-Lieferanten, hat dieser die Sorgfaltserklärung bereits abgegeben. Importiert er das Holz selbst, ist er selbst in der Pflicht.
Gilt die EUDR für Paletten aus Recyclingholz oder Pressholz? Paletten, die ausschließlich aus Abfallholz oder gebrauchtem Holz hergestellt werden, fallen nicht unter die EUDR, weil Abfall im Sinne der Abfallrahmenrichtlinie ausgenommen ist und gebrauchte Komponenten ebenfalls. Hersteller sollten den Recyclinganteil allerdings belegen können. Wird frisches Holz beigemischt, gelten die Pflichten für diesen Anteil.
Wann werden Paletten doch EUDR-relevant?
Paletten werden EUDR-relevant, sobald neues Holz hinzukommt. Das gilt für Reparaturen ebenso wie für Upcycling. Bei Reparaturen betrifft die Pflicht nur die neuen Teile, etwa ein ausgetauschtes Deck- oder Tragbrett. Reinigen, Sortieren oder Markieren löst dagegen keine Pflichten aus.
Beim Upcycling sind zwei Fragen zu klären.
- Erstens: Fällt das neue Produkt überhaupt unter eine in Anhang I gelistete Position? Wenn nicht, gilt die EUDR nicht.
- Zweitens: Enthält es neues Holz?
Wird ein Produkt ausschließlich aus gebrauchten Palettenbrettern gefertigt, sind diese als gebrauchte Komponenten ausgenommen. Kommt neues Holz hinzu, gelten die Pflichten für diesen Anteil.
Für gewerbliche Upcycling-Anbieter heißt das vor allem: Sie sollten dokumentieren können, dass ihr Material tatsächlich gebraucht ist, und neues Holz nur mit nachvollziehbarer Herkunft einsetzen.
Wann sind Gebrauchtwaren EUDR-pflichtig?
Gebrauchte Palette, unverändert weiterverkauft oder getauscht
- EUDR-pflichtig: nein
- Betroffener Anteil: keiner
- Verantwortlich: niemand
Gebrauchte Palette mit neuem Brett oder Klotz
- EUDR-pflichtig: ja, nur für das neue Holz
- Betroffener Anteil: das ausgetauschte Bauteil
- Verantwortlich: der Holzlieferant aus der EU, oder der Reparaturbetrieb, wenn er das Holz selbst importiert
Neue leere Palette als Handelsware
- EUDR-pflichtig: ja
- Betroffener Anteil: die ganze Palette
- Verantwortlich: Hersteller oder Importeur
Beladene Palette (neu oder gebraucht)
- EUDR-pflichtig: nein, sie gilt als Verpackung
- Betroffener Anteil: keiner
- Verantwortlich: niemand
Gebrauchter Reifen, ohne Aufbereitung
- EUDR-pflichtig: nein, auch beim Import und Export
- Betroffener Anteil: keiner
- Verantwortlich: niemand
Runderneuerter Reifen
- EUDR-pflichtig: ja, nur für die neue Lauffläche (HS 4012 90 30)
- Betroffener Anteil: die Lauffläche, nicht die Karkasse
- Verantwortlich: Lieferant der Laufflächenmischung aus der EU, oder der Runderneuerer, wenn er selbst importiert
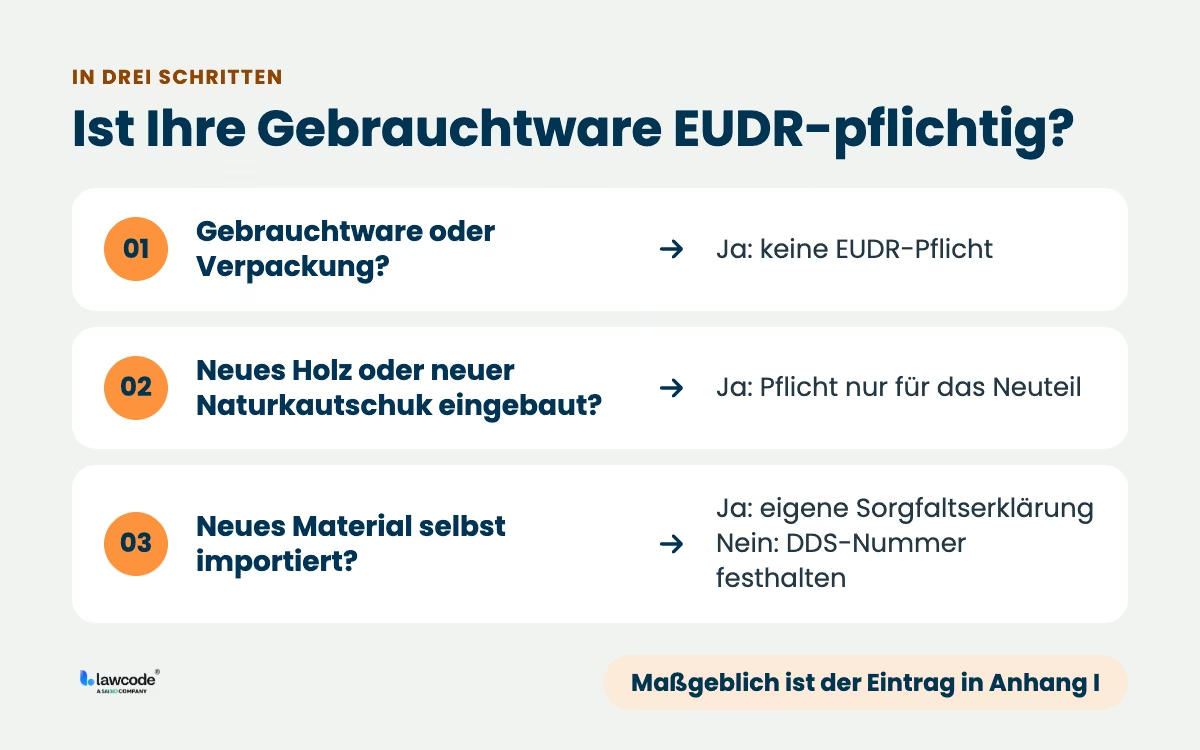
Für Gebrauchtwaren lässt sich die Frage mit drei Prüfschritten beantworten.
Entscheidungslogik für die Praxis
Gebrauchte und Second-Hand-Erzeugnisse sind bei den meisten Holz-, Möbel- und Kautschukpositionen von Anhang I ausgenommen, beim Weiterverkauf in der EU ebenso wie beim Import oder Export. Paletten und andere Verpackungen, die nur Waren tragen oder schützen, sind ab ihrer Verwendung als Verpackung ebenfalls ausgenommen. Anders ist es, wenn neue Paletten als eigene Handelsware verkauft werden.
Bei Reparatur, Runderneuerung oder Upcycling ist zu prüfen, ob frisches Holz oder frischer Naturkautschuk eingebaut wurde. Wenn ja, gelten die Pflichten nur für dieses neue Material. Reinigen, Prüfen, Sortieren oder Markieren zählen nicht dazu.
Stammt das neue Material von einem Lieferanten in der EU, hat dieser die Sorgfaltserklärung bereits abgegeben. Der Abnehmer hält die Referenznummer fest. Wird das Material selbst aus einem Drittland importiert, ist der Importeur Marktteilnehmer und muss die Sorgfaltserklärung selbst abgeben.
Was sollten Unternehmen jetzt tun?
Unternehmen, die mit Gebrauchtwaren handeln oder sie aufbereiten, sollten bis zum Anwendungsbeginn am 30. Dezember 2026 drei Dinge geklärt haben: den Nachweis des Gebrauchtstatus, die Kennzeichnung in Belegen und Systemen und die Zuständigkeit für neu eingebautes Material.
Wie weisen Sie nach, dass eine Ware gebraucht ist?
Wer mit Gebrauchtwaren handelt, muss im Zweifel zeigen können, dass die Ware tatsächlich gebraucht ist. Das gilt für große, mittlere und kleine Unternehmen gleichermaßen. Hilfreich sind dafür Nachweise zum Erstkauf, Lieferbelege, Seriennummern sowie Angaben zur bisherigen Nutzung und zu Wartungsschritten.
Kommt neues Material hinzu, etwa eine neue Lauffläche oder ein neues Palettenbrett, ist zusätzlich die Referenznummer der Sorgfaltserklärung festzuhalten, bei vereinfachten Erklärungen die Identifikationsnummer. Diese Pflicht trifft den ersten nachgelagerten Akteur, der die Ware von der vorgelagerten Stufe übernimmt, nicht jeden in der Kette.
Am einfachsten gelingt das mit einem zentralen Register, in dem alle Produktinformationen hinterlegt sind. So lassen sich auch nach Jahren Nachweislücken vermeiden und Anfragen der Behörden schnell beantworten.
To Do:
Führen Sie ein zentrales Register für Ihre Gebrauchtwaren. Halten Sie darin fest, wann und wo Sie die Ware gekauft haben und wie sie genutzt wurde. Bei neuen Bauteilen notieren Sie zusätzlich die DDS-Referenznummer. Bewahren Sie alles mindestens fünf Jahre auf.
Wie kennzeichnen Sie Neu- und Gebrauchtware in der Lieferkette?
Teilen Sie Lieferanten und Kunden frühzeitig mit, ob es sich um Neuware oder Gebrauchtware handelt. Am einfachsten geht das über Rechnungen, Lieferscheine oder Produktbeschreibungen. Bei EUDR-pflichtigen Vorgängen gehören außerdem die DDS-Referenz- und Verifikationsnummern auf die Begleitdokumente und ins ERP-System, am besten pro Charge oder Lieferung. Hilfreich sind auch eindeutige Kennzeichnungen, etwa Barcodes, Etiketten oder Einträge im Warenwirtschaftssystem.
To Do
Kennzeichnen Sie auf Rechnungen, Lieferscheinen und in Ihren Systemen klar, ob es sich um Neu- oder Gebrauchtware handelt. Bei EUDR-pflichtigen Lieferungen notieren Sie jeweils die DDS-Referenznummer.
Was gilt bei Reparatur, Runderneuerung und Upcycling?
Unternehmen, die Waren runderneuern, reparieren, upcyceln oder serienmäßig instand setzen, sollten genau festhalten, welche neuen EUDR-relevanten Materialien sie einbauen, etwa neue Holzbauteile oder einen neuen Laufstreifen aus Naturkautschuk. Nur für diese Teile gelten die Pflichten. Zu klären ist außerdem, wer für das neue Material die Sorgfaltserklärung abgibt und ob ein umgebautes Produkt unter eine Position in Anhang I fällt. Bei Unsicherheiten lohnt sich rechtzeitig fachlicher oder juristischer Rat. In Deutschland ist zudem die Bundesanstalt für Landwirtschaft und Ernährung (BLE) als zuständige Behörde ansprechbar.
To Do
Halten Sie bei Reparaturen, Runderneuerung oder Upcycling fest, welches neue EUDR-relevante Material Sie einbauen. Im Zweifel holen Sie früh Rat bei einem Anwalt oder der zuständigen Behörde ein.
Wie finde ich das passende EUDR-Tool?
Fazit
Gebrauchte Reifen und Paletten fallen nicht unter die EUDR, beim Weiterverkauf in der EU ebenso wie beim Import oder Export. Das hat die Delegierte Verordnung (EU) 2026/2102 klargestellt, die seit dem 18. September 2026 in Kraft ist. Pflichten entstehen erst, wenn neues EUDR-relevantes Material hinzukommt, und dann nur für diesen neuen Anteil. Ob die Ausnahme für ein anderes Produkt greift, entscheidet der jeweilige Eintrag in Anhang I.
Die eigentliche Herausforderung liegt in der Praxis: Unternehmen müssen im Zweifel zeigen können, dass eine Ware tatsächlich gebraucht ist und woher neues Material stammt.
Fünf Fragen, mit denen Sie prüfen können, ob Ihr Unternehmen vorbereitet ist:
- Können Sie für Ihre Gebrauchtwaren belegen, wann und wo Sie sie gekauft haben?
- Kennzeichnen Sie Neu- und Gebrauchtware auf Rechnungen, Lieferscheinen und in Ihren Systemen eindeutig?
- Wissen Sie bei Reparaturen und Runderneuerung, welches neue Material eingebaut wird und woher es stammt?
- Sind die DDS-Referenznummern für neue Bestandteile mit den jeweiligen Vorgängen verknüpft?
- Bewahren Sie alle Nachweise mindestens fünf Jahre auf und finden Sie sie bei einer Behördenanfrage schnell wieder?
Wenn eine dieser Fragen offen bleibt, ist das kein rechtliches Problem, sondern ein Dokumentationsproblem. Bis zum Anwendungsbeginn am 30. Dezember 2026 bleibt dafür nur noch wenig Zeit, Kleinst- und Kleinunternehmen haben bis zum 30. Juni 2027.
Häufige Fragen
Pflichten entstehen, sobald neues EUDR-relevantes Material hinzukommt, etwa neues Holz bei Paletten oder frischer Naturkautschuk bei Reifen. Sie gelten dann nur für dieses neue Material, nicht für das gesamte Produkt. Wird ein Produkt zu einer anderen Produktart umgebaut, ist zusätzlich zu prüfen, ob es unter eine Position in Anhang I fällt. Reinigung oder Wartung ohne neues Material löst keine Pflichten aus.
Nein, eine kleine Reparatur ohne neues Rohmaterial ändert nichts. Der Reifen bleibt eine Gebrauchtware und ist von der EUDR ausgenommen. Auch bei einer Runderneuerung gilt die Verordnung nicht für den ganzen Reifen, sondern nur für die neue Lauffläche (HS-Code ex 4012 90 30).
Nein, Gebrauchtwaren können ohne EUDR-Prüfung exportiert werden. Sie sind von der Verordnung ausgenommen, eine Sorgfaltserklärung oder Referenznummer für den Zoll ist deshalb nicht nötig. Anders ist es nur, wenn neues relevantes Material eingebaut wurde. Für diesen Anteil gelten dann die üblichen EUDR-Pflichten.
Durch sorgfältige Dokumentation der bisherigen Verwendung, genaue Klassifizierung gebrauchter Produkte und transparente Kommunikation entlang der Lieferkette lassen sich ungewollte Compliance-Risiken weitgehend vermeiden.
Nein, auf die Menge kommt es nicht an. Die gebrauchten Teile bleiben ausgenommen, auch wenn viel neues Material hinzukommt. Die EUDR-Pflichten gelten nur für das neu eingebrachte Material, und zwar unabhängig davon, wie groß dessen Anteil ist.
Karim Boukaouche
LinkedInESG-Compliance Experte · lawcode GmbH
Karim Boukaouche berät Unternehmen bei der Umsetzung der EU-Entwaldungsverordnung (EUDR) und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.