EN

Wichtige Fakten
- Was ist der HS-Code?
- Der HS-Code ist die sechsstellige, weltweit einheitliche Warennummer der Weltzollorganisation (WCO). Er bildet die Basis aller nationalen und europäischen Zolltarifnummern.
- Was ist der Unterschied zwischen HS-Code und TARIC-Code?
- Der KN-Code (Kombinierte Nomenklatur) ergänzt den HS-Code um zwei EU-spezifische Stellen auf insgesamt acht. Der TARIC-Code fügt zwei weitere Stellen hinzu und bildet bei der Einfuhr EU-Maßnahmen wie Zölle, Beschränkungen und Pflichten aus der EUDR ab.
- Welche HS-Codes fallen unter die EUDR?
- Ausschließlich die KN-Codes in Anhang I der EUDR. Maßgeblich ist die dort angegebene Stellenzahl und, bei „ex“-Positionen, die zugehörige Warenbeschreibung.
- Was sind TARIC-Dokumentencodes?
- Das sind Codes, mit denen in der Zollanmeldung belegt wird, wie die EUDR-Anforderung erfüllt ist: C-Codes für vorliegende Nachweise, Y-Codes für Ausnahmen. Nach dem Update vom September 2026 umfasst die Liste 15 Codes.
- Welcher Code ist der Standardfall?
- C716 mit der Referenznummer der Sorgfaltserklärung (DDS). Er gilt immer dann, wenn eine DDS die eingeführten oder ausgeführten Waren abdeckt.
- Was passiert bei fehlendem oder falschem Code?
- Die Zollanmeldung wird abgelehnt. Die Ware wird erst überlassen, wenn ein gültiger Code mit der erforderlichen Referenz angegeben ist.
Executive Summary
Die EUDR arbeitet mit zwei Code-Ebenen, die unterschiedliche Fragen beantworten. Anhang I der Verordnung legt über KN-Codes fest, welche Produkte erfasst sind. Die TARIC-Dokumentencodes in der Zollanmeldung belegen, wie die Anforderung im Einzelfall erfüllt wird: mit einer Sorgfaltserklärung, einer vereinfachten Erklärung oder einer begründeten Ausnahme. Das eine ist eine Scope-Frage, das andere eine Nachweisfrage.
Beide Ebenen haben sich 2026 verändert. Der Delegierte Rechtsakt 2026/2102 streicht unter anderem Häute, Felle und Leder von Rindern aus Anhang I und nimmt löslichen Kaffee, gefrorene Rinderzungen und weitere Palmöl-Derivate auf. Das aktualisierte TARIC-Dokument der Kommission gibt C717 eine neue Bedeutung, erweitert Y133 und führt sieben neue Codes ein, unter anderem für Downstream Operators, Muster und Verpackungen.
Für Unternehmen heißt das: HS-Code-Mappings auf den neuen Anhang I umstellen, Anmeldevorlagen und automatische Code-Regeln im Zollsystem vor dem 30. Dezember 2026 aktualisieren und für jede Ausnahme Nachweise vorhalten. Ein Y-Code ist keine automatische Befreiung, sondern eine Erklärung, die Zoll und zuständige Behörde überprüfen können.
Handlungsempfehlungen
- Betroffenheit prüfen: Alle Artikelnummern mit Zolltarifnummer gegen den konsolidierten Anhang I abgleichen, inklusive der „ex“-Bedingungen.
- Code-Logik aktualisieren: Vorlagen und Regeln im Zollsystem auf die 15 Codes der Revision 1 umstellen, insbesondere C717, C718 und die neuen Downstream-Codes.
- Referenznummern rechtzeitig bereitstellen: Sicherstellen, dass DDS-Referenznummern beim Zollanmelder vorliegen, bevor die Ware ankommt.
- Nachweise dokumentieren: Für jede Y-Code-Verwendung Belege wie Herstellungsdaten, Materialspezifikationen oder Verwendungsnachweise ablegen.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Was sind HS-, KN- und TARIC-Codes und wie hängen sie zusammen?
HS-, KN- und TARIC-Codes sind drei aufeinander aufbauende Ebenen derselben Zolltarifnummer. Jede Ebene ergänzt die vorherige um weitere Stellen und beantwortet eine genauere Frage: Der HS-Code sagt, um welche Warengruppe es sich weltweit handelt. Der KN-Code ordnet die Ware innerhalb der EU ein. Der TARIC-Code zeigt, welche Maßnahmen bei der Einfuhr greifen.
Wie ist eine Zolltarifnummer in der EU aufgebaut?
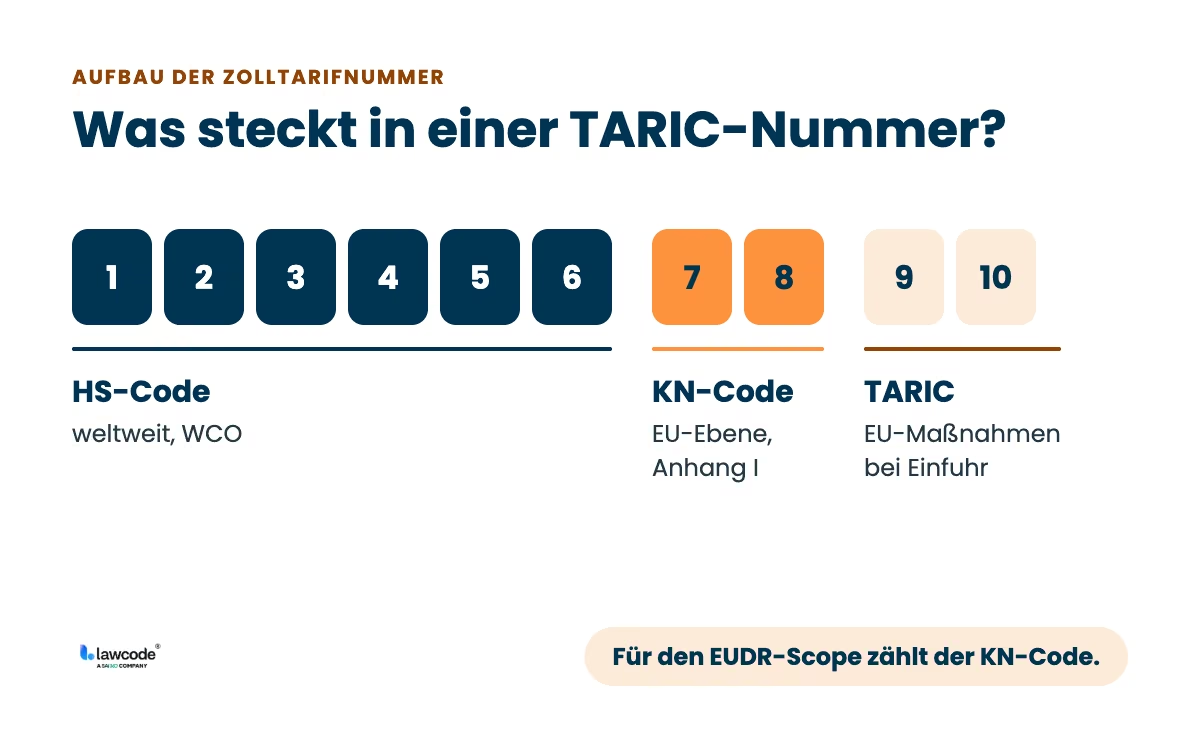
In der EU besteht die vollständige Codenummer aus bis zu elf Stellen:
- Stellen 1–6 (HS-Code): weltweite Warennomenklatur der WCO. Länder und Wirtschaftsräume bauen darauf auf.
- Stellen 7–8 (KN-Code): EU-spezifische Untergliederung, im Englischen CN-Code (Combined Nomenclature). Sie ist Grundlage aller Ein- und Ausfuhranmeldungen und der Handelsstatistik. Auch Anhang I der EUDR arbeitet auf dieser Ebene.
- Stellen 9–10 (TARIC): EU-Maßnahmen wie Zollsätze, Antidumpingzölle, Einfuhrbeschränkungen und regulatorische Pflichten wie die EUDR. Zusammen mit dem KN-Code ergeben sie die zehnstellige TARIC-Nummer, international auch TARIC customs code genannt. Die Abkürzung steht für den Integrierten Zolltarif der EU. Inhalt und Aufbau des TARICs werden laufend von der Kommission gepflegt.
- Stelle 11: nationale Codenummer, in Deutschland etwa für nationale Verbote oder statistische Zwecke.
Daraus folgt eine praktische Unterscheidung: Bei der Ausfuhr genügt in der Regel die achtstellige Warennummer (KN-Code). Bei der Einfuhr wird die zehnstellige Codenummer angegeben, in Deutschland ergänzt um die elfte Stelle. Die Kommission hat deshalb für die EUDR zwei getrennte TARIC-Maßnahmen angelegt, eine für die Einfuhr und eine für die Ausfuhr.
Welche Bedeutung hat der HS-Code für die EUDR?
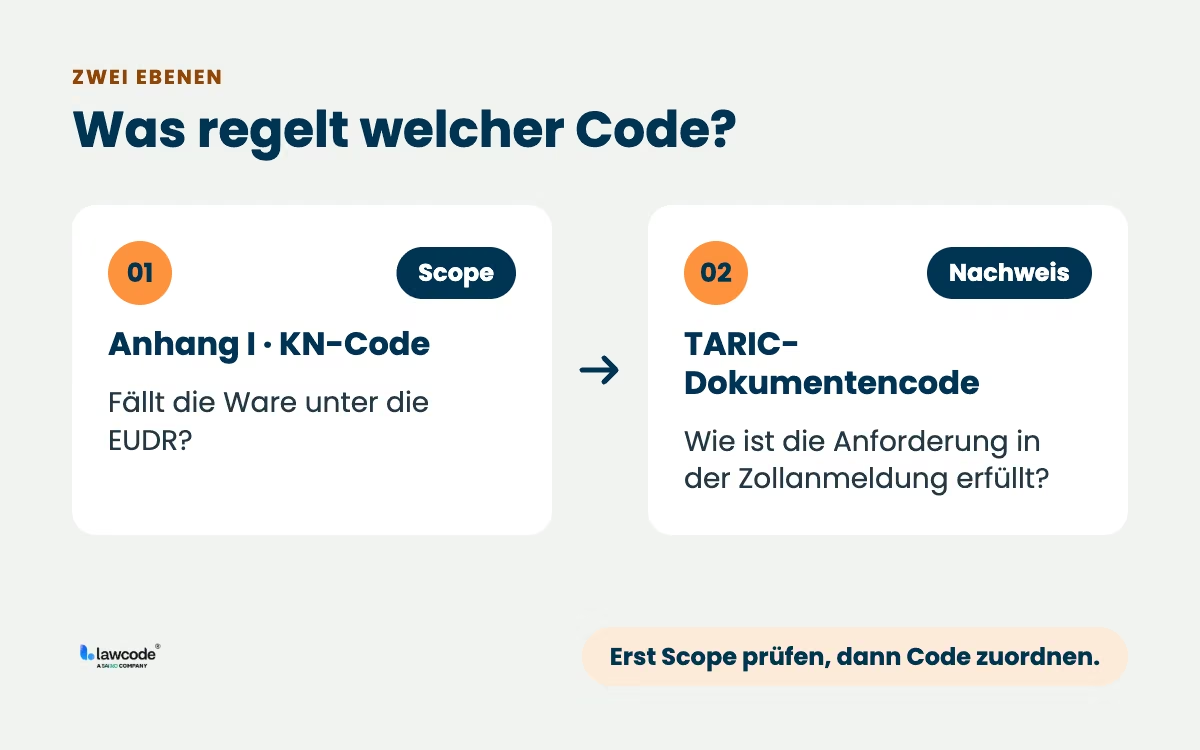
Die EUDR nutzt die Codes für zwei unterschiedliche Zwecke. Anhang I bestimmt über KN-Codes den Anwendungsbereich. Die TARIC-Dokumentencodes belegen in der Zollanmeldung, wie die Anforderung im Einzelfall erfüllt ist. Wer diese beiden Ebenen vermischt, prüft entweder den falschen Code oder meldet den richtigen Code mit dem falschen Nachweis.
Merke: Anhang I der EUDR entscheidet über den Scope. Der TARIC-Dokumentencode in der Zollanmeldung entscheidet über den Nachweis. Für die Betroffenheitsprüfung ist der KN-Code maßgeblich, nicht die zehnstellige TARIC-Nummer.
Welche HS-Codes fallen unter die EUDR? Anhang I der Entwaldungsverordnung richtig lesen
Unter die EUDR fallen ausschließlich die Erzeugnisse, die in Anhang I der Verordnung mit ihrem KN-Code gelistet sind. Diese HS-Codes der Entwaldungsverordnung bilden die abschließende Liste. Ein Produkt, das aus einem relevanten Rohstoff besteht, aber unter keinem gelisteten Code eingereiht ist, fällt nicht in den Anwendungsbereich. Umgekehrt gilt: Ein Fertigprodukt wie eine Tafel Schokolade oder ein Holzstuhl kann genauso erfasst sein wie die Kakaobohne oder der Rundholzstamm.
Welche Rohstoffe und Erzeugnisse umfasst Anhang I?
Anhang I deckt sieben Rohstoffe und die daraus hergestellten Erzeugnisse ab:
- Rinder: lebende Tiere sowie Fleisch und Schlachtnebenerzeugnisse
- Kakao: Kakaobohnen, Kakaomasse, Kakaobutter, Kakaopulver und Schokolade
- Kaffee: Rohkaffee, Röstkaffee und Kaffeeschalen; ab 2027 auch löslicher Kaffee
- Ölpalme: Palmöl, Palmkernöl und bestimmte Derivate aus der Oleochemie
- Kautschuk: Naturkautschuk und Erzeugnisse wie Reifen, Schläuche und Handschuhe
- Soja: Sojabohnen, Sojamehl und Sojaöl
- Holz: Rohholz, Schnittholz, Holzwaren, Möbel, Zellstoff und Papier
Diese Übersicht ersetzt nicht den Blick in die Verordnung. Prüfen Sie den exakten achtstelligen Code und mögliche „ex“-Bedingungen immer im konsolidierten Anhang I auf EUR-Lex in der Fassung des Delegierten Rechtsakts 2026/2102.
Was bedeutet das „ex“ vor einem Code?
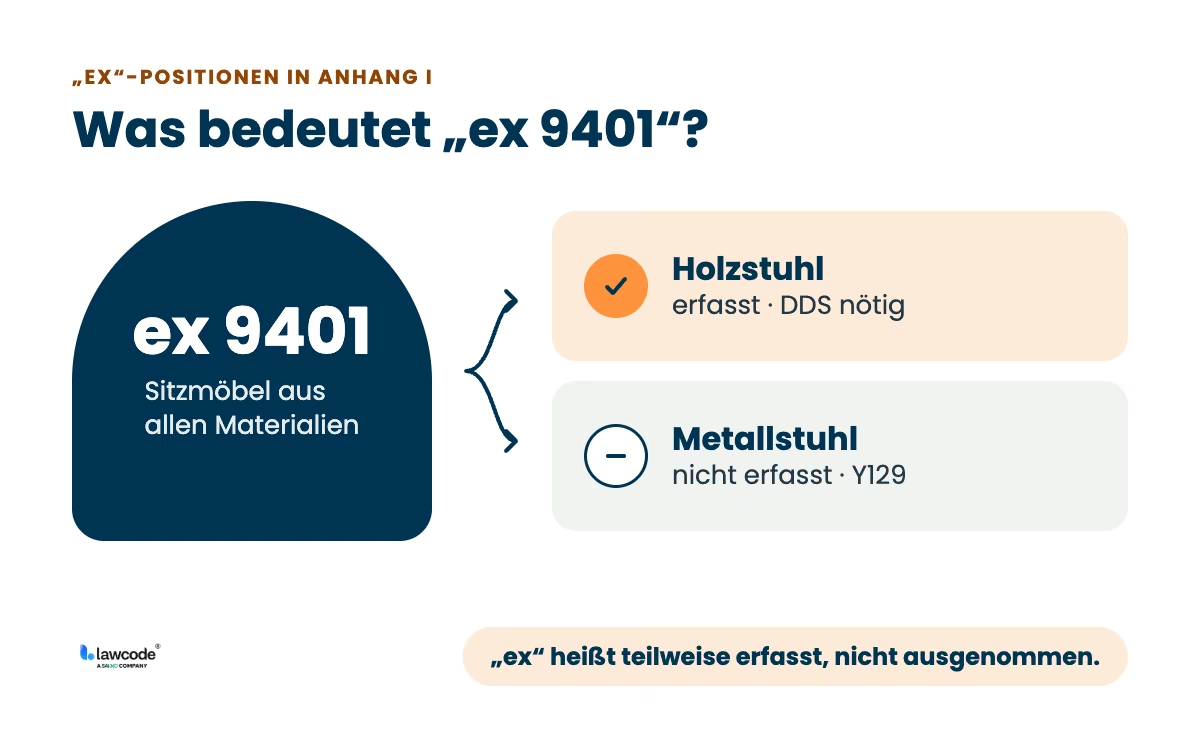
Das „ex“ vor einer Warennummer bedeutet, dass nur ein Teil der Produkte unter diesem Code erfasst ist. Es bedeutet ausdrücklich nicht, dass das Produkt ausgenommen ist. Dieses Missverständnis ist eine der häufigsten Fehlerquellen bei der Betroffenheitsprüfung.
Ein Beispiel: Die Position 9401 umfasst Sitzmöbel aus unterschiedlichen Materialien. Anhang I erfasst davon nur Sitzmöbel aus Holz. Ein Stuhl aus Metall unter derselben Position fällt nicht in den Scope, ein Holzstuhl dagegen schon. Ähnlich verhält es sich bei Kautschuk: Erfasst ist nur Naturkautschuk. Reifen aus vollständig synthetischem Kautschuk fallen nicht unter die EUDR, auch wenn sie unter einer gelisteten Position eingereiht sind.
Merke: „ex“ heißt „nur teilweise erfasst“, nicht „ausgenommen“. Ob Ihr Produkt betroffen ist, entscheidet die Warenbeschreibung in der rechten Spalte von Anhang I und die tatsächliche Materialzusammensetzung, nicht allein der Code.
Wie viele Stellen des Codes sind maßgeblich?
Maßgeblich ist immer die Stellenzahl, die in Anhang I gelistet ist. Listet der Anhang eine vierstellige Position, sind alle darunter eingereihten Waren erfasst, sofern keine „ex“-Bedingung greift.
Das gilt auch für die Sorgfaltserklärung. Nach FAQ 7.24 der Kommission muss der HS-Code in der DDS mindestens auf der Stellenzahl angegeben werden, die in Anhang I gelistet ist. Eine Vertiefung bis auf sechs Stellen ist freiwillig möglich.
Beispiel: Für Sojabohnen genügt HS 1201, die Unterpositionen 1201 10 (Saatgut) oder 1201 90 (andere) können ergänzt werden. Listet Anhang I bereits sechs Stellen, darf der Anmelder nicht auf eine kürzere Tiefe ausweichen.
Was hat sich durch den Delegierten Rechtsakt 2026 geändert?
Die Delegierte Verordnung (EU) 2026/2102 wurde am 13. Juli 2026 erlassen, am 17. September 2026 im Amtsblatt veröffentlicht und ist am 7. Oktober 2026 in Kraft getreten. Sie ändert den Produkt-Scope in Anhang I. Unabhängig davon hatte bereits die Änderungsverordnung Ende 2025 Bücher, Zeitungen und andere Druckerzeugnisse aus Kapitel 49 aus dem Anwendungsbereich genommen.
Die wesentlichen Änderungen des Delegierten Rechtsakts:
- Gestrichen: Häute, Felle und Leder von Rindern (ex 4101, ex 4104, ex 4107). Diese Produkte sind seit dem 7. Oktober 2026 nicht mehr erfasst.
- Neu aufgenommen: gefrorene Rinderzungen (ex 0206 21 00), löslicher Kaffee (2101 11 00) und zusätzliche Palmöl-Derivate aus der Oleochemie, etwa bestimmte Alkohole, Fettsäuren sowie Seifenriegel und -flocken. Für diese Produkte gelten die Pflichten erst ab dem 30. Dezember 2027.
- Präzisiert: Bei runderneuerten Reifen (ex 4012 90 30) beschränkt sich die Pflicht künftig auf die neue Gummilauffläche, die Karkasse fällt aus dem Scope. Bei Ölpalme und Kautschuk ist klargestellt, dass nur Produkte erfasst sind, die tatsächlich aus dem relevanten Rohstoff hergestellt wurden.
- Redaktionell angepasst: ex 0102 ersetzt die bisherigen Positionen 0102 21 und 0102 29 für Rinder. Der Scope ändert sich dadurch nicht.
Hinzu kommen technische Klarstellungen, unter anderem zu Abfall, Gebraucht- und Second-Hand-Produkten, Mustern und Testprodukten, Verpackungen, Marketing- und Informationsmaterial sowie Korrespondenz.
Merke: Wer Leder von Rindern führt, kann diese Produkte seit dem 7. Oktober 2026 aus dem EUDR-Prozess nehmen. Wer löslichen Kaffee, gefrorene Rinderzungen oder Palmöl-Oleochemie bezieht, hat bis zum 30. Dezember 2027 Zeit. Diese Frist sollte für Lieferantendialog, Geolokalisierungsdaten und die Vorbereitung der Sorgfaltserklärungen genutzt werden.
Welche EUDR TARIC-Codes gelten seit dem Update 2026?
Für die EUDR gelten seit dem Update der Kommission von Ende September 2026 insgesamt 15 TARIC-Dokumentencodes. C-Codes belegen, dass ein Nachweis vorliegt, etwa eine Sorgfaltserklärung. Y-Codes erklären, warum für eine Ware unter einem gelisteten Code kein Nachweis erforderlich ist. Jede Zollanmeldung für eine in Anhang I gelistete Ware muss einen dieser Codes tragen.
Der bisherige TARIC-Code allein zeigt dem Zoll nicht, ob eine Sorgfaltserklärung vorliegt. Die Dokumentencodes schließen diese Lücke: Sie ermöglichen eine schnelle Prüfung, ob die EUDR-Anforderung erfüllt ist, ohne dass neue Datenfelder in der Zollanmeldung nötig wären.
Wichtig: Das TARIC-Dokument zur EUDR wurde Ende September 2026 aktualisiert (Revision 1). C717 hat eine neue Bedeutung, C718 ist ein eigener Code geworden, Y133 wurde erweitert und sieben Codes sind neu hinzugekommen. Viele Leitfäden im Netz beschreiben noch den Stand von 2024. Prüfen Sie Ihre Anmeldevorlagen und automatischen Code-Regeln vor dem 30. Dezember 2026.
C-Codes werden immer zusammen mit einer Referenz- oder Identifikationsnummer angegeben.
Welche C-Codes gibt es, wenn ein Nachweis vorliegt?
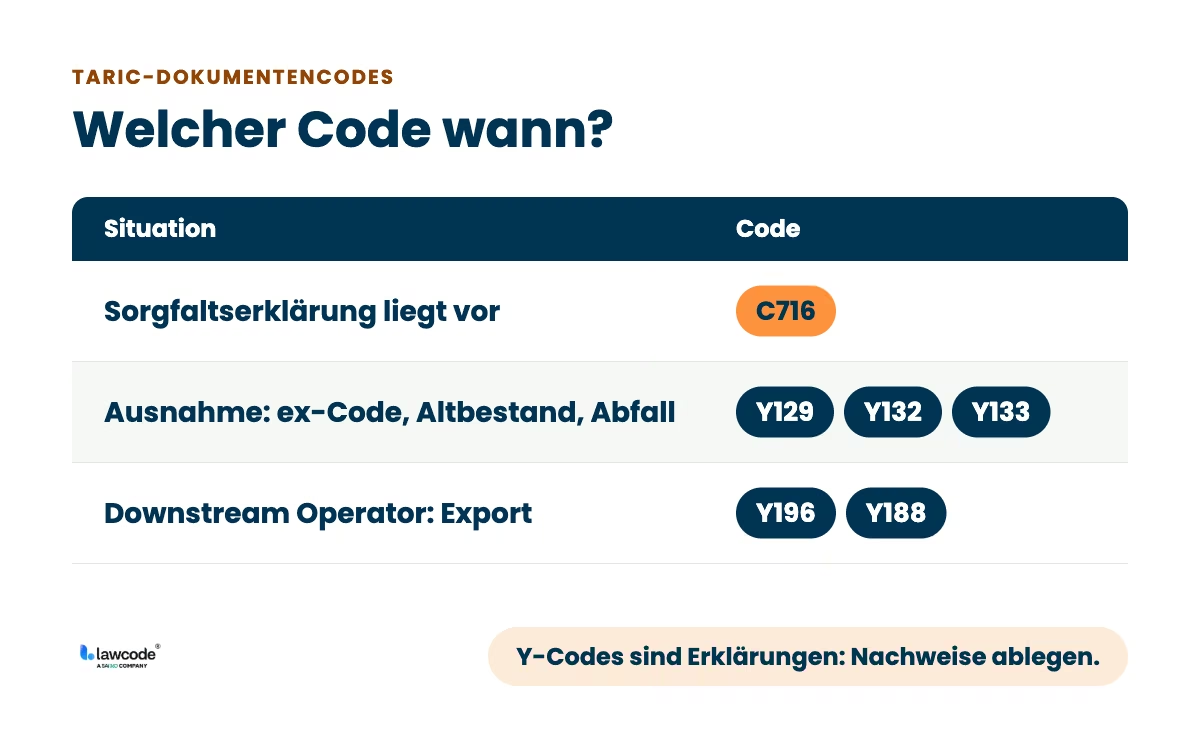
C716 ist der Standardfall. Er gilt, wenn die Sorgfaltserklärung eines Marktteilnehmers die ein- oder ausgeführten Waren abdeckt. Angegeben wird die Referenznummer, die das EU-Informationssystem bei Einreichung der DDS vergibt. Eine Zollanmeldung kann mehrere DDS-Referenzen enthalten, und eine Referenz kann in mehreren Anmeldungen verwendet werden, solange die Erklärung die Waren abdeckt.
C717 hat mit dem Update eine neue Bedeutung. Der Code gilt jetzt für Waren, die von der vereinfachten Erklärung eines Kleinst- oder Kleinerzeugers (Primary Operator) nach Art. 4a EUDR abgedeckt sind. Angegeben wird die Kennung dieser Erklärung. Die frühere Verwendung als Verweis auf die DDS eines vorgelagerten Marktteilnehmers durch KMU gilt nicht mehr.
C718 betrifft Produkte, die vor dem Anwendungsbeginn auf dem EU-Markt in Verkehr gebracht wurden und später exportiert oder re-importiert werden. Statt einer DDS-Referenz wird die konventionelle Nummer 99EU9999999999 angegeben. Bisher lief dieser Fall über C716.
Diese Codes gelten, wenn Waren, die in der EU bereits die Sorgfaltsprüfung durchlaufen haben, exportiert und wieder eingeführt werden. C720 gilt für registrierte Nicht-KMU, C725 für KMU. Angegeben wird die Referenznummer des Lieferanten oder, falls keine übermittelt wurde, die konventionelle Referenz 22EU2222222222.
Welche Y-Codes gelten für Ausnahmen?
Y-Codes werden ohne Referenznummer angegeben. Sie sind jedoch keine automatische Befreiung, sondern eine Erklärung des Anmelders. Zoll und zuständige Behörde können Nachweise verlangen.
- Y129 – „ex“-Codes außerhalb des Scopes: Die Ware ist unter einer „ex“-Position eingereiht, fällt aber nicht unter die EUDR. Beispiel: Seife ohne Palmöl-Bestandteile oder Reifen aus vollständig synthetischem Kautschuk.
- Y132 – Herstellung vor Inkrafttreten: Die Ware wurde vor dem 29. Juni 2023 hergestellt, dem Tag des Inkrafttretens der EUDR (Art. 1 Abs. 2). Das Herstellungsdatum muss belegbar sein.
- Y133 – gebrauchte Waren, Abfall und Recycling: Seit dem Update umfasst der Code nicht nur Waren aus Material, dessen Lebenszyklus abgeschlossen ist, sondern auch gebrauchte und Second-Hand-Produkte, Abfall und zurückgewonnene Erzeugnisse.
- Y141 – Übergangsregelung für Kleinst- und Kleinunternehmen: Gilt für natürliche Personen sowie Kleinst- und Kleinunternehmen, die zum 31. Dezember 2024 als solche eingestuft waren (Art. 38 Abs. 3). Der Code kann bis zum 29. Juni 2027 verwendet werden.
- Y142 – nicht gewerbliche Tätigkeit: Etwa private Einfuhren in haushaltsüblicher Menge oder Sendungen zwischen Privatpersonen (FAQ 3.16).
- Y187 – Muster und Testprodukte: Muster von geringem Wert und Produkte, die bei Analysen oder Tests verbraucht werden.
- Y188 und Y196 – Export durch Downstream Operators: Y196 gilt für registrierte Nicht-KMU, Y188 für KMU. Eine Referenznummer ist nicht erforderlich.
- Y190 – Verpackungen: Verpackungsmaterial, das ausschließlich zum Tragen, Schützen oder Stützen eines anderen Produkts dient, beschränkt auf die gelisteten Holz- und Papiercodes (4401, 4405, 4415, 4416 und Kapitel 48).
- Y191 – Arzneimittel, Korrespondenz und Werbematerial: Vorprodukte für Arzneimittel sowie Korrespondenz und Marketingmaterial, das mit einem anderen Produkt versendet wird.
Merke: Für Waren, die bereits unter die frühere EU-Holzhandelsverordnung (EUTR, VO 995/2010) fielen, gilt die verlängerte Frist für Kleinst- und Kleinunternehmen nicht. Hier greifen die EUDR-Pflichten für alle Unternehmen einheitlich ab dem 30. Dezember 2026. Y141 sollte daher immer im Einzelfall geprüft werden.
Welcher Code passt zu welcher Situation?
In der Praxis lassen sich die meisten Fälle anhand weniger Leitfragen zuordnen:
- Deckt eine DDS die Ware ab? Dann gilt C716 mit der DDS-Referenznummer.
- Stammt die Ware direkt von einem Kleinst- oder Kleinerzeuger mit vereinfachter Erklärung? Dann gilt C717 mit deren Kennung.
- Ist die Ware unter einer „ex“-Position eingereiht, aber nicht aus dem relevanten Rohstoff? Dann gilt Y129.
- Handelt es sich um Altbestand, gebrauchte Ware, Abfall, Muster oder Verpackung? Dann gilt der passende Y-Code (Y132, Y133, Y187 oder Y190).
- Exportieren oder re-importieren Sie als Downstream Operator Ware, die bereits in der EU geprüft wurde? Dann gelten Y196 oder Y188 beim Export und C720 oder C725 beim Re-Import.
Lässt sich bei einem Re-Import nicht nachweisen, dass die Ware zuvor in der EU in Verkehr gebracht wurde und die Sorgfaltsprüfung durchlaufen hat, wird sie wie eine Erst-Einfuhr behandelt. Dann ist eine eigene DDS mit C716 erforderlich.
Was muss in die Zollanmeldung für EUDR-Waren?
In die Zollanmeldung für EUDR-relevante Waren gehören die vollständige Zolltarifnummer, die Menge, der passende TARIC-Dokumentencode und, falls erforderlich, die zugehörige Referenznummer. Nur wenn alle Angaben vollständig sind, wird die Ware freigegeben. Voraussetzung für die Angabe einer DDS-Referenz ist, dass die Sorgfaltserklärung vor Abgabe der Zollanmeldung im EU-Informationssystem eingereicht wurde.
Welche Angaben sind Pflicht?
- Zolltarifnummer: bei der Einfuhr die zehnstellige Codenummer (KN + TARIC), in Deutschland ergänzt um die elfte Stelle; bei der Ausfuhr der achtstellige KN-Code.
- Menge: in Kilogramm Nettogewicht ohne Verpackung, gegebenenfalls zusätzlich in der besonderen Maßeinheit.
- TARIC-Dokumentencode: der Code, der die Erfüllung der EUDR-Anforderung belegt, also C716, C717 oder ein anderer C- bzw. Y-Code.
- Unterlagennummer: bei C-Codes die Referenznummer der DDS, die Kennung der vereinfachten Erklärung oder die konventionelle Nummer. Mehrere Referenzen lassen sich in einer Anmeldung kombinieren.
Die Codes werden im Bereich der vorgelegten Unterlagen eingetragen, im EU-Zolldatenmodell ist das das Datenelement 12 03. Für die EUDR wurden keine neuen Datenelemente geschaffen. Technisch hängt die EUDR-Prüfung an den TARIC-Maßnahmen 776 (Einfuhr) und 777 (Ausfuhr).
Merke: Für die Überführung in das Versandverfahren, ein Zolllager oder die aktive Veredelung ist noch keine DDS erforderlich. Code und Referenz werden erst benötigt, wenn die Ware in den zollrechtlich freien Verkehr überführt oder ausgeführt wird.
In der Praxis scheitern Anmeldungen selten an fehlendem Wissen über die Codes. Häufiger liegt die DDS-Referenz beim Spediteur oder Zollagenten nicht rechtzeitig vor oder passt nicht zu den angemeldeten Waren. Kommt die Referenznummer erst nach dem Schiff, kann die Anmeldung nicht abgegeben werden, und die Ware bleibt stehen.
Wann wird ein Unternehmen durch eine Verarbeitung zum Downstream Operator?
Ein Unternehmen wird durch eine Verarbeitung nur dann zum Downstream Operator, wenn sich der Warencode an den Stellen ändert, die in Anhang I gelistet sind. Das hat die Kommission in ihren FAQ (Version 5, FAQ 3.1.1) klargestellt. Ein bloßer Wechsel in einer tieferen Unterposition reicht nicht aus.
Das Beispiel der Kommission: Unternehmen A importiert ungerösteten, nicht entkoffeinierten Kaffee (HS 0901 11) und bringt ihn in Verkehr. Unternehmen B kauft den Kaffee, röstet ihn und verkauft ihn weiter (HS 0901 21). A ist Marktteilnehmer, B bleibt Händler. Beide Codes beginnen mit 0901, und nur diese vier Stellen sind in Anhang I gelistet. Bei den Kapiteln 47 (Halbstoffe aus Holz) und 48 (Papier und Pappe) kommt es sogar nur auf die ersten beiden Stellen an.
Für die Praxis heißt das: Prüfen Sie bei jedem Verarbeitungsschritt, ob der neue Code noch zum selben Anhang-I-Eintrag gehört oder in einen anderen Eintrag wechselt. Nur im zweiten Fall gelten die Informations- und Aufbewahrungspflichten eines Downstream Operators.
Wer muss welche Referenznummer weitergeben?
Seit den Vereinfachungen Ende 2025 gilt ein Once-only-Ansatz. Die Verantwortung für die formale DDS liegt beim Marktteilnehmer, der das Erzeugnis erstmals in Verkehr bringt. Er muss die DDS-Referenznummer nach Art. 4 Abs. 7 EUDR an den ersten nachgelagerten Akteur weitergeben.
Die weiteren Akteure in der Kette werden dadurch spürbar entlastet:
- Keine aktive Nachfragepflicht: Erhalten sie von ihrem Lieferanten keine Referenznummer, dürfen sie in gutem Glauben davon ausgehen, dass dieser kein vorgelagerter Marktteilnehmer ist (FAQ 3.4 und 3.5).
- Sammeln und Aufbewahren: Diese Pflicht trifft praktisch vor allem den ersten Downstream Operator.
- Verifikationsnummer: Sie muss nicht entlang der Kette weitergegeben werden. Sie kann freiwillig oder bei substantiierten Bedenken angefragt werden (FAQ 3.6.1).
Weitergehende Prüfpflichten greifen erst bei substantiierten Bedenken und nur für Nicht-KMU. Ausführlich erklären wir die Rollen und Pflichten im Beitrag EUDR 2026: EU-Entwaldungsverordnung, Fristen und Pflichten.
Noch unsicher, wie Sie die EUDR umsetzen sollen?
In einer unverbindlichen Live-Demo zeigen wir Ihnen Schritt für Schritt, wie unser EUDR-Modul Geodatenerfassung, Risikoanalyse und Dokumentation für Sie übernimmt – ganz ohne Excel-Chaos.
Wie setzen Unternehmen die Code-Prüfung in der Praxis um?
Unternehmen setzen die Code-Prüfung am verlässlichsten als festen Prozess um, der Artikelstammdaten, Anhang I und die Zollanmeldung miteinander verbindet. Einmalige Prüfungen reichen nicht aus, weil sich sowohl die Kombinierte Nomenklatur als auch Anhang I und die TARIC-Codes regelmäßig ändern. Das Jahr 2026 hat das mit dem Delegierten Rechtsakt und dem TARIC-Update gleich zweimal gezeigt.
In welchen Schritten läuft die Warenklassifizierung für die EUDR ab?
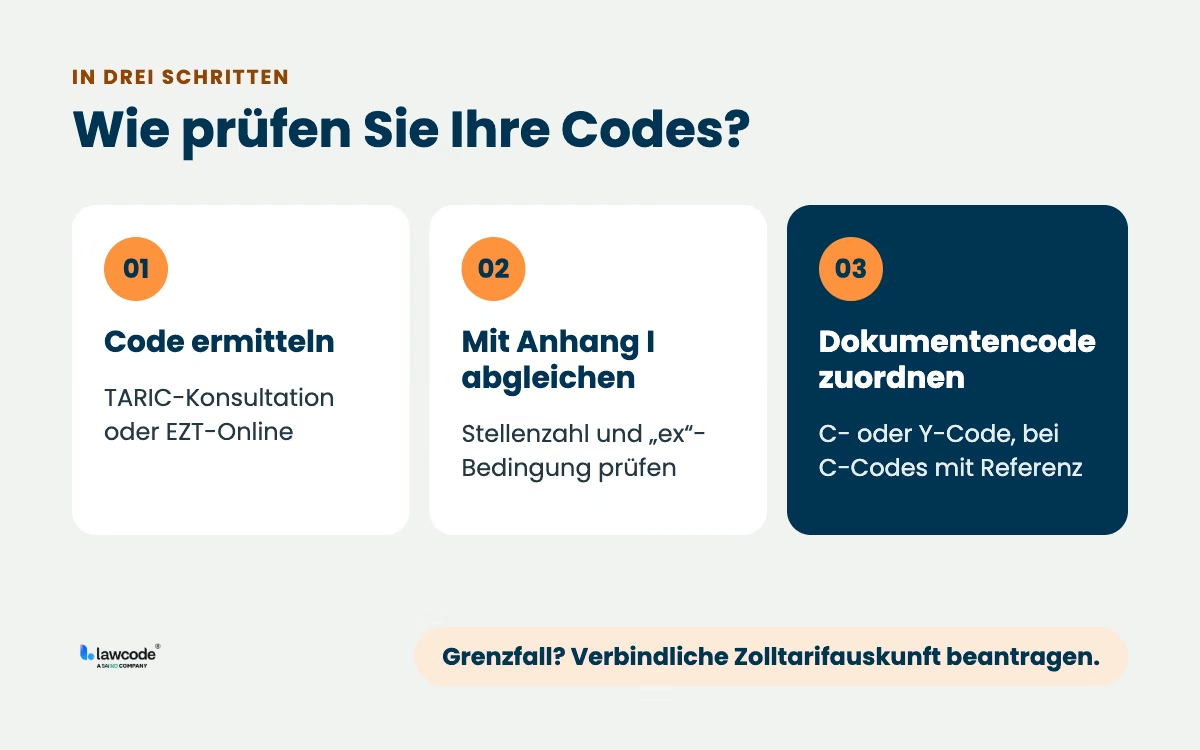
- Zolltarifnummern erfassen: Für jeden Artikel, der einen der sieben Rohstoffe enthält, wird die Zolltarifnummer im Artikelstamm hinterlegt. Unternehmen ohne eigene Zollabteilung können sie bei Lieferanten anfragen oder selbst ermitteln.
- TARIC-Code finden und prüfen: In der TARIC-Konsultation der EU-Kommission lässt sich über die erweiterte Suche („Zusätzliche Kriterien“) der Code eingeben. Die Datenbank zeigt, welche EUDR-Maßnahmen für diesen Code hinterlegt sind. Für die deutsche Zolltarifnummer ist zusätzlich EZT-Online der Zollverwaltung die zentrale Anlaufstelle.
- Mit Anhang I abgleichen: Der Code wird gegen den konsolidierten Anhang I geprüft, auf der dort gelisteten Stellenzahl und einschließlich der „ex“-Bedingungen. Ergebnis ist eine klare Einordnung je Artikel: erfasst, nicht erfasst oder erst ab 30. Dezember 2027 erfasst.
- Rolle und Code zuordnen: Für jeden erfassten Artikel wird festgelegt, welche Rolle das Unternehmen einnimmt und welcher TARIC-Dokumentencode in der Zollanmeldung anzugeben ist.
- Referenznummern an den Zollanmelder übermitteln: DDS-Referenzen oder Kennungen müssen beim Spediteur oder Zollagenten vorliegen, bevor die Ware ankommt.
- Nachweise ablegen und Änderungen überwachen: Belege für Y-Codes werden zentral dokumentiert. Änderungen an KN, Anhang I und TARIC-Dokument werden mindestens jährlich geprüft, idealerweise anlassbezogen bei jeder Veröffentlichung der Kommission.
Zusätzliche Rechtssicherheit bietet die verbindliche Zolltarifauskunft (vZTA). Unternehmen können bei der Zollverwaltung eine verbindliche Einreihung ihrer Ware beantragen, die EU-weit drei Jahre gilt. Gerade bei Grenzfällen zwischen einer erfassten und einer nicht erfassten Position lohnt sich dieser Schritt.
Tipp: Die Code-Prüfung ist keine reine Zollaufgabe. Einkauf kennt die Lieferanten und Materialzusammensetzungen, Produktmanagement die Rezepturen und Stücklisten, die Zollabteilung die Einreihung. Erst wenn diese drei Bereiche ihre Daten zusammenführen, ist die Einordnung je Artikel belastbar.
Wie sieht das an einem Beispiel aus?
Die fiktive Firma „Waldhaus Möbel GmbH“, ein großes Unternehmen im Sinne der EUDR, stellt Stühle und Tische her und exportiert einen Teil davon nach Norwegen. Sie bezieht Schnittholz von einem EU-Händler, importiert als Handelsware Metallstühle aus Asien und erhält ihre Rohware auf Holzpaletten.
Die Prüfung ergibt für die einzelnen Vorgänge unterschiedliche Ergebnisse:
- Holzstühle für den Export: Das Schnittholz wurde bereits von einem vorgelagerten Marktteilnehmer in der EU in Verkehr gebracht. Waldhaus verarbeitet es zu Möbeln und wechselt damit von Kapitel 44 in die Position 9401, also in einen anderen Anhang-I-Eintrag. Das Unternehmen ist Downstream Operator. Als Nicht-KMU meldet es bei der Ausfuhr Y196 ohne Referenznummer.
- Metallstühle als Handelsware: Sie sind unter der Position 9401 eingereiht, die in Anhang I nur als „ex“-Position gelistet ist. Da sie kein Holz enthalten, meldet Waldhaus bei der Einfuhr Y129 und legt die Materialspezifikation als Nachweis ab.
- Holzpaletten der Rohware: Paletten, die lediglich andere Waren tragen, werden nicht gesondert angemeldet und benötigen daher keinen EUDR-Code. Kauft Waldhaus dagegen neue Paletten zum Weiterverkauf ein, sind diese unter 4415 anzumelden und benötigen C716 mit einer DDS-Referenz.
Das Beispiel zeigt, warum die Prüfung je Artikel und je Vorgang erfolgen muss. Dasselbe Unternehmen kann für verschiedene Waren gleichzeitig Marktteilnehmer, Downstream Operator und nicht betroffen sein.
Welche Stolpersteine treten in der Praxis häufig auf?
Die meisten Fehler entstehen nicht bei komplexen Sonderfällen, sondern bei Routinevorgängen. Häufig werden veraltete Code-Listen verwendet, etwa C717 in der Bedeutung von 2024. Ebenso häufig wird „ex“ als Ausnahme missverstanden oder Y132 für Altbestände angegeben, ohne dass sich das Herstellungsdatum belegen lässt. Ein weiterer Klassiker: Die Zolltarifnummer im Artikelstamm stimmt nicht mit der Nummer überein, die der Zollagent in der Anmeldung verwendet.
Diese Fehler lassen sich mit vertretbarem Aufwand vermeiden, wenn Zolltarifnummern, Anhang-I-Einordnung, Rolle und Referenznummern an einer Stelle zusammengeführt werden. Das EUDR-Modul von lawcode verbindet dafür beispielsweise die Betroffenheitsprüfung über Zolltarifnummern mit Geodatenerfassung, Risikoanalyse und der Dokumentation der Sorgfaltserklärungen.
Fazit
Ob ein Unternehmen von der EUDR betroffen ist, welche Rolle es einnimmt und welcher Nachweis an der Grenze verlangt wird, lässt sich nur über die Zolltarifnummer beantworten. Anhang I legt über KN-Codes den Scope fest, die TARIC-Dokumentencodes belegen in der Zollanmeldung die Erfüllung. Fehler auf einer der beiden Ebenen führen zu abgelehnten Anmeldungen und blockierten Waren.
Für die verbleibende Zeit bis zum 30. Dezember 2026 sollten Unternehmen drei Dinge priorisieren. Erstens die HS-Code-Mappings auf den neuen Anhang I nach dem Delegierten Rechtsakt 2026/2102 umstellen. Zweitens Anmeldevorlagen und Code-Regeln auf die 15 Codes der Revision 1 aktualisieren, insbesondere C717, C718 und die neuen Downstream-Codes. Drittens bei jeder Verarbeitung prüfen, ob sich der Warencode an einer Anhang-I-relevanten Stelle ändert.
Wer Zolltarifnummern, Anhang-I-Einordnung und Referenznummern an einer Stelle zusammenführt, schafft die Grundlage für belastbare Sorgfaltserklärungen und reibungslose Zollabwicklung. Wie das mit Ihren eigenen Artikeldaten aussieht, zeigen wir Ihnen gern in einer persönlichen Demo des EUDR-Moduls von lawcode.
Häufig gestellte Fragen
Unter die EUDR fallen die Codes, die in Anhang I der Verordnung gelistet sind. Sie decken sieben Rohstoffe ab: Rinder, Kakao, Kaffee, Ölpalme, Kautschuk, Soja und Holz, sowie daraus hergestellte Erzeugnisse wie Schokolade, Möbel, Reifen und Papier. Maßgeblich ist der KN-Code auf der in Anhang I angegebenen Stellenzahl in der Fassung des Delegierten Rechtsakts 2026/2102.
Der HS-Code ist die sechsstellige, weltweit einheitliche Warennummer. Der KN-Code ergänzt ihn um zwei EU-spezifische Stellen, der TARIC-Code um zwei weitere Stellen für EU-Maßnahmen bei der Einfuhr. Für den Scope der EUDR ist der KN-Code maßgeblich, für die Zollanmeldung bei der Einfuhr die zehnstellige TARIC-Nummer.
C716 ist der Standard-Dokumentencode der EUDR. Er belegt, dass eine Sorgfaltserklärung die ein- oder ausgeführten Waren abdeckt, und wird zusammen mit der DDS-Referenznummer aus dem EU-Informationssystem angegeben.
Seit dem Update der Kommission von Ende September 2026 gilt C717 für Waren, die von der vereinfachten Erklärung eines Kleinst- oder Kleinerzeugers nach Art. 4a EUDR abgedeckt sind. Angegeben wird die Kennung dieser Erklärung. Die frühere Bedeutung als Verweis auf eine bereits abgegebene DDS gilt nicht mehr.
„ex“ bedeutet, dass nur ein Teil der Waren unter diesem Code erfasst ist, nicht dass die Ware ausgenommen ist. Welche Waren gemeint sind, ergibt sich aus der Warenbeschreibung in Anhang I. Fällt eine Ware unter eine „ex“-Position, aber nicht in den Scope, wird in der Zollanmeldung Y129 angegeben.
Nein. Für Versandverfahren, Zolllager und aktive Veredelung ist noch keine Sorgfaltserklärung erforderlich. Code und Referenz werden erst bei der Überführung in den zollrechtlich freien Verkehr oder bei der Ausfuhr benötigt.
Die Zollanmeldung wird abgelehnt, weil für alle Waren aus Anhang I eine entsprechende TARIC-Bedingung hinterlegt ist. Die Ware wird erst freigegeben, wenn ein gültiger Code und gegebenenfalls die passende Referenznummer angegeben sind.
Paletten, die lediglich andere Waren tragen, werden nicht gesondert angemeldet und benötigen keinen EUDR-Code. Y190 gilt nur, wenn Verpackungsmaterial selbst unter einem gelisteten Code angemeldet wird und ausschließlich zum Tragen anderer Waren dient. Neue Paletten, die zum Verkauf eingeführt werden, benötigen C716 mit DDS-Referenz.
Die EU-Kommission stellt die TARIC-Konsultation bereit, in Deutschland ist EZT-Online der Zollverwaltung die zentrale Anlaufstelle. Bei unklaren Fällen schafft eine verbindliche Zolltarifauskunft (vZTA) Rechtssicherheit, die EU-weit drei Jahre gilt.
Karim Boukaouche
LinkedInESG-Compliance Experte · lawcode GmbH
Karim Boukaouche berät Unternehmen bei der Umsetzung der EU-Entwaldungsverordnung (EUDR) und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.