EN

Wichtige Fakten
- Hängen die EUDR-Pflichten von der Unternehmensgröße ab?
- Ja. Die Größe entscheidet über den Anwendungsbeginn und darüber, ob Händler und Downstream Operators sich registrieren und bei Bedenken aktiv prüfen müssen. Für Operators bleibt die Sorgfaltspflicht unabhängig von der Größe bestehen.
- Wann gilt ein Unternehmen nach der EUDR als KMU?
- Maßgeblich ist die Bilanzrichtlinie 2013/34/EU, nicht die KMU-Empfehlung 2003/361/EG. Ein Unternehmen ist höchstens mittelgroß, wenn es mindestens zwei von drei Schwellen nicht überschreitet: 25 Mio. € Bilanzsumme, 50 Mio. € Nettoumsatz, 250 Beschäftigte. Eine Änderung der Einstufung tritt erst nach zwei aufeinanderfolgenden Geschäftsjahren ein.
- Zählt bei der EUDR der Konzern oder die einzelne Gesellschaft?
- Die einzelne Gesellschaft. Die EU-Kommission stellt in ihren FAQ (Version 5, Frage 3.13) klar, dass die Schwellenwerte je juristischer Person geprüft werden. Eine Konsolidierung auf Konzernebene findet nicht statt.
- Kann eine Tochter eines Großkonzerns als KMU gelten?
- Ja. Entscheidend sind Bilanzsumme, Nettoumsatz und Beschäftigtenzahl der Tochter selbst. Eine kleine Tochter in einem großen Konzern kann damit als Kleinunternehmen einzustufen sein.
- Was müssen KMU-Händler konkret tun?
- Sie müssen sich nicht registrieren und keine eigene Sorgfaltserklärung abgeben. Sie dokumentieren, von wem sie relevante Produkte beziehen und an welche Händler oder Downstream Operators sie diese weitergeben, und bewahren diese Angaben fünf Jahre auf. Diese Pflichten gelten ab dem 30. Dezember 2026.
Executive Summary
Die EU-Entwaldungsverordnung (EUDR) unterscheidet drei Rollen: Operator, Downstream Operator und Trader. Nur Operators müssen eine vollständige Sorgfaltsprüfung durchführen und eine Sorgfaltserklärung (DDS) einreichen. Downstream Operators und Trader haben seit der Änderungsverordnung (EU) 2025/2650 keine eigene Sorgfaltspflicht mehr, sondern Informations- und Aufbewahrungspflichten.
Ob ein Unternehmen als KMU gilt, richtet sich nach der Bilanzrichtlinie 2013/34/EU und wird für jede juristische Person einzeln geprüft. Ein Unternehmen ist höchstens mittelgroß, wenn es mindestens zwei von drei Schwellen nicht überschreitet: 25 Mio. € Bilanzsumme, 50 Mio. € Nettoumsatz, 250 Beschäftigte. Die Zugehörigkeit zu einem Konzern spielt dafür keine Rolle.
Die Größe wirkt sich auf zwei Ebenen aus. Kleinst- und Kleinunternehmen, die als Operator tätig sind und am 31. Dezember 2024 bereits als solche niedergelassen waren, müssen die EUDR erst ab dem 30. Juni 2027 anwenden; für alle anderen gilt der 30. Dezember 2026. KMU-Händler und KMU-Downstream-Operators sind von Registrierung und Prüfpflichten befreit, müssen aber Lieferanten und Abnehmer dokumentieren und als erster Abnehmer die Referenznummer des Operators erfassen und fünf Jahre aufbewahren.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Was regelt die EUDR und warum ist die Unternehmensgröße so wichtig?
Die EU-Entwaldungsverordnung (EUDR, Verordnung (EU) 2023/1115) soll sicherstellen, dass auf dem EU-Markt nur noch Produkte gehandelt werden, für die keine Wälder gerodet oder geschädigt wurden. Sie erfasst sieben Rohstoffe – Rinder, Kakao, Kaffee, Ölpalme, Kautschuk, Soja und Holz – sowie bestimmte daraus hergestellte Erzeugnisse. Welche Pflichten ein Unternehmen trifft, hängt von zwei Fragen ab: Welche Rolle nimmt es in der Lieferkette ein, und wie groß ist es?
Für kleine und mittlere Unternehmen (KMU) gibt es teils Ausnahmen oder vereinfachte Regeln. Welche Anforderungen genau gelten, hängt oft von der Größe und Struktur des jeweiligen Unternehmens ab.
Im Berufsalltag stehen vor allem Unternehmensgruppen, etwa mit Muttergesellschaften, Tochterfirmen, Holdings oder Joint Ventures, häufig vor der Frage, wie sie die Schwellenwerte und Pflichten der EUDR korrekt bestimmen und anwenden sollen. Hinzu kommt häufig die Unsicherheit, welche Rolle ein Unternehmen in der Lieferkette einnimmt, sei es als Marktteilnehmer oder als Händler, und wie sich dies auf die Umsetzung (z.B. Sorgfaltspflichten, Dokumentationen, Risikobewertung) auswirkt. Gerade in Konzernen mit vielen Gesellschaften entscheidet die richtige Einordnung darüber, ob eine Tochter ab Dezember 2026 oder erst ab Juni 2027 betroffen ist und welche Pflichten sie konkret erfüllen muss.
Wann gelten welche Pflichten bei der EUDR?
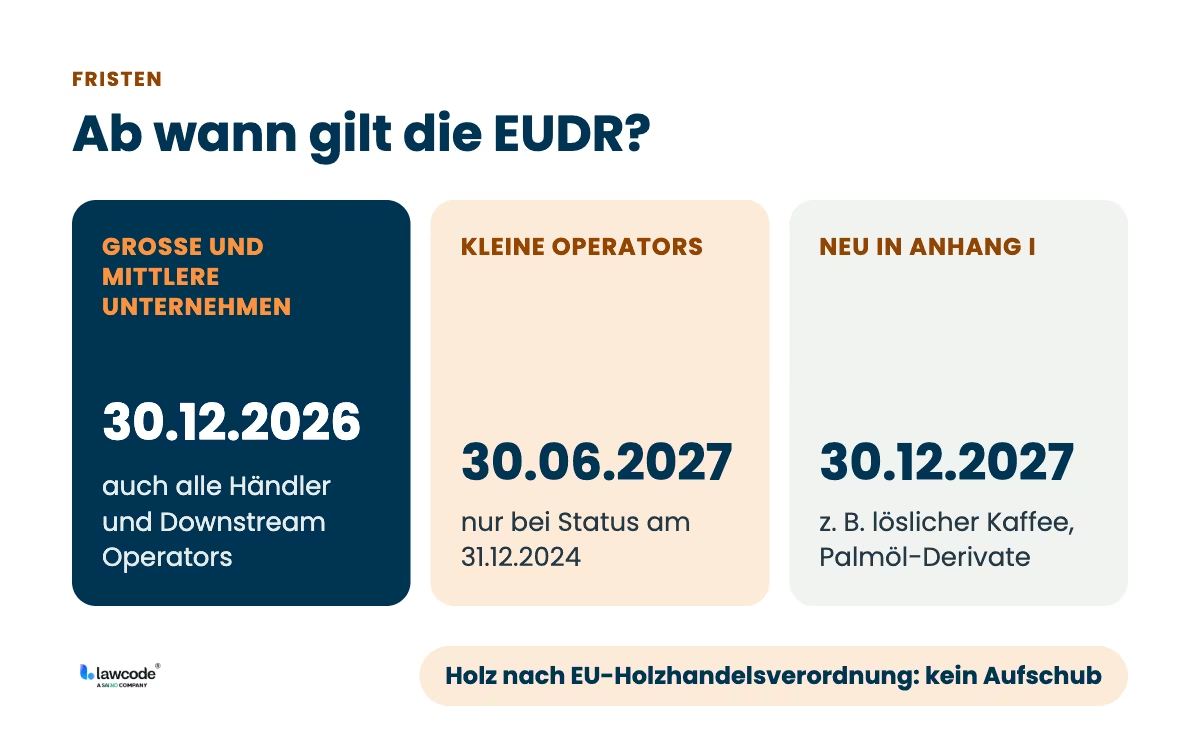
Die EUDR gilt ab dem 30. Dezember 2026 für große und mittlere Unternehmen. Kleinst- und Kleinunternehmen, die als Operator tätig sind, haben unter bestimmten Bedingungen bis zum 30. Juni 2027 Zeit. Für Produkte, die erst mit dem neuen Anhang I aufgenommen wurden, gelten die Pflichten ab dem 30. Dezember 2027. Erfasst sind Holz, Kaffee, Kakao, Soja, Palmöl, Kautschuk und Rinder sowie bestimmte daraus hergestellte Erzeugnisse. Welche Pflichten ein Unternehmen trifft, hängt von seiner Rolle in der Lieferkette und seiner Größe ab.
Seit dem 18. September 2026 gilt ein überarbeiteter Anhang I (Delegierte Verordnung (EU) 2026/2102). Er streicht unter anderem Rinderhäute und Leder, runderneuerte Reifen, Sojabohnen zur Aussaat sowie bestimmte Kautschukwaren und nimmt löslichen Kaffee, bestimmte Palmöl-Derivate und gefrorene Rinderzungen neu auf. Welche Produkte genau betroffen sind, erläutern wir in EUDR HS- und TARIC-Codes und EUDR und Kautschuk.
Welche EUDR-Frist gilt für welches Unternehmen?
Operator – großes oder mittleres Unternehmen
- Ab wann: 30. Dezember 2026
- Pflichten: Registrierung, vollständige Sorgfaltsprüfung, Sorgfaltserklärung (DDS)
Operator – Kleinst- oder Kleinunternehmen, am 31. Dezember 2024 bereits als solches niedergelassen
- Ab wann: 30. Juni 2027 (für Holz nach der EU-Holzhandelsverordnung: 30. Dezember 2026)
- Pflichten: Registrierung, vollständige Sorgfaltsprüfung, Sorgfaltserklärung (DDS)
Operator – Kleinst- oder Kleinunternehmen, erst nach dem 31. Dezember 2024 gegründet
- Ab wann: 30. Dezember 2026
- Pflichten: wie große Unternehmen
Downstream Operator oder Trader – kein KMU
- Ab wann: 30. Dezember 2026
- Pflichten: Registrierung, Lieferanten und Abnehmer dokumentieren, Prüfung bei substantiierten Bedenken
Downstream Operator oder Trader – KMU
- Ab wann: 30. Dezember 2026
- Pflichten: Lieferanten und Abnehmer dokumentieren, als erster Abnehmer die Referenznummer erfassen, alles fünf Jahre aufbewahren
Neu in Anhang I aufgenommene Produkte (alle Rollen und Größen)
- Ab wann: 30. Dezember 2027
Operator, Downstream Operator und Trader – die drei Akteursrollen der EUDR
Die EUDR differenziert nach drei funktionalen Rollen.
Der Operator (Marktteilnehmer) bringt ein relevantes Produkt erstmals auf den EU-Markt oder führt es aus der EU aus. Typische Beispiele sind Importeure oder Erzeuger innerhalb der EU. Operators tragen die Hauptverantwortung: Sie müssen die vollständige Sorgfaltspflicht erfüllen und eine Sorgfaltserklärung (DDS) einreichen.
Der Downstream Operator verarbeitet bereits in der EU vorhandene relevante Produkte zu neuen relevanten Produkten und bringt diese in Verkehr oder exportiert sie. Ein Beispiel: ein Schokoladenhersteller, der importierten Kakao weiterverarbeitet. Er muss keine eigene Sorgfaltsprüfung durchführen und keine DDS einreichen, sondern lediglich Informationspflichten erfüllen: Er dokumentiert seine Lieferanten und die Unternehmen, an die er liefert, und bewahrt diese Angaben fünf Jahre auf. Ist er der erste Abnehmer nach dem Operator, erfasst er zusätzlich dessen Referenznummer.
Der Trader (Händler) verkauft ein bereits in Verkehr gebrachtes relevantes Produkt weiter, etwa im Einzel- oder Großhandel. Downstream Operators und Trader teilen sich dieselben Grundpflichten nach Art. 5 EUDR. Für beide gilt der 30. Dezember 2026, unabhängig von ihrer Größe; der Aufschub auf Juni 2027 gilt nur für Operators. Nicht-KMU in diesen Rollen müssen sich zusätzlich im Informationssystem registrieren und bei substantiierten Bedenken aktiv verifizieren.
Operator, Downstream-Operator und Trader: die wichtigsten Unterschiede:
- Operator: erstmaliges Inverkehrbringen oder Export – volle Sorgfaltspflicht inkl. DDS, Rückverfolgbarkeit und Geodaten
- Downstream Operator: Verarbeitung bereits in Verkehr gebrachter Produkte zu neuen relevanten Produkten – keine eigene DDS, aber Referenznummern aufnehmen und weitergeben
- Trader: Weiterverkauf unveränderter Produkte – reduzierte Pflichten, KMU-Trader profitieren von zusätzlichen Erleichterungen
Wer muss die Referenznummer der Sorgfaltserklärung erfassen?
Eine der wichtigsten Klarstellungen der FAQ-Iteration 5 betrifft die Frage, welcher nachgelagerter Akteur in der Lieferkette die DDS-Referenznummer überhaupt aufnehmen muss. Antwort: nur der erste nachgelagerte Akteur (first downstream operator oder trader) und das passiv. Er muss nicht aktiv prüfen, ob sein Lieferant Operator ist, und auch nicht aktiv nach der Referenznummer fragen. Die Pflicht zur Weitergabe liegt beim Operator (Art. 4(7) EUDR).
Konkret heißt das (FAQ 3.4 und 3.5): Erhält ein Unternehmen keine Referenznummer von seinem Lieferanten, darf es im Sinne eines „good-faith"-Prinzips davon ausgehen, dass es nicht first downstream ist. Erst wenn ihm bekannt ist, dass sein Lieferant Operator ist und die Nummer nicht weitergibt, darf es das Produkt nicht in Verkehr bringen.
Praktische Konsequenz für KMU-Händler: Sie müssen einen Inbound-Prozess aufsetzen, der eingehende Referenznummern strukturiert erfasst, dem jeweiligen Produkt zuordnet und fünf Jahre lang aufbewahrt. Eine eigene systematische Prüfung ist nicht nötig, ebenso wenig ein Nachfassen bei Lieferanten oder eine eigene DDS.
Welche Erleichterungen bringt der KMU-Status?
Der KMU-Status wirkt je nach Rolle unterschiedlich. Für Operators ändert er nichts am Umfang der Sorgfaltspflicht, verschiebt aber für Kleinst- und Kleinunternehmen den Anwendungsbeginn auf den 30. Juni 2027. Mittlere Unternehmen erhalten keinen Aufschub.
Für Downstream Operators und Trader entscheidet der KMU-Status über den Umfang der Pflichten. Unabhängig von ihrer Größe geben sie seit der Änderungsverordnung (EU) 2025/2650 keine eigene Sorgfaltserklärung mehr ab. Nicht-KMU müssen sich aber im EU-Informationssystem registrieren und bei substantiierten Bedenken aktiv prüfen. KMU sind von beidem befreit.
In der Praxis kommt es also darauf an, ob ein Unternehmen die Schwellenwerte über- oder unterschreitet, und zwar auf Ebene der einzelnen juristischen Person, nicht des Konzerns.
Sonderfall: Mikro- und kleine „Primary Operators“
Neben den Erleichterungen für KMU-Händler gibt es seit der gezielten Anpassung Ende 2025 noch einen zweiten Vereinfachungsbaustein, der oft übersehen wird. Er richtet sich an mikro- und kleine Primär-Operatoren, also Akteure, die relevante Rohstoffe oder Erzeugnisse selbst produzieren und erstmals in Verkehr bringen. Diese Gruppe gibt statt einer Sorgfaltserklärung pro Vorgang eine einmalige vereinfachte Erklärung nach Art. 4a EUDR ab.
Dieser Identifier dient anschließend als Nachweis- und Traceability-Anker für die betroffenen Produkte. In bestimmten Fällen dürfen diese Primär-Operatoren zudem eine postalische Adresse angeben, wenn diese die Produktion eindeutig einem Ort zuordnet.
Wichtig
Den Status als kleiner Primärerzeuger (MSPO) erhalten nur Unternehmen, die alle vier Bedingungen erfüllen: Der Status setzt vier Bedingungen kumulativ voraus:
- natürliche Person oder Kleinst-/Kleinunternehmen nach Bilanzrichtlinie 2013/34/EU,
- Sitz in einem als Niedrigrisikoland eingestuften Land,
- direkte Platzierung auf dem EU-Markt oder Export,
- Produkte aus eigener Erzeugung im Land der Niederlassung.
Wann gilt ein Unternehmen nach der EUDR als KMU?
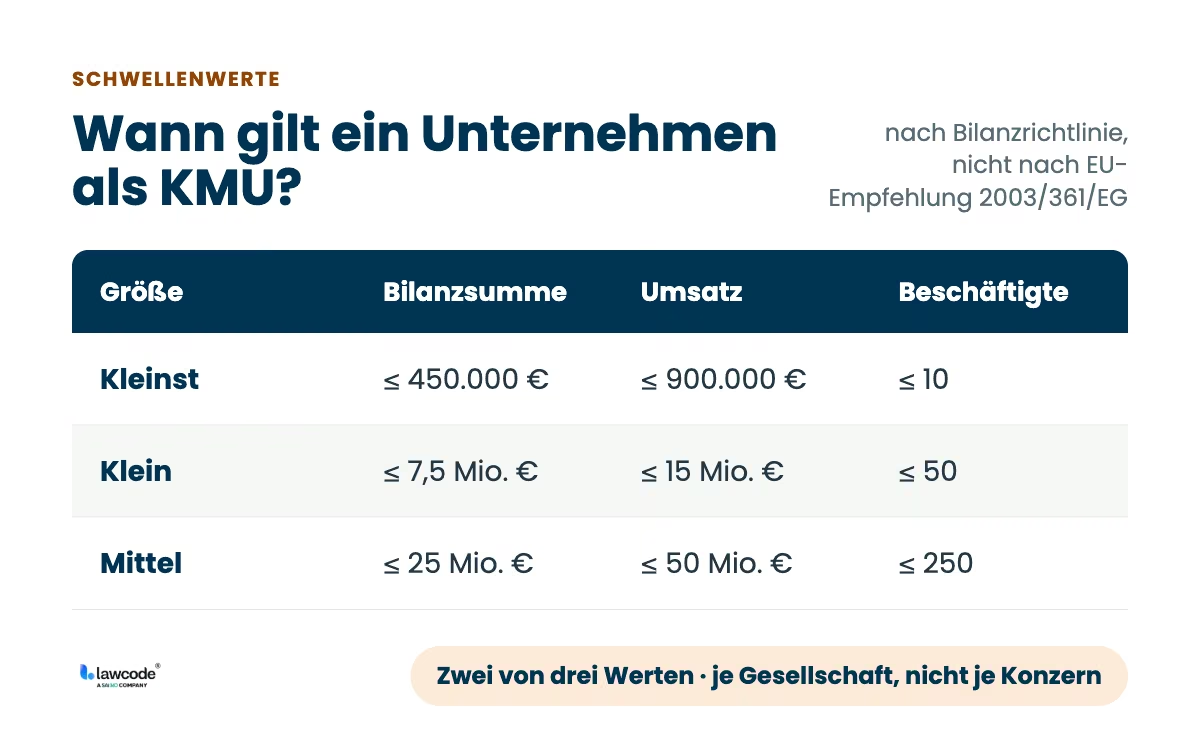
Als KMU im Sinne der EUDR gilt jede juristische Person, die an zwei aufeinanderfolgenden Bilanzstichtagen mindestens zwei von drei Schwellen nicht überschreitet: 25 Mio. € Bilanzsumme, 50 Mio. € Nettoumsatz und 250 Beschäftigte im Jahresdurchschnitt.
Für die EUDR KMU-Definition wird häufig fälschlich die KMU-Empfehlung 2003/361/EG der EU-Kommission herangezogen. Für die EUDR gilt das ausdrücklich nicht. Art. 2 Nr. 30 EUDR verweist ausdrücklich auf Art. 3 Abs. 1 bis 3 der Bilanzrichtlinie 2013/34/EU in ihrer jeweils gültigen Fassung, derzeit also mit den durch die Delegierte Richtlinie (EU) 2023/2775 angehobenen Schwellenwerten. Maßgeblich sind die Werte aus der nationalen Umsetzung, in Deutschland § 267 HGB. Die Schwellen für „kleine“ und „mittlere Gruppen“ aus Art. 3 Abs. 5 und 6 der Bilanzrichtlinie sind nicht erfasst. In Konzernen prüft deshalb jede Gesellschaft, die relevante Erzeugnisse in Verkehr bringt oder bereitstellt, ihre Größe einzeln (FAQ der Kommission, 5. Fassung).
Ein Unternehmen gilt als mittleres Unternehmen, wenn es zum Bilanzstichtag mindestens zwei der drei folgenden Werte nicht überschreitet:
- Bilanzsumme: 25 Mio. €
- Nettoumsatz: 50 Mio. €
- Durchschnittliche Beschäftigtenzahl im Geschäftsjahr: 250
In Deutschland gelten die Schwellen nach §§ 267 und 267a HGB. Ein kleines Unternehmen überschreitet höchstens eines dieser Merkmale: 7,5 Mio. € Bilanzsumme, 15 Mio. € Umsatzerlöse, 50 Arbeitnehmer. Ein Kleinstunternehmen überschreitet höchstens eines dieser Merkmale: 450.000 € Bilanzsumme, 900.000 € Umsatzerlöse, 10 Arbeitnehmer.
Wichtig: Eine Größenänderung tritt erst dann ein, wenn die Schwellen in zwei aufeinanderfolgenden Geschäftsjahren über- oder unterschritten werden. Ein einmaliges „Ausreißerjahr" verändert die Einstufung nicht.
Für die Frist gilt eine Sonderregel: Ob ein Operator den späteren Anwendungsbeginn am 30. Juni 2027 nutzen kann, hängt davon ab, ob er am 31. Dezember 2024 bereits als Kleinst- oder Kleinunternehmen niedergelassen war. Für Holz und Holzprodukte, die schon unter die EU-Holzhandelsverordnung fielen, gilt der Aufschub nicht.
Zählt bei der EUDR der Konzern oder die einzelne Gesellschaft?
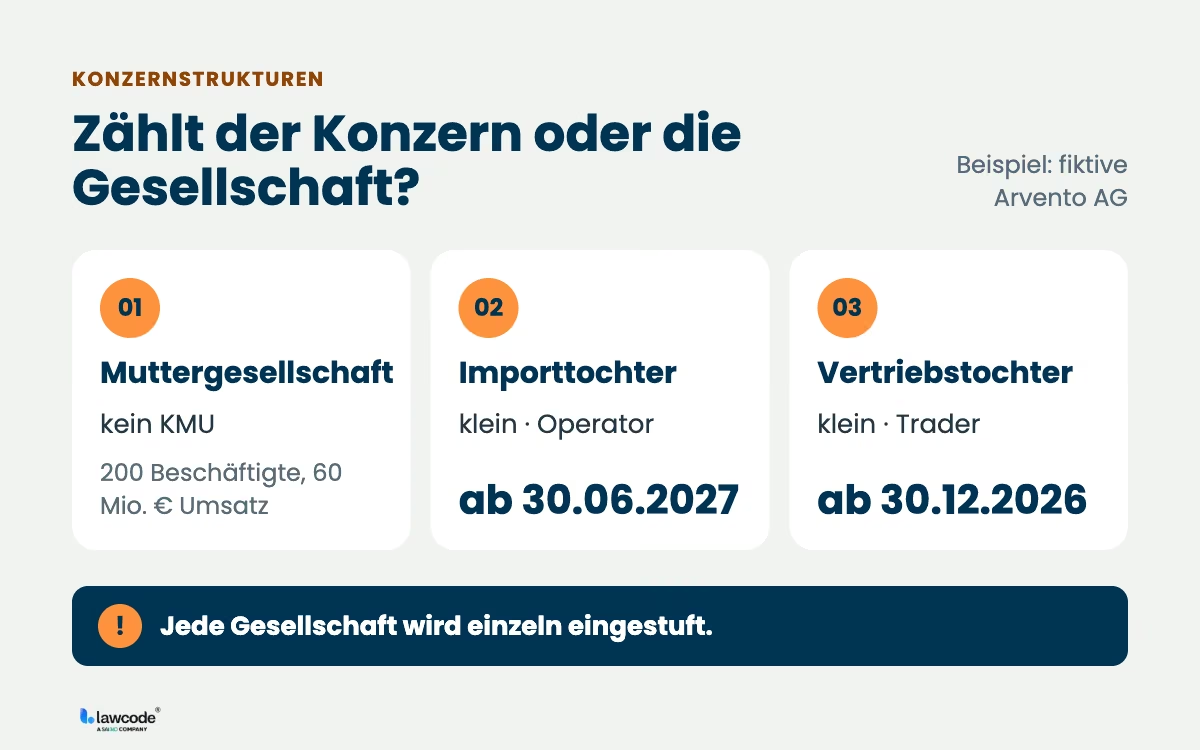
Bei der EUDR wird jede Konzerngesellschaft einzeln bewertet. Ob eine Tochter als KMU gilt, hängt allein von ihrer eigenen Bilanzsumme, ihrem Umsatz und ihrer Beschäftigtenzahl ab, nicht von den Werten der Gruppe. Damit weicht die EUDR von vielen anderen EU-Regelwerken ab, die verbundene Unternehmen zusammenrechnen. Die EU-Kommission hat das in Version 5 ihrer FAQ ausdrücklich klargestellt.
Grundprinzip: Einzelbetrachtung der juristischen Einheiten
Grundsätzlich werden nach europäischem Recht einzelne juristische Einheiten betrachtet. Eine Gesellschaft, die über eigene rechtliche Existenz und Eintragung im Handelsregister verfügt, wird demnach als eigenständig behandelt. In der Folge gilt: Die EUDR-Pflichten werden auf Ebene der jeweiligen juristischen Person ausgelöst. Für die EUDR gilt damit eine wichtige Besonderheit: Anders als bei der KMU-Empfehlung 2003/361/EG, die mit dem Konzept verbundener Unternehmen und Partnerunternehmen arbeitet, bleibt die Gruppenzugehörigkeit für die KMU-Einstufung unter der EUDR ohne Bedeutung.
Einzelbetrachtung statt Konsolidierung – die Klarstellung der EU-Kommission
Anders als bei vielen anderen EU-Regulierungen findet bei der EUDR keine konsolidierte Schwellenwertbetrachtung auf Konzernebene statt. FAQ 3.13 stellt unmissverständlich klar: Die Sorgfaltspflichten gelten für „Personen" im Sinne von Art. 2(20) EUDR – unabhängig davon, ob sie Teil einer Unternehmensgruppe sind oder nicht. Tochtergesellschaften müssen, wie jede andere juristische Person auch, anhand ihrer eigenen Bilanzsumme, ihres eigenen Nettoumsatzes und ihrer eigenen Beschäftigtenzahl prüfen, ob sie als KMU einzustufen sind. Maßgeblich ist die einzelne juristische Einheit, nicht die Gruppe als Ganzes.
Das hat eine wichtige technische Konsequenz: Jede Konzerngesellschaft, die als Operator, Nicht-KMU-Downstream-Operator oder Nicht-KMU-Trader auftritt, muss ein eigenes Konto im EU-Informationssystem führen. Das System sieht ausdrücklich keine konzernweiten Sammelkonten vor.
Auch innerhalb von Konzernlieferketten gilt: Jede juristische Einheit wird einzeln betrachtet. Bei mehreren Transaktionen innerhalb einer Gruppe kann der first downstream operator oder trader durchaus eine Schwestergesellschaft sein (FAQ 3.8).
Szenario 1: Kleine Importtochter eines großen Konzerns
Die fiktive Muttergesellschaft Arvento AG hat 200 Mitarbeiter, 60 Mio. € Umsatz und 30 Mio. € Bilanzsumme. Sie überschreitet zwei der drei Schwellen und ist damit kein KMU. Ihre deutsche Tochter importiert Rohkaffee aus Brasilien und beschäftigt 40 Mitarbeiter bei 8 Mio. € Umsatz und 4 Mio. € Bilanzsumme.
Nach FAQ 3.13 wird die Tochter isoliert betrachtet. Sie bleibt deutlich unter den Schwellen und gilt als kleines Unternehmen. Da sie den Kaffee erstmals in die EU einführt, ist sie Operator. War sie am 31. Dezember 2024 bereits als kleines Unternehmen niedergelassen, muss sie die EUDR erst ab dem 30. Juni 2027 anwenden.
Wichtig: Der KMU-Status verschiebt für sie nur den Anwendungsbeginn. Ab Juli 2027 gelten die vollen Operator-Pflichten – Registrierung, Geodaten, Risikobewertung und eine Sorgfaltserklärung pro Einfuhr. Die Erleichterungen für KMU-Händler greifen für sie nicht.
Kann die Holding die Sorgfaltserklärungen für alle Töchter einreichen?
Auch wenn jede Konzerngesellschaft ein eigenes Konto braucht, bietet die EUDR eine zentrale Lösung: Nach Art. 6 EUDR kann ein autorisierter Vertreter (mit EU-Niederlassung und schriftlichem Mandat nach Art. 2(22)) für mehrere Konzerngesellschaften DDS und SD einreichen und gemeinsam verwalten. Die rechtliche Verantwortung bleibt bei der jeweiligen Konzerngesellschaft, die operative Last lässt sich aber zentralisieren, etwa bei einer eigens eingerichteten Compliance-Funktion auf Holding-Ebene.
Szenario 2: Kleine Vertriebstochter als Händler
Eine zweite Tochter der Arvento AG kauft Gartenmöbel aus Tropenholz bei einem Importeur in den Niederlanden und verkauft sie an Baumärkte. Sie hat 25 Mitarbeiter, 6 Mio. € Umsatz und 3 Mio. € Bilanzsumme und gilt damit ebenfalls als kleines Unternehmen.
Da sie die Möbel unverändert weiterverkauft, ist sie Trader. Anders als bei der Importtochter verschiebt der KMU-Status ihren Anwendungsbeginn nicht: Sie ist ab dem 30. Dezember 2026 verpflichtet. Ihre Pflichten sind allerdings überschaubar. Sie muss sich nicht registrieren und keine Sorgfaltserklärung abgeben. Sie dokumentiert ihre Lieferanten und die Unternehmen, an die sie liefert, und bewahrt diese Angaben fünf Jahre auf. Weil sie direkt beim Importeur kauft, ist sie first downstream und erfasst zusätzlich dessen Referenznummer.
Variante: Kauft sie stattdessen bei einer Schwestergesellschaft, die importiert, ist sie auch dann first downstream (FAQ 3.8). Konzerninterne Lieferungen werden genauso behandelt wie Lieferungen zwischen fremden Unternehmen.
Sehen Sie die EUDR-Lösung live in Aktion
In nur 30 Minuten zeigen wir Ihnen, wie Ihr Team Geodaten, Risikoanalysen und Sorgfaltserklärungen künftig zentral und ohne manuellen Aufwand verwaltet.
Welche Pflichten haben KMU-Händler unter der EUDR?
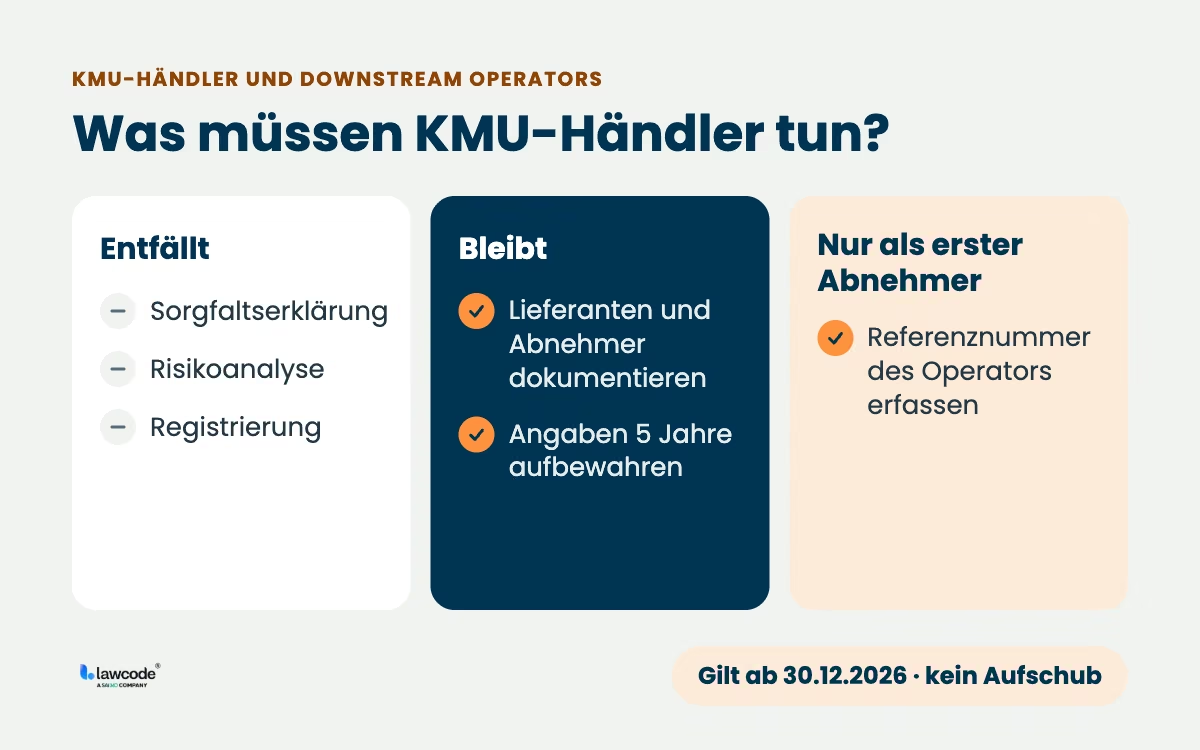
KMU-Händler und KMU-Downstream-Operators müssen ab dem 30. Dezember 2026 vor allem dokumentieren: von wem sie relevante Produkte beziehen, an wen sie liefern und – als erster Abnehmer nach dem Operator – welche Referenznummer zur Sorgfaltserklärung gehört. Eine eigene Sorgfaltserklärung, Risikoanalyse oder Registrierung ist nicht nötig. Viele kleine Unternehmen fallen in diese Rolle, weil sie Produkte verkaufen oder verarbeiten, die ein anderer Akteur bereits in die EU eingeführt hat.
Erleichterungen für KMU-Händler gemäß EUDR
Das EUDR-Regelwerk sieht für KMU-Trader und KMU-Downstream-Operators seit der Änderungsverordnung (EU) 2025/2650 mehrere Erleichterungen vor: Das EUDR-Regelwerk sieht für KMU-Trader und KMU-Downstream-Operators mehrere Erleichterungen vor: Sie müssen weder ein eigenes Due Diligence Statement (DDS) einreichen noch eine eigene Risikoanalyse durchführen. Auch von der Registrierung im EU-Informationssystem sind sie befreit. Diese Pflicht trifft nur Nicht-KMU-Downstream-Operators und Nicht-KMU-Trader (Art. 5(2) EUDR). Weitergehende Prüfpflichten entstehen erst bei substantiierten Bedenken („substantiated concerns"), und auch dann gelten sie nur für Nicht-KMU. Einen späteren Anwendungsbeginn gibt es für sie nicht: Der Aufschub auf den 30. Juni 2027 gilt nur für Operators.
Die EU-Kommission begründet diese Erleichterung damit, den Verwaltungsaufwand für kleinere Betriebe zu verringern. Dadurch sinkt der Aufwand für KMU-Händler erheblich: Sie können sich auf die wesentlichen Pflichten konzentrieren, statt die umfassenden Dokumentations- und Analysepflichten der Marktteilnehmer erfüllen zu müssen.
Wichtig ist die Abgrenzung zwischen zwei unterschiedlichen Mechanismen: Die Erleichterungen für KMU-Händler gelten für Händler, die Produkte weiterverkaufen, die bereits von einem Operator abgedeckt wurden, also weiter hinten in der Lieferkette. Die Vereinfachung für mikro- und kleine Primär-Operatoren setzt dagegen ganz am Anfang der Kette an. Hier arbeitet man statt mit einer vollständigen DDS pro Vorgang mit einer einmaligen vereinfachten Erklärung und einem Declaration Identifier.
Pflichten, die trotzdem bestehen
Auch ohne eigene Sorgfaltserklärung sind KMU-Händler nicht vollständig von der EUDR ausgenommen. Drei Pflichten bleiben bestehen:
- Lieferanten und Abnehmer dokumentieren: Für jedes relevante Produkt halten sie fest, von wem sie es bezogen und an welche Händler oder Downstream Operators sie es weitergegeben haben.
- Referenznummer erfassen, wenn sie first downstream sind: Kaufen sie direkt beim Operator, nehmen sie dessen Referenznummer entgegen und ordnen sie dem Produkt oder der Charge zu.
- Fünf Jahre aufbewahren: Alle Angaben müssen fünf Jahre verfügbar sein und der zuständigen Behörde auf Anfrage vorgelegt werden können.
Wie verwalten KMU-Händler Referenznummern in der Praxis?
Die Referenznummer verweist auf die Sorgfaltserklärung, die der Operator im EU-Informationssystem eingereicht hat. Für KMU-Händler ist sie nur dann relevant, wenn sie der erste Abnehmer nach dem Operator sind. In diesem Fall muss die Nummer der jeweiligen Lieferung oder Charge eindeutig zugeordnet und revisionssicher archiviert sein. Weiter hinten in der Lieferkette genügen die Angaben zu Lieferanten und Abnehmern.
Unternehmen können ihre bestehenden Systeme, etwa ERP, Warenwirtschaft oder Compliance-Software, so anpassen, dass Referenznummern automatisch erfasst und gespeichert werden. Wichtig ist eine lückenlose Zuordnung: Eine Referenznummer, die keinem Wareneingang mehr zugeordnet werden kann, ist bei einer behördlichen Kontrolle kein Nachweis mehr.
Wer kontrolliert die EUDR in Deutschland und welche Sanktionen drohen?
Zuständige Behörde für Importeure, Händler und verarbeitende Unternehmen ist die Bundesanstalt für Landwirtschaft und Ernährung (BLE). Die Landesbehörden überwachen nur die Primärerzeugung in Deutschland. Geregelt ist das im deutschen Durchführungsgesetz zur EUDR, das der Bundestag am 12. November 2026 beschlossen hat.
Die EUDR selbst schreibt den Mitgliedstaaten vor, für juristische Personen Geldbußen von mindestens 4 % des EU-weiten Jahresumsatzes als Höchstbetrag vorzusehen. Dazu kommen die Einziehung der betroffenen Produkte, ein vorübergehender Ausschluss von öffentlichen Aufträgen und ein Verbot, relevante Produkte in Verkehr zu bringen. Das deutsche Gesetz regelt Zuständigkeiten, Kontrollen und Sanktionen; die Pflichten selbst ergeben sich unmittelbar aus der Verordnung und gelten auch dann, wenn das Gesetz bis zum 30. Dezember 2026 noch nicht verkündet sein sollte.
Für Konzerne bedeutet das: Kontrolliert und sanktioniert wird die einzelne Gesellschaft, die ihre Pflichten verletzt hat – nicht der Konzern als Ganzes.
Was sollten Konzerne und KMU jetzt konkret tun?
Klärung der Rollenverteilung innerhalb von Unternehmensgruppen
Innerhalb von Konzernen muss klar sein, wer Marktteilnehmer und wer Händler ist: Wer importiert erstmalig in die EU, wer vertreibt weiter? Für jedes Unternehmen der Gruppe ist diese Rolle zu dokumentieren.
Bei verbundenen Unternehmen empfiehlt sich eine zentrale Funktion (z. B. Compliance-Beauftragter), die die Zuordnung überwacht und konzernweit für Konsistenz sorgt. Die Sorgfaltspflicht bleibt rechtlich bei der jeweiligen Gesellschaft. Die operative Umsetzung lässt sich aber bündeln: Ein autorisierter Vertreter nach Art. 6 EUDR, etwa eine Compliance-Funktion auf Holding-Ebene, kann die Sorgfaltserklärungen für mehrere Konzerngesellschaften einreichen.
Einheitliche Bewertung innerhalb der Gruppe
Die KMU-Einstufung und die Schwellenwerte sollten jährlich geprüft und dokumentiert werden, am besten zusammen mit der Rechts- und Compliance-Abteilung, etwa im Rahmen des Jahresabschlusses. Ändert sich die Unternehmensstruktur, zum Beispiel durch neue Beteiligungen oder Neugründungen, muss das berücksichtigt werden. Diese Dokumentation ist wichtig, weil sie im Prüfungsfall als Nachweis dient. Dokumentieren Sie dabei auch, ob eine Gesellschaft am 31. Dezember 2024 bereits als Kleinst- oder Kleinunternehmen niedergelassen war, denn davon hängt der Anwendungsbeginn für kleine Operators ab.
Für KMU-Händler: Effizientes System zur Verwaltung von Referenznummern
Für die Verwaltung eignen sich bestehende ERP-Systeme oder spezialisierte Compliance-Software. Das EUDR-Modul von lawcode bildet dafür beispielsweise die Rollenzuordnung je Gesellschaft, die Erfassung eingehender Referenznummern und die fünfjährige Archivierung ab.
Wer als first downstream Referenznummern erhält, sollte sie als Feld im Wareneingang hinterlegen und der jeweiligen Lieferung zuordnen. Für alle übrigen Lieferungen genügt es, Lieferanten und Abnehmer je Produkt nachvollziehbar zu dokumentieren. Klar geregelt sein sollte auch, wie die Nummer weitergegeben und sicher archiviert wird. Mitarbeiter in Handel, Einkauf und Vertrieb sollten wissen, warum die Nummer wichtig ist. So sinkt das Risiko von Beanstandungen durch Behörden, und alle Transaktionen sind rechtlich abgesichert.
To Do:
- Klären Sie für jede Gesellschaft der Gruppe, ob sie als Operator, Downstream Operator oder Trader agiert, und dokumentieren Sie die Rollenzuordnung je Produktgruppe.
- Prüfen Sie die Größe jeder Gesellschaft nach Bilanzrichtlinie und HGB und halten Sie fest, ob sie am 31. Dezember 2024 bereits als Kleinst- oder Kleinunternehmen niedergelassen war.
- Gleichen Sie Ihr Produktportfolio mit dem neuen Anhang I ab, der seit dem 18. September 2026 gilt.
- Registrieren Sie alle Operators und Nicht-KMU-Händler rechtzeitig vor dem 30. Dezember 2026 im EU-Informationssystem; prüfen Sie, ob ein autorisierter Vertreter die Einreichungen bündeln soll.
- Richten Sie für KMU-Händler einen Prozess ein, der Lieferanten, Abnehmer und – als first downstream – Referenznummern erfasst und fünf Jahre archiviert.
Fazit
Die EUDR prüft Größe und Pflichten für jede juristische Person einzeln. Eine kleine Tochter kann deshalb als KMU gelten, auch wenn ihre Mutter ein Großkonzern ist. Was das bedeutet, hängt von ihrer Rolle ab: Kleine Operators erhalten Aufschub bis Juni 2027, müssen dann aber die volle Sorgfaltspflicht erfüllen. KMU-Händler sind ab Dezember 2026 verpflichtet, haben aber vor allem Dokumentationspflichten.
Für Unternehmensgruppen heißt das: Rollen je Gesellschaft festlegen, Größe jährlich prüfen und die Einreichung über einen autorisierten Vertreter bündeln, wo es sinnvoll ist. Wer diese drei Punkte vor dem 30. Dezember 2026 geklärt hat, hat die Grundlage für eine belastbare EUDR-Compliance gelegt.
Häufige Fragen
Sobald ein Unternehmen, gemeinsam mit seinen verbundenen Gesellschaften, die Schwellenwerte im Sinne der Empfehlung 2003/361/EG überschreitet, verliert es den Status als KMU für die EUDR. Dies bedeutet: Es muss als Händler vollumfänglich die Sorgfaltspflichten und ggf. Risikoanalysen selbst durchführen und kann nicht mehr von den Erleichterungen profitieren.
Ja, bei der Bewertung der KMU-Schwellenwerte sind auch ausländische Gesellschaften, sofern sie verbundene Unternehmen im EU-rechtlichen Sinne sind, gemeinsam mit der in der EU ansässigen Tochter zu betrachten. Es werden stets die konsolidierten Werte des gesamten Verbunds herangezogen.
Mit einem guten System zur Sammlung, Verwaltung und Archivierung der EUDR-Referenznummern können KMU-Händler bei Behördenprüfungen jederzeit nachweisen, auf welcher Sorgfaltserklärung ihre Produkte beruhen. Das beugt Sanktionen vor und macht die Nachweispflicht deutlich einfacher.
Die EUDR selbst sieht keine Übergangsfristen vor: Die Anforderungen treten aufgrund mehrerer Verschiebungen der EUDR ab dem 30. Dezember 2026 in Kraft. Unternehmen sollten also frühzeitig ihre Strukturen prüfen und erforderliche Anpassungen vornehmen, um ab diesem Stichtag rechtskonform zu agieren.
Die Behörden der EU-Mitgliedstaaten überwachen und setzen die EUDR durch. Sie dürfen Prüfungen, Stichproben und Inspektionen durchführen und von Unternehmen vollständige Unterlagen verlangen, zum Beispiel Sorgfaltserklärungen, Referenznummern und weitere Nachweise. Bei Verstößen drohen Bußgelder oder andere Strafen.
Für EUDR kleine Unternehmen gelten erleichterte Pflichten. Als KMU gilt, wer nach Bilanzrichtlinie 2013/34/EU mindestens zwei der drei Schwellen nicht überschreitet: 25 Mio. € Bilanzsumme, 50 Mio. € Nettoumsatz, 250 Beschäftigte. KMU-Händler müssen keine eigene Sorgfaltserklärung abgeben, sondern nur die Referenznummer des Marktteilnehmers dokumentieren und archivieren. Für kleine Unternehmen beginnt die EUDR-Pflicht erst am 30. Juni 2027 – vorausgesetzt, sie waren bereits zum 31.12.2024 als klein oder Kleinst eingestuft.
Karim Boukaouche
LinkedInESG-Compliance Experte · lawcode GmbH
Karim Boukaouche berät Unternehmen bei der Umsetzung der EU-Entwaldungsverordnung (EUDR) und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.