EN

Wichtige Fakten
- Welche Kautschuk-Produkte sind von der EUDR betroffen?
- Erfasst sind Naturkautschuk (ex 4001) und die in Anhang I gelisteten Folgeprodukte, etwa Kautschukmischungen, Platten und Profile, neue Reifen, Luftschläuche und Handschuhe – jeweils nur, soweit sie Naturkautschuk enthalten. Seit dem 18. September 2026 sind Förderbänder (4010) und sonstige Waren aus Weichkautschuk (4016) nicht mehr erfasst. Synthetischer Kautschuk fällt nie unter die EUDR.
- Wie wird zwischen Natur- und synthetischem Kautschuk unterschieden?
- Naturkautschuk im Sinne der EUDR stammt ausschließlich aus dem Kautschukbaum Hevea brasiliensis; Balata, Guttapercha, Guayule und Chicle sind nicht erfasst. Synthetischer Kautschuk wird petrochemisch hergestellt und fällt nicht unter die Verordnung.
- Gibt es eine Bagatellgrenze für Naturkautschuk im Produkt?
- Nein. Es gibt keine Mengen- oder Wertschwelle. Enthält ein in Anhang I gelistetes Produkt Naturkautschuk, gilt die Sorgfaltspflicht – auch bei geringem Anteil. Sie bezieht sich aber nur auf den Naturkautschukanteil, nicht auf synthetische Bestandteile.
- Wie können Unternehmen die Kautschuk-Klassifizierung richtig vornehmen?
- Zur korrekten Einstufung sollten TARIC, das EZT-Online-System sowie interne Produktdaten wie technische Datenblätter und Lieferantenauskünfte genutzt werden.
- Warum ist die Zolltarifnummer so wichtig?
- Die Zolltarifnummer entscheidet, ob ein Produkt in Anhang I steht und damit unter die EUDR fällt. Bei der Einfuhr muss die Referenznummer der Sorgfaltserklärung in der Zollanmeldung angegeben werden. Eine falsche Einreihung kann zu Verzögerungen bei der Abfertigung und zu Sanktionen führen.
- Was sollten Unternehmen jetzt konkret tun?
- Prüfen Sie Ihr gesamtes Produktportfolio auf Kautschukbestandteile, ermitteln Sie die zutreffenden HS-Codes und führen Sie klare Prozesse zur Nachweisführung ein.
Executive Summary
Naturkautschuk fällt unter die EU-Verordnung zur entwaldungsfreien Lieferkette (EUDR). Das bedeutet: Unternehmen entlang der gesamten Kautschuk-Lieferkette müssen umfangreiche Sorgfaltspflichten erfüllen. Der wichtigste Schritt dabei ist die richtige EUDR-Klassifizierung nach Zolltarif. Die Regel: Erfasst sind nur Produkte, deren Zolltarifnummer in Anhang I steht und die Naturkautschuk aus Hevea brasiliensis enthalten. Synthetischer Kautschuk ist ausgenommen.
Was bedeutet das für Unternehmen? Eine Bagatellgrenze gibt es nicht: Enthält ein gelistetes Produkt Naturkautschuk, greift die Sorgfaltspflicht, auch bei geringem Anteil. Bei Mischprodukten wie Reifen gilt sie nur für den Naturkautschukanteil. Seit dem 18. September 2026 sind zudem Förderbänder, Treibriemen und sonstige Waren aus Weichkautschuk wie Dichtungen aus Anhang I gestrichen.
Wer ist betroffen? Importeure von Naturkautschuk sowie Hersteller und Händler gelisteter Folgeprodukte, vor allem in der Reifenindustrie, bei Kautschukmischungen, technischen Platten und Profilen sowie Schutz- und Medizinhandschuhen. (Bauindustrie raus: typische Bauteile wie Dichtungen fielen unter das gestrichene 4016.) Unternehmen sollten jetzt handeln: geeignete Tools wie TARIC oder EZT-Online nutzen, interne Prozesse für Tarifierung und Nachweisführung aufbauen und frühzeitig mit Zollbehörden oder spezialisierten Beratern zusammenarbeiten. Die korrekte Klassifizierung ist die Grundlage für eine rechtssichere Umsetzung der EUDR. Sie vermeidet Compliance-Risiken, macht Lieferketten transparent und sichert langfristig den Zugang zum EU-Markt.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Warum fällt Naturkautschuk unter die EUDR?
Hintergrund: Erweiterung der EUDR-Rohstoffliste
Die EUDR ist Teil des Green Deal der Europäischen Union und markiert einen Paradigmenwechsel für Unternehmen entlang globaler Lieferketten. Ihre Kernanforderung: Nur noch entwaldungsfreie Rohstoffe und Erzeugnisse, sowie Produkte und deren Folgeprodukte dürfen künftig in die EU eingeführt bzw. innerhalb der Union auf den Markt gebracht werden. So soll Waldschädigung und Entwaldung eingedämmt werden.
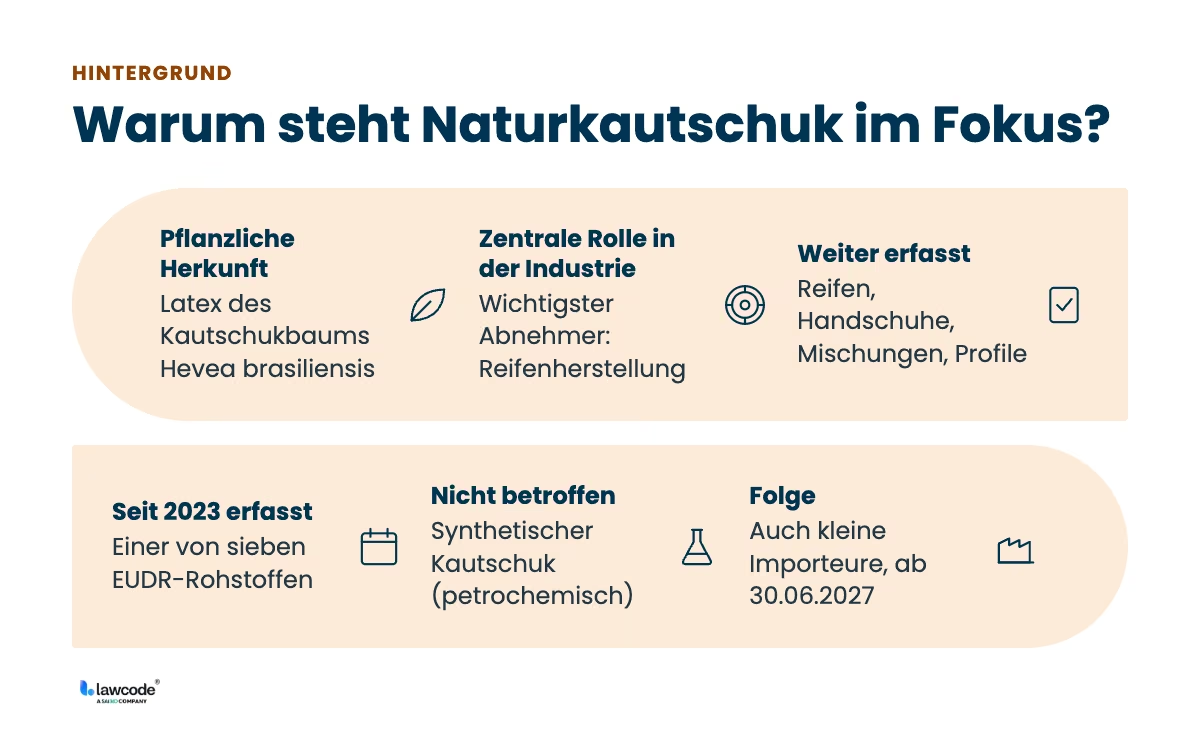
Palmöl, Soja, Holz, Kaffee, Kakao und Rinderderivate standen bereits auf der Liste regulierter Rohstoffe. Kautschuk gehört zu den sieben Rohstoffen, die die Verordnung (EU) 2023/1115 vom 31. Mai 2023 von Beginn an erfasst – neben Rindern, Kakao, Kaffee, Ölpalme, Soja und Holz. Die Verordnung ist am 29. Juni 2023 in Kraft getreten.
Der Grund dafür: Studien von Umweltorganisationen zeigen, dass der weltweite Anbau von Hevea-Bäumen maßgeblich zur Entwaldung in Südostasien und Teilen Afrikas beiträgt. Auf diese Erkenntnisse reagiert die EU mit der Erweiterung.
Alle Grundlagen zur europäischen Entwaldungsverordnung finden Sie hier.
Laut FAO-Statistiken (2020) wurden weltweit über 14 Millionen Hektar Fläche für Naturkautschuk genutzt. Das hat Folgen: für die Biodiversität, für lokale Communities und für das Weltklima. Die Aufnahme von Naturkautschuk in die EUDR ist deshalb ein wichtiger Schritt, hin zu nachhaltigeren und transparenteren Lieferketten.
Warum gerade Naturkautschuk relevant ist
Naturkautschuk spielt eine wichtige Rolle in globalen Lieferketten. Über 70 % der weltweiten Produktion werden für die Herstellung von Fahrzeugreifen verwendet. Aber auch viele andere Branchen, wie die Medizin-, Bau- oder Elektronikindustrie, nutzen Gummi aus Hevea-Latex für ihre Produkte.
Synthetischer Kautschuk wird meist petrochemisch hergestellt und fällt derzeit nicht unter die EUDR. Bei Naturkautschuk ist das anders: Wegen seines pflanzlichen Ursprungs und der möglichen Entwaldungseffekte steht er besonders im Fokus der Gesetzgebung, deshalb ist er in der EUDR erfasst.
Der globale Handel mit diesem Rohstoff ist riesig. Deshalb betrifft die Verordnung auch kleine Importeure, für sie gelten die Pflichten ab dem 30. Juni 2027. Verarbeiter, die Naturkautschuk innerhalb der EU einkaufen, haben als nachgelagerte Marktteilnehmer deutlich schmalere Pflichten (siehe neuer Abschnitt zu Rollen).
Welche Unternehmen sind bei Kautschuk von der EUDR betroffen?
Wer betroffen ist: von Rohstoffimporteuren bis zu Verarbeitern
Die EUDR gilt für Unternehmen, die in Anhang I gelistete Erzeugnisse mit Naturkautschuk in der EU in Verkehr bringen, auf dem Markt bereitstellen oder aus der EU ausführen.
Betroffen sind dabei viele: multinationale Reifenhersteller ebenso wie spezialisierte Betriebe, die zum Beispiel etwa Hersteller von Kautschukmischungen, technischen Platten und Profilen oder Schutz- und Medizinhandschuhen. Förderbänder sind seit 18.09.2026 gestrichen; Schuhe stehen nach unserem Stand nicht in Anhang I (vor Veröffentlichung in der konsolidierten Fassung prüfen).
Wichtig zu wissen: Wer ein bereits in der EU in Verkehr gebrachtes Erzeugnis so verarbeitet, dass sich die Zolltarifnummer ändert – etwa Naturkautschuk zu einer Mischung –, wird zum nachgelagerten Marktteilnehmer. Wer es unverändert weiterverkauft, ist Händler. (FAQ 3.1.1)
Viele Produkte enthalten eine Mischung aus Natur- und synthetischem Kautschuk. Für jede einzelne Warenposition müssen Unternehmen deshalb prüfen: Welchen Ursprung hat der enthaltene Kautschuk, und wie hoch ist sein Anteil? Das bedeutet erheblichen Aufwand bei der Produktdokumentation, der Sorgfaltserklärung, der Geolokalisierung, der Rückverfolgbarkeit der Lieferkette und im Austausch mit Zulieferern aus Drittstaaten.
Relevanz der korrekten Klassifizierung für Compliance und Zoll
Ob ein Produkt als Naturkautschuk, Mischung oder synthetischer Kautschuk gilt, hat weitreichende rechtliche Folgen. Bei der Zollabfertigung müssen die korrekten HS-Codes (Harmonisiertes System zur Zolltarifierung) verwendet werden. Die Regel: Erfasst ist ein Erzeugnis nur, wenn seine Zolltarifnummer in Anhang I steht und es Naturkautschuk enthält.
Falsche oder ungenaue Deklarationen können nicht nur zu Verzögerungen bei der Einfuhr und der Zollabwicklung führen, sondern im Extremfall auch zu Bußgeldern, Beschlagnahmungen oder Imageschäden infolge von Verstößen gegen die EUDR. Nicht zu unterschätzen ist zudem, dass Zoll- und Complianceabteilungen eng zusammenarbeiten müssen, um im Rahmen der EUDR eine lückenlose Nachweisführung sicherzustellen. Gerade die erstmalige Implementierung verlangt klare Prozesse und Entscheidungsleitlinien für die Klassifizierung. Bei der Einfuhr wird die Referenznummer der Sorgfaltserklärung in der Zollanmeldung angegeben. Zu Sanktionen auf den neuen Abschnitt verweisen.
Was hat sich durch die Delegierte Verordnung (EU) 2026/2102 geändert?
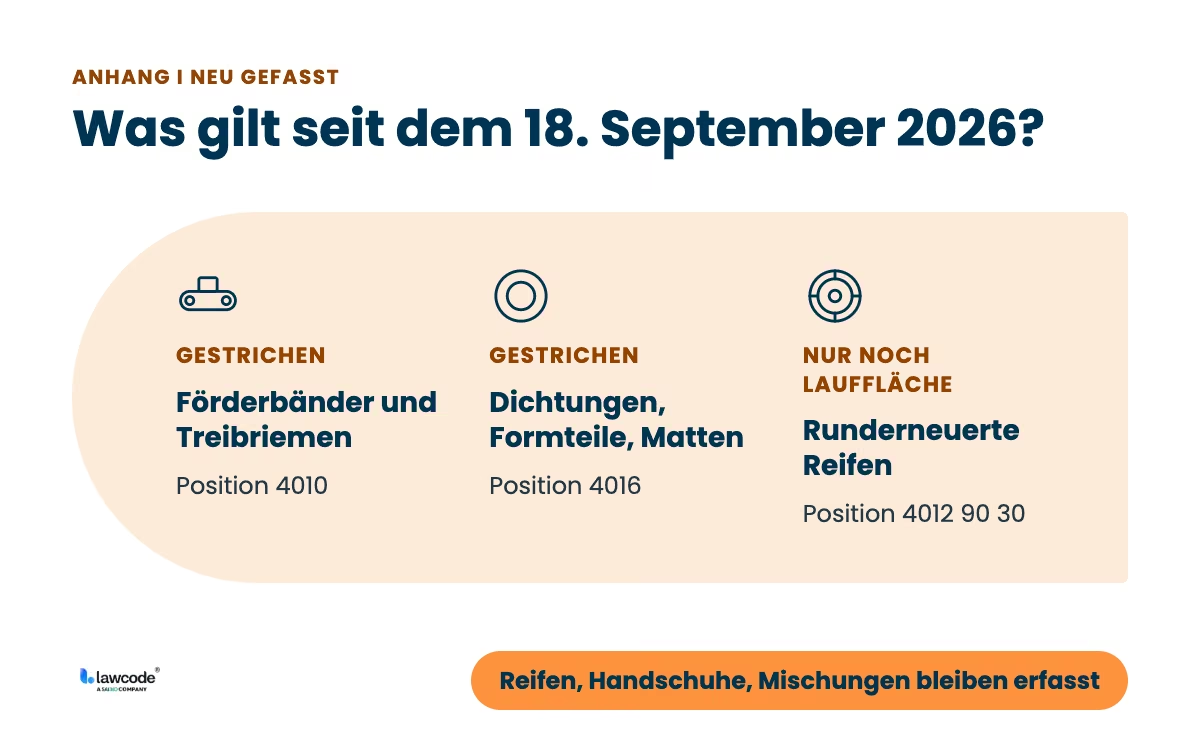
Die Kommission hat die Delegierte Verordnung (EU) 2026/2102 am 13. Juli 2026 erlassen. Sie wurde am 17. September 2026 im Amtsblatt veröffentlicht und ist am 18. September 2026 in Kraft getreten. Für Kautschuk bringt sie folgende Änderungen:
- Gestrichen: Förderbänder und Treibriemen (ex 4010) sowie sonstige Waren aus Weichkautschuk (ex 4016), etwa Dichtungen, Formteile und Matten. Begründung der Kommission: Diese Waren enthalten nur geringe Mengen Naturkautschuk.
- Runderneuerte Reifen: Der Eintrag ex 4012 wird durch ex 4012 90 30 ersetzt. Erfasst ist nur noch die neue Lauffläche; die Karkasse als Altreifen nicht. Ziel ist die Förderung der Kreislaufwirtschaft.
- Arten-Abgrenzung (Anmerkung 3 zu Anhang I): Erfasst ist nur Kautschuk von Hevea brasiliensis. Balata, Guttapercha, Guayule, Chicle und synthetischer Kautschuk fallen nicht unter die Verordnung.
- „ex“-Kennzeichnung: Auch 4001 erhält ein „ex“. Die Einträge erfassen Erzeugnisse nur, soweit sie unter Verwendung von Naturkautschuk hergestellt wurden.
- Gebrauchte Erzeugnisse: Bei ex 4008, ex 4015 und ex 4017 sind gebrauchte und Second-Hand-Erzeugnisse ausgenommen.
- Muster und Prüfware: Warenmuster von geringem Wert sowie Erzeugnisse, die bei Untersuchungen oder Tests verbraucht werden, fallen nicht unter die EUDR.
Unternehmen sollten ihre HS-Code-Mappings an den neuen Anhang I anpassen und gestrichene Positionen dokumentiert aus dem EUDR-Scope nehmen.
EUDR-Sorgfaltspflichten strukturiert umsetzen
Das EUDR-Modul von lawcode bündelt Geodatenerfassung, Risikoanalyse und Sorgfaltserklärung und dokumentiert jeden Schritt revisionssicher.
Was unterscheidet Natur- und synthetischen Kautschuk unter der EUDR?
Herkunft und Herstellung im Vergleich
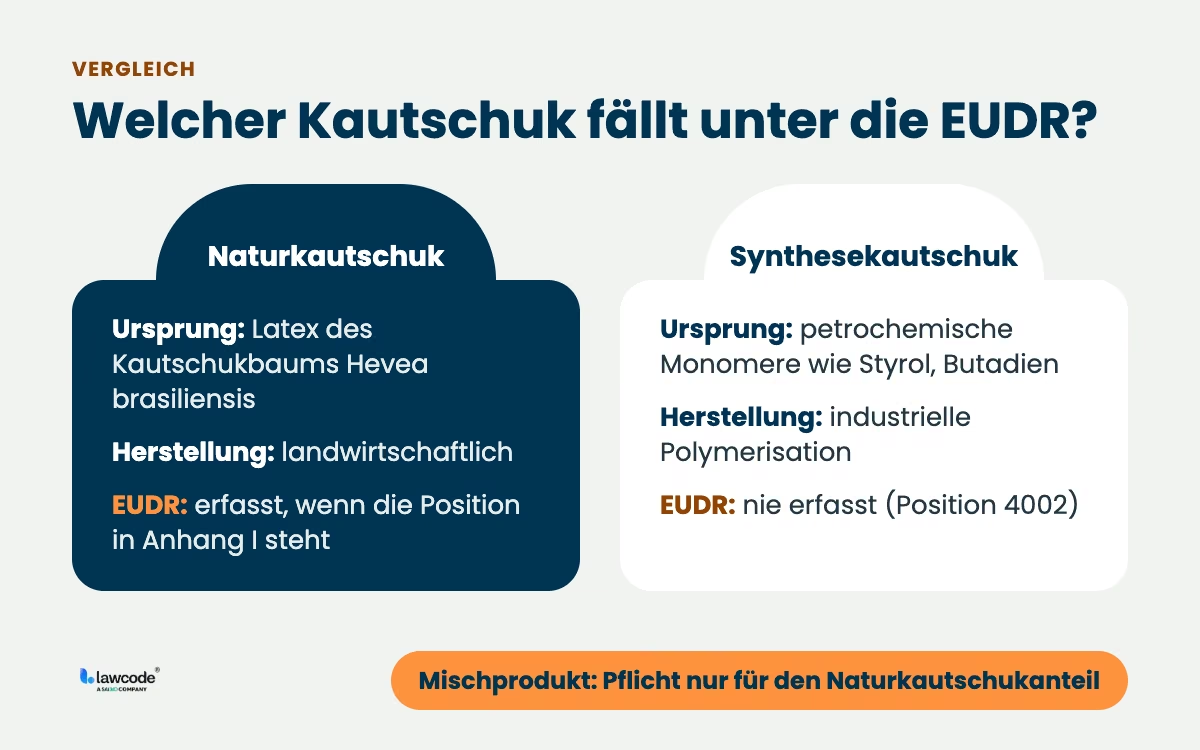
Naturkautschuk wird zu über 90 % aus dem Milchsaft (Latex) des Hevea brasiliensis-Baums gewonnen. Die Hauptanbaugebiete liegen in Südostasien, insbesondere Länder wie Thailand, Indonesien und Vietnam dominieren mit etwa 70 % der Weltproduktion. Nach dem Anritzen der Rinde wird der Latex gesammelt, durch Gerinnung konzentriert und anschließend zu sogenannten Rohkautschukblöcken oder -platten verarbeitet. Die Förderung dieses Kautschuks ist eine klassische landwirtschaftliche Primärproduktion, grob vergleichbar mit Kaffee oder Kakao. Diese Hevea-Bindung ist nicht nur biologisch-praktisch, sondern auch rechtlich verankert: Die Delegierte Verordnung (EU) 2026/2102 stellt klar, dass Kautschukprodukte aus anderen Spezies nicht in den EUDR-Scope fallen.
Synthetischer Kautschuk dagegen ist ein industriell hergestelltes Polymerprodukt. Als Ausgangsstoffe dienen petrochemische Monomere wie Styrol, Butadien, Isopren oder Acrylnitril. Sie werden in Raffinerien polymerisiert, vor allem in Europa, Nordamerika und China.
Bekannte Typen sind zum Beispiel Styrol-Butadien-Kautschuk (SBR), Butylkautschuk oder Ethylen-Propylen-Kautschuk (EPDM). Der wichtigste Unterschied zu Naturkautschuk: Die Herstellung hängt nicht von Agrarflächen ab, sondern von industrieller Wertschöpfung und chemischen Verfahren.
Naturkautschuk vs. synthetischer Kautschuk:
Ursprung: pflanzlich (Hevea brasiliensis) vs. petrochemisch (Monomere wie Styrol, Butadien)
Herstellung: landwirtschaftliche Primärproduktion vs. industrielle Polymerisation
Hauptregionen: Südostasien (Thailand, Indonesien, Vietnam) vs. Europa, Nordamerika, China
EUDR-Relevanz: erfasst (ex 4001 und gelistete Folgeprodukte, soweit Naturkautschuk enthalten) vs. nie erfasst.
Definitionen im zollrechtlichen Kontext
Zollrechtlich muss zwischen Natur- und synthetischem Kautschuk strikt abgegrenzt werden.
Gemäß EU-Zolltarif und einschlägigen EU-Verordnungen gilt Folgendes:
- Naturkautschuk ist Rohgummi, das durch Koagulation von Hevea-Latex oder verwandter Pflanzenmilch entsteht, egal ob in fester oder flüssiger Form. Wichtig dabei: Der Delegierte Rechtsakt stellt klar, dass nur Produkte aus der Hevea brasiliensis zum Kautschuk-Scope zählen. Andere Pflanzenarten sind ausgeschlossen. Damit knüpft die EUDR rechtlich verbindlich an eine Herkunftsdefinition an, die in der Praxis ohnehin schon gilt.
- Synthetischer Kautschuk umfasst dagegen alle künstlich polymerisierten Elastomere, deren Hauptbestandteile national und international explizit in die Zolltarifnummer 4002 subsumiert sind.
Für die Einordnung und EUDR-Klassifizierung zählen zwei Dinge: das Herstellungsverfahren und die chemische Zusammensetzung.
Wichtig ist die Unterscheidung zweier Fragen.
- Erstens: Welche Zolltarifnummer hat das Erzeugnis? Das bestimmen die Allgemeinen Vorschriften für die Auslegung der Kombinierten Nomenklatur.
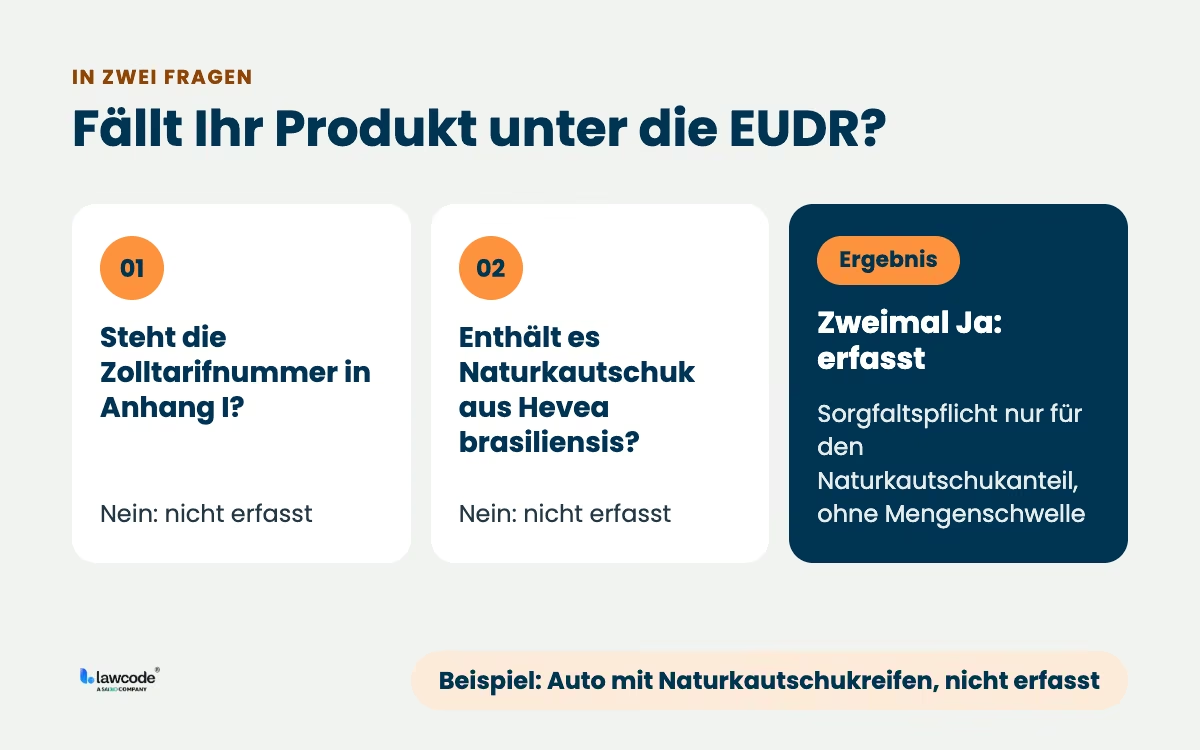
- Zweitens: Fällt es unter die EUDR? Das ist der Fall, wenn die Nummer in Anhang I steht und das Erzeugnis Naturkautschuk enthält. Bei Mischprodukten wie Reifen gilt die Sorgfaltspflicht dann nur für den Naturkautschukanteil – unabhängig davon, wie hoch er ist. (FAQ 2.2, 2.3)
Relevante HS-Codes laut Zolltarif
Für die Einreihung in den Zolltarif und die EUDR Kautschuk-Klassifizierung sind zwei HS-Codes zentral:
- HS-Code 4001: EUDR-relevant ist davon nur Naturkautschuk aus Hevea brasiliensis; Balata, Guttapercha, Guayule und Chicle sind trotz gleicher Position ausgenommen.
- HS-Code 4002: darunter fällt synthetischer Kautschuk, einschließlich der „chemisch modifizierten“ Produkte. Dies betrifft sämtliche petrochemisch erzeugten Gummisorten.
Im Rahmen der EUDR-Prüfung und im internationalen Warenverkehr ist die Einhaltung dieser HS-Codes besonders kritisch: Für die EUDR ist 4001 nur der Ausgangspunkt. Anhang I erfasst entlang der Verarbeitungskette weitere Positionen. Waren unter 4002 sind nie erfasst. Dies hat Konsequenzen sowohl für die Zollanmeldung als auch die nachfolgende Compliance-Prüfung. Unternehmen sollten bestehende Warendatenbanken, Artikelstammdaten und Lieferantenerklärungen auf Richtigkeit und Aktualität zur Zolltarifierung prüfen.
Klarstellung durch den Delegierten Rechtsakt 2026: Mehrere bisher pauschal gelistete HS-Codes für Kautschuk- und Ölpalmen-Produkte werden mit dem Präfix „ex" versehen. Diese rechtliche Präzisierung stellt klar, dass ausschließlich Produkte erfasst sind, die tatsächlich aus dem relevanten Rohstoff, also aus Naturkautschuk, hergestellt wurden.
Erfasst (sofern Naturkautschuk aus Hevea brasiliensis enthalten):
- ex 4001 – Naturkautschuk in Primärformen, Platten, Blättern, Streifen
- ex 4005 – Kautschukmischungen, nicht vulkanisiert
- ex 4006 – andere Formen und Waren aus nicht vulkanisiertem Kautschuk
- ex 4007 – Fäden und Schnüre aus vulkanisiertem Kautschuk
- ex 4008 – Platten, Blätter, Streifen, Stäbe, Profile aus Weichkautschuk (ohne gebrauchte Erzeugnisse)
- ex 4011 – neue Luftreifen
- ex 4012 90 30 – Laufstreifen zum Runderneuern
- ex 4013 – Luftschläuche
- ex 4015 – Bekleidung und Zubehör, inkl. Handschuhe (ohne gebrauchte Erzeugnisse)
- ex 4017 – Hartkautschuk und Waren daraus (ohne gebrauchte Erzeugnisse und Abfälle)
Seit 18. September 2026 gestrichen:
- ex 4010 – Förderbänder und Treibriemen
- ex 4016 – sonstige Waren aus Weichkautschuk, z. B. Dichtungen, Formteile, Matten
- ex 4012 (übrige) – runderneuerte und gebrauchte Reifen
Nie erfasst:
- 4002, 4003, 4004 – Synthesekautschuk, Regenerat, Abfälle
- 4009, 4014 – Schläuche und Rohre; Hygiene- und Medizinartikel
- 6401–6405, Kapitel 87 – Schuhe; Fahrzeuge
Welche Kautschukarten sind von der EUDR betroffen?
Naturkautschuk im Anwendungsbereich der EUDR
Naturkautschuk ist explizit im Anhang I der Verordnung gelistet und unterliegt damit den Anforderungen der EUDR. Das bedeutet: Für alle in Anhang I gelisteten Erzeugnisse, die Naturkautschuk enthalten und für daraus gefertigte Erzeugnisse mit Kautschuk als Hauptbestandteil, müssen umfassende Sorgfaltspflichten erfüllt werden. Dazu gehören lückenlose Daten zu Lieferkette, Anbaugebiet und Erntejahr, satellitengestützte Nachweise zur Entwaldungsfreiheit sowie Informationen zu Produzenten und Zwischenhändlern.
Konkret heißt das: Wer Naturkautschuk oder gelistete Folgeprodukte importiert, muss vor der Überlassung zum freien Verkehr eine Sorgfaltserklärung im EU-Informationssystem abgeben und deren Referenznummer in der Zollanmeldung angeben. Die Unterlagen sind fünf Jahre aufzubewahren und der zuständigen Behörde – in Deutschland der BLE – auf Verlangen vorzulegen.
Auch Unternehmen weiter unten in der Kette sind betroffen, allerdings mit schmaleren Pflichten: Wer in der EU gekaufte Ware zu einem anderen gelisteten Erzeugnis verarbeitet, etwa Kautschukmischung zu Reifen, ist nachgelagerter Marktteilnehmer und muss vor allem Lieferanten- und Abnehmerdaten aufbewahren.
Ist Kautschuk synthetisch, bleibt er außen vor – warum?
Im Gegensatz zum pflanzlichen Naturkautschuk ist synthetischer Kautschuk rein petrochemischen Ursprungs. Die EUDR stuft ihn deshalb als "nicht entwaldungsrelevant" ein, seine Herstellung braucht keine landwirtschaftliche Fläche und keine Rodung von Waldflächen.
Die Folge: Für Import und Inverkehrbringen von synthetischem Kautschuk gibt es derzeit keine besonderen EUDR-Vorgaben zur Rückverfolgbarkeit oder zum Nachhaltigkeitsnachweis, egal ob als Rohstoff, Halbzeug oder Fertigware.
Diese Abgrenzung kann in der Praxis zu Wettbewerbsverschiebungen führen, entspricht aber dem Ziel der EUDR: der Verringerung importierter Entwaldung auf EU-Ebene. Erst wenn ein Erzeugnis überhaupt keinen Naturkautschuk enthält, entfällt die Pflicht. Das sollte durch eine Lieferantenerklärung belegt sein.
Typische Praxisbeispiele zur Einordnung
In der Praxis gibt es viele Herausforderungen. Bei einfachen Produkten wie Haushaltshandschuhen lässt sich die Einstufung meist direkt über den Materialcode vornehmen: Bestehen die Handschuhe zu 100 % aus Naturlatex, fallen sie unter die EUDR. Bestehen sie hingegen aus synthetischem Nitrilkautschuk, sind sie nicht betroffen. Handschuhe fallen unter ex 4015; erfasst sind sie, sobald sie Naturlatex enthalten, nicht nur bei 100 %.
Neue Reifen (ex 4011) enthalten in der Regel Natur- und Synthesekautschuk. Sie sind erfasst, sobald Naturkautschuk enthalten ist; die Sorgfaltspflicht gilt nur für diesen Anteil. Für Synthesekautschuk, Ruß oder Stahlcord sind keine Geodaten nötig. Anders das fertige Auto: Es steht nicht in Anhang I und fällt deshalb nicht unter die EUDR, obwohl es Naturkautschukreifen hat. (FAQ 2.1, 2.2)
Sonderfall runderneuerte Reifen: Mit der Delegierten Verordnung (EU) 2026/2102 wird der bisher pauschale Eintrag ex 4012 durch den präziseren Code ex 4012 90 30 ersetzt. Die Verordnung ist am 17. September 2026 im Amtsblatt veröffentlicht worden und gilt ab dem 7. Oktober 2026. Der runderneuerte Reifen als Ganzes fällt damit aus dem EUDR-Scope. Die Karkasse ist ein Altreifen am Ende ihres Lebenszyklus und wird nicht mehr erfasst. Unter die Verordnung fällt nur noch die neu aufgebrachte Lauffläche. Sorgfaltspflichten und DDS beziehen sich also ausschließlich auf dieses Erzeugnis und liegen bei dem Unternehmen, das die Lauffläche auf dem EU-Markt in Verkehr bringt. Die Karkasse macht rund drei Viertel eines runderneuerten Reifens aus und ist praktisch nicht rückverfolgbar. Die Klarstellung stärkt damit die Kreislaufwirtschaft und entlastet Runderneuerer erheblich.
Unternehmen sollten mittels Lieferantenauskunft, technischer Spezifikationen und bei Bedarf Materialanalysen dokumentieren, ob und welcher Naturkautschuk enthalten ist.
Bau- und Industriebranche: Dichtungsringe, Schwingungsdämpfer und Formteile aus Weichkautschuk fielen überwiegend unter die Sammelposition 4016, die seit dem 18. September 2026 gestrichen ist. Für diese Erzeugnisse bestehen keine EUDR-Pflichten mehr. Weiter erfasst sind dagegen Platten, Streifen und Profile aus Weichkautschuk (ex 4008), sofern sie Naturkautschuk enthalten. Entscheidend ist also die konkrete Zolltarifnummer, nicht die Branche.
Förderbänder und Treibriemen (ex 4010) sind seit dem 18. September 2026 aus Anhang I gestrichen. Zugekaufte Vormaterialien wie Kautschukmischungen (ex 4005) oder Platten (ex 4008) bleiben erfasst, wenn sie importiert werden.
Medizintechnik: OP- und Untersuchungshandschuhe aus Naturlatex fallen unter ex 4015 und sind erfasst, einschließlich Geolokalisierung bis zur Plantage. Handschuhe aus Nitril, Polyisopren oder Silikon sind nicht erfasst. Schläuche (4009) sowie Hygiene- und medizinische Artikel (4014) stehen nach unserem Stand nicht in Anhang I.
Schuhindustrie: Schuhe stehen nach unserem Stand nicht in Anhang I und fallen daher nicht unter die EUDR, auch wenn ihre Sohle aus Naturkautschuk besteht. Erfasst sein können aber Vormaterialien, etwa importierte Sohlenplatten aus Weichkautschuk (ex 4008).
Wie prüfen Sie, ob Ihr Kautschukprodukt unter die EUDR fällt?
Klassifizierung anhand des Zolltarifs und der Kombinierten Nomenklatur
Die Kautschuk-Klassifizierung nach EUDR beginnt mit der präzisen Wareneinreihung nach Zolltarif und Kombinierter Nomenklatur (KN), der erste und wichtigste Schritt zur Sicherstellung der Compliance. Unternehmen müssen für jedes Produkt die Zolltarifnummer ermitteln, sie mit Anhang I abgleichen und prüfen, ob es Naturkautschuk enthält. Hierzu dienen die Allgemeinen Vorschriften für die Einreihung in den Zolltarif (AV 1 bis AV 6) sowie die Erläuterungen zum Harmonisierten System (HS).
Die Ermittlung von Beschaffenheit, Ursprung und chemischer Zusammensetzung der Produkte sollte auf Basis vorhandener Produktdokumentation und Werkstoffdatenblätter erfolgen. Das Ergebnis der Warentarifierung ist entscheidend: Es bestimmt nicht nur den zutreffenden HS-Code, sondern auch, ob Rückverfolgbarkeit und Sorgfaltspflichten nach der EUDR bestehen. Zur Unterstützung können Unternehmen digitale Tools nutzen: TARIC (das elektronische Zollsystem der EU) und das deutsche Portal „EZT-Online“ helfen dabei, die richtige Klassifizierung zu prüfen und fehlende Informationen zu ergänzen.
Wann gilt ein Kautschukprodukt als EUDR-relevant?
Ein Erzeugnis fällt unter die EUDR, wenn zwei Bedingungen erfüllt sind: Seine Zolltarifnummer steht in Anhang I, und es enthält Naturkautschuk aus Hevea brasiliensis. Eine Mengen- oder Wertschwelle gibt es nicht; auch ein geringer Naturkautschukanteil löst die Pflicht aus. Bei Mischprodukten gilt die Sorgfaltspflicht aber nur für den Naturkautschukanteil. Steht die Zolltarifnummer nicht in Anhang I – etwa bei Fahrzeugen oder seit September 2026 bei Dichtungen und Förderbändern –, ist das Erzeugnis nicht erfasst, auch wenn es Naturkautschuk enthält. Im Zweifel empfiehlt sich eine verbindliche Zolltarifauskunft oder die Rücksprache mit spezialisierten Zollberatern. (FAQ 2.1–2.3)
Praktische Schritte zur Überprüfung der Klassifizierung
In der Praxis ist die Zusammenarbeit zwischen Zollabteilung, Einkauf und Compliance unerlässlich, gerade auch in kleineren und mittleren Unternehmen.
So gehen Sie am besten vor:
- Machen Sie zuerst eine Bestandsaufnahme relevanter Produkte: Welche Waren und Warengruppen enthalten Kautschuk oder könnten natürlichen Ursprungs sein? Prüfen Sie dann die Zusammensetzung anhand von Materiallisten, Zulieferer-Informationen und Datenblättern. Dokumentieren Sie für jeden Artikel, ob Naturkautschuk enthalten ist, belegt durch eine Lieferantenerklärung.
- Im nächsten Schritt gleichen Sie die Daten mit dem Zolltarif ab, idealerweise digital über TARIC oder branchenspezifische Tools. Bei Zweifeln sollten Sie eine verbindliche Zollauskunft oder ein Sachverständigengutachten einholen.
- Für den laufenden Betrieb gilt: Erfassen Sie Compliance-relevante Dokumente wie Lieferantenerklärungen und Herkunftsnachweise zentral, damit sie bei jeder Einfuhr griffbereit sind. Regelmäßige Audits oder Stichproben helfen dabei, auch bei Produktänderungen oder neuen Lieferanten EUDR-konform zu bleiben.
In sieben Schritten zur EUDR-konformen Kautschuk-Klassifizierung:
- Bestandsaufnahme – alle kautschukhaltigen Produkte und Warengruppen identifizieren
- Zusammensetzung analysieren – Materiallisten, Lieferanteninformationen und technische Datenblätter auswerten
- Zolltarifierung prüfen – HS-Code über TARIC oder EZT-Online ermitteln und mit Anhang I abgleichen
- Gestrichene Positionen herausnehmen – Artikel unter 4010, 4016 sowie runderneuerte Reifen dokumentiert aus dem EUDR-Scope nehmen
- Rolle bestimmen – je Bezugsweg festlegen, ob Sie Marktteilnehmer, nachgelagerter Marktteilnehmer oder Händler sind
- Zweifelsfälle klären – bei Unsicherheiten verbindliche Zollauskunft oder Sachverständigengutachten einholen
- Dokumente zentral erfassen – Lieferantenerklärungen und Herkunftsnachweise revisionssicher archivieren
Fazit
Die EUDR bedeutet für die Kautschukbranche einen Wendepunkt: Wer Natur- und synthetischen Kautschuk korrekt unterscheidet, legt den Grundstein für EUDR-Konformität und rechtssicheren Warenverkehr.
Unternehmen sollten drei Dinge tun: das Produktportfolio genau prüfen, alle kautschukhaltigen Waren den passenden HS-Codes zuordnen und bei Mischprodukten festhalten, welcher Bestandteil überwiegt.
Dabei helfen elektronische Tools, klare Beschaffungsprozesse und eine enge Zusammenarbeit zwischen Einkauf, Produktion und Compliance. Wer früh handelt, spart sich später Ärger, Lieferprobleme und finanzielle Risiken.
Häufige Fragen
Der wichtigste Schritt: die Materialzusammensetzung genau prüfen und klären, welcher Bestandteil dem Produkt seinen wesentlichen Charakter gibt. Nutzen Sie außerdem den elektronischen Zolltarif (TARIC) und EZT-Online, um den richtigen HS-Code sicherzustellen. Und dokumentieren Sie alle Lieferantenauskünfte und Produktionsdetails.
Werden Produkte, z. B. Reifen oder Fertigwaren, unter falschem HS-Code deklariert, kann dies zur Ablehnung an der Grenze, Strafzahlungen, Nachverzollungen oder Imageschäden führen. Besonders schwer wiegt ein Verstoß gegen EUDR-Pflichten, da hier empfindliche Bußgelder und der Ausschluss vom EU-Markt drohen können.
In den meisten Fällen genügt eine nachvollziehbare Materialdokumentation, etwa über Lieferantenauskünfte, technische Datenblätter oder Werksangaben. Bei besonders komplexen oder neuen Produkten kann jedoch eine Laboranalyse nötig sein, um den charakterbestimmenden Kautschuk-Anteil zu verifizieren.
Für die praktische Durchführung der EUDR-Klassifizierung gibt es mehrere Lösungen: den elektronischen Zolltarif (TARIC) der EU, das deutsche Tool EZT-Online sowie spezielle Compliance-Management-Systeme für Supply Chain Traceability, etwa unser EUDR-Modul.
Die EUDR kennt aktuell keine festen Schwellenwerte. Ausschlaggebend ist, ob das Produkt gemäß Zolltarif und Warenbeschreibung als Naturkautschuk-Erzeugnis (HS-Code 4001) zu klassifizieren ist. Geringe Mengen sind dann relevant, wenn sie den Charakter der Ware prägen.
Nein, synthetischer Kautschuk fällt nicht unter die EUDR. Er wird unter HS-Code 4002 geführt und ist petrochemischen Ursprungs. Da bei seiner Herstellung keine landwirtschaftliche Fläche und keine Rodung von Waldflächen notwendig ist, stuft die EUDR ihn als "nicht entwaldungsrelevant" ein. Das gilt unabhängig davon, ob er als Rohstoff, Halbzeug oder Fertigware importiert oder in Verkehr gebracht wird.
Matthias Klein
LinkedInESG-Compliance Experte · lawcode GmbH
Matthias Klein berät Unternehmen bei der Umsetzung von Supply Chain Gesetzen wie der CSDDD und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.