EN

Wichtige Fakten
- Was gilt als Zwischenprodukt im Sinne der EUDR?
- Zwischenprodukte sind verarbeitete Erzeugnisse wie Sojamehl, Kakaomasse oder Schnittholz, die vor dem Endprodukt entstehen. Unter die EUDR fallen sie, wenn sie in Anhang I gelistet sind; dann müssen sie bis zur Ursprungsfläche rückverfolgbar bleiben.
- Wann beginnt eine neue EUDR-Pflicht?
- Eine eigene DDS-Pflicht entsteht nur beim ersten Inverkehrbringen oder Export eines Produkts in der EU. Nachgelagerte Akteure geben keine eigene DDS ab. Nur der erste nachgelagerte Marktteilnehmer oder Händler sammelt die Referenznummer; alle weiteren dokumentieren ihre direkten Lieferanten und Abnehmer.
- Wie detailliert muss die Rückverfolgbarkeit bei Sammelchargen sein?
- Jede Teilmenge einer Sammelcharge muss eindeutig auf Herkunft, Parzellen-ID und Menge dokumentiert sein.
- Muss jede interne Verarbeitung dokumentiert werden?
- Nur wenn es zu Vermischungen oder erhöhtem Risiko kommt, ist eine detaillierte Dokumentation über interne Verarbeitungsschritte notwendig.
- Wie können Unternehmen eine EUDR-konforme Rückverfolgbarkeit sicherstellen?
- Durch digitale Systeme, klare Prozesse und risikobasierte Dokumentation, die Herkunft und Mengenverhältnisse jederzeit nachvollziehbar machen.
Executive Summary
Die EUDR verlangt lückenlose Rückverfolgbarkeit von Rohstoffen, die auch bei EUDR-Zwischenprodukten gilt. Unternehmen müssen deshalb jederzeit nachweisen können, von welcher Anbaufläche ein Rohstoff ursprünglich stammt. Die formale DDS muss dabei nur der Erstbereitsteller abgeben, also das Unternehmen, das das Produkt zuerst auf den EU-Markt bringt. Nachgelagerte Marktteilnehmer geben keine eigene DDS ab. Der erste nachgelagerte Akteur sammelt die Referenznummer seines Lieferanten; alle nachgelagerten Akteure dokumentieren Lieferanten und Abnehmer.
Besondere Sorgfalt erfordern Sammelchargen und Mischprozesse: Zusammensetzung, Mengenverhältnisse und Herkunft jeder Teilmenge müssen dokumentiert sein. Nur der erste nachgelagerte Akteur sammelt die DDS-Referenznummern seines Lieferanten. Ihre Pflichten sind im Kern reaktiv: Informationspflicht bei substantiierten Bedenken, bei Nicht-KMU zusätzlich eine Verifizierungspflicht sowie die Registrierung im EU-Informationssystem. Eine eigene DDS-Pflicht entsteht nur, wenn das Unternehmen selbst zum Erstbereitsteller wird, etwa bei neuem Import, bei Inputs ohne Vorabdeckung durch eine bestehende DDS oder bei Vermischung mit Mengen unbekannter Herkunft.
In der Praxis empfiehlt sich ein risikobasierter Ansatz: Je höher das Risiko, etwa durch Ländereinstufung oder Datenlücken, desto tiefer müssen Dokumentation und Prüfungen ausfallen. Digitale Systeme und automatisierte Protokolle helfen, auch komplexe Lieferketten EUDR-konform und effizient abzubilden.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Was verlangt die EUDR bei der Rückverfolgbarkeit?
Was bedeutet „lückenlose Rückverfolgbarkeit“?
Die EUDR (EU-Verordnung gegen Entwaldung der Europäischen Union) verlangt lückenlose Rückverfolgbarkeit: Unternehmen müssen genau nachweisen können, woher die Rohstoffe in ihren Produkten stammen. Das gilt für alle relevanten Erzeugnisse, die unter die Verordnung fallen, zum Beispiel Kakao, Kaffee, Soja, Palmöl, Rindfleisch oder Holz. Für jedes dieser Produkte muss klar sein, von welchem Betrieb, welcher Plantage oder welchem Waldgebiet der Rohstoff ursprünglich kommt.
Die Rückverfolgbarkeit muss genau, bis auf die geografische Fläche, also den Ort auf der Landkarte, an dem die Rohstoffe angebaut oder geerntet wurden, dokumentiert werden. ‘Lückenlos’ bedeutet, dass jede relevante Charge den Ursprung bis zur/zu den Produktionsparzellen nachweisen kann, inklusive der Geolokalisierung (Punkt oder Polygon) jeder Fläche, von der die Rohstoffe stammen. Besteht eine Charge aus mehreren Ursprungsflächen, müssen alle Flächen separat angegeben werden. EU-Entwaldungsverordnung verstehen, hier zum ausführlichen Blogbeitrag.
Diese Rückverfolgbarkeit muss über die gesamte Lieferkette hinweg gelten: vom Anbau über die Ernte, den Transport, die Verarbeitung und den Handel, egal ob innerhalb oder außerhalb der EU. Es reicht also nicht, nur zu wissen, von wem man das Produkt gekauft hat. Man muss den gesamten Weg bis zur Quelle zurückverfolgen können.
Eine DDS geben grundsätzlich die Unternehmen ab, die ein relevantes Produkt zum ersten Mal auf den EU-Markt bringen oder exportieren. Diese Unternehmen geben die Referenznummer an ihre direkten Abnehmer weiter. Nachgelagerte Akteure geben keine eigene DDS ab: Nur der erste nachgelagerte Marktteilnehmer oder Händler sammelt und speichert die Referenznummer, alle weiteren dokumentieren ihre direkten Lieferanten und Abnehmer. Bei substantiierten Bedenken, dass ein Produkt nicht konform ist, müssen alle nachgelagerten Akteure die Behörden informieren.
Sämtliche Zwischenschritte müssen so transparent dokumentiert werden, dass Nachvollziehbarkeit bis auf Flächen- oder Parzellenebene gegeben ist. Gerade für Zwischenprodukte und Sammelchargen bedeutet das, dass auch deren Zusammensetzung und Weiterverarbeitung eindeutig belegt werden kann.
Welche Pflichten hat welche Rolle in der Lieferkette?
Seit der Änderungsverordnung (EU) 2025/2650 hängen die Pflichten davon ab, an welcher Stelle der Kette ein Unternehmen steht und ob es als KMU gilt. Maßgeblich ist dabei jede juristische Einheit für sich.
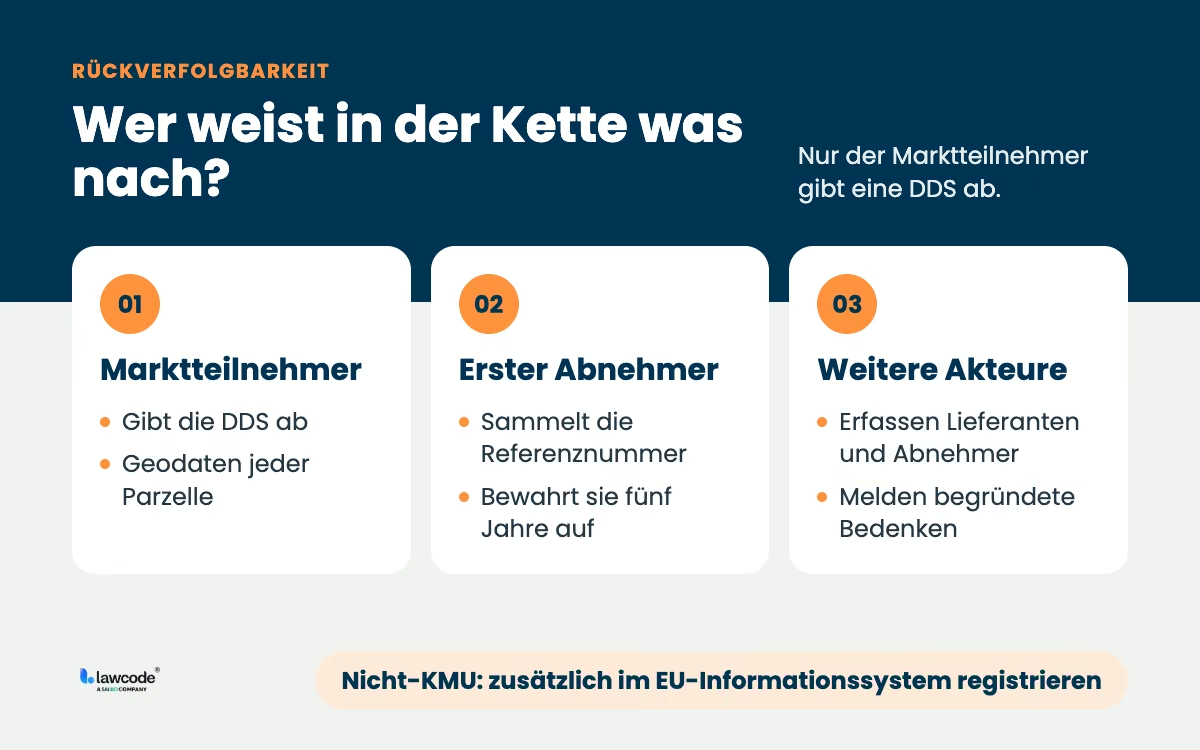
Der Marktteilnehmer, der ein relevantes Erzeugnis erstmals in der EU in Verkehr bringt oder exportiert, gibt als Einziger eine DDS ab. Er erfüllt die vollständige Sorgfaltspflicht einschließlich Geolokalisierung, Risikobewertung und Risikominderung und gibt die Referenznummer an seine direkten Abnehmer weiter.
Der erste nachgelagerte Marktteilnehmer oder Händler, also der direkte Abnehmer, gibt keine eigene DDS ab. Er sammelt die Referenznummer und bewahrt sie fünf Jahre auf. Außerdem dokumentiert er seine Lieferanten und Abnehmer und meldet substantiierte Bedenken.
Alle weiteren nachgelagerten Akteure geben ebenfalls keine DDS ab und müssen keine Referenznummer sammeln. Sie dokumentieren lediglich ihre Lieferanten und Abnehmer und melden substantiierte Bedenken.
Für nachgelagerte Akteure, die keine KMU sind, gelten zwei zusätzliche Pflichten: Sie müssen sich im EU-Informationssystem registrieren und bei begründeten Bedenken prüfen, ob die Sorgfaltspflicht erfüllt wurde.
Eine Sonderregel gilt für Kleinst- und Kleinprimärerzeuger aus Ländern, die die EU als Niedrigrisikoländer eingestuft hat: Sie geben statt einer DDS nur eine einmalige vereinfachte Erklärung ab.
Fallen Zwischenprodukte unter die EUDR?
Ja, sofern sie selbst in Anhang I der EUDR gelistet sind. Verarbeitung von Rohstoffen zu Zwischenprodukten ist in vielen Branchen an der Tagesordnung. So werden etwa Kakaobohnen zu Kakaomasse oder -butter weiterverarbeitet, Palmöl zu Fraktionen gespalten oder Holzsortimente werden zu Halbzeugen wie Schnittholz (HS 4407), Furnieren (HS 4408) oder Spanplatten (HS 4410) verarbeitet, bevor sie ins Endprodukt (z. B. Möbel) eingehen.
Wichtig: All diese Halbzeuge sind selbst in Anhang I der EUDR (Verordnung für entwaldungsfreie Produkte) gelistet. Sie sind also keine ‘unsichtbaren Zwischenprodukte', sondern lösen je nach Rolle (Erstbereitsteller oder Downstream Operator) eigene Pflichten beim Inverkehrbringen aus. Der Produktumfang wurde 2026 per delegiertem Rechtsakt angepasst: Neu aufgenommen wurden unter anderem löslicher Kaffee und bestimmte Palmöl-Derivate, die erst ab dem 30. Dezember 2027 unter die Verordnung fallen. Gestrichen wurden unter anderem Häute, Felle und Leder von Rindern.
Dabei gilt: Verarbeitungsstufen, die das Endprodukt beeinflussen (etwa Mischen, Veredelung, Portionierung), erhöhen die Anforderungen an die eindeutige Chargen- und Mengenbilanz, insbesondere bei Vermischungen oder Sammelchargen. Sie lösen jedoch keine neue EUDR-Meldung aus, solange das daraus hervorgehende relevante Produkt nicht auf dem Unionsmarkt bereitgestellt oder exportiert wird. Eine DDS wird grundsätzlich vom Erstbereitsteller eingereicht. Nachgelagerte Akteure müssen i.d.R. keine neue DDS abgeben, der erste nachgelagerte Akteur sammelt die Referenznummer der vorgelagerten Erklärung.
Was müssen weiterverarbeitende Unternehmen dokumentieren?
Welche Informationen gehören in die Dokumentation?
Für jedes Zwischenprodukt muss nachvollziehbar sein, aus welchen Ursprungschargen es besteht, in welchem Mengenverhältnis sie gemischt wurden und durch welche Sorgfaltserklärung die Ware abgedeckt ist. Im Mittelpunkt steht hierbei eine lückenlose Kette von relevanten Informationen:
- Woher stammt der Rohstoff?
- Wurde er nachweislich entwaldungsfrei produziert?
- Wie wurde er verarbeitet, gelagert oder mit anderen Chargen gemischt?
- Wer hat zu welchem Zeitpunkt die Verantwortung getragen?
- Welche DDS-Referenznummer(n) decken die eingesetzten Ursprungschargen ab und welche Rolle hat das Unternehmen (Erstbereitsteller vs. nachgelagerter Akteur) mit Blick auf Due Diligence und Dokumentation?
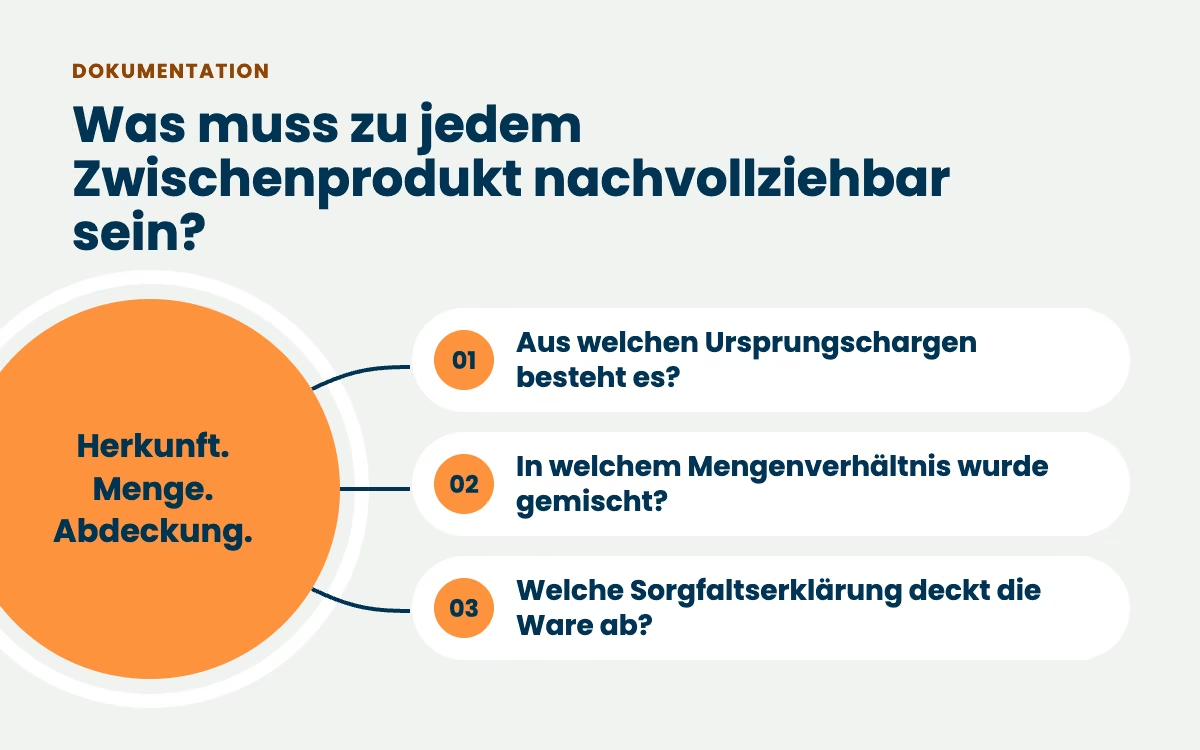
Dafür reichen meist Chargenkennzeichnungen, Lieferpapiere und Produktionsaufzeichnungen. Werden mehrere Chargen gemischt, muss zusätzlich das Mengenverhältnis nachvollziehbar sein.
Schwieriger wird das, je öfter Sammelchargen aus verschiedenen Quellen entstehen, etwa bei großen Sojamengen, bei Kakaobruch für Schokolade oder in Sägewerken, die Holz aus mehreren Parzellen mischen.
Rechtlich verpflichtend ist für nachgelagerte Akteure vor allem, ihre direkten Lieferanten und Abnehmer zu erfassen, also Name, Anschrift und E-Mail-Adresse. Parzellen-IDs, Geolokalisierung und der Nachweis der Entwaldungsfreiheit liegen beim Marktteilnehmer, der die DDS abgibt. Wer diese Daten dennoch chargenbezogen mitführt, kann bei substantiierten Bedenken oder Behördenanfragen deutlich schneller reagieren.
Unternehmen, die Rohstoffe weiterverarbeiten, sollten alle wichtigen Verarbeitungsschritte dokumentieren. So bleibt die Herkunft nachvollziehbar, wie es die EUDR verlangt.
Transport und Lagerung allein lösen keine zusätzliche DDS-Meldung aus. Dokumentiert werden sie trotzdem, aber nur, wenn sie für die Mengen- und Chargenübersicht wichtig sind. Das ist zum Beispiel der Fall bei Splits, Umlagerungen oder wenn mehrere Ursprungschargen gleichzeitig gelagert werden.
Praxis-Tipp: Dokumentation nach Relevanz und Risiko
In der Praxis empfiehlt sich ein risikobasierter Ansatz zur Dokumentation. Nicht jede interne Verschiebung muss protokolliert werden, solange Herkunft und Mengenrelation von Vormaterialien gesichert und nachvollziehbar bleiben.
Wichtig ist: Wenn ein Produkt ein bekanntes Risiko hat, zum Beispiel, weil es aus einem Gebiet mit hohem Entwaldungsrisiko (Hochrisikoland) stammt oder weil die Herkunft schwer nachvollziehbar ist (etwa durch häufige Vermischung verschiedener Ursprungsquellen), dann muss besonders gut aufgepasst werden. Umgekehrt gilt nach den Leitlinien der Kommission vom Mai 2026: Bei Rohstoffen aus Ländern, die die EU als Niedrigrisikoländer eingestuft hat, entfallen für den Marktteilnehmer Risikobewertung und Risikominderung, sofern keine konkreten Anhaltspunkte für Verstöße vorliegen.
In diesen Fällen sollten Unternehmen genauer dokumentieren. Was genau zu tun ist, hängt von der Rolle ab:
- Erstbereitsteller sollten ihre Risikoanalyse verschärfen.
- Nachgelagerte Akteure sollten zumindest zusätzliche Plausibilitäts- und Red-Flag-Checks durchführen und die Chargen- und Mengenbilanz strenger führen.
Ein Beispiel: Ein Sojabetrieb, der Soja verschiedener Herkunftsländer zu Sojaöl verarbeitet, kann durch eindeutige Etikettierung und digitale Nachverfolgung der Input-Chargen sicherstellen, dass alle nachgelagerten Produktionen korrekt zugeordnet werden. So können Risiken bei Audits reduziert werden. Gleichzeitig können so Schwachstellen in der Rückverfolgbarkeit besser nachvollzogen und die gesetzlichen Anforderungen der EUDR zu Sammelchargen und Zwischenprodukten konform erfüllt werden.
Dürfen Sammelchargen gebildet und weiterverarbeitet werden?
Die Herausforderung der Vermischung
Gerade bei der Bündelung großer Warenmengen, egal ob Soja, Palmöl, Kaffee oder Holz, werden Rohstoffe aus verschiedenen Plantagen oder Ländern zur sogenannten Sammelcharge zusammengeführt. Diese Sammelchargen stellen aus Sicht der EUDR eine spezielle Herausforderung dar, da die genaue Rückverfolgbarkeit bis zum Ursprung für jede Teilmenge gewährleistet werden muss.
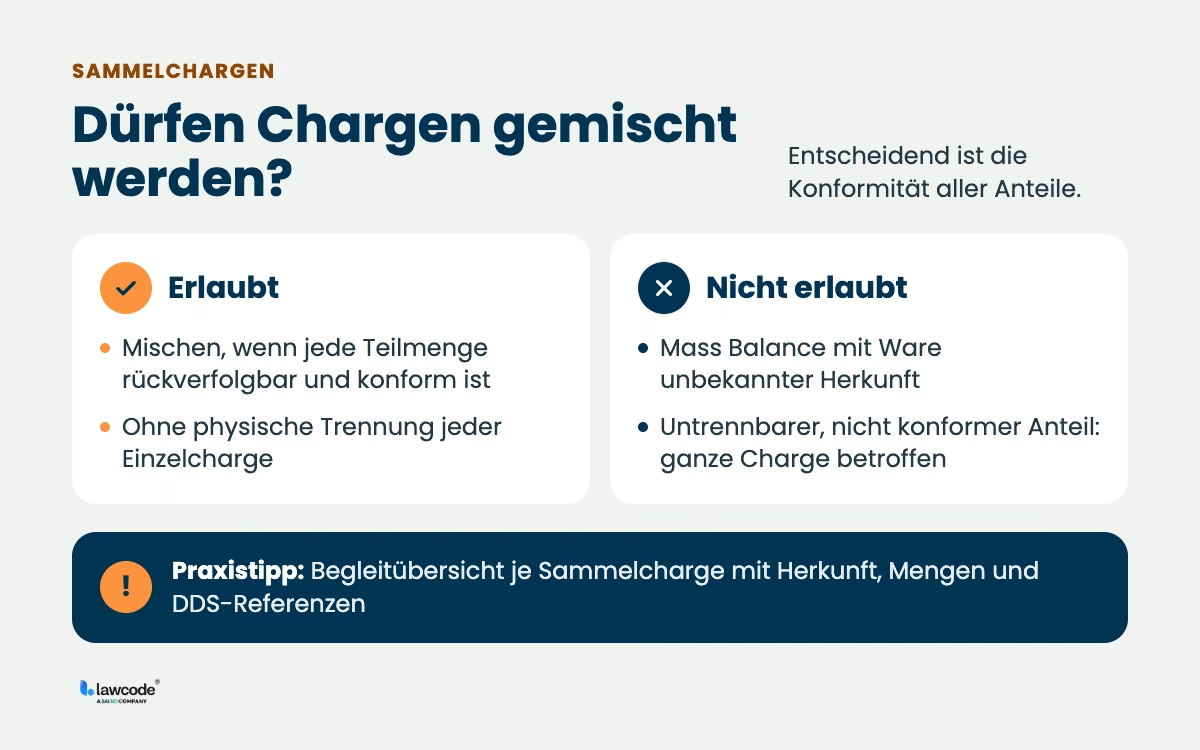
Hier kollidiert die Praxis oft mit dem Gesetzestext: Technisch können sich die in einer Sammelcharge vertretenen Ursprünge über dutzende, gelegentlich sogar hunderte Einzelerzeuger erstrecken. Mischen ist zulässig, sofern alle Teilmengen vollständig bis zur Erzeugungsfläche rückverfolgbar und konform sind. Eine Mass-Balance-Logik, die konforme Ware mit Mengen unbekannter Herkunft oder nicht entwaldungsfreier Ware aufrechnet, ist unter der EUDR ausdrücklich unzulässig. Die europäische Kommission hat in ihren FAQ aber ebenso klargestellt: Eine vollständige ‘identity preservation' (also strikte physische Trennung jeder Einzelcharge) ist nicht erforderlich. Entscheidend ist allein die durchgängige Konformität aller vermischten Anteile.
Trotzdem verlangt die EUDR: Man muss nachvollziehen können, wie sich eine Sammelcharge mengenmäßig aus den einzelnen Ursprungschargen zusammensetzt, inklusive deren Geolokalisierung. Unternehmen müssen deshalb schon beim Wareneingang und bei wichtigen Bestandsbewegungen sauber dokumentieren. So bleiben DDS-Referenzen, Ursprungschargen und Mengenbilanz konsistent, ohne dass jede einzelne Bewegung eine neue DDS erfordert.
Dabei helfen vor allem digitale Lagerverwaltungssysteme, detaillierte Lieferscheine und Produktionsaufzeichnungen. Wird die Ware später weiterverarbeitet, etwa gemahlen, extrahiert oder portioniert, müssen die Ursprungsdaten trotzdem erhalten bleiben. Denn: Ist auch nur ein Teil nicht konform oder nicht eindeutig zuordenbar, gilt die gesamte Sammelcharge als riskant oder potenziell nicht konform. Deshalb sind klare Trennung und eine genaue Mengenlogik so wichtig.
Ihre gesamte EUDR-Dokumentation an einem Ort
Von der Geodatenerfassung über die Risikobewertung bis zur fertigen Sorgfaltserklärung: Mit unserer Software behalten Sie jederzeit den Überblick über Ihre gesamte Lieferkette.
Was ist erlaubt und was muss dokumentiert werden?
Die EUDR erlaubt Zuschläge und Vermischungen, solange die Rückverfolgbarkeit für jede Teilmenge gewährleistet bleibt. Das heißt: Sammelchargen sind weiterhin erlaubt, auch deren Weiterverarbeitung, wenn ein transparentes System Herkunft und Mengenverhältnis sichtbar hält.
Ein Beispiel dafür ist der Kakaosektor: Dort stammen einzelne Exportchargen oft aus mehreren Farmer-Kooperativen. Trotzdem lässt sich jede Teilcharge bis zur Ursprungsgemeinde zurückverfolgen.
In der Lagerpraxis gilt: Vermischung ist zulässig, solange jeder Anteil der Sammelcharge mit Geolokalisierung und Mengenbilanz belegt werden kann. Eine Mass-Balance-Logik, die nicht rückverfolgbare Mengen ‘überdeckt’, genügt nicht.
Das setzt voraus, dass bei jeder Entnahme oder Verarbeitung so gebucht wird, dass die genaue Zusammensetzung jederzeit nachvollziehbar bleibt, besonders bei Splits, Zusammenführungen und neuen Vermischungen.
Eine gute Lösung: Für jede Sammelcharge wird eine begleitende Übersicht geführt, die alle wichtigen Infos zu Herkunft, Menge und Lagerung bündelt. Das gilt auch bei langer Lagerzeit oder häufigen Umlagerungen, solange dabei keine neuen, nicht rückverfolgbaren Mengen eingemischt werden.
Erfahrungen aus der Holzbranche zeigen: Digitale Systeme helfen sehr. Dazu gehören Barcodes an Lagereinheiten, digitale Buchungen und automatische Produktionsprotokolle. Das macht die Rückverfolgbarkeit einfacher. Der manuelle Aufwand sinkt. Und auch komplizierte Sammelchargen lassen sich so korrekt dokumentieren.
Wann löst ein Verarbeitungsschritt eine neue Sorgfaltserklärung aus?
Wann wird ein Zwischenprodukt zum neuen EUDR-Fall?
Eine der häufigsten Unsicherheiten in Bezug auf die EUDR Rückverfolgbarkeit besteht darin, ab wann für ein Zwischenprodukt oder einen neuen Verarbeitungsschritt eine eigenständige EUDR-Meldung erforderlich ist.
Kern der Vorschrift seit der Änderungsverordnung (EU) 2025/2650, die am 26. Dezember 2025 in Kraft getreten ist: Eine eigene DDS-Pflicht entsteht nur, wenn ein Unternehmen ein relevantes Produkt zum ersten Mal auf den EU-Markt bringt oder exportiert.
Übernimmt ein Unternehmen ein Produkt von einem anderen Marktteilnehmer, und ist dieses Produkt schon durch eine bestehende DDS oder vereinfachte Erklärung (SD) abgedeckt, ist keine eigene DDS nötig. Ist der Lieferant selbst der Marktteilnehmer, der das Produkt erstmals in Verkehr gebracht hat, sammelt und speichert das Unternehmen dessen Referenznummer. Eine neue DDS wird erst nötig, wenn die Abdeckung nicht mehr vollständig ist, zum Beispiel bei neuen Importen, bei Vermischung mit Mengen unbekannter Herkunft oder wenn Referenzen fehlen.
Beispiel:
Ein Unternehmen importiert Kakaobohnen aus einem Drittland in die EU und verarbeitet sie im eigenen Werk zu Kakaomasse.
Die DDS-Pflicht entsteht hier schon durch den Import der Kakaobohnen (HS 1801). Das Unternehmen gilt als Operator und muss deshalb eine vollständige Sorgfaltserklärung mit Geolokalisierungsdaten im Informationssystem einreichen, egal, ob die Kakaomasse später verkauft oder selbst weiterverarbeitet wird.
Die anschließende interne Verarbeitung zu Kakaomasse (HS 1803) löst keine neue DDS aus, denn ein HS-Code-Wechsel innerhalb derselben juristischen Person macht das Unternehmen nicht zum neuen ‘Erstbereitsteller'. Erst wenn die Kakaomasse an eine externe juristische Einheit (z. B. eine Schokoladenfabrik) abgegeben wird, kommt die Downstream-Operator-Logik zum Tragen: Die Fabrik ist erster nachgelagerter Marktteilnehmer. Sie sammelt und speichert die DDS-Referenznummer der Kakaobohnen und kann sich auf die vorgelagerte Sorgfaltserklärung beziehen. Eine neue DDS muss sie nur einreichen, wenn ihre Inputs nicht vollständig durch bestehende DDS abgedeckt sind.
Ein Zwischenprodukt wird also zum neuen EUDR-Fall, wenn es nicht vollständig durch eine bestehende DDS oder vereinfachte Erklärung (SD) abgedeckt ist, etwa bei neuen, nicht abgedeckten Inputs, Vermischung mit Mengen unbekannter Herkunft oder fehlenden Referenznummern. In diesen Fällen wird der Akteur erneut zum Erstbereitsteller und muss die vollständige Sorgfaltspflicht einschließlich DDS-Abgabe erfüllen.
Transformierende Verarbeitungsschritte (z.B. Mahlen, Raffinieren, Extrahieren, Fraktionieren) ohne Eigentumsübergang lösen allein noch keine neue EUDR-Meldung aus, wohl aber das Bereitstellen an neue rechtliche Einheiten. In diesem Fall beginnen für das empfangende Unternehmen die Pflichten eines nachgelagerten Akteurs, als direkter Abnehmer des Marktteilnehmers einschließlich der Sammlung der Referenznummer.
Beispielhafte Verarbeitungskette
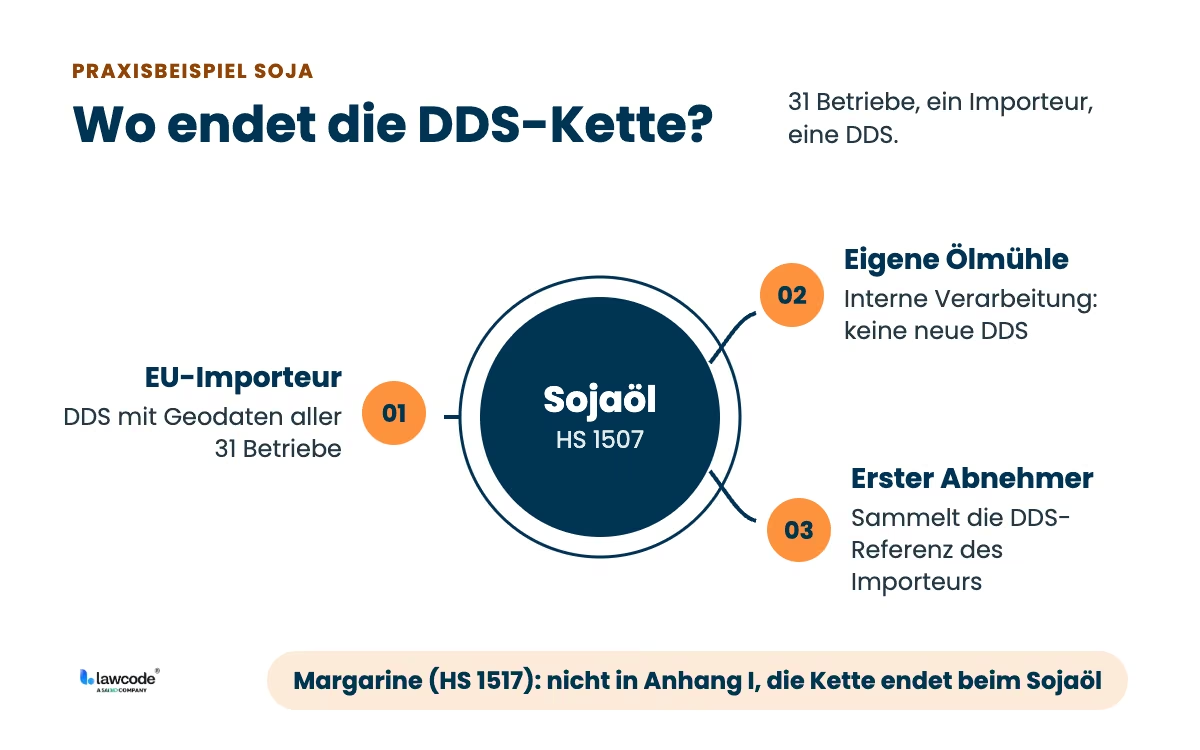
Angenommen, ein brasilianischer Landwirt liefert Sojabohnen in eine regionale Sammellagerhalle. Dort werden Bohnen von 30 weiteren Betrieben gesammelt und gemeinsam gereinigt. Der Exporteur stellt die Sammelcharge zur Verschiffung in die EU bereit. Der EU-Importeur reicht als Erstbereitsteller die DDS ein, einschließlich aller relevanten Geolokalisierungsdaten der teilnehmenden Erzeugerbetriebe. Der Importeur verarbeitet die Bohnen in seiner Ölmühle zu Sojaöl (HS 1507); diese interne Verarbeitung löst keine neue DDS aus. Verkauft er das Öl an einen Händler oder an ein Unternehmen, das daraus wiederum ein in Anhang I gelistetes Erzeugnis herstellt, ist dieser Abnehmer erster nachgelagerter Akteur: Er sammelt und speichert die DDS-Referenz des Importeurs. Eine eigene DDS braucht er nur, wenn er selbst Ware erstmals in Verkehr bringt oder Inputs ohne bestehende DDS einsetzt.
Margarine fällt unter HS 1517, dieser Code ist nicht in Anhang I der EUDR gelistet. Das Endprodukt ist damit nicht EUDR-relevant, auch wenn es Soja- oder Palmöl enthält. Die DDS-Kette endet beim letzten in Anhang I gelisteten Produkt der Lieferkette (hier: dem Sojaöl HS 1507). Für den Lebensmittelhersteller, der Margarine produziert, bestehen aus der EUDR keine Sorgfalts-, Informations- oder Aufbewahrungspflichten, auch dann nicht, wenn er als Zwischenkunde Sojaöl bezieht und nur zum Eigenverbrauch in Margarine einsetzt.
Damit die Lieferkette EUDR-fähig bleibt, müssen entlang der Kette (rollenabhängig) mindestens folgende Informationen nachvollziehbar verfügbar sein:
- Parzellen-IDs der Ursprungsbetriebe
- Mengenverhältnisse (beispielsweise welcher Anteil der Sammelcharge stammt von welchem Betrieb)
- Lückenlose Transferdokumentation (Produktions-, Lager- und Lieferscheine)
- Bewertung und Dokumentation etwaiger Risiken (wie Mischverhältnisse, bekannte Herkunft aus Hochrisikogebieten usw.)
An keiner Stelle darf die Transparenz über die Herkunft der jeweiligen Teilmenge verloren gehen, andernfalls verliert das Endprodukt seine EUDR-Konformität. Ein nicht konformer Teil eines Erzeugnisses muss identifiziert und vom Rest getrennt werden, bevor es auf dem EU-Markt in Verkehr gebracht oder ausgeführt wird. Dieser Teil darf nicht auf dem EU-Markt in Verkehr gebracht oder ausgeführt werden. Wenn die Identifizierung und Trennung nicht möglich ist, weil die Erzeugnisse mit den übrigen vermischt wurden, ist das gesamte Erzeugnis nicht konform. Es darf nicht in der EU in Verkehr gebracht oder ausgeführt werden.
Wie setzen Unternehmen die Anforderungen in der Praxis um?
Klare Prozesse und Systeme aufbauen
Der erste Schritt ist die Rollenklärung: Für jede juristische Einheit und jedes Produkt sollte feststehen, ob das Unternehmen Marktteilnehmer, erster nachgelagerter Akteur oder weiterer nachgelagerter Akteur ist und ob es als KMU gilt. Nachgelagerte Nicht-KMU müssen sich vor dem ersten Bereitstellen im EU-Informationssystem registrieren.
Danach sollten Unternehmen Verarbeitungsschritte, Eigentumsübergänge, Mengen und Vermischungen in einem einheitlichen System erfassen. Dafür helfen feste Systeme, zum Beispiel ERP-Systeme mit Rückverfolgbarkeits-Funktion oder Software wie die lawcode Suite. In größeren Firmen sollte klar sein, wer wofür zuständig ist. So bleibt alles EUDR-konform dokumentiert.
Wichtig ist auch: Parzellen-IDs, Herkunftsnachweise und verarbeitete Mengen müssen einheitlich erfasst und weitergegeben werden. So kann man bei Kontrollen oder Audits schnell lückenlos nachweisen, woher alles stammt. Unternehmen, die bisher viel mit Papier arbeiten, sollten prüfen, ob sie auf digitale Prozesse umsteigen. Das bringt langfristig mehr Effizienz, Genauigkeit und Rechtssicherheit.
Schnittstellen managen – intern und extern
Ein oft unterschätztes Risiko bei der EUDR-Dokumentation: das Schnittstellenmanagement. Immer wenn Material zwischen Abteilungen, Werken, Standorten oder verschiedenen Lieferkettenpartnern wechselt, steigt die Gefahr für Fehler. Es können Informationen verloren gehen, Daten falsch übertragen werden oder Unklarheiten bei den Ursprungsdaten entstehen. Deshalb sollten Unternehmen genau auf diese Übergänge achten. Wichtig sind durchgängige Datenübertragung, klar geregelte Übergabeprozesse und regelmäßige Kontrollen.
Auch die Zusammenarbeit mit externen Partnern, zum Beispiel bei Lohnverarbeitung, Lagerhaltung oder Fremdtransport, muss so gestaltet sein, dass alle relevanten EUDR Pflichten nahtlos erfüllt werden. Empfehlenswert ist hier, vertraglich festzulegen, welche Informationspflichten gelten, z.B. in Bezug der Übermittlung digitaler Ursprungsdaten im vereinbarten Format. Auch der Einsatz von Branchenstandards, um eine lückenlose Rückverfolgbarkeit praktisch zu gewährleisten, sollte vorab abgestimmt werden.
Risikobasierte Dokumentation zulassen
Die EUDR verlangt keine vollständige Aufzeichnung jedes internen Schritts. Stattdessen reicht ein risikobasierter Ansatz.
Das heißt: Ist die Herkunft eines Materials klar und unproblematisch, genügt eine einfache Dokumentation. Erst wenn Risikofaktoren auftreten, etwa häufige Vermischungen, Ware aus nicht zertifizierten Quellen oder Verarbeitung aus Gebieten mit hoher Entwaldungsgefahr, braucht es mehr: zusätzliche Nachweise, Protokolle und Risikobewertungen.
Was genau nötig ist, hängt von der Rolle ab:
- Erstbereitsteller brauchen eine vertiefte eigene Risikoanalyse.
- Nachgelagerte Akteure brauchen strengere Plausibilitäts- und Red-Flag-Checks sowie eine belastbare Chargen- und Mengenbilanz.
Erfahrungen aus der Kakao- und Palmölbranche zeigen: Eine risikobasierte Dokumentation ist nicht nur erlaubt, sondern hält auch Audits stand, vorausgesetzt, Unternehmen nutzen dafür klare interne Anweisungen, digitale Protokolle und nachvollziehbare Risikobewertungen. So sparen Unternehmen Aufwand, ohne gegen die EUDR-Regeln zu Sammelchargen und Zwischenprodukten zu verstoßen.
To Do:
- Klären Sie Ihre Rolle je juristischer Einheit und Produkt und registrieren Sie sich als nachgelagertes Nicht-KMU rechtzeitig im EU-Informationssystem.
- Erfassen Sie alle Verarbeitungsschritte, Mengenänderungen und Vermischungen in einem einheitlichen System, am besten digital, mit klaren Rollen und Zuständigkeiten.
- Sichern Sie alle internen und externen Übergänge ab: durchgängige Datenübertragung, klare Übergabeprozesse und vertraglich geregelte Informationspflichten mit externen Partnern.
- Nutzen Sie einen risikobasierten Ansatz: Wo die Herkunft klar ist, reicht eine einfache Dokumentation. Wo Vermischungen, Datenlücken oder Hochrisikogebiete eine Rolle spielen, prüfen Sie genauer.
Fazit
Die EUDR verlangt nicht, dass jeder interne Zwischenschritt lückenlos archiviert wird. Entscheidend ist nur: Herkunft, Zusammensetzung und Mengen müssen jederzeit klar nachvollziehbar sein. Sammelchargen und Zwischenprodukte sind dabei kein Problem, solange sich die Mengen weiterhin den jeweiligen Ursprungschargen zuordnen lassen.
Die Rollenverteilung ist klar: Der Erstbereitsteller gibt die formale Sorgfaltserklärung ab. Nachgelagerte Unternehmen geben keine eigene Erklärung ab: Der erste nachgelagerte Akteur sichert die Referenznummer, alle halten ihre Lieferanten- und Abnehmerdaten aktuell und führen ihre Mengenbilanzen sauber, mit genauerer Prüfung dort, wo Risiken bestehen oder ein Land als besonders risikoreich eingestuft ist.
Die Fristen, 30. Dezember 2026 für große und mittlere Unternehmen, 30. Juni 2027 für Kleinst- und Kleinunternehmen, bieten die Chance, Prozesse jetzt zu standardisieren und Daten zu digitalisieren. Eine weitere Verschiebung ist nach Aussage der EU-Kommission vom Mai 2026 nicht vorgesehen. So wird EUDR-Compliance nicht nur machbar, sondern auf Dauer gut steuerbar.
Häufige Fragen
Als Zwischenprodukt versteht man in der Praxis alle Verarbeitungsstufen zwischen Rohstoff und Endprodukt. EUDR-relevant sind davon aber nur diejenigen Zwischen- oder Endprodukte, die als relevante Produkte in Anhang I gelistet sind (z.B. bei Kakao u.a. Kakaomasse/-butter, bei Soja u.a. Sojaöl/-schrot, bei Holz u.a. Schnittholz/Platten – je nach CN/HS-Code). Produkte außerhalb von Anhang I fallen nicht unter die EUDR, auch wenn sie aus einem EUDR-Rohstoff hergestellt wurden.
Nicht jeder Handgriff muss einzeln protokolliert werden. Entscheidend ist, dass die interne Dokumentation die Chargen- und Mengenlogik sowie die Zuordnung zu den Ursprungsflächen (Geolokalisierung/plot of land) zuverlässig erhält. Eine neue EUDR-Meldung bzw. DDS wird nicht durch Verarbeitung ausgelöst, sondern typischerweise erst, wenn ein relevantes Produkt auf dem Unionsmarkt bereitgestellt oder exportiert wird, und zwar durch den Akteur, der als Erstbereitsteller auftritt.
Sammelchargen sind zulässig, aber sie benötigen eine mengenbezogene Zuordnung der Sammelcharge zu allen eingesetzten Ursprungschargen. Das heißt in der Praxis:
- Geolokalisierung bis zur Produktionsparzelle („plot of land“) für alle Anteile (Punkt/Polygon),
- Mengenverhältnisse/Batch-Mapping (welcher Anteil stammt von welcher Ursprungscharg(e)/Fläche),
- Records, die auch nach Mischungen oder Entnahmen die Zusammensetzung nachvollziehbar machen. Wenn ein Anteil nicht sauber zuordenbar oder nicht konform ist und nicht getrennt werden kann, wird die Sammelcharge insgesamt problematisch.
Unternehmen sollten digitale Systeme nutzen. Diese sollten Daten zu Wareneingang, Verarbeitung und Warenausgang erfassen. Die Daten sollten klar miteinander verbunden sein. Wichtig ist auch: Mitarbeiter schulen und klar festlegen, wer wofür zuständig ist. So lassen sich die EUDR-Vorgaben zur Rückverfolgbarkeit gut erfüllen, auch bei komplizierten Sammelchargen und Zwischenprodukten.
Wird ein Zwischenprodukt an eine andere juristische Einheit verkauft oder abgegeben, greift die Downstream-Operator-Logik: Der Käufer übernimmt die DDS-Referenznummer des Verkäufers und dokumentiert sie weiter. Eine eigene DDS muss er nur dann abgeben, wenn seine Inputs nicht vollständig durch eine bestehende DDS abgedeckt sind, etwa bei fehlenden Referenzen oder Vermischung mit Mengen unbekannter Herkunft. Solange das Zwischenprodukt innerhalb derselben juristischen Person verarbeitet wird (z. B. ein HS-Code-Wechsel durch Weiterverarbeitung), löst dies dagegen keine neue EUDR-Meldung aus.
Matthias Klein
LinkedInESG-Compliance Experte · lawcode GmbH
Matthias Klein berät Unternehmen bei der Umsetzung von Supply Chain Gesetzen wie der CSDDD und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.