EN

Wichtige Fakten
- Fällt Bambus unter die EUDR?
- Nein. Reine Bambusprodukte fallen seit dem 18. September 2026 ausdrücklich nicht unter die EUDR. Die Delegierte Verordnung (EU) 2026/2102 nimmt Bambus, Rattan und weitere holzartige Naturmaterialien aus dem Holz-Scope heraus.
- Wann ist eine Bambus Verpackung EUDR-relevant?
- Nur wenn sie Holzanteile enthält und nicht bloß als Verpackung eines anderen Produkts dient. Die Sorgfaltspflicht gilt dann ausschließlich für die Holzkomponenten.
- Werden Kartonagen und Papierverpackungen von der EUDR erfasst?
- Verpackungen sind ausgenommen, solange sie nur ein anderes Produkt stützen, schützen oder tragen, unabhängig vom Material und auch als Mehrwegverpackung. Recyclingmaterial ist nur ausgenommen, soweit es tatsächlich aus Altmaterial besteht; ein Frischfaseranteil bleibt sorgfaltspflichtig.
- Können Papierverpackungen dennoch betroffen sein?
- Ja, wenn sie als eigenständige Ware verkauft werden, etwa leere Faltschachteln oder Geschenkboxen. Dann gelten die vollen EUDR-Pflichten.
- Welche Handlungsempfehlungen gibt es für Unternehmen?
- Für jedes Produkt KN-Position, Materialzusammensetzung und tatsächliche Funktion prüfen und die Einordnung schriftlich dokumentieren. Das reduziert Compliance-Aufwand und Haftungsrisiken gleichermaßen.
Executive Summary
Bambus und Kartonagen zählen zu den EUDR-Sonderfällen: Materialien, deren Einordnung in der Praxis regelmäßig für Unsicherheit sorgt. Mit der FAQ Version 5 der EU-Kommission und der Delegierten Verordnung (EU) 2026/2102, in Kraft seit dem 18. September 2026, liegen inzwischen verbindliche Klarstellungen vor.
Bambus ist botanisch kein Holz, sondern ein verholztes Gras. Zolltariflich werden viele Bambuswaren zwar in Kapitel 44 (Holz) eingereiht, die Delegierte Verordnung stellt aber klar: Die betroffenen Positionen in Anhang I erfassen nur Erzeugnisse, die tatsächlich aus Holz bestehen. Reine Bambusprodukte fallen damit nicht unter die EUDR. Bei Holz-Bambus-Verbundprodukten unterliegen ausschließlich die Holzkomponenten der Sorgfaltspflicht.
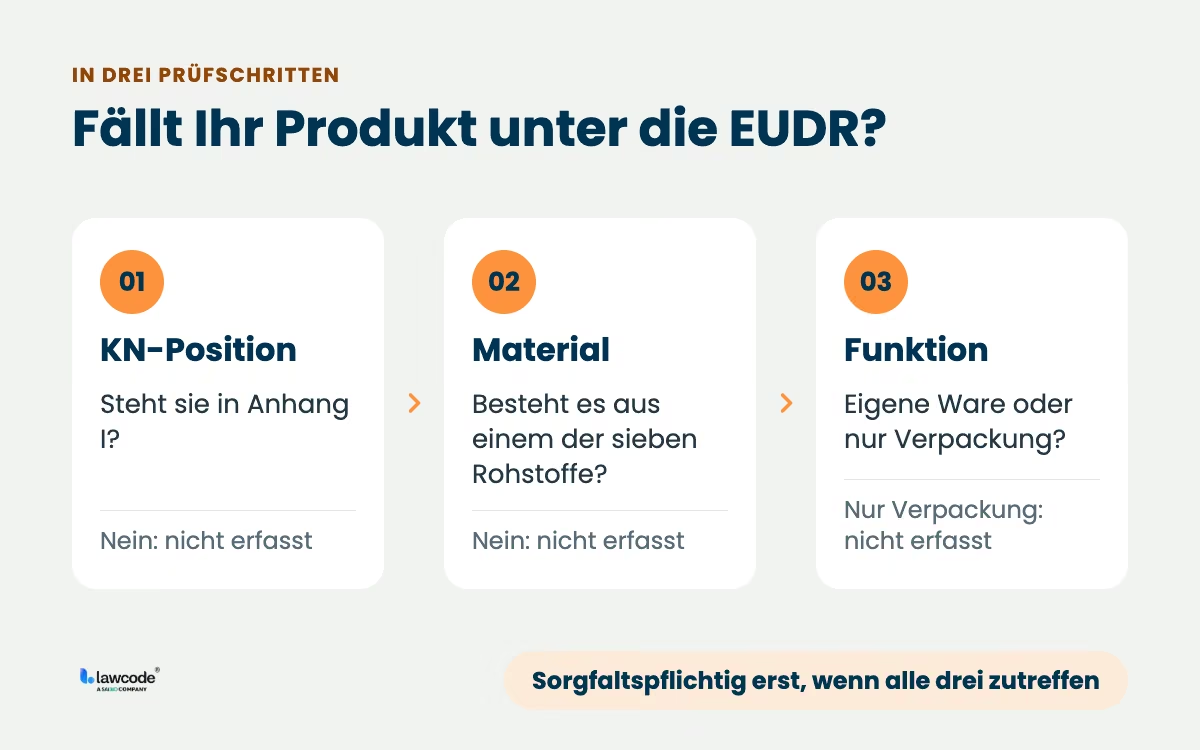
Kartonagen fallen nicht unter die EUDR, wenn sie nur dazu dienen, ein Produkt zu stützen, zu schützen oder zu tragen. Diese Ausnahme gilt jetzt für alle Verpackungen, unabhängig vom Material, und auch für wiederverwendbare Verpackungen. Wird die Verpackung selbst als Ware verkauft, gelten die EUDR-Pflichten. Ob ein Produkt betroffen ist, hängt damit von drei Faktoren ab: der KN-Position, der tatsächlichen Materialzusammensetzung und der Funktion im Warenverkehr.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Welche Rohstoffe und Produkte erfasst die EUDR?
Die EUDR erfasst sieben Rohstoffe und die daraus hergestellten Erzeugnisse, die in Anhang I mit ihren KN-Positionen aufgeführt sind. Die Europäische Entwaldungsverordnung soll das Risiko senken, dass in der EU bereitgestellte Produkte mit globaler Entwaldung oder Waldschädigung in Verbindung stehen. Zu den Rohstoffen gehören Rinder, Soja, Ölpalme, Kaffee, Kakao, Kautschuk und Holz. Holz und seine Derivate haben dabei eine besondere Bedeutung, weil sie in zahlreichen Produkten und Produktionsprozessen vorkommen. Für Holz tritt die EUDR an die Stelle der bisherigen EU-Holzhandelsverordnung (EUTR), der Verordnung (EU) Nr. 995/2010.
Anhand der KN-Positionen in Anhang I prüfen Unternehmen, ob ihre Ware erfasst ist. Unter den Holzprodukten sind neben Rohholz und Bauholz auch Zellstoffe, Papier und Pappe ausdrücklich genannt. Bedruckte Erzeugnisse wie Bücher, Zeitungen und Bilder (Kapitel 49) hat der Gesetzgeber dagegen mit der Änderungsverordnung (EU) 2025/2650 im Dezember 2025 aus Anhang I gestrichen.
Die Delegierte Verordnung (EU) 2026/2102 hat Anhang I zuletzt angepasst. Seit dem 18. September 2026 sind unter anderem Abfall, gebrauchte Waren, Muster und Verpackungen ausdrücklich ausgenommen. Erzeugnisse, die durch diese Verordnung neu in Anhang I aufgenommen wurden, sind erst ab dem 30. Dezember 2027 erfasst.
Ab wann müssen Unternehmen die EUDR anwenden?
Die EUDR gilt für große und mittlere Unternehmen ab dem 30. Dezember 2026. Kleinst- und Kleinunternehmen folgen am 30. Juni 2027. Es sei denn, sie fielen bereits unter die EU-Holzhandelsverordnung, dann gilt auch für sie der 30. Dezember 2026. Grundlage ist die Änderungsverordnung (EU) 2025/2650.
Für Hersteller und Händler von Holz-, Papier- und Kartonwaren ist dieser Punkt besonders relevant. Viele kleinere Betriebe dieser Branchen waren schon unter der EUTR erfasst und haben deshalb keine zusätzliche Übergangszeit. Die Kommission hat im Mai 2026 zudem bestätigt, den Basistext der Verordnung nicht erneut zu öffnen. Änderungen erfolgen seitdem über Anhang I, die FAQ und den Leitfaden.
Wie gehen Unternehmen mit Materialien um, die nicht ausdrücklich genannt sind?
Maßgeblich ist, ob das Produkt tatsächlich aus einem der sieben Rohstoffe besteht – nicht, wie es aussieht oder heißt. Unsicherheit entsteht vor allem, wenn ein Material ähnlich wie Holz wirkt, aber nicht ausdrücklich in Anhang I steht, oder wenn unklar ist, woraus es pflanzlich oder chemisch besteht. Das betrifft Ersatzmaterialien wie Bambus und Verbundstoffe, aber auch klassische Produkte aus recyceltem oder verarbeitetem Material wie Kartonagen.
Von der Einordnung hängt ab, ob ein Unternehmen Sorgfaltspflichten erfüllen muss: Nachweise erbringen, eine Sorgfaltserklärung abgeben und die Lieferkette prüfen. Die beiden folgenden Fallbeispiele zeigen, wie die Prüfung bei Bambus und bei Karton- und Papierverpackungen konkret aussieht.
Bereit für den EUDR-Start?
Mit unserem EUDR-Modul erfassen Sie Geodaten, analysieren Risiken und erstellen Sorgfaltserklärungen digital und effizient, statt sich durch Tabellen zu kämpfen.
Fallbeispiel 1: Bambus
Botanische Einordnung: Bambus ist kein Baum
Bambus gehört botanisch zur Familie der Süßgräser (Poaceae) und ist damit kein Baum, sondern ein verholztes Gras. In tropischen und subtropischen Regionen erreicht er beachtliche Größen und gewinnt als Rohstoff in vielen Industriezweigen an Bedeutung. Weil er schnell wächst und vergleichsweise wenig Fläche beansprucht, ist er aus Nachhaltigkeitsperspektive attraktiv. Entsprechend wird Bambus als Ersatz für Holz in Möbelbau, Bauwesen, Verpackungen und Konsumgütern nachgefragt.
Wird Bambus zolltariflich wie Holz behandelt?
Teilweise ja – und genau daraus entstand die Unsicherheit. Unbearbeiteter Bambus wird in Position 1401 10 00 eingereiht und gehört damit nicht zum Holzkapitel. Für verarbeitete Bambuswaren gilt das nicht: Nach Anmerkung 6 zu Kapitel 44 erstreckt sich der Begriff „Holz“ in diesem Kapitel auch auf Bambus und andere holzartige Stoffe.
Bambusparkett, Bambus-Sperrholz oder Schneidebretter aus Bambus stehen deshalb in denselben Positionen wie die entsprechenden Holzwaren, etwa 4412 oder 4419. Diese Positionen sind in Anhang I der EUDR aufgeführt. Wer allein auf die KN-Position schaut, würde Bambusprodukte also häufig als EUDR-pflichtig einstufen.
Wie löst die Delegierte Verordnung den Widerspruch?
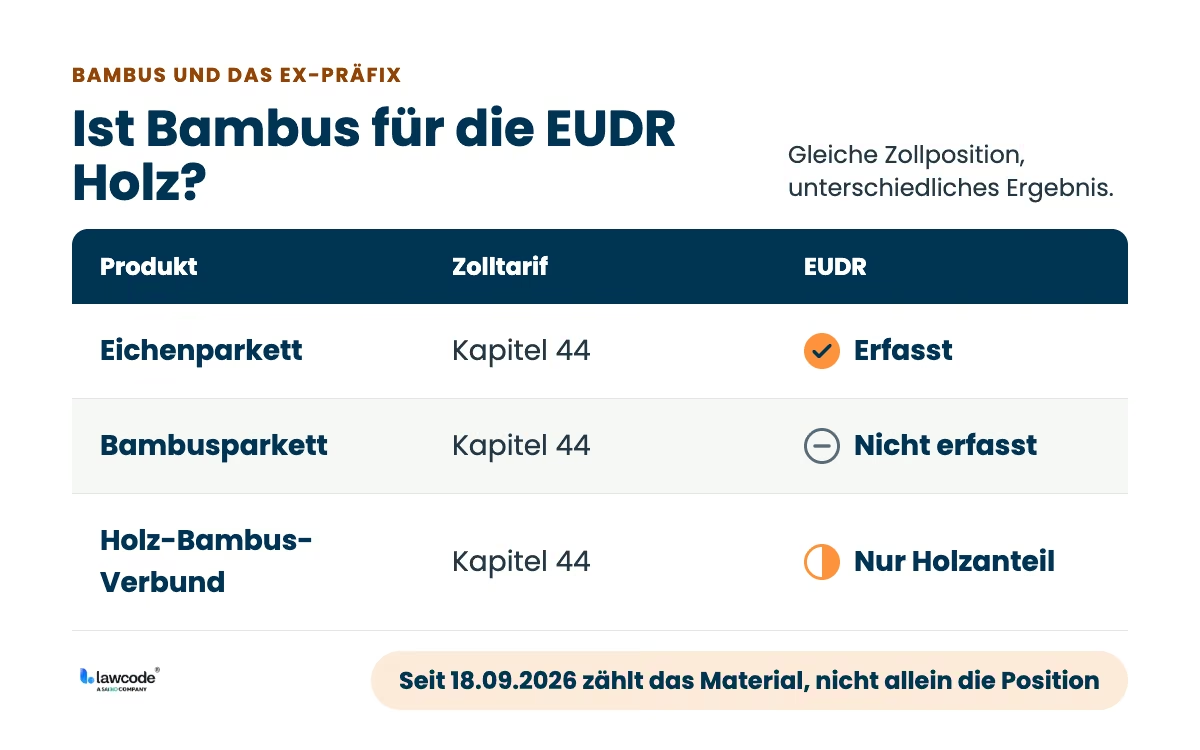
Die Delegierte Verordnung (EU) 2026/2102 versieht die betroffenen Positionen in Anhang I mit dem Präfix „ex“. Steht dieses Präfix vor einer KN-Position, ist nicht jedes Erzeugnis dieser Position erfasst, sondern nur das, was tatsächlich aus einem relevanten Rohstoff hergestellt ist. Ein Bambusparkett und ein Eichenparkett können also dieselbe KN-Position haben, sorgfaltspflichtig ist nur das Eichenparkett.
Die KN-Position allein entscheidet damit nicht mehr. Sie bleibt der Ausgangspunkt der Prüfung, maßgeblich ist aber, woraus das Produkt besteht.
Konsequenz für die EUDR
Seit dem 18. September 2026 ist rechtsverbindlich geklärt: Produkte, die ausschließlich aus Bambus bestehen, fallen nicht unter die EUDR. Die Kommission hatte dies bereits in der FAQ Version 5 (Ziffer 2.12) so eingeordnet und auf Artikel 1 Absatz 1 EUDR sowie die FAO-Einstufung von Bambus als „non-wood forest product“ gestützt. Das gilt für Bambusrohmaterial ebenso wie für Produkte aus Bambus, etwa Schneidebretter, Möbel, Bambusparkett oder Einweggeschirr. Unternehmen, die solche Produkte importieren, verarbeiten oder in der EU in Verkehr bringen, müssen dafür keine EUDR-Sorgfaltspflichten erfüllen.
Für Verbundprodukte gilt eine klare Aufteilung: Enthält ein Produkt Holz- und Bambuskomponenten, unterliegen nach FAQ 2.12 ausschließlich die Holzkomponenten der Sorgfaltspflicht. Die Bambusanteile bleiben ausgenommen, auch wenn das Endprodukt unter eine holzbezogene KN-Position fällt. Unternehmen müssen bei Verbundprodukten dokumentieren, welche Komponenten aus Holz stammen, und für diese die EUDR-Pflichten erfüllen.
Welche weiteren Materialien sind ausgenommen?
Neben Bambus nimmt die Delegierte Verordnung ausdrücklich weitere Naturmaterialien aus dem Holz-Scope heraus: Rattan, Schilf, Binsen, Weidenruten, Raffia, gereinigtes, gebleichtes oder gefärbtes Getreidestroh sowie Lindenbast. Damit herrscht Rechtssicherheit für eine Reihe von Ersatz- und Naturmaterialien, deren Einordnung bislang unklar war.
Hinweis zum Stand: Die Kommission hat die Delegierte Verordnung (EU) 2026/2102 am 13. Juli 2026 angenommen. Parlament und Rat haben keine Einwände erhoben. Die Verordnung wurde am 17. September 2026 im Amtsblatt veröffentlicht und gilt seit dem 18. September 2026. Der Leitfaden der Kommission vom Juli 2026 stammt aus der Zeit davor und bildet die Änderungen an Anhang I noch nicht ab. Unternehmen sollten ihre KN-Zuordnungen und die Kommunikation mit Lieferanten entsprechend anpassen.
Fallbeispiel 2: Kartonagen
Was fällt unter KN 4819 10 00?
Unter KN 4819 10 00 werden Schachteln und Kartons aus Wellpapier oder Wellpappe eingereiht, die vor allem als Verpackungsmaterial dienen. Die Position ist für Importeure und Hersteller relevant, die Papierverpackungen zur Verpackung, Lagerung und zum Transport ihrer Waren nutzen. Im Hinblick auf die EUDR stellt sich die Frage, ob solche holzbasierten Verpackungen sorgfaltspflichtig sind oder unter eine Ausnahme fallen.
Welche Papierprodukte erfasst die EUDR?
Die EUDR erfasst neben Holz und Holzwerkstoffen ausdrücklich eine Reihe von Papierprodukten, insbesondere aus Kapitel 48 (Papier und Pappe sowie Waren daraus). Dazu gehören bestimmte Zellstoffe (KN 4701 bis 4706) sowie Papier- und Pappwaren, zum Beispiel KN 4802, 4804 oder 4806. Druckerzeugnisse des Kapitels 49 sind seit Dezember 2025 nicht mehr erfasst.
Wann ist Verpackung von der EUDR ausgenommen?
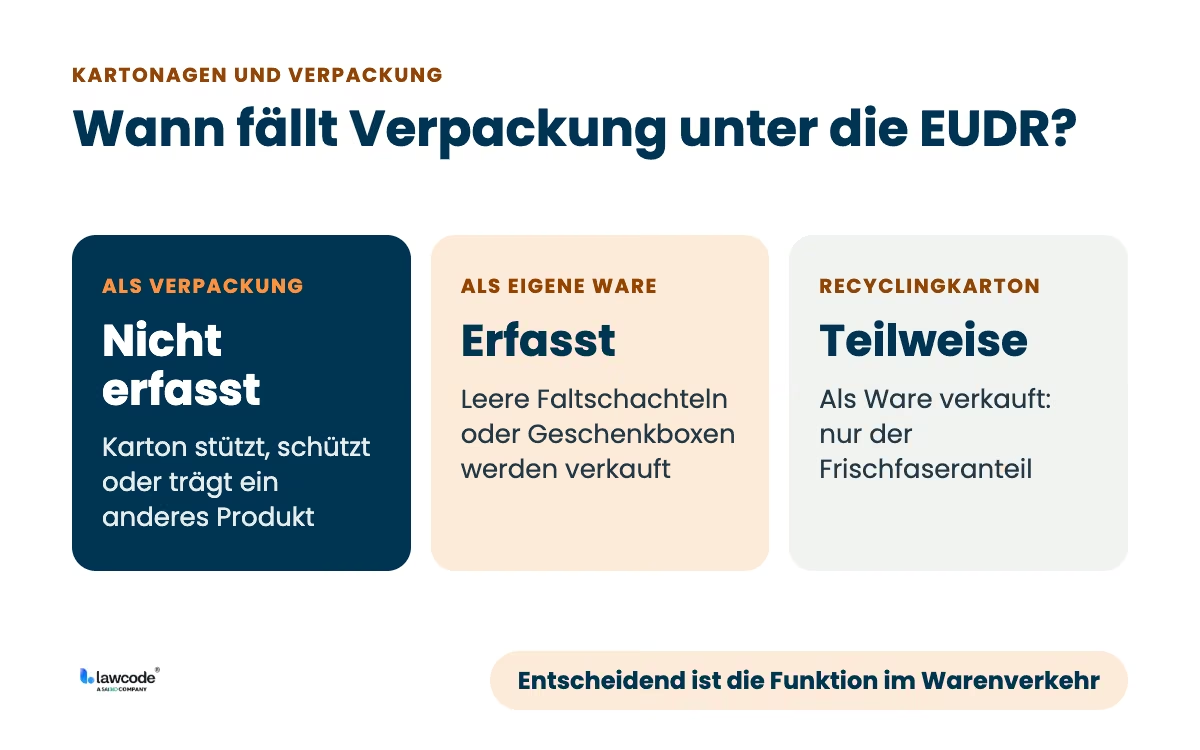
Verpackung ist ausgenommen, wenn sie ausschließlich dazu dient, ein anderes in Verkehr gebrachtes Erzeugnis zu stützen, zu schützen oder zu tragen. Ursprünglich galt diese Ausnahme nur für Holzverpackungen der Position 4415. Die Delegierte Verordnung (EU) 2026/2102 erweitert sie auf alle Verpackungsmaterialien und -behälter unabhängig vom Material, also auch auf Kartonagen der Position 4819 und andere Verpackungspositionen. Auch wiederverwendbare Verpackungen wie Mehrweg-Container oder Paletten-Pools sind ausgenommen, solange sie zum Schutz oder Tragen eines anderen Produkts genutzt werden.
Maßgeblich ist die tatsächliche Funktion als Verpackung. Die FAQ Version 5 (Ziffer 2.5) stellt klar, dass es nicht darauf ankommt, ob die Verpackung auf der Rechnung separat ausgewiesen wird. Entscheidend ist, ob sie nach der Allgemeinen Vorschrift 5 b für die Auslegung der Kombinierten Nomenklatur zusammen mit der Ware eingereiht würde. Verpackung, die typischerweise gemeinsam mit dem Produkt eingereiht wird, gilt als bloßes Trägermaterial.
Die Ausnahme folgt aus dem Ziel der Verordnung: Die EUDR soll verhindern, dass entwaldungsrelevante Rohstoffe als Ware in den EU-Markt gelangen. Verpackungsmaterial, das lediglich dem Transport oder Schutz anderer Waren dient, steht dabei nicht im Fokus. Papierwaren, die als eigenständige Ware in Verkehr gebracht werden, fallen dagegen in der Regel unter die EUDR, sofern sie zu den in Anhang I aufgeführten Produktgruppen gehören.
Was gilt für Recyclingkarton?
Recyclingmaterial ist nur insoweit ausgenommen, wie es tatsächlich aus Altmaterial besteht. Die Verordnung gilt nicht für Waren, die ausschließlich aus Material erzeugt sind, dessen Lebenszyklus abgeschlossen ist und das andernfalls als Abfall im Sinne von Artikel 3 Nummer 1 der Richtlinie 2008/98/EG entsorgt worden wäre.
Praxisrelevant ist die Klarstellung in der FAQ Version 5 (Ziffer 2.8): Die meisten Recyclingpapiere und -kartons enthalten einen kleinen Anteil Frischzellstoff zur Faserverstärkung. In diesem Fall ist nur der nicht recycelte Anteil sorgfaltspflichtig, nicht das gesamte Produkt. Für diesen Frischfaseranteil muss die Geolokalisierung bis zur Ursprungsfläche erfolgen. Verantwortlich ist, wer das Frischmaterial oder die daraus hergestellten Komponenten erstmals in Verkehr bringt. Reine Altpapierprodukte sind selten – die meisten als Ware gehandelten Kartonagen mit Recyclinganteil unterliegen der EUDR deshalb zumindest teilweise.
Wann sind Verpackungen trotzdem EUDR-relevant?
Sobald die Verpackung selbst die Ware ist. Dient sie ausschließlich dazu, ein anderes Produkt zu stützen, zu schützen oder zu tragen, fällt sie nicht unter die EUDR. Wird sie dagegen als eigenständige Ware in Verkehr gebracht, etwa als leere Faltschachteln oder Geschenkboxen, gelten die EUDR-Pflichten. Ein typisches Beispiel ist der Import leerer Schachteln aus Wellpappe unter KN 4819 10 00. Dasselbe gilt für hochwertige Geschenk- oder Designerkartons, die als eigenes Produkt verkauft werden.
Ein weiterer Sonderfall ist der Funktionswechsel. Die FAQ Version 5 (Ziffer 2.6) stellt klar: Wird eine Verpackung zunächst als eigenständige Ware in Verkehr gebracht, etwa eine neue Palette, die ein Hersteller an einen Produktionsbetrieb verkauft, unterliegt sie beim erstmaligen Inverkehrbringen den vollen EUDR-Pflichten. Dient dieselbe Palette später nur noch dazu, ein anderes Produkt zu tragen oder zu schützen, fällt sie aus dem Anwendungsbereich heraus. Bei wiederverwendbaren Verpackungen kommt es also auf die aktuelle Funktion an.
Auch die Reparatur gebrauchter Verpackungen ist geregelt. Wird eine gebrauchte Palette mit neuen Holzteilen instand gesetzt und anschließend verkauft, gelten die EUDR-Pflichten nur für die neu verbauten Holzbestandteile. Die ursprüngliche Palette bleibt als gebrauchte Ware ausgenommen.
Für Unternehmen, die mit Karton- oder Papierverpackungen arbeiten, heißt das: Für jede KN-Position ist zu prüfen, ob das Erzeugnis nur als Verpackung genutzt wird oder selbst Warencharakter hat.
Was sollten Unternehmen jetzt tun?
Tarifierung prüfen und nicht auf Materialnamen verlassen
Ein häufiger Fehler in der Praxis: Unternehmen ordnen Produkte nach ihrem geläufigen Namen oder allein nach der KN-Position ein. Für die EUDR ist Bambus kein Holz. doch zolltariflich werden viele Bambuswaren dagegen in Kapitel 44 eingereiht. Ausgangspunkt der Prüfung sind deshalb KN-Position und Materialzusammensetzung gemeinsam. Bei Verpackungen kommt die tatsächliche Funktion als dritte Prüfgröße hinzu.
Besonders sorgfältig sollten Unternehmen bei Materialmischungen, Verbundstoffen oder Sonderfällen wie imprägnierten Kartonagen vorgehen. Hier empfiehlt sich der Rat von Zoll- oder Handelsrechtsexperten. Hilfreich sind die offizielle Nomenklatur und eine verbindliche Zolltarifauskunft (vZTA). Kleine und mittlere Unternehmen ohne eigene Zollabteilung können sich an externe Dienstleister oder Branchenverbände wenden.
Prüfung für spätere Nachweise dokumentieren
Im Haftungsfall muss ein Unternehmen nachweisen können, dass es die Einordnung mit ausreichender Sorgfalt vorgenommen hat. Deshalb sollte jede materialspezifische Prüfung schriftlich festgehalten werden – auch und gerade dann, wenn das Ergebnis lautet, dass keine EUDR-Pflichten bestehen. Dazu gehören die Bestandsaufnahme der verwendeten KN-Positionen, Materialnachweise der Lieferanten, Stellungnahmen von Zollberatern oder eine verbindliche Zolltarifauskunft. Bei Bambus (wegen der Einreihung in Kapitel 44) und bei Papierverpackungen (wegen der Ausnahmeregelung) ist eine nachvollziehbare Begründung besonders wichtig.
Mit Lieferanten und Zollabteilung abstimmen
Wirksames EUDR-Compliance-Management setzt Abstimmung entlang der Lieferkette voraus. Fragen Sie Lieferanten gezielt, woher die Materialien stammen und woraus sie bestehen. Lassen Sie sich insbesondere von Handelsunternehmen die genaue Zolltarifnummer und die zugehörigen Nachweise vorlegen. Auch als nachgelagerter Marktteilnehmer sollten Sie nachvollziehen können, wie Vorlieferanten die Ware eingeordnet haben. Intern senkt eine enge Zusammenarbeit zwischen Compliance und Zollabteilung das Risiko fehlerhafter Angaben bei der Einfuhranmeldung.
Ein Praxisfall zeigt, warum diese Abstimmung wichtig ist: Ein Unternehmen plante die Einführung von Mehrweg-Lebensmittelboxen aus massivem Bambus. Die Zollabteilung reihte sie in Position 4419 ein – eine Position, die in Anhang I der EUDR steht. Erst die gemeinsame Prüfung mit der Compliance-Abteilung ergab, dass die Position seit der Delegierten Verordnung (EU) 2026/2102 nur Erzeugnisse aus Holz erfasst. Für die Bambusboxen bestanden damit keine EUDR-Pflichten. Dokumentiert wurden KN-Position, Materialnachweis des Lieferanten und die Begründung der Einordnung. Ohne diese Abstimmung hätte das Unternehmen unnötig Geodaten und Sorgfaltserklärungen beim Lieferanten angefordert.
Tipps für die Umsetzung
- Prüfen Sie für jedes Produkt KN-Position, Materialzusammensetzung und Funktion, bei Mischmaterialien idealerweise mit Unterstützung von Zoll- oder Handelsrechtsexperten.
- Halten Sie jede materialspezifische Prüfung schriftlich fest, inklusive KN-Positionen, Materialnachweisen, Expertenmeinungen oder verbindlicher Zolltarifauskünfte.
- Fragen Sie Lieferanten gezielt nach Herkunft und Zusammensetzung der Materialien und stimmen Sie sich intern eng mit der Zollabteilung ab, besonders bei neuen oder komplexen Materialien.
- Planen Sie die Prüfung so, dass sie vor dem 30. Dezember 2026 abgeschlossen ist.
Fazit
Reine Bambusprodukte und Bambusverpackungen fallen seit dem 18. September 2026 verbindlich nicht unter die EUDR. Bei Verbundprodukten sind nur die Holzanteile sorgfaltspflichtig. Verpackungen sind ausgenommen, solange sie ein anderes Produkt stützen, schützen oder tragen – als eigenständige Ware verkauft, gelten die Pflichten.
Die KN-Position bleibt der Ausgangspunkt, reicht aber allein nicht aus. Wer bis zum Anwendungsbeginn am 30. Dezember 2026 Position, Material und Funktion je Produkt geprüft und dokumentiert hat, vermeidet unnötige Sorgfaltserklärungen ebenso wie Lücken in der Nachweisführung.
Mit dem EUDR-Modul von lawcode dokumentieren Sie für jedes Produkt KN-Position, Material und Begründung der Einordnung an einem Ort – auch für Produkte, die nicht unter die Verordnung fallen. In einer persönlichen Demo zeigen wir Ihnen das anhand Ihrer eigenen Produktgruppen.
Häufige Fragen
Nein. Bambus ist botanisch ein verholztes Gras, und die Delegierte Verordnung (EU) 2026/2102 nimmt Bambusprodukte seit dem 18. September 2026 ausdrücklich aus dem Anwendungsbereich. Enthält ein Produkt neben Bambus auch Holz, gelten die Sorgfaltspflichten nur für die Holzkomponenten.
Nur, wenn Sie die Verpackung als eigenständige Ware in Verkehr bringen, etwa leere Faltschachteln oder Geschenkboxen. Verpackung, die ein anderes Produkt stützt, schützt oder trägt, ist unabhängig vom Material ausgenommen, auch als Mehrwegverpackung. Bei als Ware gehandeltem Recyclingkarton bleibt ein Frischfaseranteil sorgfaltspflichtig.
Prüfen Sie drei Dinge: Steht die KN-Position in Anhang I? Besteht das Produkt tatsächlich aus einem der sieben relevanten Rohstoffe, oder greift das „ex“-Präfix? Und wird es als eigene Ware verkauft oder nur als Verpackung genutzt? Erst wenn alle drei Fragen auf „erfasst“ hinauslaufen, bestehen Sorgfaltspflichten.
Große und mittlere Unternehmen müssen die EUDR ab dem 30. Dezember 2026 anwenden, Kleinst- und Kleinunternehmen ab dem 30. Juni 2027. Kleinst- und Kleinunternehmen, die bereits unter die EU-Holzhandelsverordnung fielen, sind ebenfalls ab dem 30. Dezember 2026 erfasst.
Ja. Die Delegierte Verordnung nimmt neben Bambus auch Rattan, Schilf, Binsen, Weidenruten, Raffia, gereinigtes, gebleichtes oder gefärbtes Getreidestroh sowie Lindenbast aus dem Holz-Scope heraus.
Die Kommission kann Anhang I weiterhin per delegiertem Rechtsakt anpassen. Die Ausnahmen für Bambus und Verpackungen sind jedoch seit dem 18. September 2026 verbindlich, und eine Rücknahme ist derzeit nicht absehbar. Es lohnt sich, FAQ und Leitfaden der Kommission im Blick zu behalten, weil dort Auslegungsfragen fortlaufend präzisiert werden.
Für ausgenommene Produkte: KN-Position, Materialnachweis des Lieferanten und eine kurze Begründung, warum die Ausnahme greift. Für erfasste Produkte zusätzlich Geolokalisierung, Nachweise zur Entwaldungsfreiheit und Legalität sowie die Referenznummer der Sorgfaltserklärung. Die Unterlagen zur Sorgfaltspflicht sind nach Artikel 12 EUDR fünf Jahre aufzubewahren.
Alexander Hilmar
LinkedInESG-Compliance Experte · lawcode GmbH
Alexander Hilmar berät Unternehmen bei der Umsetzung von ESG-Compliance, nachhaltiger Berichterstattung und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.