EN

Wichtige Fakten
- Gilt die EUDR für Verpackungen aus Papier, Karton oder Holz?
- Nein, wenn die Verpackung ausschließlich ein anderes in Verkehr gebrachtes Erzeugnis stützt, schützt oder trägt. Ja, wenn sie als eigenständige Ware importiert, hergestellt oder verkauft wird und ihr Code in Anhang I gelistet ist.
- Fallen Holzpaletten unter die EUDR?
- Paletten, die unter Last in die EU gelangen, sind ausgenommen, auch wenn sie danach leer weiterverkauft, vermietet oder in einem Pool genutzt werden. Neue Leerpaletten, die als eigenständige Ware in Verkehr gebracht werden, sind dagegen erfasst.
- Sind POS-Displays und Werbemittel betroffen?
- Ja, wenn sie als eigenständige Ware in Verkehr gebracht werden und ihr Code, etwa aus Kapitel 48, in Anhang I gelistet ist.
- Müssen Gebrauchsanweisungen, Kataloge und Etiketten berücksichtigt werden?
- In der Regel nein. Druckerzeugnisse des Kapitels 49 wurden aus Anhang I gestrichen. Zusätzlich nimmt die Delegierte Verordnung (EU) 2026/2102 Anleitungen, Kataloge, Werbematerial und Etiketten aus, wenn sie einem anderen Erzeugnis beiliegen oder kostenlos zu Marketing- oder Informationszwecken bereitgestellt werden.
- Was muss für erfasste Erzeugnisse dokumentiert werden?
- Legalität und Entwaldungsfreiheit, einschließlich Rohstoffherkunft, Geolokation und Risikobewertung. Die Sorgfaltserklärung (DDS) gibt nur ab, wer das Erzeugnis erstmals auf dem EU-Markt bereitstellt. Der erste nachgelagerte Akteur bewahrt deren Referenznummer auf.
- Sind digitale Anleitungen betroffen?
- Nein. PDFs, Online-Handbücher oder QR-Code-Verlinkungen sind keine physischen Erzeugnisse im Sinne der EUDR.
Executive Summary
Die EUDR gilt ab dem 30. Dezember 2026 für große und mittlere Unternehmen und ab dem 30. Juni 2027 für die meisten Kleinst- und Kleinunternehmen. Für Kleinst- und Kleinunternehmen, die Holzerzeugnisse bereits unter der EU-Holzhandelsverordnung (EUTR) in Verkehr gebracht haben, bleibt es beim 30. Dezember 2026. Den Produktumfang legt Anhang I fest, zuletzt geändert durch die Delegierte Verordnung (EU) 2026/2102, die am 18. September 2026 in Kraft getreten ist. Sie stellt besondere Anforderungen an holz- und papierbasierte Produkte wie Verpackungen und POS-Displays, wenn diese als eigenständige Ware in Verkehr gebracht werden und unter Anhang I fallen.
Reine Schutz- oder Trägerverpackungen sind grundsätzlich ausgenommen. Klassische Druckerzeugnisse (HS 49) wurden aus Anhang I gestrichen und lösen damit in der Regel keine EUDR-Pflicht mehr aus. Wer relevante Erzeugnisse jedoch als eigenständige Ware importiert oder bereitstellt, muss Legalität und Entwaldungsfreiheit nachweisen und eine Sorgfaltserklärung im EU-Informationssystem hinterlegen.
Unternehmen sollten frühzeitig betroffene Warengruppen identifizieren, Lieferketten prüfen und klare interne Prozesse etablieren, um Compliance-Risiken zu minimieren.
EUDR und Verpackung: Was ist erfasst, was nicht?
Nicht EUDR-pflichtig sind:
- Versandkartons und Faltschachteln, in denen eine Ware geliefert wird
- Holzpaletten, die unter Last in die EU gelangt sind, auch wenn sie später leer weiterverkauft, vermietet oder in einem Pool genutzt werden
- Bedienungsanleitungen und Garantiekarten, die einer Lieferung beiliegen
- Kataloge, Broschüren und Bücher (Kapitel 49)
- Etiketten, die am Produkt angebracht sind oder ihm beiliegen
- PDF- und Online-Anleitungen
EUDR-pflichtig, wenn der Code in Anhang I gelistet ist:
- Leere Faltschachteln, Kartons und Tragetaschen als Handelsware (z. B. 4819)
- Neue Leerpaletten als Handelsware
- Unbedruckte Etikettenrollen als Handelsware
- POS-Displays als eigenständige Ware (z. B. 4823)
Sonderfall: Bei gebrauchten Verpackungen, die mit neuen Holzteilen repariert werden, gilt die EUDR nur für die neu hinzugefügten Teile.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Für welche Produkte gilt die EUDR?
Die EUDR soll sicherstellen, dass bestimmte Rohstoffe und daraus hergestellte Produkte beim Inverkehrbringen innerhalb der EU nicht zu Entwaldung oder Waldschädigung beitragen. Die Pflichten werden ab dem 30. Dezember 2026 für große und mittlere Unternehmen und grundsätzlich ab dem 30. Juni 2027 für Mikro- und Kleinunternehmen angewendet. Betroffen sind nur die in der Verordnung definierten Rohstoffe und die daraus hergestellten relevanten Erzeugnisse gemäß Anhang I (CN-/Zolltarifcodes). Ein relevantes Erzeugnis im Sinne der EUDR ist ein Produkt, dessen Zolltarifnummer in Anhang I gelistet ist und das einen der sieben relevanten Rohstoffe enthält oder unter deren Verwendung hergestellt wurde.
Unternehmen müssen dafür ihre Sorgfaltspflichten erfüllen: Sie bewerten Risiken und weisen nach, dass die betroffenen Erzeugnisse legal und entwaldungsfrei sind. Zu den relevanten Rohstoffen zählen Rind, Kakao, Kaffee, Ölpalme, Kautschuk, Soja und Holz.
Was die EUDR regelt und was nicht
Die EU Deforestation Regulation gilt für eine klar definierte Liste von Rohstoffen und Produkten (Anhang I). Diese Liste orientiert sich an den EU-Zolltarifnummern (CN/HS). Erfasst sind vor allem Erzeugnisse aus Rind, Holz, Kakao, Kaffee, Soja, Ölpalme und Kautschuk sowie bestimmte daraus hergestellte Produkte, die ebenfalls in Anhang I aufgeführt sind.
Wichtig: Nicht jedes Produkt aus Papier oder Holz fällt automatisch unter die EUDR. Maßgeblich sind immer die konkrete Produktart, die Einreihung nach CN-Code und der Funktionskontext. Seit dem 18. September 2026 ist zudem verbindlich geregelt: Verpackungsmaterial, das ausschließlich dazu dient, ein anderes in Verkehr gebrachtes Erzeugnis zu stützen, zu schützen oder zu tragen, ist kein relevantes Erzeugnis, unabhängig vom HS-Code (Delegierte Verordnung (EU) 2026/2102).
Bereits zuvor wurde der Anwendungsbereich bei Druckerzeugnissen verkleinert: Mit der Änderungsverordnung (EU) 2025/2650, in Kraft seit dem 26. Dezember 2025, wurde die Position ex 49 aus Anhang I gestrichen. Bücher, Zeitungen, Kataloge, Broschüren und andere Erzeugnisse des Kapitels 49 lösen damit keine EUDR-Pflicht mehr aus.
→ Als Orientierung gilt deshalb: Der sicherste Weg zur Einordnung führt über Anhang I und den CN-Code, ergänzt um die Leitlinien der Kommission (3. Fassung, C/2026/3896) und die FAQ (Version 5).
Fällt Verpackung unter die EUDR? Verpackungen als Sonderfall
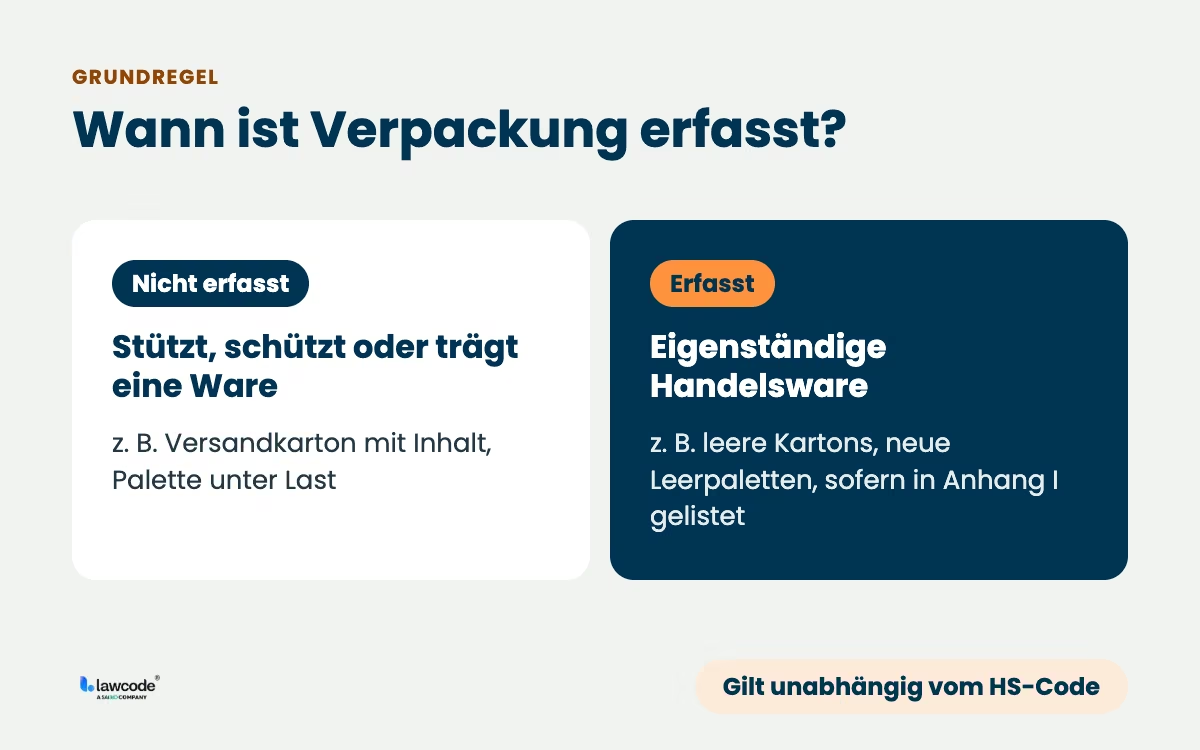
Verpackungen stellen im Rahmen der EUDR einen besonderen Sonderfall dar und sind in der Praxis oft schwer einzuordnen. Ob sie tatsächlich unter die Verordnung fallen, hängt nicht nur davon ab, ob sie als eigenständige Produkte gehandelt werden, sondern vor allem von ihrer Funktion im konkreten Warenfluss: Wird die Verpackung als Produkt „in its own right“ (eigenständig/leer) in Verkehr gebracht oder wird sie ausschließlich verwendet, um ein anderes Produkt zu stützen, zu schützen oder zu tragen?
Nach der Delegierten Verordnung (EU) 2026/2102 gilt:
Verpackungsmaterialien und -behältnisse sind nur dann ausgenommen, wenn sie zum Stützen, zum Schutz oder zum Tragen eines anderen in Verkehr gebrachten Erzeugnisses verwendet werden. Daraus ergeben sich zwei Fälle:
- Verpackungsmaterial fällt nicht unter die EUDR, wenn es ausschließlich ein anderes Produkt stützt, schützt oder trägt. Das gilt unabhängig vom CN-/HS-Code, auch bei Papier- oder Kartonverpackungen.
- Verpackung fällt unter die EUDR, wenn sie selbst als Ware verkauft wird, also nicht nur ein anderes Produkt umhüllt, sondern separat gehandelt wird. Beispiele: leere Faltschachteln, Tragetaschen oder Geschenkboxen, die man einzeln kauft.
Relevant sind in der Praxis häufig Warencodes wie:
- 4819: Verpackungen aus Papier/Pappe (z. B. Faltschachteln, Tragetaschen)
- 4821: Etiketten aus Papier (siehe Hinweis unten)
- sowie weitere Zolltarifnummern für Holz- bzw. Papierprodukte, wobei die Funktion („standalone“ vs. „nur Verpackung für ein anderes Produkt“) die Scope-Frage in vielen Fällen überlagert.
Wichtig zu Etiketten: Für Etiketten, Bedienungsanleitungen und Kataloge gilt eine eigene Ausnahme. Mehr dazu im Abschnitt „Fallen Anleitungen, Kataloge und Etiketten unter die EUDR?“.
Besonders knifflig bleibt es bei Serviceverpackungen und POS-Displays. Werden diese separat produziert, beschafft und als eigenständige Waren in Verkehr gebracht, können sie, je nach Material und Einreihung in Anhang I, EUDR-pflichtig sein.
Für die Bewertung sind drei Fragen entscheidend: Welche Zolltarifnummer (CN/TARIC) hat das Material? Welche Funktion erfüllt es? Und wird es eigenständig verkauft oder dient es ausschließlich als Verpackung für ein anderes Produkt?
Wann gilt eine Verpackung als eigenständige Ware?
Eine Verpackung gilt als eigenständige Ware, wenn sie zollrechtlich getrennt von der Ware eingereiht würde, die sie enthält. Wird sie gemeinsam mit der Ware eingereiht, fällt sie nicht unter die EUDR.
Wer entscheiden muss, ob eine Verpackung „eigenständig" ist oder nur schützt/trägt, sollte sich an einer klaren juristischen Faustregel orientieren, nicht daran, wie die Rechnung gestaltet ist. Maßgeblich ist die Klassifizierung nach den Allgemeinen Vorschriften für die Auslegung der Kombinierten Nomenklatur.
- Allgemeine Vorschrift 5a unterscheidet zwei Fälle: Gibt der Behälter dem Produkt seinen „wesentlichen Charakter", wird er eigenständig eingereiht. Dann ist er potenziell EUDR-relevant. Ist der Behälter dagegen speziell für ein Produkt gemacht, hält er lange und wird meist zusammen mit dem Produkt verkauft (z. B. Schmuckschatulle, Instrumentenkoffer), zählt er zum Produkt dazu. Dann fällt er nicht unter die EUDR.
- Allgemeine Vorschrift 5b stellt klar: Gewöhnliche Verpackungsmaterialien, die mit der Ware präsentiert werden und der üblichen Verpackung dieser Ware entsprechen, werden zollrechtlich gemeinsam mit dem Produkt eingereiht und sind damit nicht als eigenständiges relevantes Erzeugnis im Sinne der EUDR zu behandeln. Das gilt nach der Guidance ausdrücklich auch für Einwickel- und Wickelmaterial aus Papier, sofern es dem Schutz, Tragen oder Transport eines anderen Produkts dient.
Die praktische Konsequenz: Ob die Verpackung auf der Rechnung separat ausgewiesen wird oder nicht, ist für die EUDR-Einordnung unerheblich. Entscheidend ist allein, ob sie in einem Import- oder Exportszenario zollrechtlich gemeinsam mit oder getrennt von der Ware eingereiht würde. Wäre die Einreihung gemeinsam, gilt die Verpackung als „support, protect, carry"-Material und ist nicht im Anwendungsbereich, unabhängig vom HS-Code.
Sind Verkaufsverpackungen und Versandkartons EUDR-pflichtig?
Verkaufsverpackungen und Versandkartons, in denen eine Ware geliefert wird, fallen nicht unter die EUDR. Pflichtig wird nur, wer leere Verpackungen als eigene Ware importiert, herstellt oder verkauft. Im Zolltarif werden Verpackungen aus Papier, Karton und Pappe häufig unter 4819 eingereiht, etwa Faltschachteln, Kartons oder Tragetaschen. Für die EUDR entscheidet aber nicht der Warencode allein, sondern wie die Verpackung im Warenfluss verwendet wird.
Nach der Delegierten Verordnung (EU) 2026/2102 und der aktuellen FAQ- und Guidance-Linie der Kommission gilt: Verpackungsmaterial, das mit einer Ware präsentiert wird und ausschließlich dazu dient, diese zu stützen, zu schützen oder zu tragen, fällt nicht unter die EUDR. Die Einreihung unter einen bestimmten HS- oder CN-Code spielt dabei keine Rolle. Das gilt für Einweg- und für wiederverwendbare Verpackungen, in der Praxis also gerade für typische Verkaufs- und Versandverpackungen, die mit der Ware geliefert werden.
Anders ist es, wenn Verpackungen als eigenständige Ware gehandelt werden. Wer leere Faltschachteln, Kartons oder Geschenkboxen einführt, herstellt oder verkauft, bringt ein eigenes Erzeugnis in Verkehr. Für ihn gelten die EUDR-Pflichten, wenn der Code in Anhang I gelistet ist, etwa bei Papier und Pappe aus Kapitel 48.
Fallen Holzpaletten und Mehrwegverpackungen unter die EUDR?
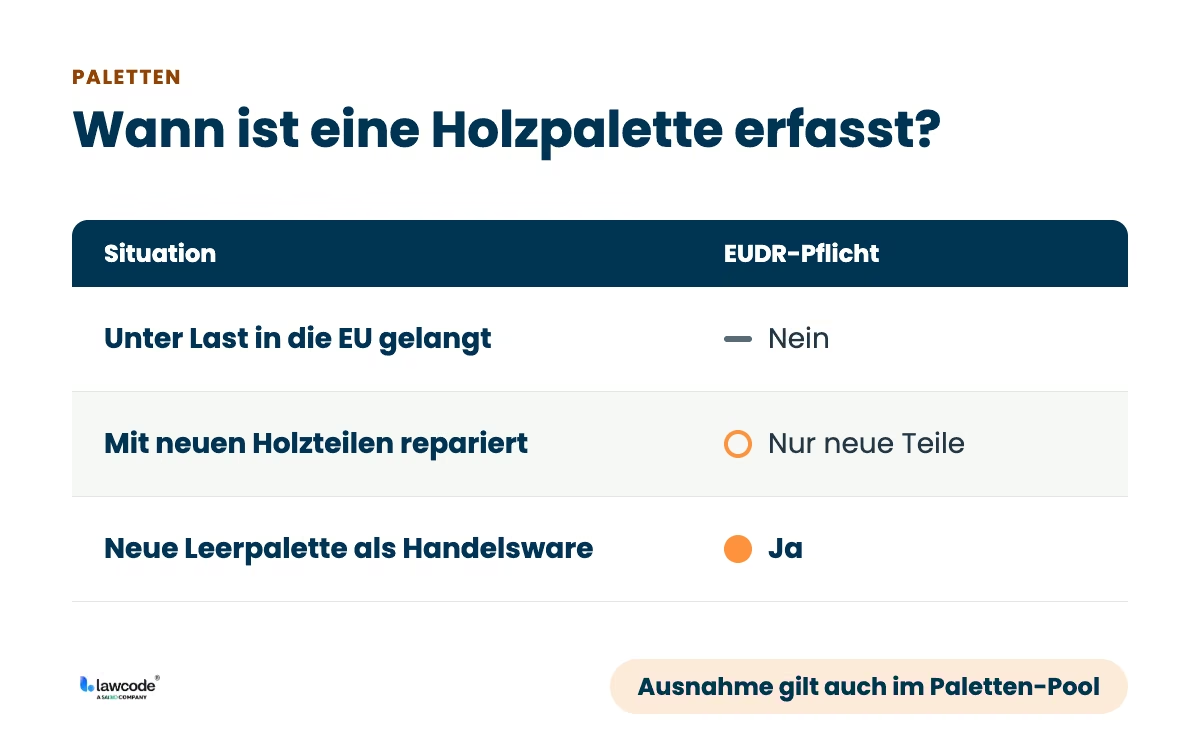
Holzpaletten fallen nicht unter die EUDR, solange sie eine Ware tragen oder bereits getragen haben. Erfasst sind dagegen neue Leerpaletten, die als eigenständige Ware importiert, hergestellt oder verkauft werden. Die Delegierte Verordnung (EU) 2026/2102 erstreckt die Ausnahme für Verpackungsmaterial ausdrücklich auch auf wiederverwendbare Verpackungen.
Mehrwegverpackungen und Paletten-Pools
Nach den Leitlinien der Kommission (3. Fassung) fallen Mehrwegverpackungen ab dem Moment aus dem Anwendungsbereich, in dem sie erstmals zum Stützen, Schützen oder Tragen eines anderen Erzeugnisses eingesetzt werden. Das gilt auch für alle weiteren Umläufe. Eine Palette, die unter Last in die EU gelangt ist, bleibt deshalb ausgenommen, wenn sie anschließend leer weiterverkauft, vermietet oder innerhalb eines Paletten-Pools oder Closed-Loop-Systems erneut bereitgestellt wird.
Neue Leerpaletten als Handelsware
Anders liegt der Fall bei Paletten, die als eigenständiges Erzeugnis in Verkehr gebracht werden, etwa wenn ein Palettenhersteller neue Ware an einen Logistikdienstleister verkauft oder ein Händler Leerpaletten aus einem Drittstaat einführt. Paletten aus Holz werden unter [HS 4415 – Einreihung und Listung in Anhang I in der Fassung der Delegierten Verordnung (EU) 2026/2102 prüfen] erfasst. Für diese Ware gelten die vollen Sorgfaltspflichten einschließlich Geolokation und Sorgfaltserklärung.
Reparierte Verpackungen
Wird eine gebrauchte Verpackung, die zuvor ein anderes Erzeugnis gestützt, geschützt oder getragen hat, mit neuen Holzteilen repariert und dann verkauft, gilt die EUDR nur für die neu hinzugefügten Teile.
Praxisbeispiel
Die fiktive Logistik Nord GmbH betreibt einen Paletten-Pool. Sie übernimmt Paletten, auf denen Ware aus Asien eingetroffen ist, repariert beschädigte Exemplare mit neuen Holzleisten und kauft zusätzlich neue Paletten bei einem polnischen Hersteller zu.
Für die übernommenen Paletten muss sie keine EUDR-Nachweise führen. Für die verbauten neuen Holzleisten und die neu zugekauften Paletten braucht sie dagegen die Referenznummer der Sorgfaltserklärung ihres Lieferanten, wenn dieser die Ware erstmals auf dem EU-Markt bereitgestellt hat. Kauft sie die Ware direkt aus einem Drittstaat, ist sie selbst Marktteilnehmer und reicht die Sorgfaltserklärung ein.
Bereit für den EUDR-Start?
Mit unserem EUDR-Modul erfassen Sie Geodaten, analysieren Risiken und erstellen Sorgfaltserklärungen digital und effizient, statt sich durch Tabellen zu kämpfen.
Sind POS-Displays und Werbemittel EUDR-pflichtig?
POS-Displays und Werbemittel aus Karton, Wellpappe oder Holz sind EUDR-pflichtig, wenn sie als eigenständige Ware in Verkehr gebracht werden und ihr Code in Anhang I gelistet ist.
POS-Materialien sind Marketingmaterialien am Verkaufsort, zum Beispiel Aufsteller, Schaufensterdisplays, Regalwobbler oder Papplandschaften. Sie werden im Einzelhandel immer wichtiger und oft aus bedrucktem Karton, stabiler Wellpappe oder Holz gefertigt.
Ob diese Produkte unter die EUDR fallen, hängt heute vor allem von zwei Punkten ab:
- Werden sie als eigenständige Ware (standalone) in Verkehr gebracht?
- Fallen sie mit ihrer konkreten Einreihung unter eine in Anhang I erfasste Produktkategorie?
Werden Displays dagegen als Trägerlösung für eine Ware geliefert, etwa als Thekendisplay, in dem die Ware bereits steht, greift die Ausnahme für Verpackungsmaterial. Maßgeblich ist auch hier, ob das Display zollrechtlich gemeinsam mit der Ware oder getrennt eingereiht würde.
In der Praxis werden POS-Displays aus Papier/Pappe häufig unter Warencodes aus Kapitel 48 geführt (z. B. „andere Waren aus Papier und Pappe“ wie 4823, je nach konkreter Ausgestaltung). Werbedrucke des Kapitels 49, etwa unter 4911, sind seit Dezember 2025 nicht mehr erfasst.
Ein Beispiel: Ein international tätiger Elektrogerätehersteller lässt zum Markteintritt großformatige Displays aus bedrucktem Karton produzieren und in Filialen ausrollen. Werden solche Displays als eigenständige Ware beschafft und bereitgestellt, sollten Unternehmen zwei Dinge tun: die Einordnung über Anhang I und CN-Code sauber dokumentieren, und die passenden EUDR-Prozesse aufsetzen (Due Diligence, Nachweise, ggf. Sorgfaltserklärung/DDS).
Fallen Anleitungen, Kataloge und Etiketten unter die EUDR?
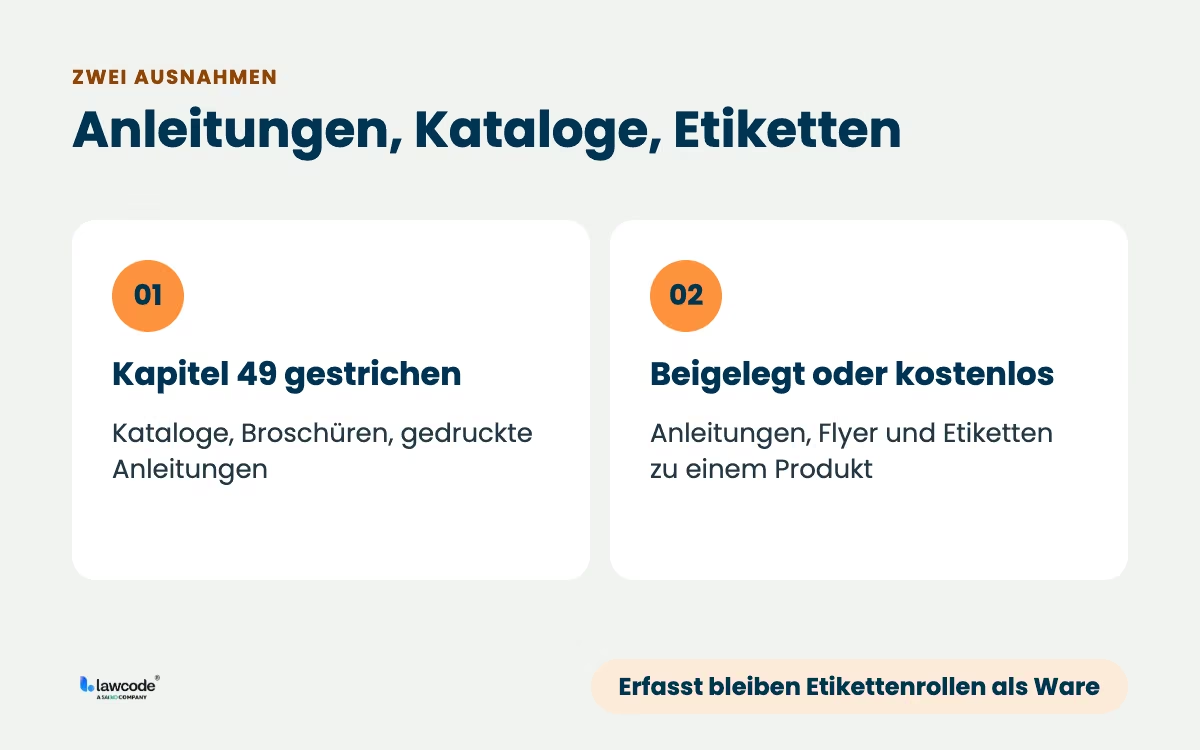
Bedienungsanleitungen, Kataloge, Broschüren und Etiketten fallen in der Regel nicht unter die EUDR. Dafür sorgen zwei Änderungen: die Streichung der Druckerzeugnisse des Kapitels 49 aus Anhang I im Dezember 2025 und eine eigene Ausnahme für Begleit- und Informationsmaterial in der Delegierten Verordnung (EU) 2026/2102.
Bedienungs- und Montageanleitungen
Anleitungen, Installationshinweise und Garantiekarten, die einer Lieferung beiliegen, lösen keine EUDR-Pflicht aus. Das gilt unabhängig davon, ob sie zollrechtlich zu Kapitel 49 gehören. Erfasst wären sie erst, wenn sie als eigenständiges Erzeugnis vermarktet und verkauft werden.
Kataloge, Flyer und Werbebroschüren
Kataloge, Prospekte und Werbebroschüren werden häufig unter 4911 eingereiht und sind seit der Streichung von ex 49 nicht mehr erfasst. Zusätzlich nimmt die Delegierte Verordnung (EU) 2026/2102 Werbe- und Informationsmaterial aus, das kostenlos bereitgestellt wird. Eine saubere Tarifierung und Dokumentation bleibt trotzdem sinnvoll, damit Sie die Einordnung bei einer Kontrolle belegen können.
Etiketten
Etiketten, die an einem Produkt angebracht sind oder ihm beiliegen, fallen nicht unter die EUDR. Diese Ausnahme reicht weiter als die Streichung von Kapitel 49, denn Papieretiketten werden unter 4821 eingereiht, also in Kapitel 48. EUDR-relevant bleiben Etiketten nur, wenn sie selbst als Handelsware verkauft werden, zum Beispiel unbedruckte Etikettenrollen, die ein Etikettenhersteller an Druckereien liefert.
Digitale Dokumentation
PDFs, Online-Handbücher und QR-Code-Verlinkungen sind keine physischen Erzeugnisse und fallen nicht unter die EUDR. Bei physischen Datenträgern wie USB-Sticks sind nicht die gespeicherten Daten maßgeblich, sondern allenfalls Papier- oder Holzbestandteile, die als eigenständige Erzeugnisse in Verkehr gebracht werden.
Wie prüfen Unternehmen, ob ihre Verpackungen unter die EUDR fallen?
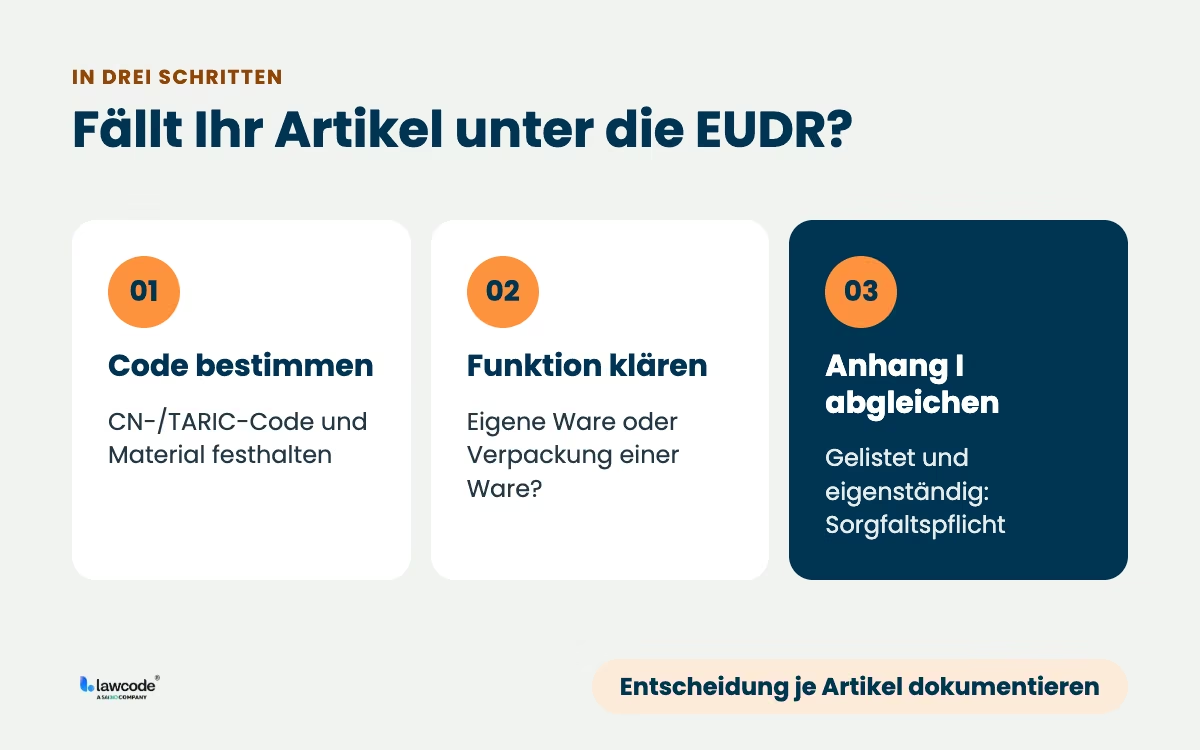
Unternehmen prüfen jeden Artikel aus Holz, Papier oder Pappe in drei Schritten: Zolltarifnummer bestimmen, Funktion im Warenfluss klären, mit Anhang I abgleichen. Wer diese Prüfung dokumentiert, kann die Einordnung bei einer behördlichen Kontrolle belegen.
Welche Bereiche sind betroffen?
Betroffen sind vor allem Unternehmen, die Verpackungen, Paletten, Etiketten, POS-Displays oder andere Papier- und Holzwaren als eigenständige Ware erstmals auf dem EU-Markt bereitstellen oder ausführen. Nur sie reichen eine Sorgfaltserklärung ein. Nachgelagerte Händler und Weiterverarbeiter geben keine eigene Erklärung ab. Der erste nachgelagerte Akteur muss jedoch die Referenznummer der ursprünglichen Erklärung aufbewahren.
Interne Prüfprozesse etablieren
Unternehmen sollten einen klaren Prüfprozess einführen, der alle betroffenen Artikel systematisch bewertet, am besten eingebunden in bestehende Qualitäts-, Zoll- oder Audit-Routinen. In der Praxis haben sich drei Prüfschritte bewährt:
- Klassifizierung (CN-/TARIC-Code + Material)
- Funktionszuordnung (standalone Ware oder nur support/protect/carry)
- Abgleich mit Anhang I und Dokumentation der Entscheidung
DDS & Informationssystem: Umsetzung ist jetzt ein Datenprozess
Für relevante Erzeugnisse müssen Unternehmen die Due-Diligence-Informationen so aufbereiten, dass sie in eine Sorgfaltserklärung (Due Diligence Statement, DDS) überführt werden können. Das umfasst u. a. Angaben wie Produkt/CN-Code, Menge, Produktionsland und, je nach Ware, Geolokationsdaten.
Die Einreichung läuft über das Informationssystem der Europäischen Kommission. Dessen Regeln legt die Durchführungsverordnung (EU) 2026/1565 fest, die seit dem 17. Juli 2026 gilt. Sie sieht unter anderem vereinfachte Erklärungen für Kleinst- und Kleinprimärerzeuger vor. Für ungeplante Ausfälle des Systems hat die Kommission im November 2026 eine Notfallregelung angekündigt, die ab dem 30. Dezember 2026 gilt.
Dokumentation der Lieferanten ausweiten
Viele Unternehmen sind auf Informationen ihrer Vorlieferanten angewiesen. Deshalb sollten Abnehmer regelmäßig die nötigen EUDR-Nachweise abfragen und aktuell halten. Das gilt besonders für Artikel, die eigenständig gehandelt werden, etwa leere Verpackungen, POS-Material oder Etiketten als eigene Ware. Dafür braucht es ein einheitliches Set an Daten, das die Anforderungen der Sorgfaltserklärung (DDS) abdeckt, wenn nötig auch mit Geolokation.
To Do: Beantworten Sie für jeden Artikel aus Holz, Papier oder Pappe drei Fragen. Welche Zolltarifnummer hat er? Ist diese Nummer in Anhang I gelistet? Wird der Artikel als eigenständige Ware in Verkehr gebracht, oder stützt, schützt oder trägt er ausschließlich ein anderes Erzeugnis? Halten Sie die Antworten schriftlich fest.
Exkurs: Chain-of-Custody-Zertifikate
Chain-of-Custody-Zertifikate (CoC) belegen die lückenlose Rückverfolgbarkeit eines Rohstoffs, etwa Holz oder Papier, entlang der gesamten Lieferkette, von der Herkunft bis zum fertigen Produkt. Sie bestätigen, dass das Material aus einer zertifizierten, legalen Quelle stammt und bei Verarbeitung und Handel nicht mit nicht-zertifizierten Rohstoffen vermischt wurde. Im Zusammenhang mit der EUDR können CoC-Zertifikate dabei helfen, die geforderte Nachweis- und Sorgfaltspflicht zu erfüllen.
Ausdrücklich nicht zulässig sind unter der EUDR Massenbilanz-CoC-Systeme, die entwaldungsfreie Rohstoffe mit Rohstoffen unbekannter oder nicht entwaldungsfreier Herkunft mischen. Solche Systeme können nicht garantieren, dass die auf dem EU-Markt verkauften Produkte wirklich entwaldungsfrei sind. Deshalb müssen die Rohstoffe auf jeder Stufe der Lieferkette getrennt gehalten werden.
Fazit
Nicht alles, was aus Holz oder Papier besteht, fällt automatisch unter die EUDR. Entscheidend sind Anhang I, die korrekte CN-/TARIC-Einreihung und der Funktionszusammenhang. Dient das Material ausschließlich als Schutz- oder Trägerverpackung, ist es grundsätzlich nicht erfasst. Klassische Druckerzeugnisse (HS 49) sind ebenfalls nicht mehr im Anwendungsbereich.
Unternehmen sollten jetzt alle eigenständig importierten oder verkauften Holz- und Papierwaren gegen Anhang I prüfen. Daten und Nachweise sollten so vorbereitet werden, dass sie später direkt in eine Sorgfaltserklärung (DDS) einfließen können.
Die verbleibende Zeit bis zum 30. Dezember 2026, für die meisten Mikro- und Kleinunternehmen bis zum 30. Juni 2027, sollte dafür konsequent genutzt werden. Wer früh vorbereitet ist, senkt Compliance-Risiken und vermeidet Lieferunterbrechungen.
Häufige Fragen
Betroffen sind alle Verpackungen aus Papier, Karton, Pappe oder Holz, die als eigenständige Waren in Verkehr gebracht oder importiert werden. Dazu zählen Verkaufsverpackungen, Versandkartons und oft auch Werbeverpackungen. Nicht immer EUDR-pflichtig sind reine Transportverpackungen, sofern sie integraler Bestandteil einer anderen Ware und nicht als eigenes Produkt anzusehen sind.
POS-Displays und Werbemittel aus Papier, Pappe oder Holz sind von der EUDR betroffen, sobald sie als eigenständige Waren produziert, importiert oder vertrieben werden. Unternehmen sollten die entsprechende Warengruppe und Zolltarifnummer prüfen und die nötigen Nachweise zur Lieferkette vorhalten.
Ja, sofern Gebrauchsanweisungen, Montageanleitungen oder andere Begleitdrucke als eigene Waren geführt werden, sind sie von der EUDR betroffen. Als Beispiel können Bestandteile eines Sets oder separate Broschüren genannt werden. Handelt es sich um nicht-individuelle, massenhaft erzeugte Anleitungen, sind diese regelmäßig EUDR-pflichtig.
Digitale Handbücher und digitale Anleitungen auf Webseiten, Apps oder Datenträgern sind nicht Inhalt der EUDR. Nur physisch existierende Druckwerke und Papiererzeugnisse sind von der EU Deforestation Regulation betroffen. Unternehmen können somit durch Medienumstellung teilweise die Betroffenheit reduzieren.
Es sind Nachweise für alle Stufen der Lieferkette vorzulegen, von der Fasergewinnung bis zum Endprodukt. Dazu zählen Bestätigungen von Lieferanten, Chain-of-Custody-Zertifikate und Ursprungsnachweise. Eine regelmäßige Aktualisierung und die Integration aller Nachweise in interne Compliance-Prozesse ist empfehlenswert, um rechtliche Sicherheit für alle Verpackungen und POS-Materialien zu gewährleisten.
In der Regel nein: Gedruckte Erzeugnisse (ex 49) wurden aus dem Anwendungsbereich genommen. Der delegierte Rechtsakts 2026 ergänzt eine ausdrückliche Marketing-/Informationsmaterial-Ausnahme, die auch Etiketten umfasst. Manuals und ähnliches Material, die einer Sendung nur beiliegen, fallen damit aus dem Scope."
Karim Boukaouche
LinkedInESG-Compliance Experte · lawcode GmbH
Karim Boukaouche berät Unternehmen bei der Umsetzung der EU-Entwaldungsverordnung (EUDR) und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.