 EN

Wichtige Fakten
- Warum stellen zusammengesetzte Produkte eine besondere Herausforderung für die EUDR dar?
- Sie kombinieren Rohstoffe mit unterschiedlichem EUDR-Bezug, auch Kleinstanteile können meldepflichtig sein.
- Mischprodukte EUDR-Pflicht: Wie erkennen Unternehmen die Betroffenheit?
- Es kommt nur auf zwei Dinge an: Erstens muss das Produkt unter eine KN-Position aus Anhang I fallen. Zweitens muss es einen relevanten Rohstoff enthalten. Ob dieser Rohstoff im fertigen Produkt sichtbar ist, ist dabei unwichtig.
- Welche Bedeutung hat die Kombinierte Nomenklatur (KN) im EUDR-Kontext?
- Die KN bestimmt, ob ein Produkt grundsätzlich betroffen ist. Da sie sich jährlich ändert, sollte sie regelmäßig gegen die aktuelle CN/TARIC geprüft werden.
- Was ist bei der Prüfung von Produkten mit geringem Rohstoffanteil zu beachten?
- Auch kleinste Mengen, etwa Palmöl in einer Verpackungsschicht, können meldepflichtig sein, solange der Rohstoff identifizierbar ist.
- Wann entfällt die EUDR-Pflicht trotz vorhandener Rohstoffe?
- Wenn das Endprodukt nicht unter eine relevante KN-Position fällt oder eine Ausnahme greift, z. B. Produktion vor dem 29. Juni 2023.
- Welche organisatorischen Maßnahmen helfen Unternehmen bei der EUDR-Umsetzung?
- Ein interdisziplinärer Prüfprozess mit klaren Zuständigkeiten in Einkauf, Zoll und Compliance sowie regelmäßige Sortimentsprüfungen.
Executive Summary
Die EU-Entwaldungsverordnung (EUDR) stellt Unternehmen vor erhebliche Herausforderungen, besonders bei zusammengesetzten Produkten. Diese bestehen aus mehreren Materialien und enthalten oft mehrere EUDR-relevante Rohstoffe gleichzeitig, etwa Holz, Kakao oder Palmöl. Das macht die Lieferketten komplex und die Prüfanforderungen anspruchsvoll.
Für die Compliance zählt dabei nicht der Rohstoffanteil allein. Entscheidend ist, ob das Endprodukt unter eine KN-Position aus Anhang I fällt, auch bei einer ‚ex‘-Abgrenzung. Nur dann gilt es als relevantes Produkt. Die kombinierte Nomenklatur (KN) ist dabei das zentrale Klassifikationssystem. ‚Ex‘-Positionen decken jedoch nur einen Teil einer KN-Position ab. Deshalb braucht es zusätzlich die genaue Warenbeschreibung und oft auch die TARIC-Nummer, um die Abgrenzung eindeutig vorzunehmen.
Für eine rechtssichere Einstufung brauchen Unternehmen systematische Prüfprozesse. Diese bestehen aus drei Schritten: Zuerst werden alle relevanten Rohstoffanteile identifiziert. Danach erfolgt die korrekte Tarifierung. Am Ende steht die Bewertung der EUDR-Relevanz. Die Prozesse sollten außerdem sicherstellen, dass die erforderlichen Sorgfaltserklärungen (DDS) konsistent im EU-Informationssystem erstellt und intern nachvollziehbar referenziert werden können. Dafür ist eine enge Zusammenarbeit zwischen Einkauf, Produktmanagement, Zoll und Compliance unverzichtbar.
Typische Fehler sind pauschale Annahmen, ungenaue Materialbeschreibungen oder übersehene versteckte Rohstoffkomponenten. Solche Fehler lassen sich vermeiden, durch strukturierte Abläufe, präzise Dokumentation und regelmäßige Portfolioanalysen.
Handlungsempfehlungen
→ Prüfen Sie, ob das Produkt unter eine in Anhang I gelistete KN-Position fällt, inklusive „ex"-Abgrenzungen über Warenbeschreibung und TARIC.
→ Identifizieren Sie systematisch alle relevanten Rohstoffanteile im Endprodukt, auch Kleinstmengen versteckter Komponenten.
→ Etablieren Sie einen Prüfprozess mit klaren Zuständigkeiten in Einkauf, Produktmanagement, Zoll und Compliance.
→ Stellen Sie sicher, dass Sorgfaltserklärungen im EU-Informationssystem erstellt und intern referenziert werden.
→ Vermeiden Sie pauschale Annahmen durch präzise Materialbeschreibungen und regelmäßige Portfolioanalysen.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Herausforderung: Zusammengesetzte Produkte im Kontext der EUDR
Immer mehr Alltags- und Investitionsgüter bestehen aus vielen Einzelteilen. Diese Teile enthalten oft ganz unterschiedliche Rohstoffe. Die EU-Entwaldungsverordnung betrifft aber nur bestimmte Rohstoffe: vor allem Holz, Kakao, Kaffee, Soja, Palmöl, Rind und Kautschuk, sowie Produkte daraus.
Bei zusammengesetzten Produkten wird das kompliziert. Sie enthalten oft mehrere dieser Rohstoffe auf einmal. Manchmal als Hauptbestandteil. Manchmal nur in kleinen Mengen. Manchmal versteckt in einem Vorprodukt.
Genau das macht die Prüfung schwierig. Unternehmen brauchen deshalb passende Lösungen, um die Vorgaben der EUDR effizient zu erfüllen.
Scope-Änderungen durch die Delegierte Verordnung (EU) 2026/2102
Am 17. September 2026 hat die EU-Kommission die Delegierte Verordnung (EU) 2026/2102 im Amtsblatt veröffentlicht. Sie war bereits am 13. Juli 2026 erlassen worden und fasst Anhang I der EUDR neu. Die Änderungen sind damit kein Entwurf mehr, sondern bereits amtlich, auch wenn nicht alle Teile sofort gelten.
Für zusammengesetzte Produkte ändert sich Folgendes:
- Neu aufgenommen: Löslicher Kaffee (HS 2101 11 00), gefrorene Rinderzungen (ex 0206 21 00) sowie zusätzliche Palmöl-Oleochemie-Derivate. Diese Produkte unterliegen der EUDR jedoch erst ab dem 30. Dezember 2027, nicht bereits zum allgemeinen Anwendungsdatum für mittlere Unternehmen und große Unternehmen am 30. Dezember 2026.
- Gestrichen: Häute, Felle und Leder von Rindern (ex 4101, ex 4104, ex 4107). Diese Streichung tritt bereits am 7. Oktober 2026 in Kraft (20 Tage nach Veröffentlichung).
- Ebenfalls gestrichen: Vulkanisat-Gummibänder und -artikel (ex 4010, ex 4016) sowie Sojabohnen zur Aussaat und Flugzeug-/Kraftfahrzeugsitze.
- Eingeschränkt: Bei runderneuerten Reifen bleibt nur die neue Gummilauffläche (ex 4012 90 30) erfasst; die übrigen Positionen unter ex 4012 fallen weg.
- Klarstellung: Palmöl- und Kautschuk-Positionen erhalten durchgängig das Präfix „ex", sodass nur Produkte aus dem jeweiligen Rohstoff erfasst sind. Lebende Rinder werden von den bisherigen Codes 0102 21 und 0102 29 zur vereinfachten Position ex 0102 zusammengefasst.
- Neue Ausnahme: Ausgangsstoffe für Human- oder Tierarzneimittel fallen nicht unter die EUDR.
Materialmischungen und komplexe Lieferketten sorgen für große Unsicherheit. Viele Produkte enthalten nur einen Teil an EUDR-relevanten Rohstoffen. Beispiele sind Möbel mit Holzrahmen, Verpackungen mit Palmölbeschichtung oder Schokoriegel mit Kakaopulver. Für solche Produkte müssen Unternehmen eine rechtssichere Bewertung vornehmen. Das ist oft schwierig.
Es gibt dabei eine wichtige Pflicht: Bei zusammengesetzten Produkten müssen alle enthaltenen Rohstoffe zurückverfolgt werden. Für jeden Rohstoff muss die genaue Ursprungsparzelle per Geolokalisierung nachgewiesen werden.
Für die oben genannten verarbeiteten Rohstoffe braucht es außerdem drei Dinge: Sorgfaltserklärungen (DDS), eine Risikoanalyse und falls nötig, unterstützende Nachweise wie Auditberichte, Standards oder Zertifikate. Nur so lässt sich die Entwaldungsfreiheit belegen. Wie intensiv geprüft wird, hängt von der Länderrisikoklassifizierung ab. Ein zusätzliches Risiko für die Compliance: unklare Verantwortlichkeiten und fehlende Transparenz in Teillieferketten.
Je mehr Rohstoffe ein Produkt kombiniert, desto komplexer die EUDR-Prüfpflichten und desto wichtiger eine systematische, lückenlose Nachweisführung bis zur Ursprungsparzelle.
Grundlagen: Zusammengesetzte Produkte
Was sind zusammengesetzte Produkte?
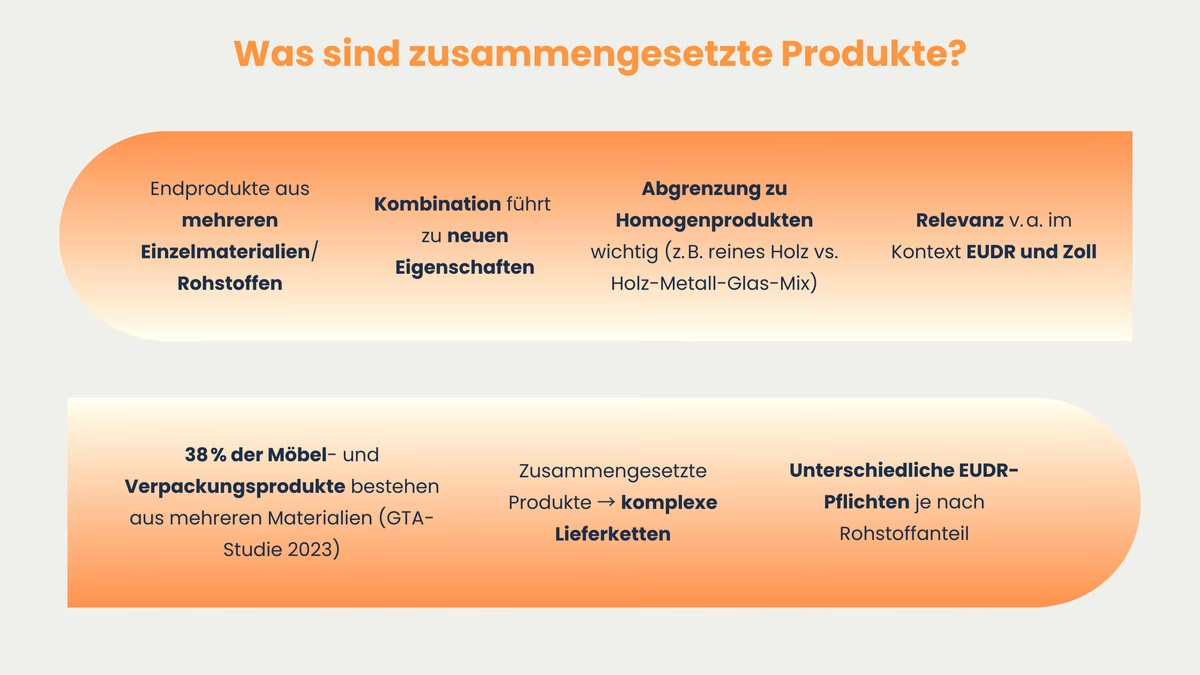
Unter "zusammengesetzten Produkten" versteht man Endprodukte, die mehrere Einzelmaterialien verbinden. Der Begriff ist ein Praxisbegriff. Die EUDR selbst spricht nicht davon, sondern von "relevanten Produkten", die relevante Rohstoffe enthalten oder mit ihnen hergestellt wurden.
Diese Kombinationsartikel bestehen aus unterschiedlichen Rohstoffen. Die Mengenverhältnisse variieren dabei von Produkt zu Produkt. Durch die Kombination entsteht meist ein neues Produkt, mit anderen Eigenschaften als die einzelnen Bestandteile für sich genommen.
Eine präzise Abgrenzung ist im EUDR- und Zollkontext essenziell: Einfache Homogenprodukte wie reine Holzbretter oder Kakaopulver sind klar abgrenzbar. Besteht ein Schrank jedoch aus Holz, Metall und Glas, oder enthält eine Verpackung eine kaschierte Schicht Palmöl, spricht man von einem zusammengesetzten Produkt.
Typische Beispiele aus der Praxis
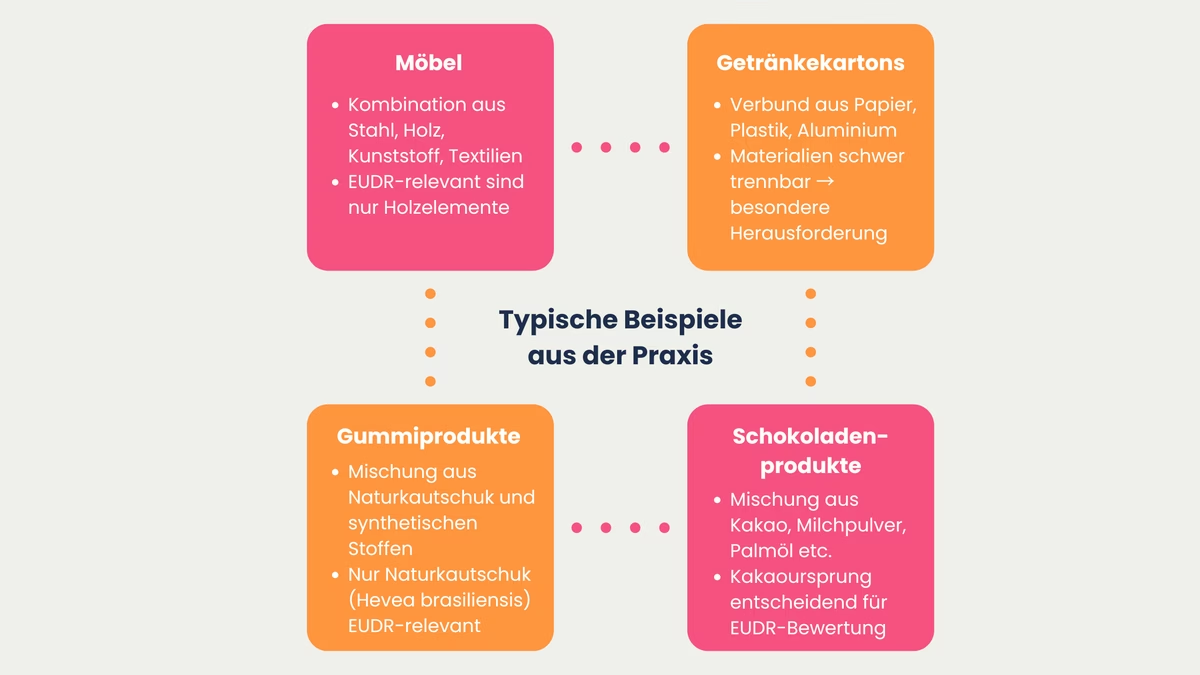
Besonders anschaulich wird die Komplexität am Beispiel von Möbeln. Ein Sitzmöbel besteht häufig aus mehreren Materialien: einer Stahlstruktur, Holzpaneelen, Kunststoffpolstern und Textilbezug. Ob das Möbelstück selbst ein EUDR-relevantes Produkt ist, entscheidet die KN-Einreihung nach Anhang I (inklusive „ex"-Abgrenzungen).
Ist das Möbelstück relevant, gilt eine klare Pflicht: Alle enthaltenen relevanten Rohstoffe müssen vollständig abgedeckt werden. Das schließt die Geolokalisierung sämtlicher Ursprungsparzellen mit ein.
Besonders heikel ist die Abgrenzung bei Verpackungen. Hier gilt: Material, das ausschließlich dem Schutz, dem Tragen oder dem Transport eines anderen Produkts dient, fällt nicht unter die EUDR, auch dann nicht, wenn es Papier-, Karton- oder Palmölbestandteile enthält. Der delegierte Rechtsakt weitet diese Ausnahme ausdrücklich auf alle Verpackungsmaterialien aus, unabhängig vom Material, sowie auf wiederverwendbare Verpackungen wie Mehrweg-Container oder Paletten-Pools.
Ein Getränkekarton im Handel verpackt nur das Getränk darin. Deshalb ist er in der Regel nicht EUDR-relevant. Anders sieht es aus, wenn der leere Getränkekarton oder eine leere Palette eigenständig verkauft wird, also als eigenes Produkt in Verkehr gebracht wird. Dann kann der EUDR-Scope greifen, sofern der zugrundeliegende KN-Code in Anhang I gelistet ist.
Auch Druckerzeugnisse (HS 49) wurden im Zuge der Revision Ende 2025 weitgehend aus dem Scope genommen. Bedienungsanleitungen, Flyer, Etiketten oder Kataloge, die einem anderen Produkt beigefügt oder kostenlos bereitgestellt werden, sind nicht erfasst. Erst wenn sie eigenständig als Produkt vermarktet werden, greift die Verordnung wieder.
→ Verpackungen und beigefügtes Druckmaterial sind grundsätzlich nicht EUDR-relevant, solange sie in ihrer Funktion „support, protect, carry" auftreten und nicht eigenständig vermarktet werden.
In der Lebensmittelbranche zeigt sich die Herausforderung zum Beispiel bei Schokoladenprodukten. Darin werden Kakaopulver, Kakaobutter, Milchpulver und verschiedene Fraktionen von Palmöl miteinander verarbeitet. Der Kakaogehalt eines Schokoriegels macht meist nur einen kleinen Teil der Gesamtmasse aus. Für die EUDR zählt das aber nicht, entscheidend ist der Rohstoffursprung des enthaltenen Kakaos.
Diese zusammengesetzten Produkte haben oft komplexe Lieferketten. Je nachdem, welche Rohstoffe enthalten sind, gelten unterschiedliche Pflichten nach der EUDR. Eine Voraussetzung muss dabei immer erfüllt sein: Das Endprodukt muss unter eine relevante KN-Position aus Anhang I fallen. Ist das der Fall, muss die Herkunft der verwendeten Rohstoffe belegt werden, per Geolokalisierung. Das gilt auch bei stark verarbeiteten Rezepturen.
Ob Möbel, Getränkekarton oder Schokoriegel, entscheidend ist nicht der Rohstoffanteil, sondern ob das Endprodukt unter eine relevante KN-Position fällt: Dann muss die Herkunft jedes enthaltenen EUDR-Rohstoffs bis zur Ursprungsparzelle nachgewiesen werden.
Rohstofflogik der EUDR: Wann beginnt die Relevanz?
Die EUDR knüpft an ausgewählte Rohstoffe und die in Anhang I gelisteten Erzeugnisse an. Entscheidend ist dabei nicht eine „Wesentlichkeit“ oder ein bestimmter Mindestanteil, sondern die rechtliche Einordnung über die Zolltarifnummer (KN) und die Warenbeschreibung in Anhang I. Fällt ein (auch zusammengesetztes) Endprodukt unter eine gelistete KN-Position, greifen die EUDR-Pflichten. Anschließend sind die relevanten Rohstoffe oder Erzeugnisse, die das Produkt enthält oder mit denen es hergestellt wurde, für die betroffenen Mengen in DDS, Risikoanalyse und Nachweisen abzubilden, frei von Entwaldung und Waldschädigung sowie legal erzeugt (deforestation-free und legal).
Wann ist ein Produkt EUDR-relevant?
EUDR-Anwendungsbereich: Anhang I und KN-Positionen
Ob ein Produkt der EUDR Compliance unterliegt, entscheidet sich primär durch einen Blick in den Anhang I der Verordnung. Dieser Anhang listet alle betroffenen Rohstoffe und zugehörige Erzeugnisse auf Basis der sogenannten Kombinierten Nomenklatur (KN-Positionen). Zu beachten ist: Nur Produkte, die unter eine gelistete KN-Position fallen, sind überhaupt betroffen und auskunftspflichtig. Dies grenzt die Prüfpflicht ein und verhindert, dass sämtliche komplexen Waren pauschal geprüft werden müssen. Bei mit ‚ex‘ gekennzeichneten Positionen ist zusätzlich zu prüfen, welcher Teilbereich der KN-Position tatsächlich erfasst ist, häufig über TARIC oder Unterteilungen.
Nur Produkte, die unter eine in Anhang I gelistete KN-Position fallen, unterliegen der EUDR, bei „ex"-Kennzeichnungen ist zusätzlich über TARIC zu prüfen, welcher Teilbereich konkret erfasst ist.
Relevanzkriterien für zusammengesetzte Produkte
Für Unternehmen, die mit zusammengesetzten Artikeln handeln oder solche importieren, ergeben sich in der Praxis drei zentrale Kriterien, um die Relevanz einzuschätzen.
- Erstens ist entscheidend, ob in der tariflichen Warenbezeichnung des Produkts ein EUDR-Rohstoff explizit genannt ist, etwa bei „Holzmöbeln“, „Kakaoerzeugnissen“ oder „Kautschukartikeln“.
- Zweitens ist der sogenannte „ex“-Zusatz im Anhang I besonders wichtig. Dieses Kürzel bedeutet, dass nur ein Ausschnitt der Produktgruppe unter die Vorschrift fällt, nicht jedoch die vollständige KN-Position.
- Drittens muss geprüft werden, ob eine chemische Umwandlung stattgefunden hat. Die EUDR kennt keine generelle Ausnahme allein wegen chemischer Umwandlung. Maßgeblich bleibt vor allem die KN-Listung in Anhang I (inkl. ‚ex‘-Abgrenzung) und die Nutzung relevanter Rohstoffe/Erzeugnisse. Die EUDR gilt auch für verarbeitete Produkte, unabhängig davon, ob der ursprüngliche Rohstoff noch direkt erkennbar ist, sofern der KN-Code gelistet ist und der Rohstoff verwendet wurde. Eine Mindestmenge gibt es dabei nicht als generellen Auslöser: Auslösend ist die Listung des Endprodukts in Anhang I (KN, ggf. ‚ex‘/TARIC). Die Menge oder Volumina sind anschließend Folgeangaben im DDS- und Nachweisprozess.
Welcher Rohstoff zählt?
Eine der häufigsten Fehlannahmen in der Praxis: Wenn ein Produkt mehrere EUDR-Rohstoffe enthält, müssten alle bis zur Ursprungsparzelle geolokalisiert werden. Das ist nicht der Fall. Die FAQ der EU-Kommission (Ziff. 1.3) und das Guidance Document stellen klar: Bei zusammengesetzten Produkten mit mehreren verschiedenen relevanten Rohstoffen ist die Sorgfaltspflicht nur auf den Rohstoff zu beziehen, der in der linken Spalte von Anhang I dem KN-Code des Endprodukts zugeordnet ist.
Praxisbeispiel Schokoriegel (KN 1806): Ein Schokoriegel enthält typischerweise Kakaopulver, Kakaobutter und Palmöl, drei EUDR-Rohstoffe. KN 1806 ist in Anhang I jedoch ausschließlich dem Rohstoff Kakao zugeordnet (linke Spalte). Die Due-Diligence-Pflicht erstreckt sich daher nur auf die Kakaobestandteile (Kakaopulver KN 1805, Kakaobutter KN 1804). Für das enthaltene Palmöl ist im Rahmen des Schokoriegels keine separate Geolokalisierung erforderlich, obwohl Palmöl als Rohstoff grundsätzlich EUDR-relevant ist.
Anders bei Möbeln mit mehreren Holzkomponenten: Hier liegt nur ein Rohstoff (Holz) vor, der in mehreren Bauteilen vorkommt. In diesem Fall sind alle Holzbestandteile, etwa Korpus, Furnier, Rückwand, geolokalisierungspflichtig, da sie demselben Rohstoff der linken Spalte zugeordnet sind.
Abgrenzung wichtig: Die „Main Commodity"-Logik greift nur bei mehreren verschiedenen Rohstoffen in einem Produkt. Sie ist keine Mengenfrage und kein „Hauptbestandteil" im umgangssprachlichen Sinne, sondern eine rein rechtlich-tarifliche Zuordnung über Anhang I.
→ Bei zusammengesetzten Produkten mit mehreren EUDR-Rohstoffen zählt nicht der mengenmäßige Anteil im Endprodukt. Entscheidend ist allein die linke Spalte von Anhang I: Sie bestimmt, welcher Rohstoff geolokalisiert werden muss.
Beispiele für typische Einstufungsfälle
Ein klassisches Beispiel für die praktische Einstufung ist der Export oder Import von Fertigmöbeln mit Holzanteil, etwa ein mit Furnier versehenes Regal. Der Holzanteil kann dabei sichtbar oder unsichtbar sein. Möbel mit Holzanteil sind in der KN detailliert abgebildet. Deshalb lässt sich der Bezug zur EUDR meist eindeutig herstellen, vorausgesetzt, das Möbelstück fällt unter eine Warennummer aus Anhang I. Ist das der Fall, gilt eine klare Pflicht: Bei zusammengesetzten Holzelementen müssen alle Ursprungsparzellen der relevanten Holzbestandteile geolokalisiert werden.
In der Süßwarenbranche ist maßgeblich, ob das Endprodukt unter eine in Anhang I gelistete KN-Position fällt. Eine generelle Mindestmenge gibt es nicht. Das Kürzel „ex“ zeigt dabei, dass nur ein Teilbereich der jeweiligen KN-Position erfasst ist.
Bei Verpackungen ist zu unterscheiden: Wird die Verpackung als eigenständiges Produkt in Verkehr gebracht, kann sie, je nach KN/Anhang-I-Listung, EUDR-relevant sein. Dient sie ausschließlich dazu, ein anderes Produkt zu stützen, zu schützen oder zu tragen, ist sie grundsätzlich nicht von der EUDR erfasst. Solche Tarifierungs- und Abgrenzungsfragen werden in der Praxis häufig mit Zoll, Fachabteilungen und ggf. zuständigen Behörden geklärt.
Bereit, die EUDR-Einführung anzugehen?
Sie müssen nicht bei null anfangen. Mit dem EUDR-Modul sehen Sie in einer 30-minütigen Live-Demo, wie Geodatenerfassung, Risikoanalyse und Sorgfaltserklärung in Ihrem Unternehmen konkret aussehen könnten, ohne dass Ihr Team sich durch Excel-Listen kämpfen muss.
Die kombinierte Nomenklatur (KN) verstehen und richtig nutzen
Was ist die kombinierte Nomenklatur?
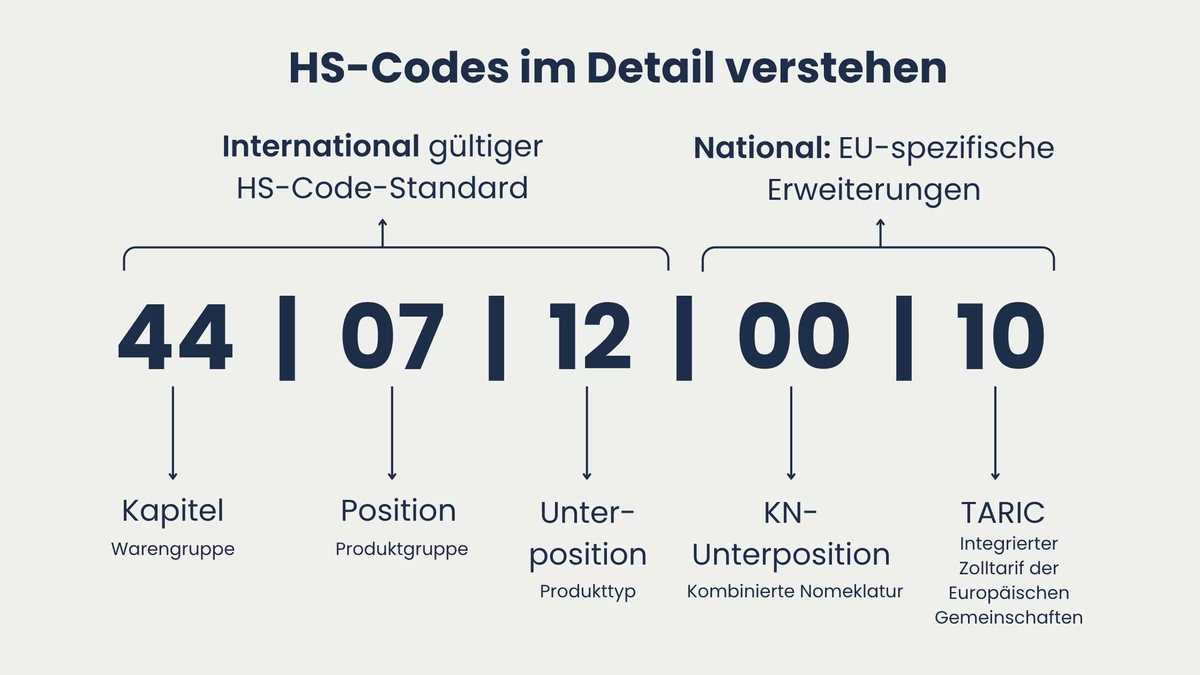
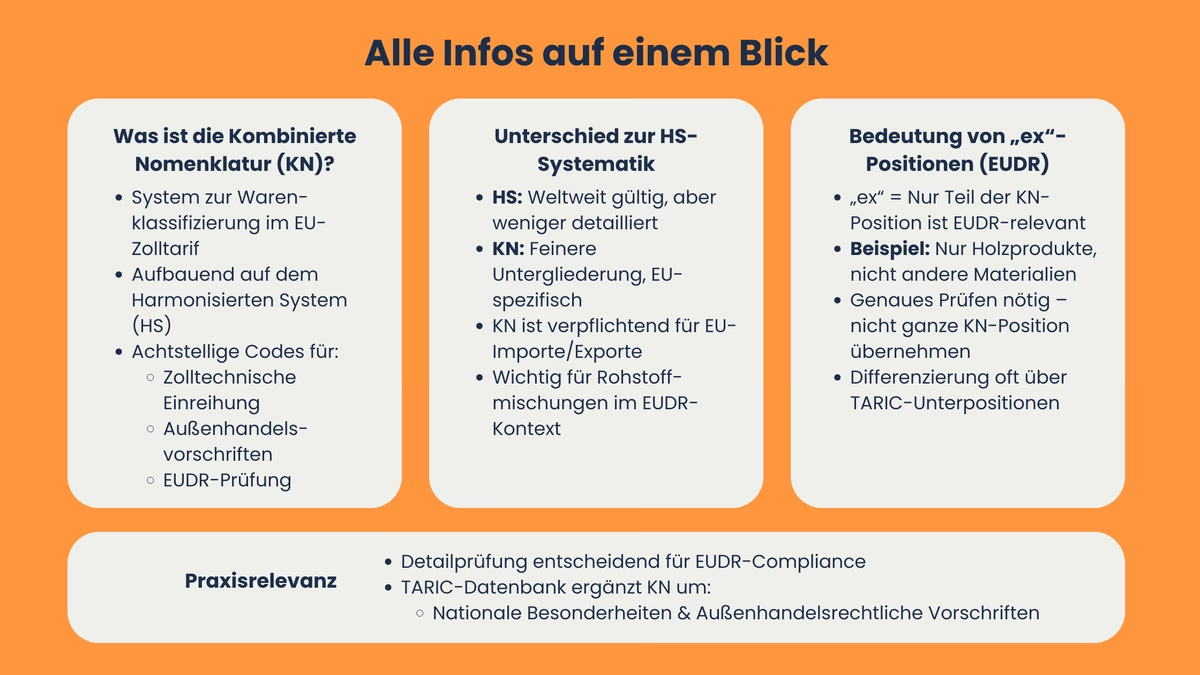
Die kombinierte Nomenklatur (KN) ist das zentrale System zur Warenklassifizierung im Zolltarif der Europäischen Union. Sie baut auf dem weltweit gültigen „Harmonisierten System" (HS) auf. Die KN gliedert dieses System feiner und passt es an die Bedürfnisse der EU an. Jede Ware erhält dabei einen achtstelligen Code.
Die KN wird jährlich aktualisiert, die aktuelle Version gilt seit 1. Januar 2026. Deshalb sollten KN-Zuordnungen regelmäßig gegen die neueste Fassung geprüft werden. Die KN-Codes haben zwei Funktionen: Sie dienen der zolltechnischen Einreihung. Und sie sind Referenz für zahlreiche Außenhandelsvorschriften. Bei der Prüfung der EUDR-Relevanz sind sie das Herzstück. Für die genaue Abgrenzung, etwa bei „ex"-Positionen, reicht die KN allein oft nicht aus. Hier wird zusätzlich das TARIC herangezogen. Es ergänzt die KN um weitere EU-Unterteilungen.
Die Kombinierte Nomenklatur (KN) ist das zentrale Klassifizierungssystem für die EUDR-Prüfung. Da sie jährlich aktualisiert wird, sollten KN-Zuordnungen regelmäßig gegen die aktuelle Fassung geprüft werden.
Unterschied zur HS-Code-Systematik
Zwar bildet die HS-Systematik die erste Grundlage für die zolltarifliche Einreihung, doch ist sie international gehalten und bietet daher häufig eine weniger granulare Unterscheidung als die KN der EU. Letztere greift mit zusätzlichen numerischen Stufen tiefer und ist für die zolltarifliche Einreihung im EU-Zolltarif maßgeblich. Gerade im Kontext der EUDR ist diese zusätzliche Detailtiefe entscheidend: Viele aus Rohstoffmischungen bestehende Produkte lassen sich nur eindeutig anhand ihrer KN-Nummer der Verordnung zuordnen.
Bedeutung von „ex“-Positionen in der EUDR
Der Begriff „ex“ kennzeichnet in Anhang I der EUDR, dass lediglich ein Teil einer KN-Position betroffen ist, etwa nur Produkte aus Holz, nicht aber solche aus anderem Material. Dies kann bedeuten, dass nicht die gesamte KN-Position, sondern nur der im Anhang beschriebene Teilbereich erfasst ist. Die Abgrenzung erfolgt je nach Fall über die Warenbeschreibung und ggf. über TARIC-Unterteilungen. Unternehmen dürfen an dieser Stelle nicht die gesamte KN-Position als EUDR-relevant einstufen, sondern müssen genau prüfen, welche Unterkategorien betroffen und wie diese in der eigenen Produktpalette abgebildet sind.
Für die Praxis ist der Blick ins Detail daher unverzichtbar. Die TARIC-Datenbank der EU erweitert die Kombinierte Nomenklatur um nationale Besonderheiten und spezifische außenhandelsrechtliche Vorschriften, auch diese können für die EUDR-Compliance relevant werden.
Nutzung in der Praxis
Die TARIC-Datenbank ist der integrierte Zolltarif der EU. Sie verknüpft die KN mit EU-weit geltenden Maßnahmen aus Zoll-, Handels- und Agrarrecht. So wird eine einheitliche Anwendung in allen Mitgliedstaaten sichergestellt.
In der Praxis läuft die Ermittlung der zutreffenden KN-Position über TARIC. Ergänzend helfen tarifliche Erläuterungen und Anmerkungen. Bei Unsicherheit kann zusätzlich eine verbindliche Zolltarifauskunft (vZTA/BTI) eingeholt werden. Die KN wird jährlich fortgeschrieben. Deshalb sollten KN-Mappings regelmäßig gegen die aktuelle Fassung geprüft werden.
Entscheidend ist eine eindeutige und technisch korrekte Produktbeschreibung in den eigenen Systemen. Sie bildet die Grundlage für die rechtssichere Tarifierung und spätere Dokumentation. Im Rahmen der EUDR-Compliance müssen außerdem alle relevanten Warengruppen laufend überprüft werden. Das gilt besonders dann, wenn sich Lieferantenstrukturen, Materialzusammensetzungen oder Produktportfolios verändern. Die technische Dokumentation sollte deshalb mehr abbilden als nur das finale Produkt. Auch die enthaltenen Rohstofffraktionen gehören genau erfasst.
Praktische Prüfschritte und Umsetzung für Unternehmen
Systematische Prüfung der EUDR-Betroffenheit
Die Prüfung, ob ein zusammengesetztes Produkt der EUDR unterliegt, erfolgt in mehreren Schritten:
Schritt 1: Das Produkt und alle relevanten Rohstoffanteile entlang der Lieferkette werden identifiziert.
Schritt 2: Die Tarifierung erfolgt anhand der KN- und TARIC-Daten.
Schritt 3: Es folgt der Abgleich mit den gelisteten Positionen in Anhang I der EUDR.
Ist das Endprodukt erfasst, greifen die EUDR-Pflichten, etwa Geolokalisierung, Legalitätsprüfung und Risikoanalyse. Vor dem Inverkehrbringen oder Export muss außerdem eine Sorgfaltserklärung (DDS) im EU-Informationssystem hinterlegt werden.
Wichtig: Diese drei Schritte sind nur die Vorbereitung. Erst wenn sie eine Übereinstimmung ergeben, entsteht die eigentliche Verpflichtung zur Sorgfaltspflicht, also insbesondere zu Dokumentations-, Melde- und Rückverfolgungspflichten.
Praxisnahe Tools und Checklisten können diesen Prozess effizient unterstützen. Unternehmen, die regelmäßig mit Materialmischungen arbeiten, sollten zwei Dinge tun: Erstens eine Datenbank anlegen, die ihre Sortimente standardisiert zuordnet. Zweitens automatisierte Abgleichprozesse mit KN- und TARIC-Codes integrieren. Zusätzlich sollten Unternehmen ihre Prozesse auf das EU-Informationssystem (DDS-Register) ausrichten. Das betrifft Rollen und Workflows, Referenznummern sowie Schnittstellen.
Die Änderungen von Dezember 2024 und Dezember 2025 haben zudem Vereinfachungen gebracht. Sie können vor allem den administrativen Aufwand für bestimmte nachgelagerte Akteure reduzieren. Die Daten- und Mitwirkungspflichten in der Lieferkette bleiben davon aber unberührt, sie sind weiterhin zentral.
Zusammenarbeit im Unternehmen organisieren
Gerade bei zusammengesetzten Produkten ist ein isoliertes Vorgehen einzelner Abteilungen selten zielführend. Stattdessen braucht es interdisziplinäre Zusammenarbeit. Vier Abteilungen spielen dabei eine zentrale Rolle:
Einkauf: liefert Informationen zum Vorprodukt und zu den Lieferanten.
Produktmanagement: kennt die Zusammensetzung und dokumentiert Änderungen.
Zollabteilung: ist Experte für die richtige Tarifierung und identifiziert Risiken im Rahmen der EUDR.
Rechts- oder Compliance-Abteilung: prüft abschließend die Einhaltung der Sorgfaltspflichten und gibt Hinweise zur Dokumentation und Kommunikation gegenüber Behörden.
Optimal ist ein interner Prüfprozess, der klare Zuständigkeiten und Prüffristen für eine EUDR-konforme Umsetzung festlegt. Das kann zum Beispiel ein internes Compliance-Board sein. Oder ein regelmäßiges Abstimmungsmeeting bei neuen Produkten oder Sortimentsänderungen
Typische Fehler vermeiden
Ein häufiger Fehler in der Praxis ist die grundsätzliche Annahme, jeder Rohstoffanteil in einem Produkt mache das gesamte Endprodukt EUDR-relevant. Tatsächlich müssen aber KN-Position und Anhang-I-Abgleich stets gemeinsam betrachtet werden, bevor eine Meldepflicht angenommen wird. Pauschale Bewertungen, etwa auf Basis von Stücklisten oder groben Materialbeschreibungen, sind daher zu vermeiden. Unterschätzt wird oft auch die Relevanz von „versteckten“ Rohstoffkomponenten: In vielen Fällen sind EUDR-Rohstoffe nur indirekt präsent, etwa als Klebstoffbestandteil, Beschichtung oder in Hilfsstoffe.
Hier ist besondere Sorgfalt geboten: Auslöser ist die Anhang-I/KN-Relevanz des Endprodukts, nicht die ‚Sichtbarkeit‘ einzelner Komponenten. Ist das Produkt erfasst, müssen auch indirekte Rohstoffanteile, soweit sie unter die EUDR-Logik fallen, im Daten- und Nachweisprozess abgebildet werden.
Die Rolle von Sub-Lieferanten bei zusammengesetzten Produkten
Bei zusammengesetzten Produkten entscheidet sich die EUDR-Compliance nicht beim direkten Lieferanten, sondern weiter unten in der Kette und zwar dort, wo Rohstoffe gewonnen, verarbeitet und kombiniert werden. Genau das macht Sub-Lieferanten zum kritischen Punkt der Umsetzung.
Fünf Aspekte sind in der Praxis besonders relevant:
Die EUDR verlangt für jeden enthaltenen relevanten Rohstoff den Nachweis der Geolokalisierung bis zur Anbaufläche. Bei einem Schokoriegel kann das bedeuten: Der Hersteller bezieht von einem Importeur, dieser von einem Verarbeiter, dieser von einer Genossenschaft, die wiederum hunderte Kleinbauern bündelt. Alle Glieder müssen Daten liefern und die Schwächste Stelle bestimmt die Gesamtqualität der Sorgfaltspflicht.
Seit der EUDR-Revision Ende 2025 müssen nachgelagerte Akteure keine eigene vollständige DDS mehr abgeben, sondern können auf die Referenznummer der vorgelagerten Erklärung verweisen. Das vereinfacht den Prozess erheblich, setzt aber voraus, dass die ursprüngliche DDS belastbar und vollständig ist. Wer sich auf eine fehlerhafte Vor-DDS stützt, übernimmt das Risiko.
Wer als Marktteilnehmer ein zusammengesetztes Produkt erstmals in Verkehr bringt, trägt die rechtliche Verantwortung. Er muss sicherstellen, dass die Sorgfaltspflicht vollständig und plausibel erfüllt ist. Sub-Lieferantendaten dürfen dabei nicht ungeprüft übernommen werden. Deshalb sind drei Dinge zentral: stichprobenhafte Plausibilitätsprüfungen, klare Eskalationswege und Audit-Rechte.
Es gibt vier häufige Schwachstellen: fehlende oder ungenaue Geokoordinaten bei Kleinerzeugern, mangelnde Mitwirkung mehrstufiger Sub-Lieferanten, Mass-Balance-Vermischungen in Sammellagern oder Verarbeitungsstufen sowie unterschiedliche Datenformate. Sie alle erschweren eine durchgängige Rückverfolgung. Bei zusammengesetzten Produkten potenziert sich das Risiko. Der Grund: Hier können mehrere Rohstoffe gleichzeitig betroffen sein.
Wer mehrstufige Lieferketten sauber steuern will, sollte EUDR-Pflichten nicht erst beim Auftreten von Risiken adressieren. Stattdessen sollten sie bereits beim Lieferantenonboarding verankert werden. Das umfasst zum Beispiel: Informations- und Auskunftspflichten, Audit-Rechte, Eskalationsstufen bei fehlender Mitwirkung sowie definierte Datenformate und Übergabepunkte. Diese Vereinbarungen werden umso wichtiger, je tiefer die Verarbeitungsstufe eines zusammengesetzten Produkts ist.
Anders als unter manchen Zertifizierungsstandards (RSPO, FSC Mix) erlaubt die EUDR keine Mass-Balance-Modelle (FAQ Ziff. 1.4). Eine Vermischung entwaldungsfreier mit nicht entwaldungsfreien oder herkunftsunbekannten Rohstoffen ist auf keiner Stufe der Lieferkette zulässig. Gerade bei zusammengesetzten Produkten mit Rohstoffen aus Sammellagern (Kakao, Palmöl, Soja) hat das erhebliche operative Konsequenzen: Verarbeiter müssen Segregation auf jeder Stufe sicherstellen, also auch dort, wo bisher mit Massenbilanz-Zertifikaten gearbeitet wurde.
Wer ein im Drittland bereits zusammengesetztes Produkt importiert, bleibt in der Regel Operator mit voller Sorgfaltspflicht. Das gilt auch dann, wenn die Komponenten dort schon verarbeitet wurden. Eine Berufung auf Referenznummern vorgelagerter Akteure ist hier nicht möglich. Der Grund: Diese Akteure geben außerhalb der EU keine Sorgfaltserklärung (DDS) ab.
Sub-Lieferantenmanagement bei zusammengesetzten Produkten ist kein einmaliges Projekt, sondern ein dauerhafter Prozess. Je früher Unternehmen die Datenkette systematisch aufbauen und vertraglich absichern, desto besser. Zwei Vorteile entstehen dadurch: Die spätere Sorgfaltserklärung (DDS) wird belastbarer. Und das Risiko sinkt, dass eine einzelne Schwachstelle die Compliance des gesamten Produkts gefährdet.
Fazit
Die EUDR-Prüfung bei zusammengesetzten Produkten steht und fällt mit einem Punkt: der korrekten KN-Einreihung nach Anhang I, inklusive „ex"-Abgrenzungen über TARIC. Die KN wird jährlich aktualisiert. Deshalb ist ein regelmäßiges Mapping gegen die aktuelle Fassung unerlässlich.
Unternehmen sollten deshalb drei Dinge tun: Erstens frühzeitig eine strukturierte Portfolioanalyse durchführen. Zweitens EUDR-relevante Warengruppen priorisieren. Drittens bei Sortiments- oder Lieferantenänderungen eine Neubewertung vornehmen. Sorgfaltserklärungen müssen dabei konsistent im EU-Informationssystem hinterlegt sein. Und sie müssen intern nachvollziehbar referenziert werden.
Eine vollständige Dokumentation aller Tarifierungsentscheidungen und Risikoabwägungen ist wichtig, aus zwei Gründen. Sie ist Pflicht. Und sie ist wirksamer Schutz bei Kontrollen durch Zoll- und Marktaufsichtsbehörden.
Häufige Fragen
Die EUDR-Pflicht besteht nur, wenn das Produkt unter eine der in Anhang I gelisteten KN-Positionen fällt, die einen der sieben relevanten Rohstoffe betrifft. Für zusammengesetzte Produkte ist maßgeblich die KN-Einreihung nach Anhang I (inkl. ‚ex‘-Abgrenzung). Ob der Rohstoff im Beschreibungstext genannt ist, kann ein Hinweis sein, ist aber nicht zwingend.
Der HS-Code bietet die internationale Basisklassifikation von Waren, die KN-Codes hingegen sind die darauf aufbauende, EU-spezifische Systematik mit erhöhter Detailtiefe. Für die EUDR ist die Einreihung nach KN/Anhang I entscheidend. In der Praxis wird zur Präzisierung häufig auch der TARIC herangezogen (insb. bei ‚ex‘-Positionen).
Unternehmen müssen mindestens bis auf die Position der gelisteten KN-Nummer und die konkrete Produktspezifikation prüfen. Bei Unsicherheiten empfiehlt sich eine Abstimmung mit der Zollbehörde oder die Einholung einer verbindlichen Zolltarifauskunft. Wichtig ist, die Tarifierungsentscheidung und die zugrunde liegende Produktbeschreibung so zu dokumentieren, dass sie später für DDS/Behördenprüfungen konsistent nachweisbar ist.
Gerade in komplexen Lieferketten mit mehreren Produktionsschritten, Herstellungsstufen und Materialmischungen ist eines entscheidend: umfassende Informationen aus der gesamten Kette einzuholen. Wer als Importeur auftritt, bleibt für die vollständige Dokumentation aller relevanten Rohstoffanteile verantwortlich. Wer als Marktteilnehmer ein relevantes Produkt erstmals in der EU in Verkehr bringt oder exportiert, trägt eine ähnliche Verantwortung: Er bleibt für die vollständige Sorgfaltserklärung und die zugrunde liegenden Informationen verantwortlich, auch dann, wenn die Daten von Sub-Lieferanten stammen.
Matthias Klein
LinkedInESG-Compliance Experte · lawcode GmbH
Matthias Klein berät Unternehmen bei der Umsetzung von Supply Chain Gesetzen wie der CSDDD und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.