EN

Wichtige Fakten
- Was ist ein Due Diligence Statement (DDS)?
- Ein DDS ist die Sorgfaltserklärung, mit der ein Marktteilnehmer im EU-Informationssystem bestätigt, dass ein Produkt entwaldungsfrei und legal erzeugt wurde. Sie bezieht sich auf eine klar abgegrenzte Warenmenge, die mehrere Chargen oder Teillieferungen umfassen kann, und enthält Herkunft, Menge und Risikobewertung.
- Wie läuft die praktische Umsetzung einer DDS ab?
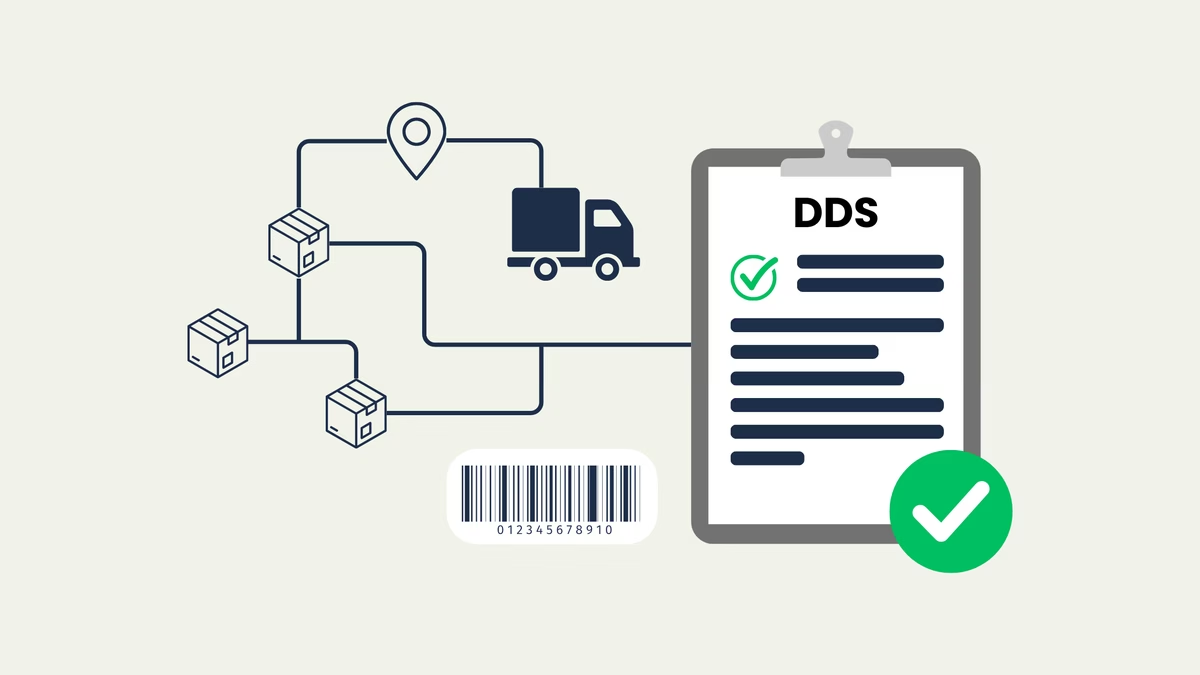
- Alle Informationen zu einer Charge wie Herkunftsparzelle, Mengen, Verarbeitungsschritte und Transportwege werden gesammelt, geprüft und als Sorgfaltserklärung digital eingereicht.
- Worauf bezieht sich die Sorgfaltspflicht – auf die Charge oder auf die Lieferung?
- Das DDS bezieht sich auf eine definierte Warenmenge, in der betrieblichen Praxis meist eine Charge. Lieferungen sind nur die physische Warenbewegung.
- Was muss dokumentiert werden?
- Dokumentiert werden müssen Ursprungsparzelle, geografische Daten, HS-Codes, Mengen, Lieferkette, Transport- und Verarbeitungsschritte sowie Risikobewertungen, einschließlich Vermischungen oder Umverpackungen.
- Was passiert bei fehlerhafter oder unvollständiger DDS-Dokumentation?
- Fehlende oder fehlerhafte Angaben können zu Sanktionen, Bußgeldern oder dem Ausschluss vom EU-Markt führen.
Executive Summary
Ab dem 30. Dezember 2026 müssen große und mittlere Unternehmen – sowie Kleinst- und Kleinunternehmen aus dem Holzsektor – die EUDR anwenden, übrige Kleinst- und Kleinunternehmen ab dem 30. Juni 2027. Eine DDS gibt dabei nur der Marktteilnehmer ab, der ein relevantes Erzeugnis erstmals in der EU in Verkehr bringt oder ausführt. Die DDS bezieht sich auf eine definierte Warenmenge und kann mehrere Teillieferungen abdecken, über einen Zeitraum von bis zu zwölf Monaten. Sie muss vorliegen, bevor die erste Lieferung erfolgt. Nachgelagerte Marktteilnehmer und Händler geben keine eigene DDS ab, müssen aber die Referenznummer ihres direkten Lieferanten erfassen und Chargen sauber zuordnen können.
Auch bei Sammellagern und Mischungen gilt, dass die Rückverfolgbarkeit nicht verloren gehen darf. Jeder Ursprung muss klar zuzuordnen sein, eine sogenannte Mass-Balance-Logik, also das reine Verrechnen von Mengen ohne genaue Herkunftszuordnung, ist nicht erlaubt. Damit das in der Praxis gelingt, kommt es vor allem auf drei Dinge an: eine klare Chargenzuordnung, die konsequente Nutzung von Referenznummern und gut geschulte Mitarbeitende in allen beteiligten Abteilungen.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Was ist das Due Diligence Statement (DDS) und warum ist es wichtig?
Überblick über die DDS-Pflichten der EUDR
Das DDS ist das zentrale Instrument der EUDR (EU Deforestation Regulation, EU-Verordnung 2023/1115). Die Pflichten gelten ab dem 30. Dezember 2026 für große und mittlere Unternehmen sowie für Kleinst- und Kleinunternehmen aus dem Holzsektor, für übrige Kleinst- und Kleinunternehmen ab dem 30. Juni 2027. Eine DDS abgeben muss, wer Holz, Kakao, Kaffee, Kautschuk, Palmöl, Rinder oder Soja sowie daraus hergestellte Erzeugnisse erstmals in der EU in Verkehr bringt oder ausführt. Die Kommission hat im Mai 2026 bestätigt, dass es keine weitere Verschiebung geben soll.
Hier alles zur Entwaldungsverordnung, den Pflichten und Fristen erfahren.
Voraussetzung dafür ist ein solides Sorgfaltspflichtensystem. Es muss Risiken entlang der Lieferkette erkennen, bewerten und dokumentieren. Der wichtigste Punkt dabei: Die Ware muss sich lückenlos bis zur Produktionsparzelle zurückverfolgen lassen. Dafür müssen Unternehmen genau erfassen, woher die Ware stammt (Geolokationsdaten), wie viel geliefert wird, welchen Weg sie nimmt und wer daran beteiligt ist.
Außerdem gilt: Die Ware darf nicht zur Entwaldung beigetragen haben und zwar seit dem Stichtag 31. Dezember 2020. Sie muss zudem den gesetzlichen Vorgaben des Landes entsprechen, in dem sie hergestellt wurde.
Am Ende steht die elektronische Abgabe der DDS: die formale Bestätigung, dass Informationen vorliegen, eine Risikoanalyse durchgeführt wurde und bei Bedarf Risikominderungsmaßnahmen umgesetzt wurden. Ohne gültige DDS darf ein Produkt weder in der EU verkauft noch exportiert werden.
Wer genau eine DDS abgeben muss, hängt seit der EUDR-Änderung von der Rolle in der Lieferkette ab – dazu der nächste Abschnitt.
Den Produktumfang passt die Kommission per delegiertem Rechtsakt an, etwa bei löslichem Kaffee, bestimmten Palmölderivaten, Leder oder bestimmten Verpackungsmaterialien. Welche HS-Codes aktuell betroffen sind, lesen Sie in unserem Beitrag zu den EUDR HS- und TARIC-Codes.
Wer muss nach der EUDR-Änderung noch eine DDS abgeben?
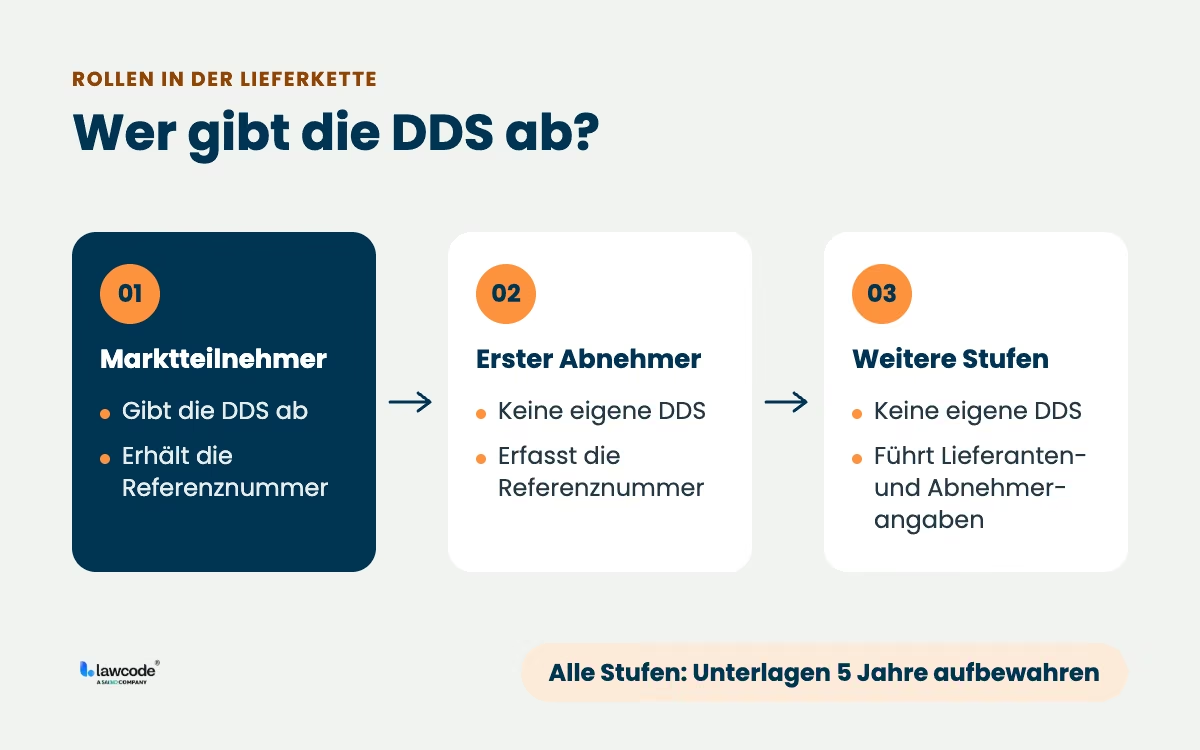
Eine DDS gibt seit der Änderungsverordnung (EU) 2025/2650 nur noch der Marktteilnehmer ab, der ein relevantes Erzeugnis erstmals in der EU in Verkehr bringt oder ausführt. Nachgelagerte Marktteilnehmer und Händler geben keine eigene DDS ab und können das im EU-Informationssystem auch nicht. Sie müssen aber bestimmte Informationen zu Lieferanten und Abnehmern erfassen, fünf Jahre aufbewahren und auf Verlangen den Behörden vorlegen.
Ein nachgelagerter Marktteilnehmer ist ein Unternehmen, das Erzeugnisse in Verkehr bringt oder ausführt, die bereits Gegenstand einer Sorgfaltserklärung oder vereinfachten Erklärung sind – etwa ein Verarbeiter, der aus importiertem Kakao Schokolade herstellt. Ein Händler stellt Erzeugnisse lediglich auf dem Markt bereit.
Pflichten nach Rolle:
Marktteilnehmer (Erstinverkehrbringer)
- Gibt vor dem Inverkehrbringen oder der Ausfuhr eine eigene DDS ab.
- Führt die Sorgfaltsprüfung selbst durch: Daten erheben, Risiko bewerten, Risiko mindern.
- Registriert sich im EU-Informationssystem.
- Erhält die Referenznummer und gibt sie an seinen direkten Abnehmer weiter.
- Bewahrt die Unterlagen fünf Jahre auf.
Nachgelagerter Marktteilnehmer
- Gibt keine eigene DDS ab und führt keine eigene Sorgfaltsprüfung durch.
- Registriert sich im EU-Informationssystem, wenn er kein KMU ist.
- Erfasst die Referenznummer, wenn sein direkter Lieferant Marktteilnehmer ist.
- Bewahrt Angaben zu Lieferanten und Abnehmern fünf Jahre auf.
Händler
- Gibt keine eigene DDS ab und führt keine eigene Sorgfaltsprüfung durch.
- Registriert sich im EU-Informationssystem, wenn er kein KMU ist.
- Erfasst die Referenznummer, wenn sein direkter Lieferant Marktteilnehmer ist.
- Bewahrt Angaben zu Lieferanten und Abnehmern fünf Jahre auf.
Für die Chargenlogik bedeutet das: Die Verknüpfung von Charge und DDS-Referenz entsteht beim Erstinverkehrbringer. Sie muss beim ersten Abnehmer sauber ankommen und dort im eigenen System nachvollziehbar bleiben, auch wenn dieser selbst keine DDS mehr abgibt.
Kleinst- und Kleinprimärerzeuger geben statt einer DDS pro Lieferung einmalig eine vereinfachte Erklärung ab und erhalten dafür eine Identifikationsnummer.
Bezieht sich die DDS auf die Charge oder auf die Lieferung?
Charge und Lieferung sauber unterscheiden
Die DDS bezieht sich auf eine definierte Warenmenge, nicht auf eine einzelne Lieferung. In der betrieblichen Praxis ist diese Menge meist eine Charge; die Lieferung ist nur die physische Warenbewegung. Dabei sollte man zwischen der rechtlichen Logik und der praktischen Umsetzung im Unternehmen unterscheiden. Ein Beispiel dafür sind die Begriffe „Charge" und „Lieferung": Beide sind wichtig, bedeuten aber nicht dasselbe.
Mit „Charge" ist in der Praxis meist eine intern festgelegte Warenmenge gemeint, die sich klar abgrenzen lässt, ähnlich wie bei einer Batch- oder Lot-Nummer. Unternehmen bündeln damit Produkte, die unter vergleichbaren Bedingungen hergestellt, verarbeitet oder beschafft wurden. Charge ist also vor allem ein betrieblicher Steuerungsbegriff. Er hilft dabei, Warenströme so zu ordnen, dass sich wichtige Informationen zuverlässig zuordnen lassen: die Herkunft, die Produktionsfläche bzw. Geolokation, die beteiligten Akteure, die Mengen, die Verarbeitungsschritte und die entsprechenden Nachweise.
Davon zu unterscheiden ist die „Lieferung": Sie beschreibt den tatsächlichen Transport bzw. die physische Übergabe von Waren an den nächsten Akteur in der Lieferkette. Entscheidend ist, dass eine Charge sich über mehrere Lieferungen erstrecken kann und umgekehrt eine einzelne Lieferung mehrere Chargen enthalten kann. Diese Flexibilität ist normal und in vielen Branchen gelebte Praxis.
Charge = intern definierte, abgrenzbare Warenmenge zur strukturierten Zuordnung von Herkunft, Mengen und Nachweisen.
Lieferung = physische Warenbewegung zum nächsten Akteur. Eine Charge kann mehrere Lieferungen umfassen, und umgekehrt.
Beispiele aus der Praxis:
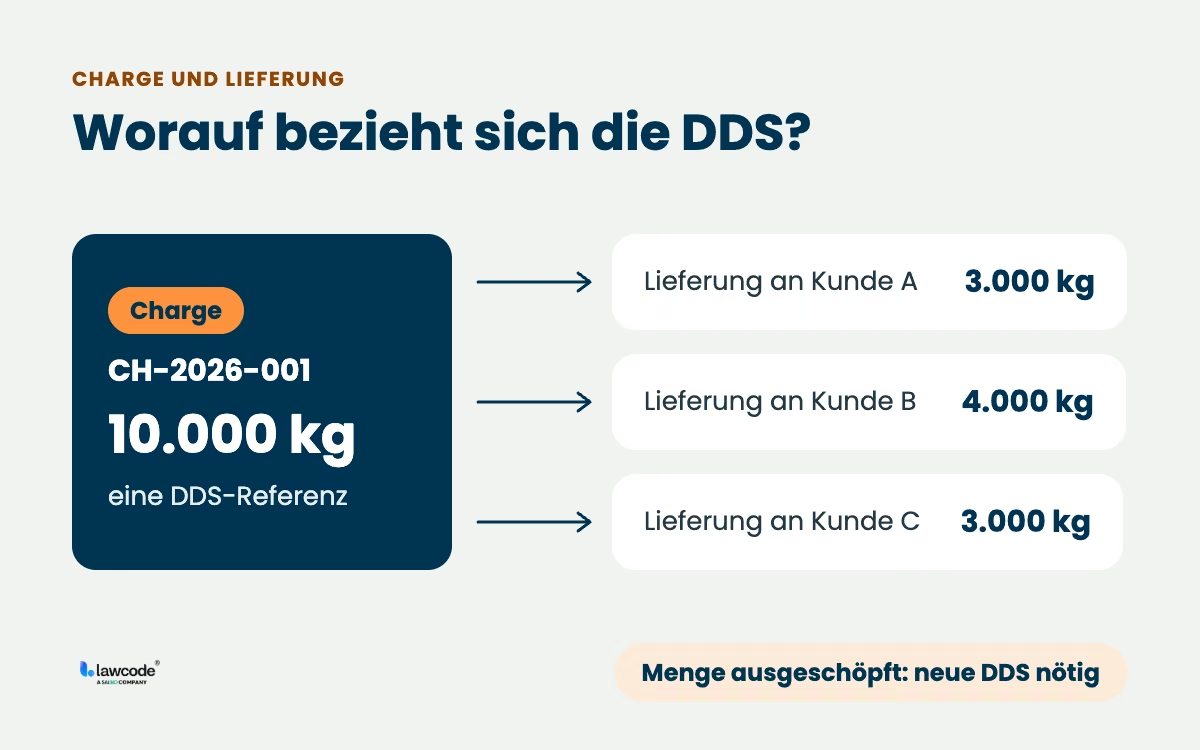
- Eine Charge, mehrere Lieferungen: Ein Unternehmen importiert 10.000 kg EUDR-relevante Ware mit einer DDS. Diese Charge (z. B. CH-2026-001) wird mit der DDS-Referenz verknüpft. Anschließend werden Teilmengen an verschiedene Kunden versendet (3.000 kg an Kunde A, 4.000 kg an Kunde B, 3.000 kg an Kunde C). Alle drei Lieferungen beziehen sich auf dieselbe Charge und DDS, wobei das System die Mengen sauber herunterbucht. Sobald die durch die DDS abgedeckte Menge ausgeschöpft ist, muss für weitere Mengen eine neue DDS vorliegen.
- Eine Lieferung enthält mehrere Chargen: Besteht eine Lieferung aus mehreren Chargen, zum Beispiel 2.000 kg aus Charge A und 3.000 kg aus Charge B, jeweils mit einer eigenen DDS-Referenz, muss das klar dokumentiert werden. Das heißt: Lieferscheine, Rechnungen und ERP-Buchungen müssen beide Chargenanteile deutlich ausweisen.
Kunde A, B und C geben selbst keine DDS ab. Bezieht Kunde A direkt vom Importeur, erfasst er dessen DDS-Referenznummer zusammen mit der Charge CH-2026-001 in seinem eigenen System.
Grundregel der Verordnung: DDS bezieht sich auf eine definierte Warenmenge
Die Logik der EUDR-DDS ist nicht an einzelne Lieferscheine geknüpft, sondern an eine klar abgegrenzte Menge relevanter Produkte. Für diese definierte Menge muss der Marktteilnehmer (Erstinverkehrbringer) alle erforderlichen Informationen und Nachweise sammeln, eine Risikoanalyse durchführen und, falls nötig, Risikominderungsmaßnahmen umsetzen. Eine DDS kann mehrere Teillieferungen abdecken, muss aber vor der ersten Lieferung abgegeben werden. Sobald die in der DDS angegebene Menge vollständig in Verkehr gebracht bzw. exportiert wurde, ist für zusätzliche Mengen eine neue DDS erforderlich.
Ein praxisrelevanter Sonderfall: Wenn die endgültige Marktdestination einer Produktmenge, Verbleib in der EU oder Export, zum Zeitpunkt der DDS-Einreichung noch ungewiss ist, dürfen alle Produkte mit einem „Export"-DDS deklariert werden. Voraussetzung ist eine Dokumentation, die die tatsächlichen Mengen und ihre jeweilige Bestimmung nachvollziehbar belegt. Beim Export-DDS muss zudem kein Zielland angegeben werden.
Wie lange darf eine DDS mehrere Teillieferungen abdecken?
Eine DDS darf Sendungen oder Chargen nicht über einen Zeitraum von mehr als einem Jahr ab Einreichung abdecken. Diese Flexibilität erhöht die Komplexität und damit das Non-Compliance-Risiko für den Marktteilnehmer, was zu intensiveren Behördenkontrollen führen kann. Im Falle von Verstößen können Interim-Maßnahmen oder Sanktionen alle von dieser DDS abgedeckten Produkte treffen, auch wenn diese in separaten Teillieferungen enthalten sind.
Empfehlung: Wägen Sie die Reichweite einer einzelnen DDS sorgfältig ab und stellen Sie eine lückenlose Rückverfolgbarkeit für jede Teilmenge sicher.
Ein praxisnahes Beispiel: Ein Importeur bringt 20 Tonnen Kakao in die EU. Für diese definierte Menge werden alle Ursprungsdaten (inkl. Geolokation), Nachweise und Risikobewertungen erhoben und in einer DDS zusammengeführt. Ob die 20 Tonnen in einer Sendung oder in mehreren Teillieferungen eintreffen, ist für die DDS-Logik zweitrangig. Entscheidend ist, dass die DDS vor der ersten Teillieferung vorliegt und die tatsächlich platzierten Mengen jederzeit eindeutig auf die in der DDS deklarierte Menge zurückgeführt werden können.
An wen muss die DDS-Referenznummer weitergegeben werden?
Für ein funktionierendes DDS-System ist eines besonders wichtig: die konsequente Nutzung der Referenznummern aus dem EU-Informationssystem TRACES. Diese Nummern ermöglichen es, DDS entlang der gesamten Lieferkette eindeutig zu referenzieren. Intern lassen sie sich zudem sauber mit den Chargen- bzw. Lot-IDs sowie mit Liefer- oder Sendungsnummern verknüpfen.
Dabei muss man zwei Dinge unterscheiden: Der Marktteilnehmer gibt die Referenznummer an seinen direkten Abnehmer weiter. Dieser erste nachgelagerte Marktteilnehmer oder Händler erfasst sie in seinem System. Eine Weitergabe durch jede weitere Handelsstufe verlangt die geänderte EUDR nicht; weiter hinten in der Kette genügen die Angaben zu Lieferanten und Abnehmern. Die Verifikationsnummer ist eine zusätzliche Sicherheitsebene: Sie muss nicht von sich aus weitergegeben werden, kann aber bei begründeten Bedenken angefragt werden.
In der Praxis sollten diese Verknüpfungen durchgehend im ERP-System und in der Dokumentation mitgeführt werden, also bei Lieferscheinen, Rechnungen sowie Warenein- und -ausgang. So lassen sich Medienbrüche und Zuordnungsfehler vermeiden. Eine einheitliche Produkt- und Verpackungskennzeichnung, etwa per Barcode, QR-Code oder RFID, ist zwar nicht vorgeschrieben. Sie kann aber die Datenerfassung erleichtern, Fehler verringern und Kontrollen sowie Audits deutlich beschleunigen.
Weniger Aufwand, mehr Sicherheit bei der EUDR-Umsetzung
Unsere Plattform automatisiert die zentralen EUDR-Prozesse wie Geodaten, Risikoanalyse, Dokumentation und reduziert so den manuellen Aufwand in Ihrem Team spürbar.
Wie geht man mit Sammelchargen und Lagerware um?
Problemstellung: Fehlende Trennung oder Vermischung im Lager
In der Praxis stehen Unternehmen bei der Lagerhaltung häufig vor organisatorischen und technischen Herausforderungen, insbesondere dann, wenn Waren als Sammelbestände oder in loser Form in Silos, Tanks oder Lagerboxen geführt werden. Typische Beispiele sind Import- und Lagerprozesse bei Getreide oder Ölsaaten, bei denen Ernten aus unterschiedlichen Regionen zusammengeführt werden. Ohne klare Trennlogik entsteht das Risiko, dass Herkunftsinformationen, Mengenbezüge und Nachweise nicht mehr eindeutig zugeordnet werden können.
Die EUDR setzt hier hohe Anforderungen an Rückverfolgbarkeit und Nachweisfähigkeit. Entscheidend ist nicht, dass physische Vermischung in jedem Fall ausgeschlossen wird, sondern dass Vermischung nicht dazu führt, dass die relevanten Mengen ihre eindeutige Zuordnung zu Ursprung und Geolokation verlieren.
Wie dokumentiert man eine Mischcharge nach der EUDR?
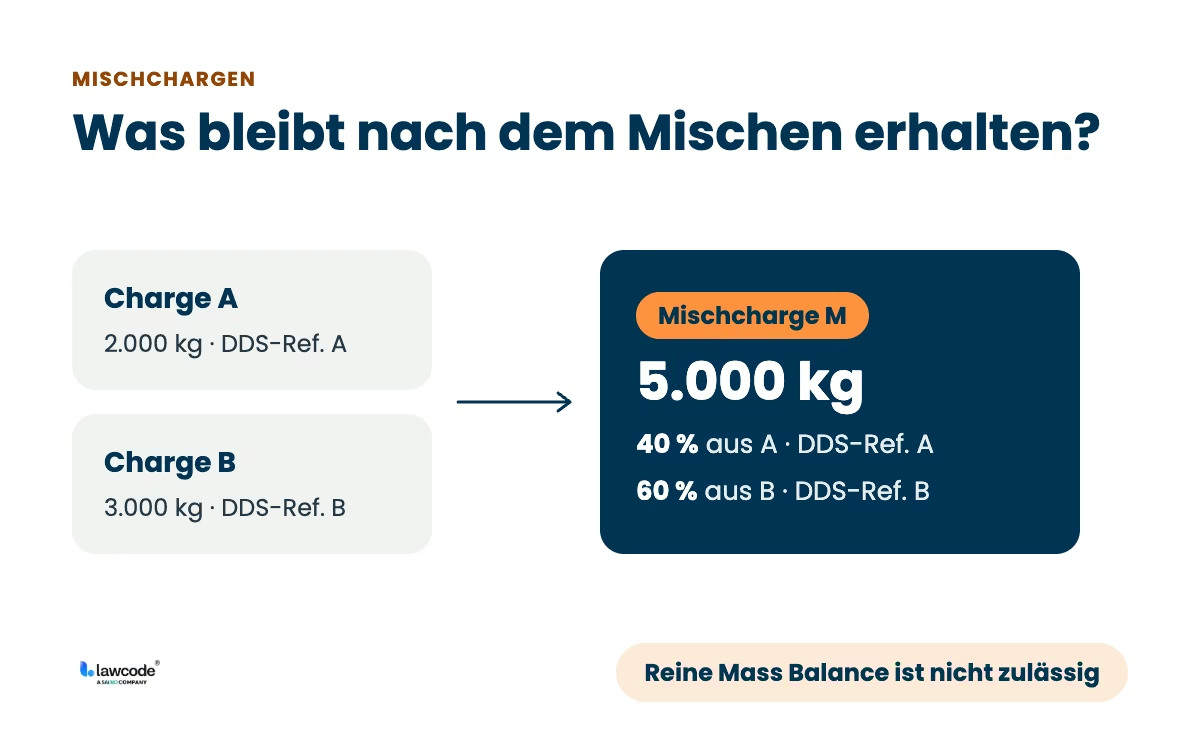
Werden mehrere Chargen physisch zu einer Sammel- oder Mischcharge zusammengeführt, muss die neue Charge sorgfältig dokumentiert werden. So muss auch nach der Vermischung noch nachvollziehbar sein, welche Ursprünge und DDS-Referenzen darin enthalten sind.
Folgende Informationen müssen erhalten bleiben:
- Ausgangschargen (mit Chargennummern)
- Mengenanteile je Ausgangscharge
- jeweilige DDS-Referenznummern
- Ursprungsinformationen (Erzeugerland, Geolokalisierung)
- Datum und Ort der Mischung
- verantwortlicher Prozessschritt
- neue Chargennummer für die Mischcharge
Diese Pflicht greift unabhängig davon, ob die Ausgangschargen vom selben oder von unterschiedlichen Lieferanten stammen. Die zentrale Prüffrage lautet: Können wir nach der Mischung jederzeit darlegen, welche DDS-Referenzen welcher Mengenanteil in der neuen Charge zugrunde liegt? Eine Mass-Balance-Logik allein, die nur Bilanzen von Ein- und Ausgangsmengen führt, ohne konkrete Ursprünge zuzuordnen, ist nach den FAQ der EU-Kommission ausdrücklich nicht zulässig. Konforme Ware darf nicht mit Ware unbekannter Herkunft rechnerisch „vermischt" werden.
Müssen für jede Charge eigene DDS-Dokumente erstellt werden?
Nein. Die EUDR verlangt keine DDS pro Charge und keine pauschale DDS „für das gesamte Lager“, sondern eine DDS des Marktteilnehmers für klar abgegrenzte Warenmengen, bevor sie in Verkehr gebracht oder ausgeführt werden. Eine technische Grenze gilt dabei: Die Geodaten einer DDS dürfen zusammen höchstens 25 MB groß sein. Bei Sammelchargen aus Hunderten oder Tausenden Parzellen, etwa Kaffee-Blends oder losem Kakao, ist diese Grenze schnell erreicht.
Praxisbeispiel: Lose eingelagertes Material mit Einzelabgabe
Ein Importeur lagert Kautschuk in mehreren Silos, teils aus unterschiedlichen Ursprüngen und mit jeweils zugeordneten Nachweisen. Er gibt die Ware je nach Kundenbedarf in Teilmengen oder als Mischungen an die verarbeitende Industrie ab. Als Erstinverkehrbringer muss er sicherstellen, dass jede abgegebene Menge vollständig von einer DDS abgedeckt ist, die alle Ursprünge im GeoJSON-Format abbildet. Wäre er dagegen ein Händler, der bereits deklarierte Ware weiterverkauft, gäbe er keine DDS ab – er müsste aber die Referenznummer seines Lieferanten erfassen und jede Teilmenge der richtigen Charge zuordnen können.
- Für Parzellen unter 4 Hektar oder für Rinderfarmen reicht die Angabe eines einzelnen Längen- und Breitengradpunktes, eine effiziente Methode, um die Datenmenge zu reduzieren.
- Für größere Parzellen, die Polygone erfordern, kann die Auflösung optimiert werden: Statt einer hohen Anzahl von Eckpunkten reichen die wesentlichen Eckpunkte zur Beschreibung des Perimeters. Software-Tools können bei der Komprimierung von GeoJSON-Dateien helfen.
Werden Ursprünge zu einem Kaffee-Blend zusammengeführt, kommt es auf die Rolle an. Mischt der Importeur selbst vor dem Inverkehrbringen, muss seine DDS die Geolokationsdaten aller zugrunde liegenden Produktionsflächen enthalten. Mischt ein nachgelagerter Verarbeiter Ware, die bereits durch DDS abgedeckt ist, gibt er keine neue DDS ab – er muss aber die Referenznummern und Mengenanteile der Ausgangschargen in seiner Mischcharge nachvollziehbar führen.
Was ist die Gruppierungsfunktion im EUDR-Informationssystem?
Die EU-Kommission hat im Informationssystem eine freiwillige Gruppierungsfunktion eingeführt. Damit kann ein Marktteilnehmer mehrere vorgelagerte Sorgfaltserklärungen in einer eigenen Erklärung bündeln. Die neue Erklärung verweist auf die Referenznummern der gruppierten Erklärungen, übernimmt deren Geodaten und erhält eine eigene Referenznummer. Die gruppierten Erklärungen können währenddessen nicht einzeln geändert werden. Für Sammelchargen ist das relevant, weil sich so Geodaten nicht doppelt erfassen lassen und große Bündel handhabbar bleiben.
Welche Fehler passieren bei Chargen und DDS am häufigsten?
Was gilt, wenn dieselbe Ware von mehreren Lieferanten kommt?
Schwierig wird es vor allem in einem Fall: Ein Betrieb bezieht die gleiche Ware von mehreren Lieferanten. Ein Beispiel sind Sojabohnen aus verschiedenen Quellen. Dann steigt der Aufwand stark an. Für jede Quelle müssen Herkunft, Produktionsflächen, Mengen und Nachweise genau erfasst werden.
Die EUDR schreibt nicht vor, dass es „eine DDS pro Lieferant" oder „eine DDS pro Lieferung" geben muss. Wichtig ist etwas anderes: Alle Produkte und Mengen, die erstmals in Verkehr gebracht oder exportiert werden, müssen vollständig von einer DDS abgedeckt sein – entweder der eigenen als Marktteilnehmer oder der des vorgelagerten Marktteilnehmers. Und die Sorgfaltsprüfung (Due Diligence) muss für diese Mengen nachweislich durchgeführt worden sein. Findet im Lager eine Vermischung statt, ändert das nichts an dieser Pflicht: Auch dann muss klar bleiben, welche Ursprünge und Mengen in der jeweiligen Warenmenge stecken.
Was muss beim Umpacken und Kommissionieren dokumentiert werden?
In der logistischen Praxis werden Waren häufig umgepackt oder für einzelne Kunden kommissioniert. Damit stellt sich die Frage, wie die DDS-Dokumentation geführt werden muss, wenn der Warenfluss nicht mehr dem ursprünglichen Zuschnitt der Bestände entspricht. Entscheidend ist, dass auch nach Umverpackung, Teilentnahme oder Neu-Zusammenstellung die Nachweis- und Rückverfolgbarkeitskette erhalten bleibt: Die abgrenzbaren Mengen müssen weiterhin eindeutig auf die zugrunde liegenden Ursprünge und die entsprechenden DDS-Referenzen zurückgeführt werden können.
Viele Unternehmen lösen das mit klaren Regeln in ERP- und WMS-Systemen. Dabei führen sie die Referenznummern aus dem EU-Informationssystem als festen „Anker" in ihren Bestands- und Bewegungsdaten mit. Eine serialisierte Kennzeichnung wie QR-Code, Barcode oder RFID ist dafür nicht vorgeschrieben. Sie kann aber helfen, Medienbrüche zu vermeiden und Kontrollen zu beschleunigen.
Wie bildet man Chargen, Lieferungen und DDS im System ab?
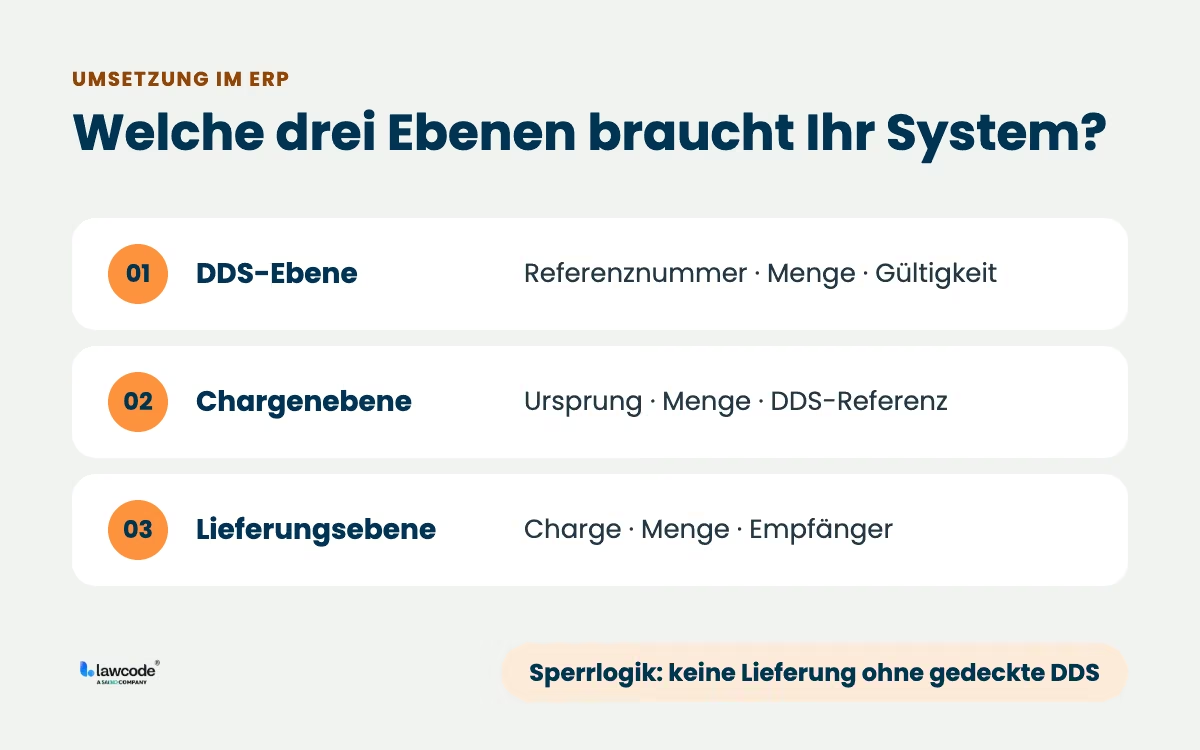
Nachgelagerte Marktteilnehmer und Händler brauchen die DDS-Ebene nicht für eigene Erklärungen, wohl aber für die eingehenden Referenznummern ihrer Lieferanten. Ein praxistaugliches EUDR-System sollte drei Ebenen unterscheiden:
- DDS-Ebene: Hier werden Sorgfaltserklärung, Referenznummer, Verifizierungsnummer, Ursprungsdaten, Risikobewertung und Gültigkeitslogik verwaltet.
- Chargenebene: Hier wird dokumentiert, welche konkrete Warenmenge welchen Ursprung, welche Eigenschaften und welche DDS-Referenz hat.
- Lieferungsebene: Hier wird festgehalten, welche Menge aus welcher Charge an welchen Empfänger geliefert wurde.
Diese Trennung ist die strukturelle Grundlage für die Rückverfolgbarkeit. Ohne sie laufen Charge und Lieferung in der Praxis ineinander, und die DDS-Zuordnung wird unscharf.
Welche Funktionen braucht ein ERP-System für die EUDR?
Damit die Verknüpfung von Chargen, Lieferungen und DDS-Referenzen prüfsicher funktioniert, sollte das ERP- oder Traceability-System folgende Funktionen abdecken:
- Unterstützung der Gruppierung mehrerer DDS-Referenzen sowie Einreichung per API
- eindeutige Zuordnung jeder Charge zu einer oder mehreren DDS-Referenzen
- laufende Buchung des Mengenverbrauchs je DDS (eingegangen, verwendet, geliefert, exportiert, Restmenge)
- Abbildung von Teillieferungen und Mischchargen mit Erhalt aller Ursprungsbezüge
- Audit-Trail bei Umverpackung und Kommissionierung
- Sperrlogik, die Wareneingänge, Lieferungen oder Exporte blockiert oder mit einer Warnung versieht, wenn keine gültige DDS hinterlegt ist, die DDS abgelaufen ist oder die ursprünglich abgedeckte Menge bereits erschöpft wurde
- Integration von Sensor- und Messdaten (Wiege-, Füllstands-, Scan-Daten) für automatische Bestandsänderungen
- revisionssichere Archivierung aller Vorgänge inklusive Änderungshistorie über mindestens fünf Jahre
Besonders wichtig ist dabei die Sperrlogik. Sie sorgt dafür, dass Mengen nicht versehentlich doppelt verwendet werden, dass keine Lieferungen ohne ausreichende Deckung versendet werden und dass keine DDS-Referenzen weitergegeben werden, deren Mengenkontingent bereits aufgebraucht ist. Genau das sind typische Fehlerquellen, die später bei Behördenkontrollen oder Audits auffallen.
Ein praktischer Hinweis zum Korrekturfenster: Eingereichte Sorgfaltserklärungen oder vereinfachte Erklärungen (SD) können innerhalb von 72 Stunden nach Vergabe der Referenznummer im DDS-Informationssystem geändert oder zurückgezogen werden, solange die Referenznummer noch nicht in einer Zollanmeldung verwendet, das Produkt noch nicht bereitgestellt oder exportiert wurde und keine Prüfungsabsicht der Behörde vorliegt.
Wie DDS-Referenzen praktisch weitergegeben werden
Die Pflicht des Marktteilnehmers, die DDS-Referenznummer an seinen direkten Abnehmer weiterzugeben lässt offen, wie das technisch geschehen soll. In der Praxis haben sich mehrere Übertragungswege etabliert:
- Lieferscheine mit DDS-Referenznummer pro Position oder pro Charge
- Rechnungen mit Verweis auf die zugehörige DDS-Referenz
- separate EUDR-Begleitdokumente als PDF oder strukturiertes Datenblatt
- EDI-Schnittstellen für den automatisierten Datenaustausch zwischen ERP-Systemen
- Kundenportale, in denen Abnehmer ihre DDS-Referenzen abrufen können
- strukturierte Datensätze direkt aus dem ERP-System (z. B. per API)
Entscheidend ist nicht, auf welchem Weg die Information übermittelt wird. Wichtig ist etwas anderes: Der Kunde muss eindeutig erkennen können, auf welche Ware, welche Menge und welche Lieferung sich eine DDS-Referenz bezieht. Fehlt diese Zuordnung zu Charge und Mengenanteil, ist die Referenznummer für den Empfänger praktisch nutzlos. Das führt dann zu Lücken in seiner eigenen Compliance-Dokumentation.
Was sollten Unternehmen jetzt konkret tun?
Eigene Rolle je Produkt bestimmen
Klären Sie für jedes EUDR-relevante Produkt, ob Ihr Unternehmen Marktteilnehmer, nachgelagerter Marktteilnehmer oder Händler ist. Ein Unternehmen kann für verschiedene Produkte unterschiedliche Rollen haben, etwa als Importeur für Rohkakao und als nachgelagerter Marktteilnehmer für zugekaufte Kakaobutter. Von dieser Einordnung hängt ab, ob Sie DDS abgeben oder Referenznummern erfassen.
Aufbau einer strukturierten Erfassung von Chargen- und Lieferdaten
Die wichtigste Grundlage ist ein strukturiertes System, mit dem alle charge- und lieferrelevanten Daten erfasst werden. Unternehmen sollten dafür frühzeitig ihre bestehenden Prozesse prüfen, Engpässe im Datenfluss erkennen und Lücken in der Lager- oder Produktionslogistik schließen. Auch Fremdsysteme von externen Logistikpartnern oder Lieferanten sollten frühzeitig in die eigene Datenbasis eingebunden werden. So lassen sich Medienbrüche bei der Chargenverfolgung vermeiden.
Verbindliches GeoJSON-Format und Dateigrößenbeschränkung
Alle Geolokationsdaten müssen im GeoJSON-Format erfasst werden (Koordinatensystem WGS-84/EPSG-4326) und ins EU-Informationssystem hochgeladen werden. Dabei gilt: Eine einzelne DDS darf maximal 25 MB groß sein. Die IT-Systeme der Unternehmen müssen dieses Format verarbeiten können und sollten zudem einige Optimierungsfunktionen bieten, etwa Einzelpunkte statt Flächenangaben bei Flächen unter 4 Hektar oder bei Rinderhaltung, eine Reduzierung der Polygon-Auflösung auf die wichtigsten Eckpunkte sowie eine automatische Prüfung, ob die Koordinaten auf sechs Dezimalstellen genau angegeben sind.
Schulung und Einbindung relevanter Abteilungen
Die Sorgfaltspflichten betreffen viele Unternehmensbereiche, von der Beschaffung über Produktion und Lager bis hin zu Vertrieb und Rechtsabteilung. Deshalb ist es entscheidend, alle betroffenen Mitarbeitenden frühzeitig und regelmäßig zu schulen.
Nur wer versteht, wie Charge, Lieferung und Sorgfaltserklärung zusammenhängen, kann Fehler im Prozess, unerlaubte Vermischungen oder Lücken in der Dokumentation vermeiden. Dabei helfen vor allem drei Dinge: praxisnahe Schulungen anhand typischer Unternehmensprozesse, regelmäßige interne Audits sowie eine zentrale Ansprechperson für Fragen.
Praktische Umsetzung: Grundregeln und Stolperfallen
Ein praxistaugliches EUDR-System sollte drei Ebenen unterscheiden:
- Die DDS-Ebene: Hier werden Sorgfaltserklärung, Referenznummer, Verifizierungsnummer, Ursprungsdaten, Risikobewertung und Gültigkeitslogik verwaltet.
- Die Chargenebene: Hier wird dokumentiert, welche konkrete Warenmenge welchen Ursprung, welche Eigenschaften und welche DDS-Referenz hat.
- Die Lieferungsebene: Hier wird festgehalten, welche Menge aus welcher Charge an welchen Empfänger geliefert wurde.
Diese Trennung ist entscheidend, um die Rückverfolgbarkeit zu gewährleisten.
Fazit
Die EUDR-Sorgfaltserklärung bezieht sich auf eine definierte Warenmenge, in der Praxis meist eine Charge; die Lieferung ist nur ein Folgeereignis. Seit der EUDR-Änderung gibt nur noch der Erstinverkehrbringer eine DDS ab – die saubere Zuordnung von Charge und Referenznummer bleibt aber für alle Stufen Pflicht. Wer Mengen sauber führt, Mischvorgänge dokumentiert, Referenznummern strukturiert übergibt und ein System mit Sperrlogik einsetzt, vermeidet die typischen Fehler: doppelt verwendete Mengen, nicht gedeckte Lieferungen und verlorene Ursprungsbezüge nach Mischvorgängen.
Wer tiefer in die technische Umsetzung der Chargenverfolgung einsteigen möchte, findet im vorangegangenen Abschnitt die wichtigsten Bausteine. Ergänzend lohnt ein Blick in die offiziellen Leitfäden der EU-Kommission.
Häufige Fragen
Eine EUDR-Charge ist eine klar abgegrenzte Menge eines Produkts. Sie wurde unter gleichen Bedingungen gewonnen, verarbeitet oder hergestellt. Anhand eindeutiger Merkmale, etwa Zeitpunkt, Ursprungsparzelle oder Produktionseinheit, lässt sie sich eindeutig identifizieren. Im Rahmen der EUDR wird jeder Charge eine eigene Sorgfaltserklärung zugeordnet. So lassen sich Herkunft und Risikoprofil genau nachweisen.
Die EUDR-Sorgfaltserklärung wird für jede relevante Charge erstellt. Sie beinhaltet detaillierte Angaben zum Ursprungsland, zur Parzelle, zum Erntedatum, zum Lieferweg und zu allen verarbeiteten Mengen. Die Erklärung wird in digitaler Form an die zuständigen Behörden und Geschäftspartner weitergereicht und bildet die Basis für Behördenprüfungen sowie interne Audits. Meist wird die Sorgfaltserklärung in das betriebliche Warenwirtschaftssystem integriert und automatisiert gepflegt.
Ja, es können mehrere Lieferungen auf eine einzige Charge referenzieren. Entscheidend ist, dass die Sorgfaltserklärung stets chargenspezifisch bleibt. Teillieferungen, Vertrieb in mehreren Portionen oder interne Umlagerungen müssen in den Systemen so dokumentiert werden, dass der Bezug zur Ursprungschargen-DDS zu jeder Zeit sichtbar bleibt.
Sobald im Lager unterschiedliche Chargen miteinander vermischt werden, muss das Unternehmen eine neue Charge bilden, eine sogenannte Sammelcharge. Für diese neue Charge braucht es zwingend eine eigene DDS. Dabei müssen die Mengenanteile und die Herkunft der einzelnen Ursprünge klar und nachweisbar dokumentiert werden. Nicht erlaubt ist es, einfach bestehende Sorgfaltserklärungen fortzuschreiben.
Bei unvollständiger Dokumentation oder fehlerhafter Chargenzuweisung drohen ernsthafte Konsequenzen: Bußgelder und im schlimmsten Fall sogar der Ausschluss vom EU-Markt. Hinzu kommen Reputationsschäden sowie zusätzlicher Aufwand für nachträgliche Untersuchungen und Korrekturen. Deshalb gilt: Eine frühzeitige und sorgfältige Vorbereitung ist entscheidend, um die EUDR dauerhaft erfolgreich umzusetzen.
Die EUDR-Sorgfaltserklärung wird für jede relevante Charge erstellt und digital ins EU-Informationssystem hochgeladen. Dabei gilt: Die Geolokationsdaten der Ursprungsparzellen müssen im GeoJSON-Format vorliegen (Koordinatensystem WGS-84/EPSG-4326). Die Erklärung enthält zudem detaillierte Angaben, etwa zum Ursprungsland, zur Parzelle, zum Erntedatum, zum Lieferweg und zu allen verarbeiteten Mengen.
Matthias Klein
LinkedInESG-Compliance Experte · lawcode GmbH
Matthias Klein berät Unternehmen bei der Umsetzung von Supply Chain Gesetzen wie der CSDDD und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.