EN

Wichtige Fakten
- Was fällt unter Korrespondenz (EUDR)?
- Korrespondenz im EUDR-Kontext sind individualisierte, schriftliche Mitteilungen zur persönlichen oder geschäftlichen Kommunikation. Entscheidend sind Individualisierung und Zweck, nicht das Papier selbst. Seit dem 18. September 2026 ist Korrespondenz im Sinne der Delegierten Verordnung (EU) 2015/2446 ausdrücklich in Anhang I der EUDR vom Anwendungsbereich ausgenommen.
- Welche Papierprodukte fallen unter die Korrespondenz-Ausnahme?
- Erfasst sind individuell adressierte Kommunikationssendungen, etwa Geschäftsbriefe, Rechnungen oder Angebote. Beigelegte EUDR-relevante Produkte sind gesondert zu prüfen, sofern sie nicht selbst unter eine Ausnahme fallen.
- Fallen Flyer, Broschüren und Kataloge noch unter die EUDR?
- In den meisten Fällen nicht. Druckerzeugnisse aus KN-Kapitel 49 sind seit der Änderung durch Verordnung (EU) 2025/2650 nicht mehr erfasst. Werbe- und Informationsmaterial aus Kapitel 47 und 48 ist seit dem 18. September 2026 ausgenommen, wenn es einem Produkt beiliegt oder kostenlos abgegeben wird. Erfasst bleibt es, wenn es selbst als Ware verkauft wird.
- Was ist der Hauptunterschied zwischen Korrespondenz und Werbematerial?
- Korrespondenz ist individualisiert und dient der direkten Kommunikation mit einem konkreten Empfänger. Werbematerial ist standardisiert, massenhaft gestreut und dient Marketing- oder Vertriebszwecken. Für die EUDR-Pflicht ist der Unterschied heute weniger entscheidend als früher, weil beide unter Ausnahmen fallen können.
- Wie prüfen Unternehmen die Einordnung?
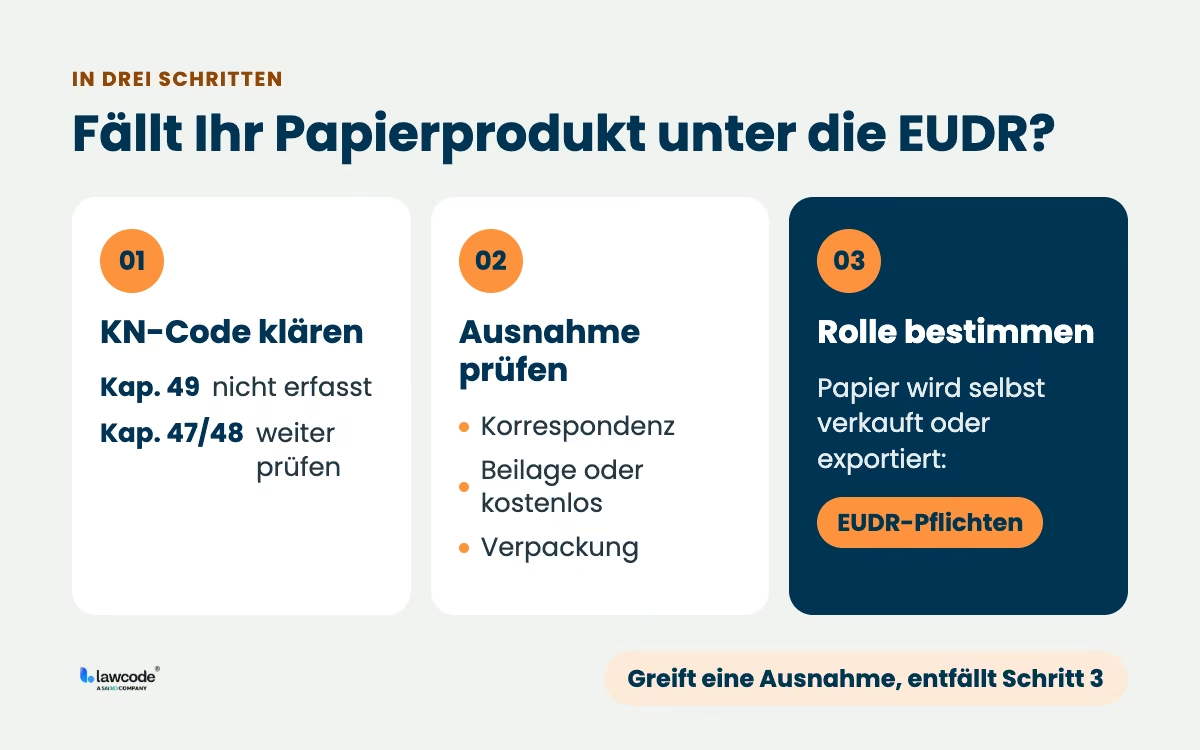
- In drei Schritten: zuerst die KN-Einreihung klären (Kapitel 49 oder 47/48), dann prüfen, ob eine Ausnahme greift (Korrespondenz, Werbe- und Informationsmaterial, Verpackung), und erst danach die Pflichten als Marktteilnehmer bestimmen.
Executive Summary
Die EUDR verpflichtet Unternehmen, Papierprodukte korrekt zu klassifizieren. Seit 2026 gibt es dafür zwei Ausnahmen, die für Papier aus den KN-Kapiteln 47 und 48 relevant sind: Korrespondenz wie Briefe, Rechnungen und Angebote ist vom Anwendungsbereich ausgenommen. Werbe- und Informationsmaterial wie Flyer, Kataloge oder Etiketten ist ebenfalls ausgenommen, wenn es einem Produkt beiliegt oder kostenlos abgegeben wird. Druckerzeugnisse aus Kapitel 49 sind bereits seit Ende 2025 nicht mehr erfasst.
Ob ein Papierprodukt unter die EUDR fällt, hängt damit vor allem von zwei Fragen ab: Unter welchen KN-Code fällt es, und wird es als eigene Ware verkauft oder nur zur Kommunikation, Werbung oder Information eingesetzt? Ordnen Sie Ihre Produkte danach ein und hinterlegen Sie das im ERP-System. Compliance, Marketing und Vertrieb sollten dabei eng zusammenarbeiten, denn falsche Zuordnungen können regulatorische Folgen haben. Die Pflichten gelten ab dem 30. Dezember 2026 für große und mittlere Unternehmen.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
EUDR und die Ausnahmeregelung: Was bedeutet "Korrespondenz"?
Rechtliche Grundlage und KN-Zuordnung
Mit der EUDR (Verordnung (EU) 2023/1115) hat die Europäische Union einen verbindlichen Rahmen für entwaldungsfreie Lieferketten geschaffen. Produkte auf dem EU-Binnenmarkt sollen nicht mit Entwaldung oder Waldschädigung in Verbindung stehen.
Betroffen sind unter anderem Holz und daraus hergestellte Erzeugnisse. Die Anforderungen der EUDR an die Sorgfaltspflicht sind streng. Sie gelten, wenn Unternehmen betroffene Produkte in der EU in Verkehr bringen, auf dem Markt bereitstellen oder exportieren. Eine vollständige Übersicht finden Sie in unserem Beitrag „EUDR 2026: EU-Entwaldungsverordnung, Fristen und Pflichten“.
Mit der Verordnung (EU) 2025/2650, veröffentlicht am 23. Dezember 2025, wurde die EUDR geändert. Die Pflichten gelten seitdem ab dem 30. Dezember 2026 für große und mittlere Unternehmen und ab dem 30. Juni 2027 für Kleinst- und Kleinunternehmen. Druckerzeugnisse aus Kapitel 49 sind mit dieser Änderung vom Anwendungsbereich ausgenommen. Maßgeblich bleibt daher die korrekte KN-Einreihung (insb. Abgrenzung 48 vs. 49).
Entscheidend ist die Einreihung in den Zolltarif, also der KN-Code der Kombinierten Nomenklatur. Papiererzeugnisse werden dort nach Verwendungszweck und Form unterschieden. Unter die EUDR fallen laut Anhang I Halbstoffe und Papier der Kapitel 47 und 48. Ausgenommen sind Erzeugnisse aus Bambus sowie Altpapier und Recyclingmaterial (waste and scrap).
Unterschied zwischen KN 47 und KN 48
In der Praxis werden die beiden Kapitel oft in einem Atemzug genannt, sie bezeichnen jedoch unterschiedliche Verarbeitungsstufen:
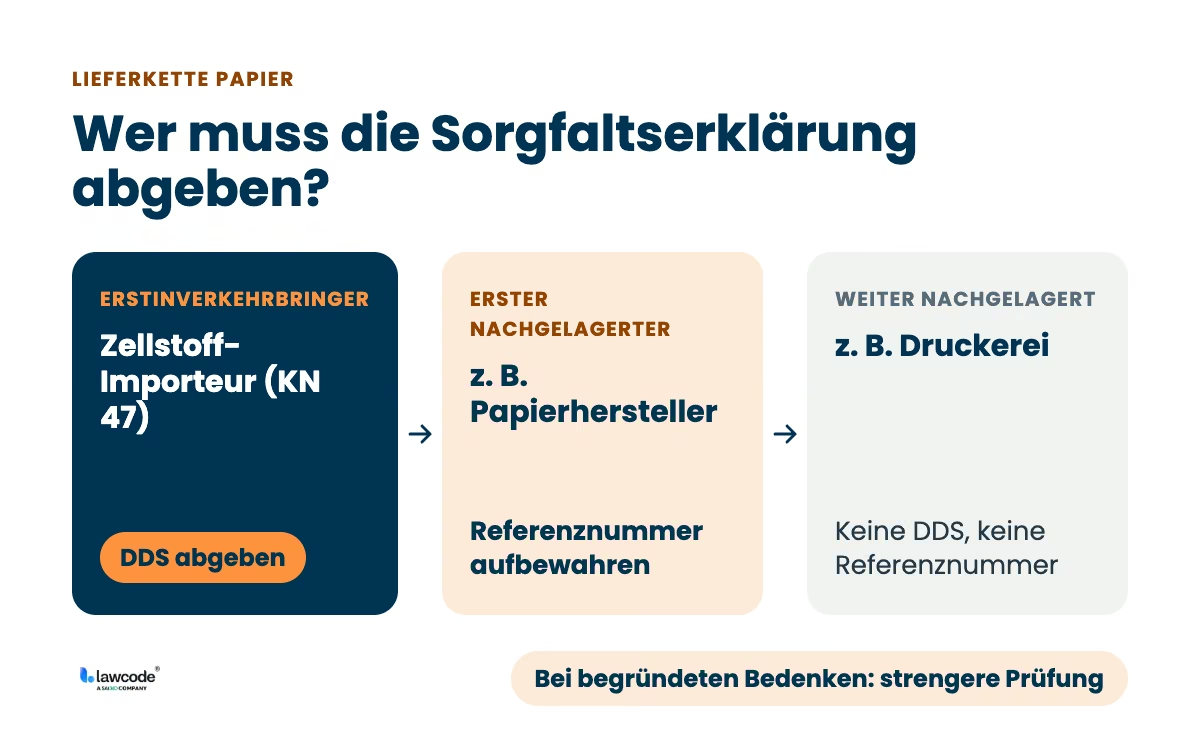
- KN 47 umfasst Halbstoffe aus Holz oder anderen cellulosehaltigen Faserstoffen, also die Vorstufen von Papier. Dazu zählen mechanische und chemische Zellstoffe sowie Halbstoffe aus wiedergewonnenem Papier. Erstinverkehrbringer sind hier in der Regel Zellstoffhersteller oder Importeure von Faserrohstoffen.
- KN 48 betrifft Papier, Pappe und Produkte daraus, zum Beispiel Etiketten, Kartons, Geschäftspapiere oder Hygienepapiere. Ob ein solches Produkt tatsächlich unter die EUDR fällt, hängt davon ab, ob es als eigene Ware verkauft oder nur als Verpackung, Beilage oder Korrespondenz eingesetzt wird. Diese Produkte bringen meist Papierhersteller, Druckereien oder Verpackungsproduzenten als Erste auf den Markt.
Für die EUDR ist diese Unterscheidung nicht nur akademisch: Sie entscheidet darüber, an welcher Stelle der Wertschöpfungskette die Sorgfaltspflicht ausgelöst wird. Eine Sorgfaltserklärung (DDS) muss nur der Marktteilnehmer abgeben, der ein Erzeugnis erstmals in der EU in Verkehr bringt. Wer also Halbstoffe (KN 47) importiert, trägt die Sorgfaltspflicht und muss nachweisen, dass nur ein vernachlässigbares Risiko für Entwaldung besteht.
Der erste nachgelagerte Marktteilnehmer, etwa ein Papierhersteller, der diesen Zellstoff verarbeitet, gibt keine eigene DDS ab. Er muss aber die Referenznummer der ursprünglichen Erklärung erfassen und aufbewahren. Weiter hinten in der Kette, etwa bei Druckereien, entfällt auch diese Pflicht.
Bei begründeten Bedenken gelten für nachgelagerte Unternehmen, die keine KMU sind, strengere Prüfpflichten. Eine ausführliche Übersicht über die EUDR-relevanten Zolltarifnummern und ihre praktische Anwendung finden Sie in unserem Beitrag zu HS- und TARIC-Codes.
Eine der wichtigsten Ausnahmen betrifft die Korrespondenz. Seit dem 18. September 2026 ist sie ausdrücklich im Rechtstext verankert: Die Delegierte Verordnung (EU) 2026/2102 hat Anhang I der EUDR geändert und nimmt Korrespondenz im Sinne der Delegierten Verordnung (EU) 2015/2446 vom Anwendungsbereich aus. Zuvor stützte sich die Ausnahme vor allem auf die FAQ der Kommission. Gemäß Artikel 1 Nummer 26 und Artikel 141 Abs. 2 der Delegierten Verordnung (EU) 2015/2446 zum Zollkodex der Union unterliegen „Briefsendungen“ nicht der Zollanmeldepflicht und damit auch nicht der Pflicht zur Vorlage einer DDS-Referenznummer. Auch innerhalb der EU werden solche Briefsendungen nicht in Verkehr gebracht oder bereitgestellt, sondern dienen der Kommunikation.
Es ist zu beachten, dass relevante Produkte, die in Briefsendungen (z.B. in einem Umschlag) enthalten sind, nicht als „Briefsendungen“ angesehen werden können und daher gegebenenfalls der Zollanmeldepflicht und der Vorlage einer DDS-Referenznummer unterliegen.
Sie sind gesondert zu prüfen. Handelt es sich um Werbe- oder Informationsmaterial, das kostenlos beiliegt, kann die Ausnahme für dieses Material greifen. Wird die Beilage dagegen selbst verkauft, gelten die EUDR-Pflichten.
Der Gesetzgeber nutzt damit die bewährte Logik des Zolltarifs. Dort ist „Korrespondenz“ eng, aber klar definiert. Für Unternehmen heißt das: Ordnen Sie Ihre Papierwaren dem richtigen Zolltarif zu und halten Sie fest, wofür sie verwendet werden.
Was bedeutet Korrespondenz?
Klassische Korrespondenz im Sinne der EUDR sind Dokumente, die vor allem der Kommunikation mit einer bestimmten Person oder Organisation dienen. Dazu zählen etwa Geschäftsbriefe, Rechnungen, Angebote, vertrauliche Mitteilungen, ärztliche Schreiben, offizielle Benachrichtigungen sowie persönliche Karten und Einladungen. Sie sind in der Regel für genau einen Empfänger bestimmt und werden per Post verschickt oder persönlich übergeben.
Entscheidend ist außerdem, dass die Korrespondenz individuell ist. Sie richtet sich inhaltlich an einen bestimmten Empfänger und wird nicht massenhaft in gleicher Form verteilt. Erkennbar ist das meist an einem Adressfeld, einer persönlichen Anrede oder Angaben, die nur den Empfänger betreffen. Neben Briefen zählen deshalb meist auch Begleitschreiben, Verwaltungsdokumente und amtliche Formulare als Korrespondenz, sofern sie individuell gestaltet sind.
Bereit, die EUDR-Einführung anzugehen?
Sie müssen das nicht bei null anfangen. Mit dem EUDR-Modul sehen Sie in einer 30-minütigen Live-Demo, wie Geodatenerfassung, Risikoanalyse und Sorgfaltserklärung in Ihrem Unternehmen konkret aussehen könnten, ohne dass Ihr Team sich durch Excel-Listen kämpfen muss.
Hintergrund der Ausnahme: Warum fallen Briefe nicht unter die EUDR?
Briefe fallen nicht unter die EUDR, weil sie nicht gehandelt, sondern zur Kommunikation versendet werden. Die EU-Kommission stuft Briefe als reine Kommunikation ein. Diese Sendungen gelten rechtlich nicht als „auf dem Markt bereitgestellt“. Seit dem 18. September 2026 ist die Ausnahme zudem in Anhang I selbst festgeschrieben.
Die EUDR knüpft ihre Pflichten an bestimmte Tätigkeiten:
- Inverkehrbringen: die erstmalige Bereitstellung eines relevanten Erzeugnisses auf dem EU-Markt.
- Bereitstellung auf dem Markt: jede Abgabe eines relevanten Erzeugnisses zum Vertrieb, Verbrauch oder zur Verwendung auf dem EU-Markt im Rahmen einer Geschäftstätigkeit, entgeltlich oder unentgeltlich.
- Ausfuhr: die Ausfuhr relevanter Erzeugnisse aus der EU.
Individualisierte Post erfüllt keine dieser Tätigkeiten: Der Brief ist Träger einer Mitteilung, nicht die gehandelte Ware. Ohne diese Ausnahme müssten Unternehmen für das Papier ihrer Geschäftspost Lieferketteninformationen nachhalten, obwohl dieses Papier bereits beim Erstinverkehrbringer geprüft wurde.
Die Ausnahme vermeidet diesen Doppelaufwand, ohne das Ziel der EUDR, den Schutz der Wälder, zu schwächen.
Seit der Überarbeitung Ende 2025 fallen viele Druckerzeugnisse (Kapitel 49) nicht mehr unter die EUDR. Die Ausnahme für Korrespondenz bleibt trotzdem wichtig, vor allem für Papierprodukte, die weiterhin unter Kapitel 47 oder 48 fallen.
Fallen Flyer, Broschüren und Kataloge noch unter die EUDR?
In den meisten Fällen nicht mehr. Anders als Korrespondenz richtet sich Werbematerial nicht an einen bestimmten Empfänger, sondern an eine breite Zielgruppe. Dazu zählen Flyer, Kataloge, Prospekte, Produktbroschüren oder Werbebeilagen. Für die EUDR ist heute aber weniger die Frage entscheidend, ob etwas Werbung oder Korrespondenz ist, sondern ob das Papier selbst gehandelt wird.
Zweite Ausnahmesäule: Werbe- und Informationsmaterial
Seit dem 18. September 2026 gilt eine eigene Ausnahme für Werbe- und Informationsmaterial. Grundlage ist die Delegierte Verordnung (EU) 2026/2102, die am 17. September 2026 im Amtsblatt veröffentlicht wurde. Sie betrifft Bedienungsanleitungen, Flyer, Kataloge, Etiketten und ähnliches Material aus Kapitel 47 und 48, das einem anderen Produkt beiliegt oder kostenlos zu Werbe- oder Informationszwecken abgegeben wird. Dieselbe Verordnung stellt außerdem klar, dass Verpackungen, die nur dazu dienen, ein anderes Produkt zu stützen, zu schützen oder zu tragen, nicht erfasst sind. Anders ist es, wenn das Material selbst verkauft oder exportiert wird, etwa Kataloge oder Etiketten als eigene Handelsware. Dann fällt es weiterhin unter die EUDR.
In welcher Reihenfolge prüfen Sie ein Papierprodukt?
Die Einordnung gelingt am sichersten in drei Schritten:
- KN-Code klären: Fällt das Produkt unter Kapitel 49 (Druckerzeugnisse), ist es seit Ende 2025 in der Regel nicht mehr erfasst. Fällt es unter Kapitel 47 oder 48, geht die Prüfung weiter.
- Ausnahmen prüfen: Ist es individuelle Korrespondenz? Liegt es als Werbe- oder Informationsmaterial einem Produkt bei oder wird es kostenlos abgegeben? Dient es nur als Verpackung einer anderen Ware? Dann ist es ausgenommen.
- Rolle bestimmen: Wird das Papierprodukt selbst verkauft oder exportiert, gelten die EUDR-Pflichten. Je nach Position in der Lieferkette sind Sie Erstinverkehrbringer mit DDS-Pflicht, erster nachgelagerter Marktteilnehmer oder weiter nachgelagert.
Typische Praxisbeispiele im Vergleich
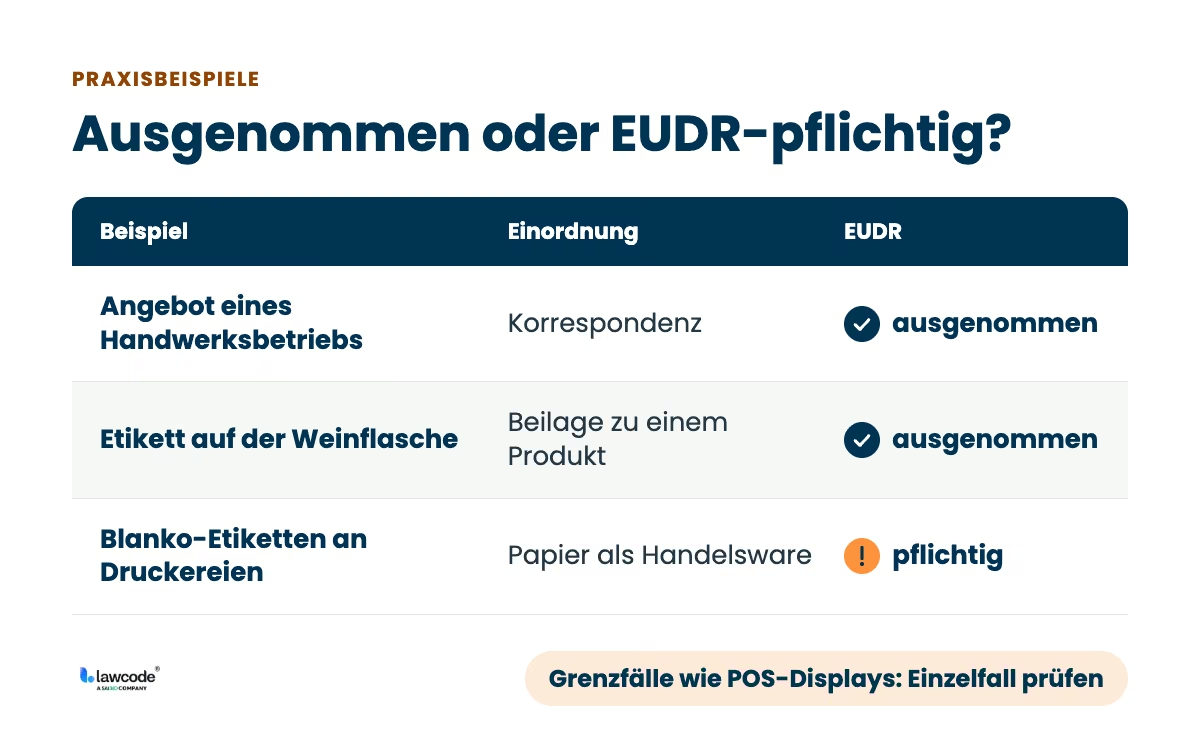
- Ein Handwerksbetrieb verschickt individuelle Angebote, Projektbeschreibungen und Auftragsbestätigungen an seine Kunden. Jedes Dokument bezieht sich mit Datum, Adresse und Inhalt explizit auf einen bestimmten Empfänger. Das ist Korrespondenz und vom Anwendungsbereich ausgenommen.
- Ein Weingut klebt Etiketten auf seine Flaschen und legt jeder Lieferung eine Broschüre bei. Etikett und Broschüre begleiten ein Produkt und sind seit dem 18. September 2026 ausgenommen.
- Ein Etikettenhersteller verkauft Blanko-Etiketten oder Rollenware aus Kapitel 48 an Druckereien. Hier ist das Papier selbst die Ware. Keine der Ausnahmen greift, die EUDR-Pflichten gelten.
- Ein Möbelhändler verkauft gedruckte Kataloge für 5 Euro im Laden. Auch hier wird das Material selbst verkauft. Entscheidend ist dann die KN-Einreihung: Ein Katalog aus Kapitel 49 ist nicht erfasst, ein Produkt aus Kapitel 48 schon.
Wo liegen die Grenzfälle?
Ein Energieversorger informiert alle Kunden über Tarifänderungen in einer standardisierten Mitteilung. Der Inhalt ist weitgehend identisch, nur die Adressdaten unterscheiden sich. In der Praxis wird das häufig als Korrespondenz eingeordnet. Selbst wenn nicht, greift für kostenlos abgegebenes Informationsmaterial inzwischen die zweite Ausnahme. Die Bewertung kann im Einzelfall von der Behördenpraxis abhängen.
Ungeklärt ist bisher der Umgang mit gedruckten Displays und anderen Materialien am Verkaufsort (POS) aus Kapitel 48. Werden sie dem Handel kostenlos zur Verfügung gestellt, spricht viel für die Ausnahme für Werbematerial. Werden sie verkauft oder verbleiben sie als Ausstattung beim Händler, ist die Einordnung offen.
Handlungsempfehlungen für Unternehmen
Klassifizierung der Papierprodukte im Portfolio
Wer viele verschiedene Papierprodukte einsetzt, sollte jedes davon genau einordnen. Der erste Schritt ist eine vollständige Bestandsaufnahme. Dabei stellen sich drei Fragen:
- Welche Produkte dienen der Korrespondenz?
- Welche liegen als Werbe- oder Informationsmaterial bei oder werden kostenlos abgegeben?
- Welche werden als eigene Ware verkauft?
Im zweiten Schritt prüfen Sie jedes Produkt: Wofür wird es hauptsächlich genutzt, wie wird es verteilt und wie sieht der Einsatz in der Praxis aus? Produkte, die regelmäßig individuell an Einzelpersonen, Partner oder Behörden gehen, ordnen Sie der Korrespondenz zu. Produkte mit gleichem Inhalt für viele Empfänger, etwa Werbeprospekte, Messeflyer oder Mailings, ordnen Sie dem Werbematerial zu.
Einrichtung klarer Klassifikationen im ERP-/Warenwirtschaftssystem
Damit keine Fehler entstehen, sollten Sie die Einordnung fest im ERP- oder Warenwirtschaftssystem hinterlegen. Ein Warenwirtschaftssystem verwaltet die Warenbewegungen. Ein ERP-System geht weiter und plant und steuert alle Ressourcen im Unternehmen. Werden dort klare Merkmale und Zolltarifnummern gepflegt, ordnet das System jedes Produkt automatisch einer Kategorie zu, etwa „Korrespondenz“, „Werbe- und Informationsmaterial (Beilage/kostenlos)“, „Verpackung“ oder „Handelsware, EUDR-pflichtig“. Das erleichtert die interne Prüfung und spätere Nachweise gegenüber Zoll und Behörden.
Praxisbeispiel: Ein Großhändler führt in seinem Warenwirtschaftssystem ein Pflichtfeld ein. Für jedes Papierprodukt muss dort angegeben werden, wofür es hauptsächlich genutzt wird. Als Korrespondenz lässt sich nur buchen, was nachweislich individuell verschickt wird. Für Papierprodukte aus Kapitel 47 oder 48, die als eigene Handelsware verkauft werden, fordert das System automatisch die nötigen Lieferketteninformationen für die EUDR an.
Schulen Sie die verantwortlichen Mitarbeitenden regelmäßig und prüfen Sie die Einordnung einmal im Jahr. Bei vielen Produkten lohnt sich zusätzlich ein Blick auf neue rechtliche Vorgaben.
Zusammenarbeit von Compliance, Marketing und Vertrieb
Damit die Ausnahme für Korrespondenz in der Praxis funktioniert, müssen Compliance, Marketing und Vertrieb eng zusammenarbeiten. Compliance sorgt für die richtige rechtliche Einordnung. Das Marketing beschreibt und kennzeichnet die Produkte korrekt. Und der Vertrieb weiß, wie die Produkte beim Kunden tatsächlich eingesetzt werden.
Regelmäßige Abstimmungen und ein gemeinsamer Fragenkatalog helfen, Unklarheiten früh zu klären. Bei neuen oder schwer zuzuordnenden Papierprodukten lohnt sich ein gemeinsamer Workshop. So bleiben die Abläufe schlank und alle Abteilungen entscheiden nach denselben Kriterien.
Bewährt hat sich außerdem ein zentraler EUDR-Beauftragter. Er ist erster Ansprechpartner für alle Fragen zur Einordnung von Papierprodukten. Unternehmen mit Standorten in mehreren Ländern sollten zudem nationale Besonderheiten im Blick behalten, etwa bei Kontrollen und Sanktionen.
Fazit
Klassische Korrespondenz wie Briefe oder Rechnungen ist von den EUDR-Pflichten ausgenommen, seit dem 18. September 2026 auch ausdrücklich in Anhang I. Dasselbe gilt für Werbe- und Informationsmaterial, das einem Produkt beiliegt oder kostenlos abgegeben wird, und Druckerzeugnisse aus Kapitel 49 sind seit Ende 2025 ohnehin nicht mehr erfasst. Pflichten entstehen damit vor allem dort, wo Papierprodukte aus Kapitel 47 oder 48 selbst als Ware verkauft oder exportiert werden.
Dokumentieren Sie für jedes Produkt den KN-Code, den Verwendungszweck und die Art der Verbreitung. Hinterlegen Sie die Einordnung im ERP-System, schulen Sie die beteiligten Teams und schließen Sie die Prüfung vor dem 30. Dezember 2026 ab. Prüfen Sie die Einordnung regelmäßig auf neue rechtliche Vorgaben, denn Anhang I kann per delegiertem Rechtsakt erneut angepasst werden.
Häufige Fragen
Korrespondenz im Sinne der EUDR sind schriftliche Mitteilungen, die sich an einen bestimmten Empfänger richten, etwa Briefe, Rechnungen, persönliche Einladungen oder interne Geschäftsdokumente. Werbematerial sind dagegen Drucksachen mit gleichem Inhalt für viele Empfänger, zum Beispiel Flyer, Broschüren oder Prospekte. Sie dienen vor allem der Werbung oder Information. Beide sind heute weitgehend von der EUDR ausgenommen: Korrespondenz grundsätzlich, Werbematerial aus Kapitel 49 ohnehin und Werbematerial aus Kapitel 47/48, wenn es einem Produkt beiliegt oder kostenlos abgegeben wird.
Die Zuordnung erfolgt anhand des Hauptzwecks des Produkts und seiner tatsächlichen Nutzung. Nutzt das Produkt personalisierte Inhalte, ist auf einen bestimmten Adressaten zugeschnitten und wird nicht massenhaft verbreitet, zählt es als Korrespondenz. Werbematerial, das in großer Stückzahl und mit identischem Inhalt verwendet wird, fällt grundsätzlich unter die EUDR Nachweispflicht.
Papierprodukte, die weiterhin unter die EUDR fallen und erstmals in der EU in Verkehr gebracht werden, brauchen einen lückenlosen Herkunftsnachweis. Das betrifft etwa Etiketten oder andere Waren aus Kapitel 47 oder 48, die als eigene Handelsware verkauft werden. Dazu gehören Angaben zur Lieferkette und zur Herkunft des Holzes oder Zellstoffs. Zertifikate für nachhaltige Forstwirtschaft können dabei helfen. Alle Unterlagen müssen Sie den Behörden auf Anfrage vorlegen können.
Entscheidend sind Individualisierung und Zweck. Ein digital gedrucktes Mailing mit individuellem Inhalt, das gezielt an einzelne Empfänger geht, gilt in der Regel als Korrespondenz. Ein Werbebrief, der massenhaft verschickt wird und sich nur im Namen unterscheidet, gilt dagegen als Werbematerial.
Lässt sich ein Produkt nicht eindeutig zuordnen, etwa ein informierendes Schreiben mit Werbeanteil, ist eine genaue Prüfung im Einzelfall nötig. Halten Sie fest, wie und warum Sie entschieden haben, und holen Sie im Zweifel rechtlichen Rat ein, auch zum Zollrecht. So vermeiden Sie Haftungsrisiken und können Ihre Einordnung jederzeit belegen.
Matthias Klein
LinkedInESG-Compliance Experte · lawcode GmbH
Matthias Klein berät Unternehmen bei der Umsetzung von Supply Chain Gesetzen wie der CSDDD und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.