 EN

Wichtige Fakten
- Gilt die EUDR auch bei Eigenverbrauch im Unternehmen?
- Die EUDR gilt für alle gewerblichen Importe EUDR-relevanter Produkte in den freien Verkehr. Dabei spielt es keine Rolle, ob die Waren weiterverkauft oder nur intern genutzt werden.
- Was zählt als „Inverkehrbringen“ im Sinne der EUDR?
- Inverkehrbringen bedeutet: Ein relevantes Produkt wird erstmals im Rahmen einer kommerziellen Tätigkeit auf dem EU-Markt bereitgestellt, zur Distribution, zum Verbrauch oder zur Nutzung. Bei Importen ist das in der Regel der Zeitpunkt, an dem die Ware in den freien Verkehr überlassen wird.
- Müssen Unternehmen ein Due Diligence Statement auch bei Eigenimporten abgeben?
- Ja, ein DDS ist auch dann erforderlich, wenn EUDR-relevante Produkte aus einem Drittland eingeführt werden, ohne dass ein Weiterverkauf erfolgt.
- Gibt es Ausnahmen für Käufe innerhalb der EU?
- Bei Käufen innerhalb der EU ist kein neues DDS nötig, wenn das Produkt bereits mit einem DDS in Verkehr gebracht wurde. Aufbewahrungs- und Weitergabepflichten gelten aber weiterhin, für Nicht-KMU-Händler kommen zudem zusätzliche Pflichten hinzu.
- Was passiert bei Transit oder direktem Export ohne Nutzung in der EU?
- Bei reinem Transit oder Lagerung unter bestimmten Zollverfahren gilt das Produkt nicht als in Verkehr gebracht. EUDR-Pflichten entstehen erst dann, wenn das Produkt in den freien Verkehr überlassen oder aus der EU exportiert wird.
Executive Summary
Die EUDR betrifft mehr Unternehmen als zunächst erwartet. Sie gilt nicht nur bei klassischen Handelsvorgängen, sondern auch bei Eigenimporten und firmeninternem Verbrauch, wie etwa für Kantine, Produktion oder Schulungen. Entscheidend ist, ob ein relevantes Produkt bzw. relevante Erzeugnisse erstmals im Rahmen einer kommerziellen Tätigkeit auf dem Unionsmarkt bereitgestellt wird. Private Nutzung ist nicht erfasst.
Die Pflichten richten sich nach der Rolle: Der Erstinverkehrbringer muss Due Diligence durchführen und ein DDS abgeben. Nachgelagerte Akteure müssen in der Regel kein neues DDS erstellen, bleiben aber in Dokumentations- und Informationspflichten eingebunden. Reiner Transit ohne Überlassung in den freien Verkehr ist grundsätzlich ausgenommen, kritisch wird es bei Exportkonstellationen, da EUDR-Pflichten sowohl beim Inverkehrbringen als auch beim Export entstehen können. Um Haftungsrisiken zu minimieren, empfiehlt sich ein risikobasierter Ansatz mit klaren Verantwortlichkeiten, systematischer Dokumentation und enger Einbindung von Compliance und Rechtsabteilung.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Wann gilt die EUDR-Verordnung?
Die EUDR gilt nicht nur für klassische Händler und Produzenten
Viele Unternehmen stellen gerade fest, dass sie EUDR-rechtlich als „Marktteilnehmer" gelten, obwohl sie weder klassische Händler noch Primärproduzenten sind. Besonders unklar wird es in drei Fällen: bei konzerninterner Verwendung, bei Dienstleistern mit eigenen Importen und bei eigenständigen Betriebsstätten.
- Wann gilt etwas als „Inverkehrbringen“?
- Muss die Sorgfaltserklärung (DDS) auch für Eigenverbrauch von Rohstoffen oder eigenen Materialien befolgt werden?
Die Relevanz dieser Fragen steigt durch die drohenden Sanktionen und die Erwartungshaltung der Geschäftspartner. Gerade in Branchen wie Produktion, Lebensmittelverarbeitung, Bürobedarf oder Verpackung kommt es regelmäßig zu Unsicherheiten: wann ist eine konzerninterne oder interne Verwendung trotz Eigenverbrauch ein EUDR-pflichtiger Vorgang (weil kommerzielle Tätigkeit / freier Verkehr) und wann liegt ein nicht-kommerzieller Fall außerhalb des Anwendungsbereichs vor?
Ähnliche Fragen stellen sich beim Export außerhalb der EU oder beim Import für Spezialprojekte. Für die Einordnung zählt weniger der interne Verwendungszweck. Entscheidend ist, ob und wann ein Produkt im Rahmen einer kommerziellen Tätigkeit erstmals auf dem EU-Markt bereitgestellt wird, bei Importen typischerweise erst nach Überlassung in den freien Verkehr.
EU-Entwaldungsverordnung: den kompletten Überblick finden Sie hier.
Was bedeutet „Inverkehrbringen“ laut EUDR?
‚Inverkehrbringen‘ ist die erstmalige Bereitstellung auf dem Unionsmarkt im Rahmen einer kommerziellen Tätigkeit. Auch ohne Verkauf (z. B. Import nur für den internen Gebrauch) kann das darunterfallen. Private Nutzung und Verbrauch ist dagegen nicht erfasst. Das bedeutet: Auch wenn ein Unternehmen Rohstoffe nur für den eigenen Gebrauch importiert, zum Beispiel für die Kantine oder die Produktion, kann das bereits als „Inverkehrbringen“ nach der EUDR gelten. Und zwar dann, wenn ein Produkt für den Eigenverbrauch aus einem Nicht-EU-Land importiert wird, dann gelten ganz normal die EUDR-Vorschriften.
Bei EU-Käufen entsteht meist kein neues DDS, sofern bereits ein gültiges DDS vorliegt. Allerdings bleiben je nach Rolle (Trader, Downstream-Operator) Dokumentations- und Weitergabepflichten bestehen. Seit den Änderungen Ende 2025 (u. a. Einführung des ‚Downstream-Operators‘) ist die Rollenabgrenzung entlang der Lieferkette noch wichtiger geworden.
„Inverkehrbringen" bedeutet: Ein EUDR-relevantes Produkt wird erstmals im Rahmen einer kommerziellen Tätigkeit auf dem EU-Markt bereitgestellt, egal, ob es verkauft oder nur intern genutzt wird.
Die Rechtsgrundlage bilden Artikel 2 Nummer 16 und Nummer 18 der EUDR, die den Begriff bewusst weit fassen. Demnach umfasst das „Inverkehrbringen“ auch Fälle, in denen Produkte für den Eigenbedarf, die interne Verarbeitung oder Abpackung in den EU-Binnenmarkt eingeführt werden. Die Verordnung macht dabei keinen Unterschied zwischen Handelsware und interner Nutzung. Entscheidend ist allein, dass das Produkt erstmals Zugang zum EU-Markt erhält. Gerade Unternehmen, die sich bislang ausschließlich auf firmeninterne Verwendungen konzentriert haben, unterschätzen hier oft den Anwendungsbereich der Verordnung und damit auch ihre Pflichten zur Erfüllung der Due Diligence.
Fachverbände wie der Deutsche Industrie- und Handelskammertag (DIHK) sowie Beratungshäuser wie PwC weisen in ihren Interpretationen ausdrücklich darauf hin: Auch Eigenverbräuche und konzerninterne Umlagerungen können als „Inverkehrbringen“ gewertet werden, sofern sie zur erstmaligen Bereitstellung auf dem EU-Markt führen. Die Konsequenz: Sorgfaltspflichten gelten unabhängig vom Verwendungszweck oder einer geplanten Weiterverarbeitung.
Wo verläuft die Grenze zwischen privat und kommerziell?
Ob eine private Einfuhr EUDR-Pflichten auslöst oder nicht, hängt von einer Einzelfallprüfung ab, die Verordnung selbst zieht hier keine trennscharfe Linie. Die EUDR nimmt private Nutzung ausdrücklich aus dem Anwendungsbereich aus, doch die Verordnung selbst legt nicht fest, wo genau die Grenze zwischen privat und kommerziell verläuft. Die im April 2026 veröffentlichte FAQ Version 5 (Ziff. 3.16) liefert hierzu nun erstmals konkrete Anhaltspunkte.
Maßgeblich ist eine Einzelfallprüfung durch Behörden und Zoll, die sich vor allem an zwei Kriterien orientiert: Menge und Häufigkeit. Eine Selbsteinordnung des Importeurs als „privat" reicht also nicht aus. Entscheidend ist, ob die Umstände insgesamt plausibel auf eine private Nutzung schließen lassen.
Klar privat (C2C – nicht erfasst):
- Eine Person bringt nach einem Urlaub außerhalb der EU relevante Produkte in vernünftiger Menge für den Eigengebrauch mit (kein Weiterverkauf).
- Eine Person in einem Drittland schickt Produkte an eine Privatperson in der EU, etwa als Paket zwischen Verwandten.
Nicht privat (von der EUDR erfasst):
- B2C-Online-Bestellungen aus einem Drittland: Hier liefert ein Unternehmen die Ware, auch wenn der Endkunde Privatperson ist und auf der Zollanmeldung als „Importeur" geführt wird. Operator ist der liefernde Anbieter, nicht der Konsument.
- Ungewöhnlich große Mengen oder regelmäßig wiederkehrende Bezüge, selbst wenn formal von „Eigengebrauch" die Rede ist.
- Jeder firmeninterne Eigenverbrauch, unabhängig davon, ob die Ware verkauft oder ausschließlich intern genutzt wird. Das Unternehmen handelt im Rahmen einer kommerziellen Tätigkeit, nicht als Privatperson.
Damit ist klar: „Privat" im Sinne der EUDR bedeutet ausschließlich Consumer-to-Consumer – Mensch zu Mensch ohne unternehmerischen Kontext. Sobald ein Unternehmen am Vorgang beteiligt ist, sei es als Lieferant oder als Empfänger für den eigenen Betrieb, greift die Verordnung. Was das konkret für interne Nutzungen bedeutet, zeigt der folgende Abschnitt.
Auch interner Gebrauch kann EUDR-pflichtig sein
Die EUDR unterscheidet nicht nach Verkauf vs. interner Nutzung, sondern danach, ob ein Produkt im Rahmen einer kommerziellen Tätigkeit erstmals auf dem Unionsmarkt bereitgestellt wird. Eine Privilegierung des internen Gebrauchs gibt es nicht. Entscheidend ist allein, ob und wann der Rohstoff oder das Produkt erstmals auf dem Unionsmarkt bereitgestellt wird, bei Importen typischerweise nach Überlassung in den freien Verkehr.
Das bedeutet: Auch wenn ein Unternehmen einen EUDR-relevanten Rohstoff, wie Holz, Leder, Kakao oder Soja, ausschließlich für den eigenen Betrieb aus einem Nicht-EU-Land einführt, kann dies bereits unter die Verordnung fallen.
Typische Fälle, sofern Import oder erstes Bereitstellen im Rahmen einer kommerziellen Tätigkeit:
- Importe für technische Versuche oder Modellfertigung
- Nutzung von Materialien für interne Schulungen oder Prüfprozesse
- Einsatz von Produkten als Büro- oder Laborausstattung
- Beschaffung für den Eigenbedarf, z. B. in Kantinen oder bei firmeninternen Veranstaltungen
All diese Szenarien können als „Inverkehrbringen“ im Sinne der EUDR gelten, auch wenn die Produkte niemals in den freien Handel gelangen. Das zeigt: Die Verordnung privilegiert den internen Gebrauch nicht, sondern legt den Fokus konsequent auf den ersten Marktzugang innerhalb der EU.
Das birgt erhebliche Risiken: Unternehmen, die hier keine Klarheit schaffen, setzen sich nicht nur möglichen Strafzahlungen aus, sondern riskieren auch Reputationsverluste und Ausschlüsse aus Lieferketten, wenn sie den EUDR-Anforderungen nicht gerecht werden.
Die zentrale Empfehlung lautet daher: Jede erstmalige Bereitstellung eines EUDR-relevanten Produkts auf dem EU-Markt, unabhängig vom Verwendungszweck, muss daraufhin geprüft werden, ob die Sorgfaltspflichten der EUDR greifen. Nur so lassen sich rechtliche Risiken minimieren und das Vertrauen von Partnern und Behörden sichern.
Eigenverbrauch von Papier, Kaffee oder Kakao
Gerade Alltagsmaterialien wie Papier, Kaffee oder Kakao werden in Unternehmen häufig ausschließlich für den Eigenbedarf importiert. Viele Unternehmen gehen davon aus, dass die EUDR in diesen Fällen nicht greift. Ein genauer Blick in die Verordnung und ihre Auslegung zeigt jedoch, dass mit dem Import aus einem Drittland (insbesondere nach Überlassung in den freien Verkehr) können EUDR-Pflichten ausgelöst werden. Bei EU-Bezug greifen je nach Rolle vor allem Dokumentations-/Nachweispflichten. Ein eigenes DDS ist häufig nicht erforderlich.
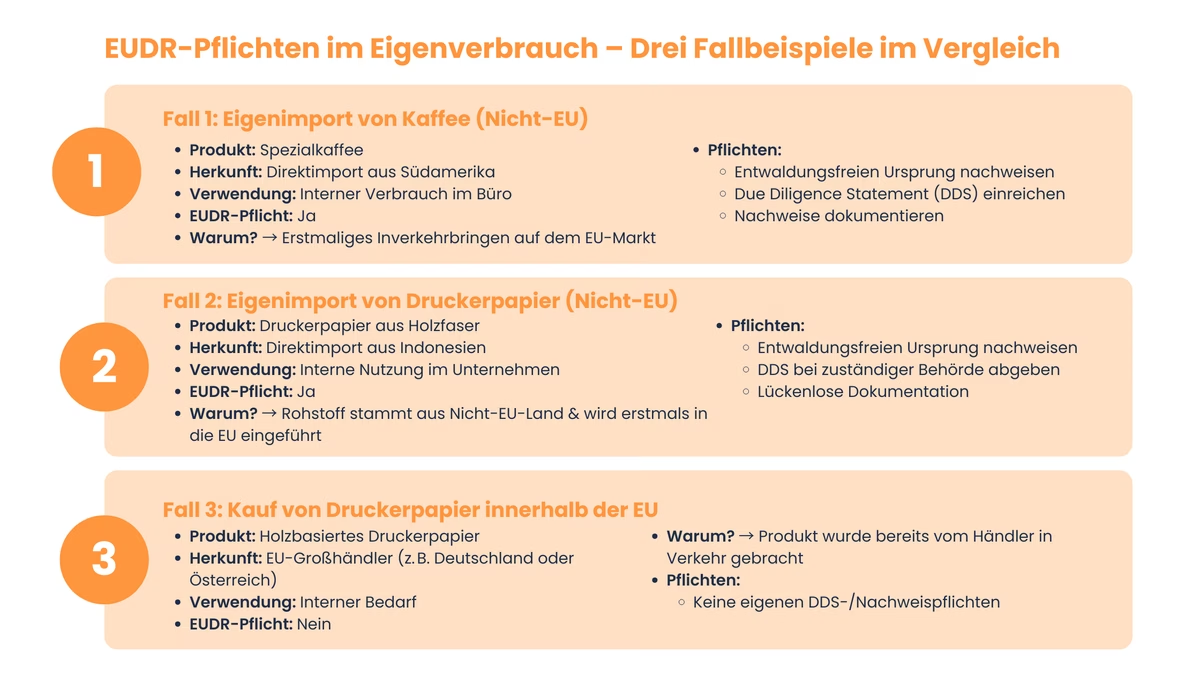
Fallbeispiel 1: Was gilt bei Eigenverbrauch von importiertem Kaffee?
Ein mittelständisches Softwareunternehmen bezieht regelmäßig Spezialkaffee direkt von einer Kaffeefarm in Südamerika. Der Import erfolgt ausschließlich für den Eigenverbrauch, denn der Kaffee wird im Büro an Mitarbeitende ausgegeben und nicht weiterverkauft. Trotz des rein internen Nutzungszwecks greift hier die EUDR. Mit dem Import aus einem Drittland wird der Kaffee erstmals auf dem EU-Binnenmarkt bereitgestellt und gilt damit als „in Verkehr gebracht“ im Sinne der Verordnung. Dass der Kaffee nicht verkauft wird, ist unerheblich. Maßgeblich ist die erstmalige Bereitstellung im Rahmen einer kommerziellen Tätigkeit. Private Nutzung oder Verbrauch ist hingegen nicht erfasst.
Das Unternehmen muss daher:
- nachweisen, dass der Kaffee entwaldungsfrei und rechtskonform erzeugt wurde
- ein Due Diligence Statement abgeben
- die nötigen Unterlagen und Kontrollen dokumentieren
Auch andere Eigenimporte aus Nicht-EU-Ländern, z. B. von Kakao, Palmölprodukten oder Verpackungsmaterialien aus Holz, unterliegen denselben Pflichten, unabhängig vom Verwendungszweck im Unternehmen.
Fallbeispiel 2: Was gilt bei Eigenverbrauch von importiertem Druckmaterial?
Ein Industrieunternehmen importiert Druckerpapier direkt von einem Hersteller aus Indonesien. Das Papier wird ausschließlich im eigenen Betrieb verwendet, zum Beispiel für die interne Kommunikation, Dokumentation und das Rechnungswesen. Es findet daher kein Verkauf des Papiers statt. Trotz der rein internen Nutzung greift auch in diesem Fall die EUDR. Das Druckerpapier besteht aus holzbasierten Fasern, einem der sieben Rohstoffe, die unter die Verordnung fallen. Mit der Einfuhr aus einem Drittland wird das Produkt erstmals in den EU-Binnenmarkt eingebracht und gilt damit im Sinne der EUDR als „in Verkehr gebracht”.
Das bedeutet für das Unternehmen:
- Es muss nachweisen, dass das Papier aus entwaldungsfreien und rechtskonformen Quellen stammt
- es muss ein vollständiges Due Diligence Statement (DDS) bei der zuständigen Behörde abgeben
- es muss alle relevanten Nachweise sorgfältig dokumentieren
Die Tatsache, dass das Papier nur firmenintern verwendet wird, ändert nichts an der Pflicht zur Sorgfaltsprüfung. Entscheidend ist allein der erste Marktzugang innerhalb der EU, nicht, wie oder von wem das Produkt anschließend genutzt wird. Druckerpapier kann (je nach CN/HS-Code gemäß Anhang I der Verordnung, häufig Kapitel 47/48) ein relevantes Produkt sein.
Fallbeispiel 3: Was gilt bei Erwerb von Druckerpapier innerhalb der EU?
Anders sieht es bei einem Unternehmen aus, das Druckerpapier über einen europäischen Händler bezieht. Auch wenn das Papier holzbasiert ist, wird es innerhalb des EU-Binnenmarktes eingekauft, zum Beispiel über einen Großhandel in Deutschland oder Österreich. In diesem Fall greift die EUDR nicht mehr, da das Papier bereits zuvor durch den Händler in Verkehr gebracht wurde. Das Unternehmen ist also kein „Marktteilnehmer“ im Sinne der EUDR, sondern lediglich nachgelagerter Nutzer. Bei EU-Bezug ist meist kein eigenes DDS nötig, sofern die Ware bereits mit DDS in Verkehr gebracht wurde. Je nach Rolle bestehen aber weiterhin Dokumentations-/Nachweis- bzw. Referenzpflichten (Trader/Downstream-Operator).
Wichtig: Die Unterscheidung liegt also nicht im Zweck der Nutzung (z. B. Eigenverbrauch), sondern im Ort und Zeitpunkt des erstmaligen Inverkehrbringens auf dem EU-Markt.
Eigenverbrauch schützt nicht vor Pflichten – der Marktzugang zählt
Die EUDR beurteilt das erste Inverkehrbringen im EU-Markt. Ob Verkauf oder interne Nutzung: ausschlaggebend ist die erstmalige Bereitstellung im Rahmen einer kommerziellen Tätigkeit, bei Importen regelmäßig nach Überlassung in den freien Verkehr. Dieselbe Logik gilt für reine Vermietung: Innerhalb der EU ohne Eigentumsübergang nicht erfasst, beim Import oder Export aber sehr wohl, auch wenn das Produkt anschließend nur vermietet wird.
Daher gilt:
→ Importe aus Drittländern können auch bei rein interner Nutzung EUDR-pflichtig sein, wenn sie im Rahmen einer kommerziellen Tätigkeit erstmals auf dem Unionsmarkt bereitgestellt werden (typisch: nach Überlassung in den freien Verkehr).
→ Bei EU-Käufen ist meist kein eigenes DDS erforderlich, sofern das Produkt bereits durch einen First Operator mit DDS in Verkehr gebracht wurde. Je nach Rolle bestehen aber weiterhin Dokumentations- und Referenznummern-Pflichten (Downstream-Operator/Trader).
Selbst wenn der Import als „Eigenverbrauch“ deklariert wird, bleiben die Nachweis- und Dokumentationsanforderungen hoch. Ob ein eigenes DDS abzugeben ist, hängt jedoch von der Rolle ab (First Operator vs. Downstream/Trader). Experten raten daher, sämtliche Prozesse rund um den Import, Eigenverbrauch und die Dokumentation eng mit der Rechtsabteilung und der Compliance abzustimmen. Das Gleiche gilt auch für technische Materialien aus Holz, Verpackungen aus Karton oder andere EUDR-Rohstoffe, die dem internen Betrieb, der Produktion oder dem Facility Management dienen.
Sonderfall Vermietung: Wenn kein Eigentum übergeht
Eine Konstellation, die in der Praxis häufig übersehen wird, ist die reine Vermietung relevanter Produkte. Hier gilt eine eigene Logik: Vermietung innerhalb der EU ist kein Inverkehrbringen, da kein Eigentumsübergang erfolgt. Die EUDR setzt für ihre Pflichten eine „Bereitstellung" im Rahmen einer kommerziellen Tätigkeit voraus und diese knüpft typischerweise an den Eigentumswechsel an.
Entscheidend ist jedoch die Kehrseite: Sobald die vermietete Ware aus einem Drittland in die EU importiert oder aus der EU exportiert wird, greift die EUDR vollumfänglich, auch wenn die anschließende Nutzung ausschließlich in Vermietung besteht. Der Marktzugang bleibt der auslösende Moment, unabhängig davon, ob das Produkt später verkauft oder „nur" überlassen wird.
Kurzbeispiel: Eine Möbelvermietung, die bereits zollabgefertigte Möbel innerhalb der EU verleiht, unterliegt nicht der EUDR, hat kein Eigentumsübergang und keine Pflicht. Importiert dieselbe Vermietung jedoch Möbel direkt aus Indonesien für ihren Bestand oder exportiert sie an einen Partner außerhalb der EU, greift die Verordnung vollumfänglich, inklusive Sorgfaltsprüfung und DDS-Abgabe. Daran ändert auch nichts, dass die Möbel anschließend ausschließlich vermietet und niemals verkauft werden.
Die Logik ist damit dieselbe wie beim Eigenverbrauch: Nicht der Verwendungszweck nach dem Marktzugang entscheidet, sondern der Marktzugang selbst.
Sehen Sie die EUDR-Lösung live in Aktion
In nur 30 Minuten zeigen wir Ihnen, wie Ihr Team Geodaten, Risikoanalysen und Sorgfaltserklärungen künftig zentral und ohne manuellen Aufwand verwaltet.
Export und Verkauf innerhalb und außerhalb der EU
Oft ist die Situation noch komplexer, wenn Rohstoffe oder daraus hergestellte Produkte sowohl innerhalb der EU vertrieben als auch in Drittländer exportiert werden. Die Frage, ob die EUDR-Pflichten auch beim Export ins Nicht-EU-Ausland bestehen, sowie die klare Abgrenzung, was als „Inverkehrbringen“ innerhalb der EU zählt, ist daher hochrelevant für international aktive Unternehmen.
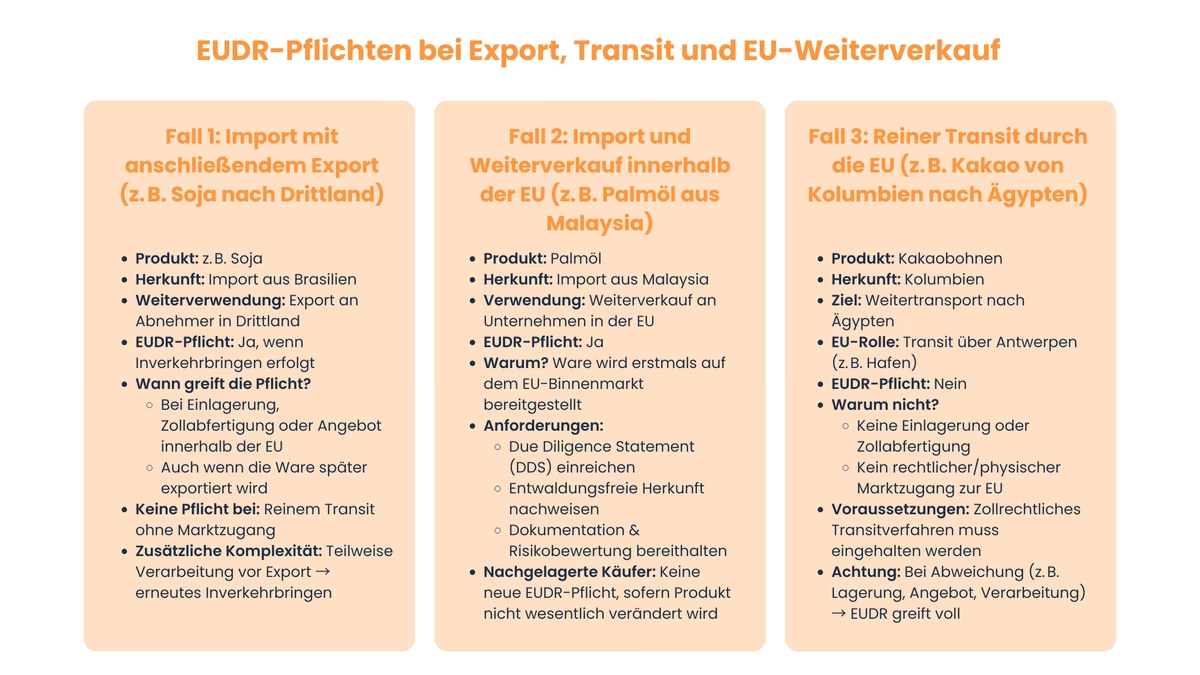
Fallbeispiel 1: Gilt die EUDR auch beim Export ins Nicht-EU-Ausland?
Die EUDR ist auf den EU-Binnenmarkt ausgerichtet, doch auch Exportszenarien können unter bestimmten Bedingungen EUDR-Pflichten auslösen. Ein international tätiges Handelsunternehmen importiert ein EUDR-relevantes Produkt, beispielsweise Soja aus Brasilien, nach Deutschland. Die Ware wird nicht im Inland genutzt oder verkauft, sondern soll direkt an einen Abnehmer in einem Drittland weiterexportiert werden. Die zentrale Frage lautet: Muss auch in diesem Fall eine Sorgfaltspflichtprüfung nach EUDR erfolgen obwohl kein Inlandsvertrieb geplant ist? EUDR-Pflichten entstehen entweder beim erstmaligen Inverkehrbringen oder beim Export eines relevanten Produkts aus der EU, je nachdem, welche Handlung vorliegt. Laut EUDR gilt die Verordnung nur dann, wenn ein Produkt erstmals auf dem EU-Markt bereitgestellt wird.
Das bedeutet:
- Wird die Ware lediglich durch die EU durchtransportiert (z. B. im Transitverfahren), entstehen keine EUDR-Pflichten.
- Reiner Transit oder besondere Zollverfahren (z. B. Zolllager, inward processing) lösen typischerweise noch kein Inverkehrbringen aus. Maßgeblich ist regelmäßig die Überlassung in den freien Verkehr oder alternativ ein Exportvorgang.
In diesem Moment greifen die Sorgfaltspflichten vollumfänglich. Das Unternehmen muss dann eine vollständige Due Diligence-Prüfung durchführen und ein DDS (Due Diligence Statement) einreichen, selbst wenn das Produkt anschließend in ein Drittland ausgeführt wird.
Noch komplexer wird es, wenn die importierte Ware zunächst teilweise verarbeitet oder umverpackt wird, bevor sie teils oder vollständig ins Nicht-EU-Ausland geht. Das möchten wir in einem Beispiel erläutern: Ein Rohstoff wird in der EU in ein Halbfertigprodukt überführt und gelangt dann teilweise in den Export, während ein anderer Teil intern weiterverarbeitet oder verkauft wird. Nicht jeder interne Schritt ist ein neues Inverkehrbringen. Neue Pflichten entstehen insbesondere, wenn durch Verarbeitung ein neues relevantes Produkt entsteht und dieses anschließend in Verkehr gebracht oder exportiert wird.
Sonderfall Dual-Rolle: Eine einzelne juristische Person kann beide Rollen gleichzeitig einnehmen, Operator beim Import und Downstream Operator bei der anschließenden Verarbeitung.
Beispiel: Unternehmen A importiert Rohholz (Operator-Rolle mit voller Sorgfaltspflicht und DDS), verarbeitet es im eigenen Betrieb zu Schnittholz und verkauft dieses an einen Möbelhersteller weiter (Downstream-Operator-Rolle). Innerhalb derselben juristischen Person müssen DDS-Referenznummern nicht weitergegeben werden, sie liegen ohnehin im selben Haus vor. Wichtig ist diese Konstellation vor allem für integrierte Unternehmen mit eigener Verarbeitung: Beide Rollen müssen sauber dokumentiert sein, auch wenn der formale Schritt der Referenznummern-Weitergabe entfällt.
Liegt ein reiner Transit oder direkter Export ohne Inverkehrbringen vor, müssen keine EUDR-Pflichten eingehalten werden. Wird das Produkt jedoch eingelagert, verarbeitet oder in der EU angeboten, greifen die EUDR-Pflichten vollständig. Unternehmen mit internationalen Lieferketten sollten ihre Import-, Lager- und Exportprozesse daher genau prüfen und insbesondere bei Zwischenlösungen eng mit Zoll, Logistik und Compliance zusammenarbeiten.
Fallbeispiel 2: Gilt die EUDR, wenn Ware aus einem Nicht-EU-Land importiert und anschließend in der EU weiterverkauft wird?
Ein Großhändler mit Sitz in Frankreich importiert Palmöl direkt von einem Produzenten aus Malaysia. Die Ware wird in Frankreich zollrechtlich abgefertigt, in einem Lagerhaus eingelagert und anschließend an verschiedene Verarbeitungsbetriebe innerhalb der EU, etwa in Belgien und Italien, weiterverkauft. In diesem Fall greifen die EUDR-Pflichten eindeutig. Denn: Mit dem Import des Palmöls aus einem Drittstaat und der anschließenden Bereitstellung auf dem EU-Binnenmarkt gilt die Ware als „in Verkehr gebracht“ im Sinne der Verordnung.
Das bedeutet:
- Der Händler in Frankreich ist ein „Marktteilnehmer“ im Sinne der EUDR
- Er ist verpflichtet, eine vollständige Due Diligence-Prüfung durchzuführen
- Vor dem Import muss ein Due Diligence Statement (DDS) in das EU-Informationssystem hochgeladen werden
- Er muss nachvollziehbar belegen, dass das Palmöl entwaldungsfrei und rechtskonform erzeugt wurde
- Die Dokumentation und Risikobewertung müssen auf Anfrage der Behörden vorgelegt werden können
Beim Weiterverkauf innerhalb der EU ist in der Regel kein neues DDS erforderlich, sofern ein gültiges DDS des First Operators vorliegt. Je nach Rolle bleiben jedoch Dokumentations- oder Referenznummern-Pflichten (Downstream-Operator, Trader). Voraussetzung ist, dass sich das Produkt nicht wesentlich verändert und ein gültiges Due Diligence Statement (DDS) vorliegt. Die Pflicht liegt beim Erstinverkehrbringer.
Bei Importen aus Drittstaaten mit anschließender Vermarktung innerhalb der EU greift die EUDR uneingeschränkt. Das gilt unabhängig davon, ob der Verkauf an Endverbraucher, Verarbeiter oder andere Händler erfolgt. Unternehmen, die als erste Akteure Rohstoffe oder betroffene Produkte in den EU-Markt einführen, tragen die Verantwortung für die Einhaltung aller Sorgfaltspflichten.
Fallbeispiel 3: Gilt die EUDR beim reinen Transit durch die EU?
Ein Handelsunternehmen aus der Schweiz organisiert den Transport von Kakaobohnen aus der Elfenbeinküste zu einem Abnehmer in Ägypten. Die Ware wird über einen Hafen in Antwerpen (Belgien) in die EU eingeführt, jedoch nicht eingelagert oder zollrechtlich abgefertigt. Stattdessen durchläuft sie im Rahmen eines zollrechtlichen Transitverfahrens lediglich das EU-Gebiet und wird anschließend per Schiff weiter nach Ägypten exportiert. In diesem Fall greift die EUDR nicht, solange die Ware unter Transit oder anderen besonderen Verfahren bleibt und nicht in freien Verkehr gelangt. Es erfolgt kein Inverkehrbringen im Sinne der Verordnung. Die Kakaobohnen werden weder verkauft, verarbeitet, noch intern genutzt oder angeboten, sondern lediglich weitertransportiert.
Das bedeutet:
- Es besteht keine Verpflichtung zur Due Diligence-Prüfung.
- Ein Due Diligence Statement (DDS) ist nicht erforderlich.
- Auch die Nachweispflichten der EUDR entfallen.
Wichtig ist jedoch, dass die Voraussetzungen des zollrechtlichen Transitverfahrens klar eingehalten werden. Sobald die Ware in der EU zwischengelagert, abgefertigt oder in irgendeiner Form dem Binnenmarkt zugänglich gemacht wird, etwa durch interne Verarbeitung oder Angebot an Kunden, würde die EUDR vollumfänglich greifen.
EUDR greift beim Inverkehrbringen – nicht beim reinen Transit
EUDR-Pflichten können beim Inverkehrbringen und beim Export aus der EU entstehen; reiner Transit ist grundsätzlich nicht erfasst. Dabei ist es unerheblich, ob das Produkt anschließend verkauft, verarbeitet oder exportiert wird. Wird eine Ware lediglich durch die EU transportiert, etwa im Rahmen eines Transitverfahrens, besteht keine EUDR-Pflicht. Anders ist es, wenn die Ware in den freien Verkehr überlassen oder auf dem Unionsmarkt bereitgestellt wird oder wenn durch Verarbeitung ein neues relevantes Produkt entsteht, das anschließend in Verkehr gebracht oder exportiert wird: dann gelten die Sorgfaltspflichten vollumfänglich. Auch bei Zwischenlösungen mit nachgelagertem Export ist eine Due Diligence-Prüfung erforderlich, sobald das Produkt zuvor auf dem Binnenmarkt bereitgestellt wurde.
Re-Import: Wenn exportierte Ware in die EU zurückkommt
Eine besonders praxisrelevante Konstellation entsteht, wenn Produkte zunächst aus der EU exportiert, im Drittland weiterverarbeitet oder zwischengelagert und anschließend wieder in die EU eingeführt werden.
Klassisches Beispiel: Ein EU-Hersteller exportiert Spanplatten nach Norwegen, dort werden daraus Möbel gefertigt, die später wieder in die EU gelangen. Die zentrale Frage lautet: Muss in diesem Fall erneut eine vollständige Sorgfaltsprüfung erfolgen, oder reicht der Verweis auf das ursprüngliche Inverkehrbringen?
Die Grundregel: Downstream Operator statt erneuter Volljustierung
Die Antwort der Kommission ist eindeutig: Wer ein Produkt re-importiert, das nachweislich zuvor bereits sorgfaltsgeprüft auf dem Unionsmarkt in Verkehr gebracht und anschließend exportiert wurde, gilt nicht als neuer Erstinverkehrbringer (Operator), sondern als Downstream Operator. Dies gilt ausdrücklich auch dann, wenn die Ware im Drittland weiterverarbeitet wurde, sofern die maßgeblichen Bestandteile zuvor durch eine DDS abgedeckt waren.
Die Folge: Der Re-Importeur muss keine eigene Sorgfaltsprüfung durchführen und keine neue DDS einreichen. Stattdessen kann er in der Zollanmeldung eine konventionelle Referenznummer verwenden, im Format 99EU9999999999. Die Pflichten beschränken sich darauf, gegenüber den zuständigen Behörden auf Anfrage nachweisen zu können, dass das Produkt tatsächlich zuvor auf dem EU-Markt in Verkehr gebracht und von dort exportiert wurde.
Wichtig ist die Kehrseite: Kann das frühere Inverkehrbringen nicht belegt werden, gilt das Produkt als erstmals in die EU eingeführt. Damit greift die volle Operator-Pflicht inklusive Sorgfaltsprüfung, Risikobewertung und DDS-Abgabe. Der Papier-Trail entscheidet also unmittelbar über die Pflichtenlast.
Fallbeispiel 1: Spanplatten aus der EU, Möbel aus dem Drittland
Ein deutscher Forstbesitzer schlägt Holz im eigenen Wald und liefert es an einen EU-Fertigungsbetrieb, der daraus Spanplatten produziert und ordnungsgemäß mit DDS in Verkehr bringt. Die Spanplatten werden anschließend an einen Möbelhersteller in der Schweiz exportiert, der daraus Sitzmöbel fertigt. Diese Möbel werden später von einem deutschen Importeur zurück in die EU geholt und im Inland weiterverkauft.
In dieser Konstellation gilt der deutsche Importeur als Downstream Operator. Voraussetzung: Er kann lückenlos belegen, dass die in den Möbeln verarbeiteten Spanplatten zuvor mit DDS auf dem EU-Markt in Verkehr gebracht wurden. Liegt dieser Nachweis vor, genügt in der Zollanmeldung die konventionelle Referenznummer 99EU9999999999. Eine eigene Sorgfaltsprüfung ist nicht erforderlich, da die Due Diligence-Pflicht durch den ursprünglichen EU-Operator bereits erfüllt wurde.
Wichtig: Wenn die zurückkommenden Möbel zusätzlich Bestandteile enthalten, die nicht aus dem ursprünglichen EU-Export stammen (etwa Holzteile aus Drittlandsquellen), muss für diese Anteile sehr wohl eine vollständige Sorgfaltsprüfung erfolgen.
Fallbeispiel 2: Re-Import ohne Belege – die volle Pflicht greift
Ein Handelsunternehmen importiert Kakaoprodukte aus der Türkei. Laut Lieferant stammt der Kakao ursprünglich aus der EU. Konkrete Nachweise dafür, etwa Zollanmeldungen des ursprünglichen Exports, Lieferketten-Dokumente oder Rechnungen, die den Kakao lückenlos bis zum EU-Inverkehrbringen zurückverfolgen, kann der Lieferant jedoch nicht vorlegen.
In diesem Fall greift die konventionelle Referenznummer nicht. Ohne belastbaren Nachweis des früheren Inverkehrbringens gilt das Produkt rechtlich als erstmals in die EU eingeführt. Der Importeur wird damit zum Operator im Sinne der EUDR und muss:
- eine vollständige Sorgfaltsprüfung durchführen,
- eine eigene DDS in das EU-Informationssystem einreichen,
- die Entwaldungsfreiheit und Rechtskonformität aller Bestandteile belegen,
- Risikobewertung und gegebenenfalls Risikominderungsmaßnahmen dokumentieren.
Der vermeintliche „Re-Import" ist damit faktisch ein vollwertiger Erstimport mit allen daran hängenden Pflichten und Haftungsrisiken.
Welche Nachweise akzeptiert werden
Die Kommission lässt eine breite Palette von Belegen zu, sofern sich diese eindeutig dem konkreten Produkt zuordnen lassen. In Frage kommen insbesondere:
- Zollanmeldungen des ursprünglichen Exports und des aktuellen Re-Imports
- Verträge zwischen den beteiligten Parteien, auch wenn der Re-Importeur selbst nicht Vertragspartei war
- Bestelldokumente und Auftragsbestätigungen
- Lieferscheine und Versandbegleitpapiere
- Frachtdokumente: CMR (Straßentransport), Bill of Lading (Seetransport), Air-Way-Bill (Lufttransport)
- Rechnungen entlang der gesamten Transportkette
- jede sonstige glaubhafte Dokumentation, die einen direkten Bezug zum relevanten Produkt herstellt
Entscheidend ist nicht die Form, sondern die Nachvollziehbarkeit: Die Behörde muss anhand der Unterlagen die Kette „Inverkehrbringen in der EU → Export → Re-Import" lückenlos rekonstruieren können. Pauschale Herkunftsangaben oder Lieferantenzusicherungen reichen nicht aus.
Re-Import ist kein neues Inverkehrbringen, wenn der Papier-Trail sitzt. Wer das frühere EU-Inverkehrbringen lückenlos belegen kann, ist Downstream Operator und arbeitet mit der konventionellen Referenznummer 99EU9999999999. Wer es nicht kann, ist Operator mit voller DDS-Pflicht. Die Nachweisführung entscheidet, in welcher Rolle das Unternehmen am Zoll steht.
Handlungsempfehlungen
Unternehmen sollten alle importierten und in Umlauf gebrachten Rohstoffe auf ihre EUDR-Relevanz hin prüfen, unabhängig vom geplanten Verwendungszweck. Eine rollenbasierte Analyse empfiehlt sich insbesondere für komplexe Unternehmensgruppen, in denen mehrere juristische Personen, Tochtergesellschaften oder Betriebsstätten am Warenverkehr beteiligt sind. Die Kernfrage dabei lautet stets: Wann erfolgt der erstmalige Eintritt oder ein Export relevanter Produkte aus der EU – und in welcher Rolle (First Operator vs. Downstream/Trader)? Wichtig: Logistikdienstleister, Spediteure und Zollvertreter sind nach FAQ 2.10 und 3.15 nie Operator, Downstream Operator oder Trader – die EUDR-Verantwortung verbleibt stets beim eigentlichen Marktteilnehmer, auch wenn die Zollanmeldung delegiert wird.
Handelt es sich um einen Handel, eine konzerninterne Umlagerung oder einen vermeintlichen Eigenverbrauch? Nur wer alle betroffenen Flüsse genau abbildet, schafft Rechtssicherheit und vermeidet Sanktionen. Empfehlenswert ist daher eine Verfahrensdokumentation. Sie kann als Prozesshandbuch, Ablaufdiagramm oder Lieferanten-Audit die Risiken und Pflichten entlang der Wertschöpfungskette festhalten.
Ein häufiger Fehler besteht in der Annahme, dass Sorgfaltspflichten nur für den Handelsverkauf gelten. Tatsächlich kann auch Eigenverwendung EUDR-relevant sein. Ob ein eigenes DDS abzugeben ist, hängt jedoch von der Rolle ab (First Operator vs. Downstream/Trader). Nachgelagerte Akteure müssen häufig vor allem DDS-Referenzen/Informationen vorhalten und weitergeben. Dies betrifft insbesondere Produkte, die nach dem Import ausschließlich intern genutzt oder verarbeitet werden. Unternehmen sollten frühzeitig prüfen, ob ihre Beschaffung, interne Weiterverarbeitung oder Abgabe an geschlossene Nutzergruppen in den Anwendungsbereich der EUDR fällt. Dazu gehört neben der formellen Erstellung eines DDS auch die Einrichtung von Prozessen zur Lieferantenprüfung, Risikoanalyse und Nachweisführung. Branchenspezifische Software und Templates können hierbei die Aufwände reduzieren und eine standardisierte Umsetzung ermöglichen.
Klare Kommunikation über EUDR-Prozesse und -Pflichten ist wichtig, nach außen wie nach innen. Deshalb sollten Einkauf, Logistik, Produktion, Facility Management und interne Dienstleister frühzeitig eingebunden werden.
Nachweise richtig zu sichern wird immer wichtiger, denn die EUDR sieht empfindliche Bußgelder vor. Am besten archiviert man alle relevanten Schritte, Entscheidungen und Prüfungen elektronisch und revisionssicher – und kontrolliert das regelmäßig mit internen Audits. Ein oft übersehenes Risiko: Beim Eigenverbrauch kennen viele erfahrene Mitarbeitende die EUDR-Dokumentationspflichten gar nicht.
Und zuletzt: Offene Kommunikation mit Geschäftspartnern, Zulieferern und Behörden ist unverzichtbar. Nur so lassen sich Compliance-Fallen vermeiden und ein nachhaltiges, vertrauenswürdiges Lieferkettenmanagement aufbauen.
To Do:
→ Prüfen Sie alle importierten Rohstoffe und Warenflüsse systematisch auf EUDR-Relevanz – egal, wofür sie verwendet werden. Halten Sie Rollen, Pflichten und Risiken entlang der gesamten Wertschöpfungskette fest.
→ Klären Sie frühzeitig, ob Eigenverwendung und interne Verarbeitung ebenfalls unter die EUDR fallen. Sorgen Sie dafür, dass DDS-Referenzen und alle nötigen Nachweise vollständig vorhanden sind und weitergegeben werden.
→ Beziehen Sie alle relevanten Bereiche wie Einkauf, Logistik und Facility Management frühzeitig in die Compliance-Prozesse ein. Halten Sie alle Entscheidungen und Prüfungen revisionssicher fest.
Fazit
Die EUDR reicht weiter als viele vermuten: Sie gilt nicht nur für klassische Importeure, sondern auch für Unternehmen, die EUDR-relevante Produkte ausschließlich intern nutzen, etwa in Produktion, Kantine oder Verwaltung. Entscheidend ist nicht der Verwendungszweck, sondern ob ein Produkt im Rahmen einer kommerziellen Tätigkeit erstmals auf dem Unionsmarkt bereitgestellt wird.
Die Pflichtenverteilung ist rollenbasiert: Der First Operator trägt die Hauptverantwortung für Due Diligence und DDS, nachgelagerte Akteure bleiben in Dokumentations- und Informationspflichten eingebunden. Beim Export können ebenfalls EUDR-Pflichten entstehen, reiner Transit bleibt dagegen ausgenommen.
Unternehmen sollten ihre Warenströme systematisch erfassen, Verantwortlichkeiten klar regeln und alle betroffenen Teams früh einbeziehen. Denn eine digitale, revisionssichere Dokumentation ist längst kein Extra mehr, sondern ein entscheidender Erfolgsfaktor.
Häufige Fragen
Ja. Importiert ein Unternehmen ein relevantes Produkt aus einem Drittland und bringt es als Erster in die EU, gilt es als Erstinverkehrbringer. Dann muss es eine Due Diligence durchführen und ein DDS im EU-System abgeben. Kauft das Unternehmen dagegen innerhalb der EU ein, braucht es meist kein neues DDS, wenn schon ein gültiges vorliegt. Je nach Rolle bleiben aber Dokumentations- und Meldepflichten bestehen.
Die EUDR gilt für Rohstoffe genauso wie für Zwischen- und Endprodukte daraus, vorausgesetzt, sie enthalten die gelisteten Materialien und werden erstmals auf dem EU-Markt bereitgestellt. Interne Verarbeitung allein zählt dabei noch nicht als „neues Inverkehrbringen". Relevant wird es erst, wenn dadurch ein neues Annex-I-Produkt entsteht und dieses dann in Verkehr gebracht oder exportiert wird.
Der Import aus Drittstaaten ist ein typischer Trigger, weil der First Operator beim erstmaligen Marktzugang (regelmäßig nach Überlassung in den freien Verkehr) Due Diligence und DDS leisten muss. Beim EU-internen Erwerb ist meist kein neues DDS nötig, sofern bereits eines existiert, dennoch können Dokumentations- und Referenzpflichten für Downstream-Akteure/Trader bestehen. Zusätzlich kann auch der Export relevanter Produkte aus der EU EUDR-Pflichten auslösen.
Ja, solche Eigenverwendungen können EUDR-relevant sein, wenn das Unternehmen als First Operator die Ware aus einem Drittland in den freien Verkehr überführt und damit erstmals auf dem EU-Markt bereitstellt. Dann sind Due Diligence, DDS und Nachweise erforderlich, auch ohne Verkauf.
Gelangt Ware aus einem Drittland in den freien Verkehr und wird damit erstmals auf dem EU-Markt bereitgestellt, greifen die EUDR-Pflichten, auch wenn die Ware später exportiert wird. Anders bei reinen Zollverfahren ohne freien Verkehr (z. B. Transit, Zolllager, inward processing): Hier liegt typischerweise noch kein Inverkehrbringen vor. Pflichten können aber trotzdem relevant werden, etwa beim späteren Export oder wenn dabei ein neues Annex-I-Produkt entsteht.
"In Verkehr gebracht“ ist ein Produkt, wenn es erstmals auf dem Unionsmarkt bereitgestellt wird. Bei Importen ist dafür regelmäßig maßgeblich, dass die Ware zollrechtlich in den freien Verkehr überlassen wird. Ein bloßer Transit oder Lagerung unter bestimmten Zollverfahren (z. B. Zolllager) löst dies typischerweise nicht aus.
Für den First Operator unterscheiden sich die Kernpflichten nicht: Due Diligence, Risikobewertung und DDS sind unabhängig davon erforderlich, ob verkauft oder intern genutzt wird. Bei nachgelagerten Akteuren (Downstream/Trader) stehen dagegen meist Dokumentations-/Referenzpflichten im Vordergrund; ein eigenes DDS ist häufig nicht nötig.
Nachgelagerte Bewegungen innerhalb der EU sind in der Regel kein neues Inverkehrbringen. Je nach Rolle bleiben aber Aufbewahrungs- und Weitergabepflichten (z. B. DDS-Referenzen) bestehen. Neue Operator-Pflichten können entstehen, wenn durch Verarbeitung ein neues Annex-I-Produkt entsteht und dieses in Verkehr gebracht oder exportiert wird.
Karim Boukaouche
LinkedInESG-Compliance Experte · lawcode GmbH
Karim Boukaouche berät Unternehmen bei der Umsetzung der EU-Entwaldungsverordnung (EUDR) und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.