 EN

Wichtige Fakten
- Was ist der VS-Standard?
- Ein freiwilliger EU-Standard (delegierter Rechtsakt, vormals VSME) für Unternehmen bis 1.000 Beschäftigte zur einfachen und ressourcenschonenden Nachhaltigkeitsberichterstattung.
- Für wen gilt er?
- Alle Unternehmen mit bis zu 1.000 Beschäftigten, unabhängig von Börsennotierung, deutlich weiter gefasst als die frühere VSME-Zielgruppe (nicht-börsennotierte KMU bis 250 Beschäftigte.
- Welche Module gibt es?
- Das Basismodul (B1–B11) stellt die zentralen ESG-Offenlegungen zur Verfügung, das Zusatzmodul (C1–C9) bietet eine Erweiterung für Unternehmen mit höheren Stakeholder-Anforderungen.
- Warum ist er wichtig?
- Nach der Anhebung der CSRD-Schwellenwerte sind viele Unternehmen nicht mehr berichtspflichtig, müssen aber weiterhin ESG-Daten für Banken, Kunden und Geschäftspartner liefern.
- Was ist der Value Chain Cap?
- Der VS legt gleichzeitig fest, welche Nachhaltigkeitsdaten CSRD-pflichtige Unternehmen von Geschäftspartnern mit bis zu 1.000 Beschäftigten maximal verlangen dürfen und schützt so vor überzogenen Datenanfragen aus der Lieferkette.
- Vorteile für Unternehmen
- Einfache Anwendung, verbesserter Zugang zu Finanzierung, Stärkung der Wettbewerbsfähigkeit sowie rechtlicher Schutz vor unverhältnismäßigen ESG-Anfragen.
- Ab wann nutzbar?
- Am 3. Juli 2026 als delegierter Rechtsakt verabschiedet. Aktuell in der Prüfung (Scrutiny-Periode) durch EU-Parlament und -Rat. Anwendung ab Geschäftsjahr 2027.
Kurzfassung des VS Standards
Der VS (Voluntary Standard, vormals VSME - Voluntary Sustainability Reporting Standard for non-listed SMEs) ist der freiwillige EU-Referenzrahmen für die Nachhaltigkeitsberichterstattung von Unternehmen bis 1.000 Beschäftigten. EFRAG veröffentlichte den zugrundeliegenden VSME-Standard im Dezember 2024, die EU-Kommission positionierte ihn am 30. Juli 2025 per Empfehlung (EU) 2025/1710 zunächst als freiwilligen Standard für KMU. Mit der Omnibus-I-Richtlinie (EU) 2026/470, seit 18. März 2026 in Kraft, wurde die Rechtsgrundlage für eine verbindliche Ausgestaltung geschaffen: Am 3. Juli 2026 verabschiedete die Kommission den VS als delegierten Rechtsakt als Nachfolger der VSME-Empfehlung mit erweitertem Anwenderkreis. Der Rechtsakt durchläuft aktuell die Scrutiny-Periode von EU-Parlament und -Rat und gilt nach Inkrafttreten ab Geschäftsjahr 2027.
Auch ohne gesetzliche Berichtspflicht ist der freiwillige Berichtsstandard für viele KMU und mittelständische Unternehmen relevant: Großunternehmen geben ESG-Anforderungen zunehmend an ihre Zulieferer weiter, Banken fragen ESG-Daten für Kreditentscheidungen ab, und ein strukturierter Bericht schützt vor widersprüchlichen Einzelanfragen. Seit dem VS kommt eine weitere Dimension hinzu: Als gesetzlicher Value Chain Cap begrenzt er, welche Nachhaltigkeitsdaten CSRD-pflichtige Unternehmen von ihren Geschäftspartnern maximal einfordern dürfen. Der Standard schafft damit eine einheitliche Grundlage und stärkt Transparenz und Wettbewerbsposition.
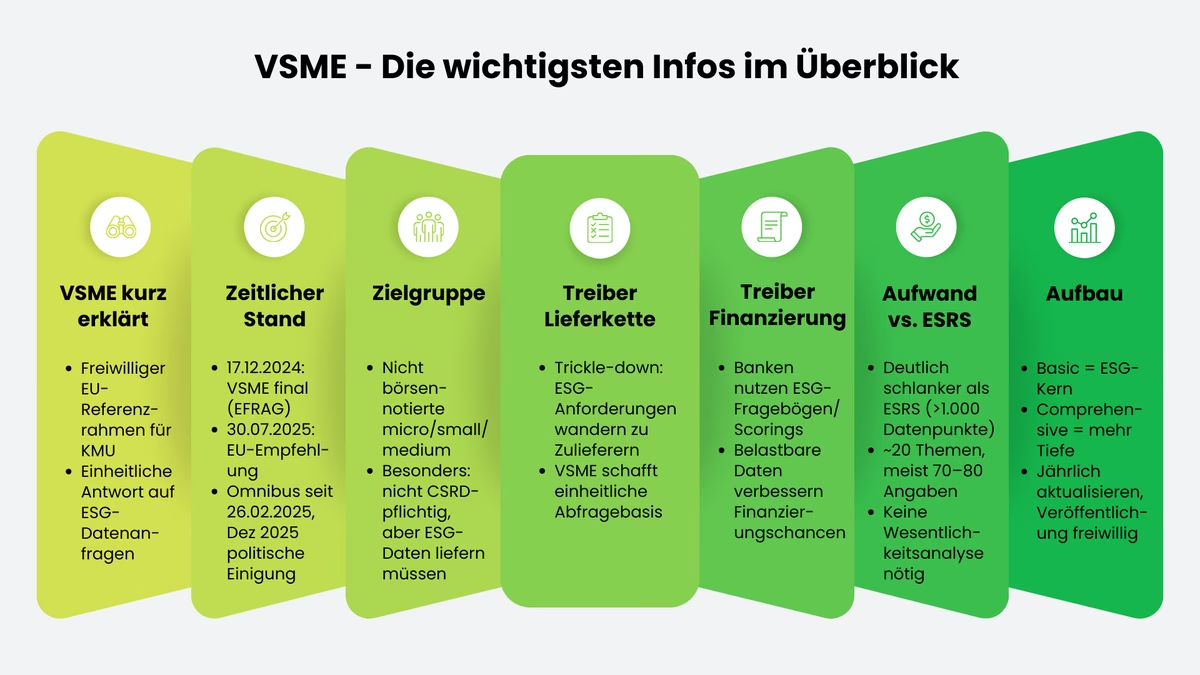
Der VS ist deutlich schlanker als die ESRS, denn statt über 1.000 Datenpunkten umfasst er zwei Module (Basismodul und Zusatzmodul) mit deutlich weniger konkreten Angaben. Gegenüber dem VSME wurden dabei einzelne Datenpunkte gestrichen (z. B. THG-Intensität) oder verschoben (z. B. Fluktuationsrate ins Zusatzmodul). Die doppelte Wesentlichkeitsanalyse entfällt weiterhin. Empfohlen wird eine jährliche Aktualisierung im Rhythmus des Jahresabschlusses. Sensible Informationen dürfen ausgelassen werden, müssen aber transparent gekennzeichnet werden.
Update (Stand: August 2026)
Der VS-Standard hat sich rechtlich weiterentwickelt: Mit der Omnibus-I-Richtlinie (EU) 2026/470, veröffentlicht im Amtsblatt am 26. Februar 2026 und in Kraft seit 18. März 2026, wurde die Rechtsgrundlage für einen gesetzlichen Value Chain Cap geschaffen. Das ist die Ermächtigung für die Kommission, per delegiertem Rechtsakt eine verbindliche Obergrenze für ESG-Datenanfragen entlang der Lieferkette festzulegen. Nach einer öffentlichen Konsultation zum Entwurf vom 6. Mai bis 3. Juni 2026 verabschiedete die EU-Kommission am 3. Juli 2026 den Voluntary Standard (VS) als delegierten Rechtsakt – zusammen mit den überarbeiteten ESRS und als offizieller Nachfolger der bisherigen VSME-Empfehlung (EU) 2025/1710.
Der delegierte Rechtsakt durchläuft aktuell die sogenannte Scrutiny-Periode: EU-Parlament und -Rat prüfen ihn für zwei Monate, verlängerbar um weitere zwei Monate. Erheben beide Institutionen keine Einwände, wird der VS im Amtsblatt der EU veröffentlicht und tritt in Kraft. Angewendet wird der Standard dann erstmals für Geschäftsjahre ab dem 1. Januar 2027. Bis zum formalen Inkrafttreten bleibt die VSME-Empfehlung als fachlicher Ausgangspunkt gültig; Unternehmen, die bereits danach berichten, können ihre Datenbasis nahezu vollständig in den VS überführen.
VS: Definition, Hintergrund & aktueller Stand
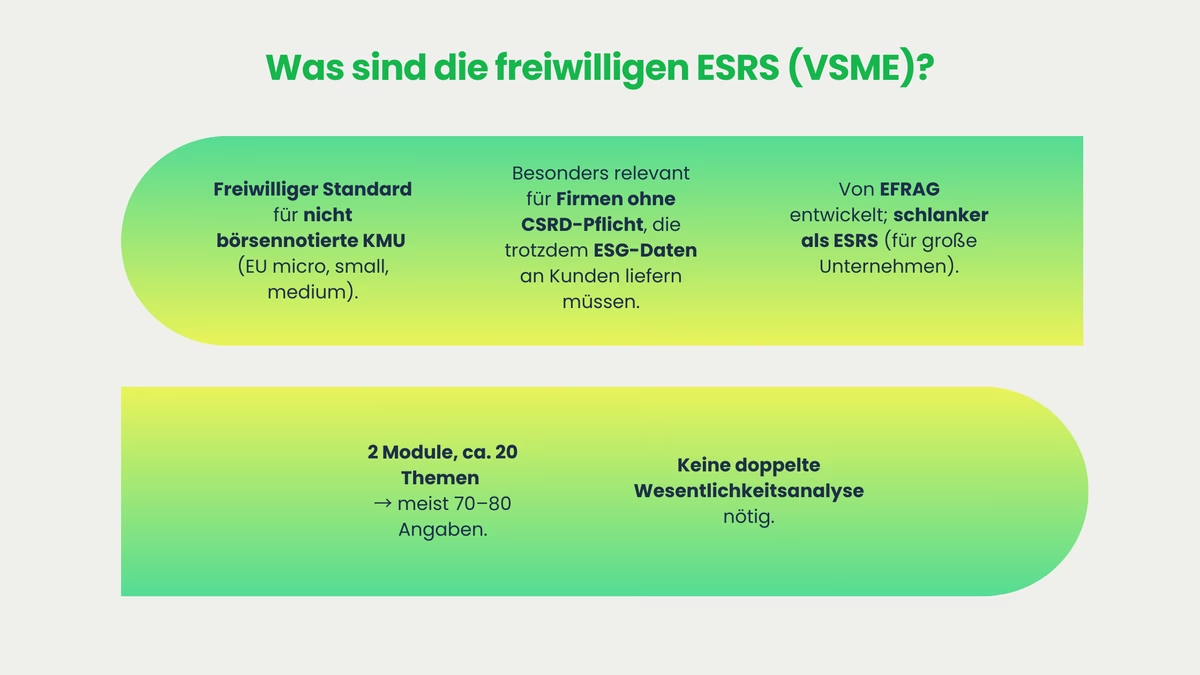
Der VS (Voluntary Standard) basiert auf dem von der EFRAG entwickelten VSME (Voluntary Sustainability Reporting Standard for non-listed SMEs), der sich ursprünglich an nicht börsennotierte Kleinst-, kleine und mittlere Unternehmen (KMU) im Sinne der EU-Definition (micro/small/medium) richtete. Maßgeblich waren dabei die Schwellenwerte der EU-Bilanzrichtlinie (u. a. bis 250 Mitarbeitende sowie Umsatz- und/oder Bilanzsummenschwellen). Mit der Verabschiedung des VS als delegiertem Rechtsakt am 3. Juli 2026 wurde dieser Anwenderkreis deutlich erweitert: Der VS gilt nun für alle Unternehmen bis 1.000 Beschäftigte, unabhängig von einer Börsennotierung.
In der Praxis ist der Standard besonders relevant für Unternehmen, die nicht in den Anwendungsbereich der CSRD fallen, aber dennoch regelmäßig ESG-Daten an Kunden oder Finanzinstitute liefern müssen. Was zur VSME-Zeit noch eine politische Vereinfachung war, die informelle Beschreibung dieser Unternehmen als „unter 1.000 Mitarbeitende", ist mit dem VS zur offiziellen, rechtlich verbindlichen Grenze geworden. Sie bildet zugleich die Basis für den sogenannten Value Chain Cap, der festlegt, welche Nachhaltigkeitsdaten CSRD-pflichtige Großunternehmen von diesen Unternehmen maximal einfordern dürfen.
Der VSME-Standard, auf dem der VS aufbaut, wurde von der EFRAG (European Financial Reporting Advisory Group) entwickelt und der Europäischen Kommission übergeben. Diese positionierte ihn zunächst am 30. Juli 2025 per Empfehlung (EU) 2025/1710 als freiwilligen Standard für KMU. Mit der Omnibus-I-Richtlinie (EU) 2026/470, seit 18. März 2026 in Kraft, erhielt die Kommission die rechtliche Grundlage, den Standard per delegiertem Rechtsakt verbindlich auszugestalten, was am 3. Juli 2026 mit der Verabschiedung des VS geschah. Im Vergleich zu den umfassenden ESRS, die vor allem auf größere, CSRD-pflichtige Unternehmen zugeschnitten sind, bleibt der VS deutlich schlanker und praxisnäher aufgebaut. Wenn Sie sich einen Überblick über die „klassischen" Reporting-Standards verschaffen möchten, finden Sie dazu weitere Informationen in unserem Blogbeitrag.
Durch die Anwendung des VS können Unternehmen ihre Nachhaltigkeitspraktiken transparent darstellen. Außerdem hilft er, ESG-Datenanfragen von Banken und Kunden effizient zu bedienen, was zu einer Stärkung ihrer Marktstellung und Vertrauenswürdigkeit beiträgt. Er nimmt Rücksicht auf die begrenzten Ressourcen von KMU und mittelständischen Unternehmen im Vergleich zu großen Konzernen und erleichtert dadurch den Zugang zu Finanzierungen und Kunden durch Standardisierung diverser ESG-Datenanfragen.
Im Gegensatz zu den ursprünglichen ESRS, die über 1.000 Datenpunkte umfassten, hält der VS den administrativen Aufwand erheblich geringer. Der Standard umfasst zwei Module, das Basismodul (B1–B11) und das Zusatzmodul (C1–C9), mit insgesamt rund 20 übergeordneten Berichtsthemen. Daraus ergeben sich je nach Relevanz und Detailtiefe in der Praxis konkrete Angaben und Datenpunkte. Gegenüber dem VSME wurden dabei einzelne Datenpunkte gestrichen (z. B. die THG-Intensität) oder in ihrer Anforderungstiefe reduziert.
Eine doppelte Wesentlichkeitsanalyse ist weiterhin nicht erforderlich. Wenn Sie mehr über die Wesentlichkeitsanalyse erfahren möchten, gelangen Sie hier zu unserem Artikel. Diese Vereinfachung ermöglicht es KMU und mittelständischen Unternehmen, effizienter auf Nachhaltigkeitsanfragen von Geschäftspartnern wie Banken oder größeren Unternehmen zu reagieren.
Vom VSME zum VS: Die Entstehungsgeschichte und der aktuelle Stand
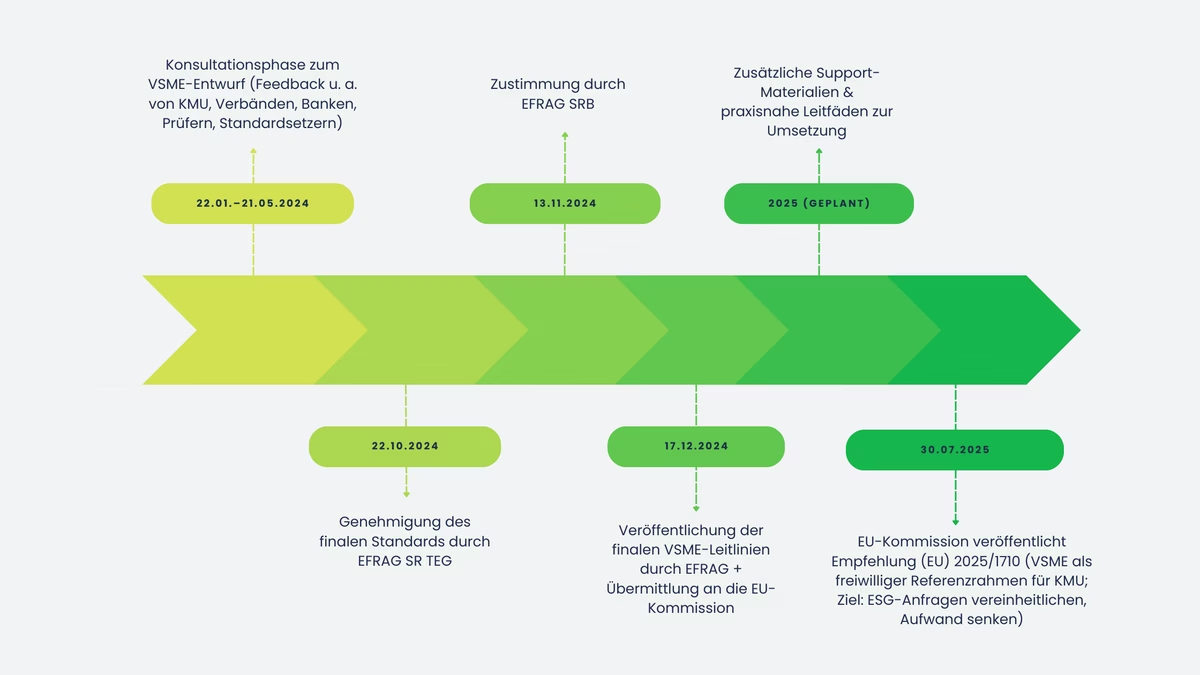
EFRAG hat am 17. Dezember 2024 die freiwilligen VSME-Leitlinien für die Nachhaltigkeitsberichterstattung von nicht börsennotierten KMU veröffentlicht. Damit gab es erstmals einen deutlich klareren und praktikablen Rahmen, mit dem KMU ihre ESG-Informationen einheitlich und mit weniger Aufwand aufbereiten konnten. Das sorgte für mehr Transparenz und erleichterte die Kommunikation mit Stakeholdern wie Kunden, Banken oder Geschäftspartnern, vor allem dann, wenn regelmäßig ESG-Daten abgefragt wurden.
Die Konsultation zum VSME-Entwurf lief vom 22. Januar bis 21. Mai 2024. In dieser Zeit hat EFRAG Rückmeldungen aus unterschiedlichen Richtungen gesammelt, unter anderem von KMU und ihren Verbänden, Banken, Wirtschaftsprüfern und nationalen Standardsetzern. Auf Basis dieses Feedbacks wurde der Standard an mehreren Stellen weiter vereinfacht, um ihn besser an die Praxis und die Ressourcenlage von KMU anzupassen.
Der finale Standard wurde anschließend am 22. Oktober 2024 durch die EFRAG genehmigt und erhielt am 13. November 2024 die finale Zustimmung. Ergänzend stellt EFRAG praxisnahe Materialien über den ESRS Knowledge Hub bereit. Diese werden aktuell auf den finalen VS aktualisiert und sollen in mehreren Tranchen veröffentlicht werden, unter anderem in Zusammenarbeit mit nationalen Standardsetzern für Übersetzungen.
Auf dieser Grundlage veröffentlichte die Europäische Kommission am 30. Juli 2025 eine Empfehlung (EU) 2025/1710, die den VSME als freiwilligen, praxisnahen Referenzrahmen für KMU ausdrücklich unterstützte. Ziel war vor allem, ESG-Informationsanfragen aus Lieferketten und von Finanzinstituten zu vereinheitlichen und den Aufwand für KMU spürbar zu reduzieren.
Seitdem hat sich der Standard rechtlich weiterentwickelt: Mit der Omnibus-I-Richtlinie (EU) 2026/470, veröffentlicht im Amtsblatt am 26. Februar 2026 und in Kraft seit 18. März 2026, erhielt die Kommission die rechtliche Grundlage, den bisherigen VSME per delegiertem Rechtsakt verbindlich als Value Chain Cap auszugestalten. Nach einer öffentlichen Konsultation zum Entwurf vom 6. Mai bis 3. Juni 2026 verabschiedete die Kommission am 3. Juli 2026 den Voluntary Standard (VS) als delegierten Rechtsakt, zusammen mit den überarbeiteten ESRS und als offizieller Nachfolger der VSME-Empfehlung, mit auf 1.000 Beschäftigte erweitertem Anwenderkreis.
Aktuell durchläuft der delegierte Rechtsakt die sogenannte Scrutiny-Periode: EU-Parlament und -Rat prüfen ihn für zwei Monate, verlängerbar um weitere zwei Monate. Erheben beide Institutionen keine Einwände, wird der VS im Amtsblatt der EU veröffentlicht und tritt in Kraft. Angewendet wird der Standard dann erstmals für Geschäftsjahre ab dem 1. Januar 2027. Unternehmen, die bereits nach VSME berichten, können ihre bestehende Datenbasis nahezu vollständig in den VS überführen.
Aktuell durchläuft der delegierte Rechtsakt die sogenannte Scrutiny-Periode:
EU-Parlament und -Rat prüfen ihn für zwei Monate, verlängerbar um weitere zwei Monate. Erheben beide Institutionen keine Einwände, wird der VS im Amtsblatt der EU veröffentlicht und tritt in Kraft. Angewendet wird der Standard dann erstmals für Geschäftsjahre ab dem 1. Januar 2027. Unternehmen, die bereits nach VSME berichten, können ihre bestehende Datenbasis nahezu vollständig in den VS überführen.
Omnibus I: Was sich für KMU und Mittelstand geändert hat?
Die EU-Omnibus-I-Initiative zielte darauf ab, die Berichtspflichten der CSRD deutlich zu verschlanken. Nach einem Gesetzgebungsprozess seit Februar 2025 und einer politischen Einigung zwischen Kommission und Parlament im Dezember 2025 hat der Rat der EU die Omnibus-I-Richtlinie am 24. Februar 2026 final beschlossen. Sie wurde am 26. Februar 2026 im Amtsblatt veröffentlicht und trat als Richtlinie (EU) 2026/470 am 18. März 2026 in Kraft. Auf EU-Ebene ist die Reform damit abgeschlossen. Offen ist noch die Umsetzung in nationales Recht der Mitgliedstaaten, für die eine Transpositionsfrist bis zum 19. März 2027 gilt. In Deutschland ist die CSRD entsprechend bislang nicht vollständig in nationales Recht überführt. Mehr zur CSRD-Pflicht im Detail erfahren.
Die wichtigsten geplanten Änderungen im Überblick:
- Engerer Anwendungsbereich: Die CSRD-Berichtspflicht gilt künftig nur noch für Unternehmen mit mehr als 1.000 Mitarbeitenden und über 450 Mio. € Netto-Umsatz, nach ersten Schätzungen eine Reduktion um bis zu 80 % der zuvor betroffenen Unternehmen.
- Spätere Fristen: Berichtspflicht erst ab dem Geschäftsjahr 2027, erste Berichte damit ab 2028. Die Stop-the-clock-Richtlinie hatte Fristen bereits zuvor verschoben.
- Deutlich weniger Datenpunkte: Die überarbeiteten ESRS reduzieren die Pflicht-Datenpunkte um rund 61–70 % (von ca. 1.073 auf ca. 320), keine sektorspezifischen ESRS mehr, dafür ein rechtlich verbindlicher Value Chain Cap über den neuen VS-Standard, der begrenzt, welche Nachhaltigkeitsdaten CSRD-pflichtige Unternehmen von kleineren Geschäftspartnern verlangen dürfen.
- Prüfung: Keine „Reasonable Assurance", der ursprünglich geplante Übergang wurde vollständig gestrichen, nicht nur verschoben. Es bleibt dauerhaft bei der „Limited Assurance".
- EU-Taxonomie & CSDDD: Deutliche Vereinfachungen und höhere Schwellenwerte; die CSDDD (Lieferkettensorgfaltspflicht) gilt künftig nur noch für Unternehmen mit mehr als 5.000 Beschäftigten und über 1,5 Mrd. € Umsatz, statt eines vollständigen Mappings ein risikobasierter Ansatz.
Viele Unternehmen sind damit aus der Berichtspflicht herausgefallen. Der Bedarf an klaren ESG-Daten seitens Investoren, Kunden und Banken bleibt jedoch bestehen. Genau hier gewinnt der VS an Bedeutung: Er ermöglicht eine strukturierte, belastbare ESG-Berichterstattung mit überschaubarem Aufwand, ohne die volle Komplexität der ESRS und schützt betroffene Unternehmen über den Value Chain Cap zugleich rechtlich vor überzogenen Datenanfragen aus der Lieferkette. Damit wird er nicht nur zur Antwort auf aktuelle Anfragen, sondern zum strategischen Hebel für Wettbewerbsfähigkeit und Vertrauen.
Kein Update rund um die VSME mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Betroffene Unternehmen
Der VSME-Standard, auf dem der VS aufbaut, richtete sich ursprünglich an nicht börsennotierte Kleinst-, kleine und mittlere Unternehmen. Grundlage sind die Größenklassen der EU-Bilanzrichtlinie: micro (bis 10 Mitarbeitende), small (bis 50) und medium (bis 250), jeweils kombiniert mit Schwellenwerten für Umsatz und Bilanzsumme. Diese Größenklassen sind weiterhin relevant, etwa weil bestimmte, eigentlich erforderliche Datenpunkte für Kleinstunternehmen mit bis zu 10 Beschäftigten im VS ausdrücklich freiwillig sind.
Der VS selbst geht als delegierter Rechtsakt jedoch deutlich über diese klassische KMU-Definition hinaus: Er gilt für alle Unternehmen bis 1.000 Beschäftigte, unabhängig von einer Börsennotierung und erfasst damit auch mittelständische Unternehmen, die keine KMU im engeren Sinne mehr sind. Ziel ist ein praxisnaher Standard, mit dem diese Unternehmen typische ESG-Abfragen von Banken, Kunden und großen Unternehmen einheitlich beantworten können.
Die Standards helfen nicht berichtspflichtigen Unternehmen dabei, die wichtigsten ESG-Themen, also Umwelt, Soziales und Unternehmensführung, strukturiert anzugehen, ohne dabei in unnötige Komplexität zu geraten. Mit der Verabschiedung des VS als delegiertem Rechtsakt am 3. Juli 2026 ist dieser Rahmen inzwischen deutlich relevanter geworden, als es der VSME allein war: Als gesetzlicher Value Chain Cap legt der VS zugleich fest, welche Nachhaltigkeitsdaten CSRD-pflichtige Großunternehmen von diesen Unternehmen maximal verlangen dürfen. Damit dient er nicht mehr nur als freiwilliger, einheitlicher Rahmen zur Beantwortung von ESG-Anfragen, sondern auch als rechtlicher Schutzmechanismus gegenüber Kunden, Banken und Geschäftspartnern.
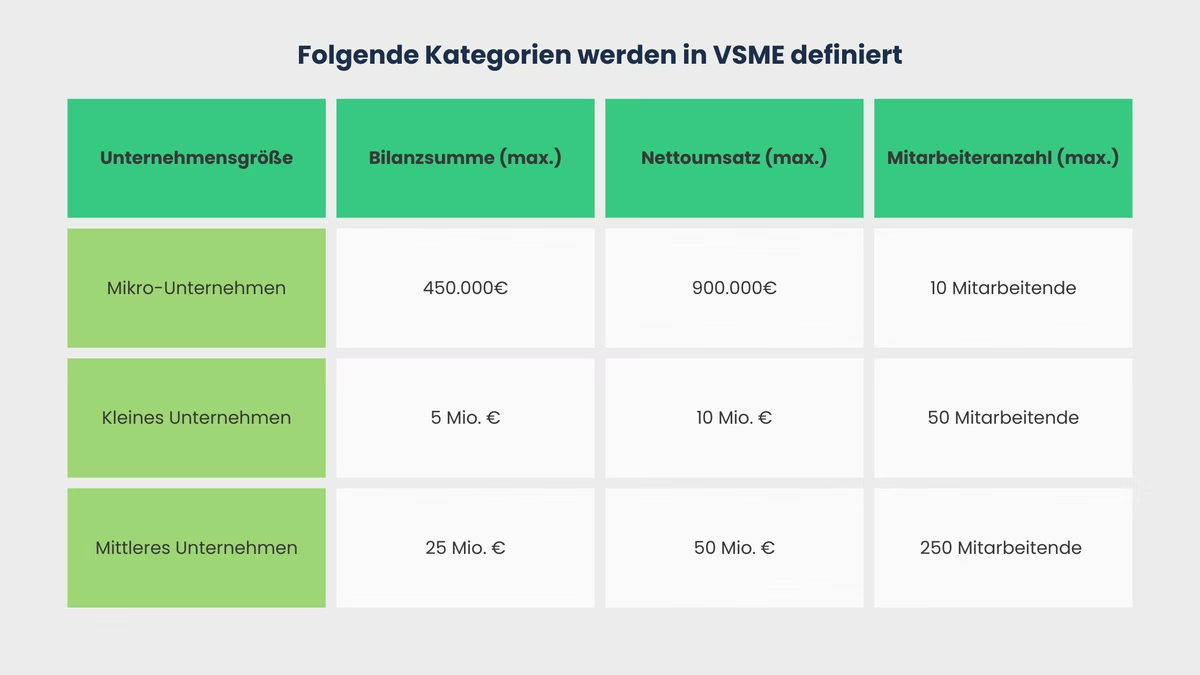
Auch wenn KMU und Mittelständler nicht verpflichtet sind zu berichten, steigt die Relevanz.
Relevanz für Unternehmen ohne Berichtspflicht
Ein wichtiger Punkt in der ESG-Compliance ist der sogenannte Trickle-down-Effekt: Anforderungen großer Unternehmen „wandern" die Lieferkette entlang nach unten. Wenn ein Unternehmen selbst ESG-berichtspflichtig ist, fordert es die dafür notwendigen Informationen oft bei seinen Zulieferern an. Das sind in der Praxis häufig kleine, mittlere und mittelständische Unternehmen.
In vielen Fällen verfügen diese Unternehmen bislang nicht über systematische Verfahren zur Erfassung solcher Daten. Der VS bietet ihnen jedoch eine effektive Möglichkeit, ihre Nachhaltigkeitsdaten zu organisieren und somit eine anerkannte sowie konsistente Nachhaltigkeitsberichterstattung zu gewährleisten. Dies fördert nicht nur die Compliance, sondern stärkt auch das Vertrauen in die gesamte Lieferkette und trägt zur Schaffung nachhaltiger Geschäftspraktiken bei.
Mit dem VS erhalten Unternehmen bis 1.000 Beschäftigte einen rechtlich verankerten Schutz gegen überzogene oder widersprüchliche ESG-Anfragen von Großkunden. Als delegierter Rechtsakt der EU-Kommission wirkt der VS gleichzeitig als gesetzlicher Value Chain Cap: CSRD-pflichtige Unternehmen dürfen von ihren Geschäftspartnern mit bis zu 1.000 Beschäftigten keine Nachhaltigkeitsdaten verlangen, die über den Umfang des VS hinausgehen. Fordern sie dennoch mehr an, müssen sie offenlegen, welche zusätzlichen Angaben sie verlangen – und dass ihr Gegenüber diese verweigern darf. Damit geht der VS deutlich über die frühere VSME-Logik hinaus: Statt sich nur auf einen anerkannten, aber rein freiwilligen Standard zu beziehen, erhalten Unternehmen ein aktives Ablehnungsrecht gegenüber überzogenen Anfragen, sobald der Rechtsakt nach Abschluss der laufenden Scrutiny-Periode in Kraft tritt. Schon jetzt lohnt es sich, Berichte nach dem VS-Format vorzubereiten, um sich auf diesen Schutz berufen zu können, sobald er greift.
Banken und Finanzinstitute fragen ESG-Themen inzwischen deutlich häufiger ab. Das geschieht meist über Fragebögen oder Scorings. Wer belastbare Daten liefern kann, hat oft bessere Karten bei der Finanzierung, zum Beispiel durch günstigere Konditionen. Fehlen diese Informationen, kann es dagegen schwieriger werden, Kredite zu bekommen oder bestehende Linien zu halten.
Die Berichterstattung nach VS hilft Unternehmen dabei, genau diese Anforderungen strukturiert zu beantworten: Umwelt, Soziales und Governance werden nachvollziehbar aufbereitet. Gleichzeitig zeigt das Unternehmen damit, dass es das Thema ernst nimmt und proaktiv handelt, was das Vertrauen von Kreditgebern spürbar stärken kann.
Die EU-Vorgaben zur Nachhaltigkeit befinden sich weiterhin in einem kontinuierlichen Wandel. Die Berichterstattung nach VS bleibt für die betroffenen Unternehmen selbst freiwillig, der Value Chain Cap als Obergrenze für Anfragen von CSRD-pflichtigen Unternehmen ist dagegen bereits als delegierter Rechtsakt verabschiedet und wird nach Abschluss der Scrutiny-Periode verbindlich. Unternehmen, die sich frühzeitig mit dem VS auseinandersetzen, sind damit nicht nur auf mögliche künftige regulatorische Verschärfungen vorbereitet, sondern auch auf einen bereits absehbaren, rechtlich bindenden Rahmen und können sich dadurch einen Vorteil im Wettbewerb verschaffen.
Ein transparenter Nachhaltigkeitsbericht nach VSME zeigt, dass das Unternehmen Verantwortung übernimmt und sich ernsthaft mit Nachhaltigkeit beschäftigt. Gerade weil die Erwartungen von Öffentlichkeit, Politik und Markt steigen, kann das die Außenwirkung verbessern und Vertrauen aufbauen.
Viele Kunden, Investoren und Geschäftspartner achten zunehmend darauf, ob ESG-Themen nachvollziehbar offengelegt werden. Wer hier frühzeitig Klarheit schafft, kann sich positiv abheben und daraus ganz konkret neue Chancen im Wettbewerb ableiten.
Unterschiede zwischen ESRS und VS
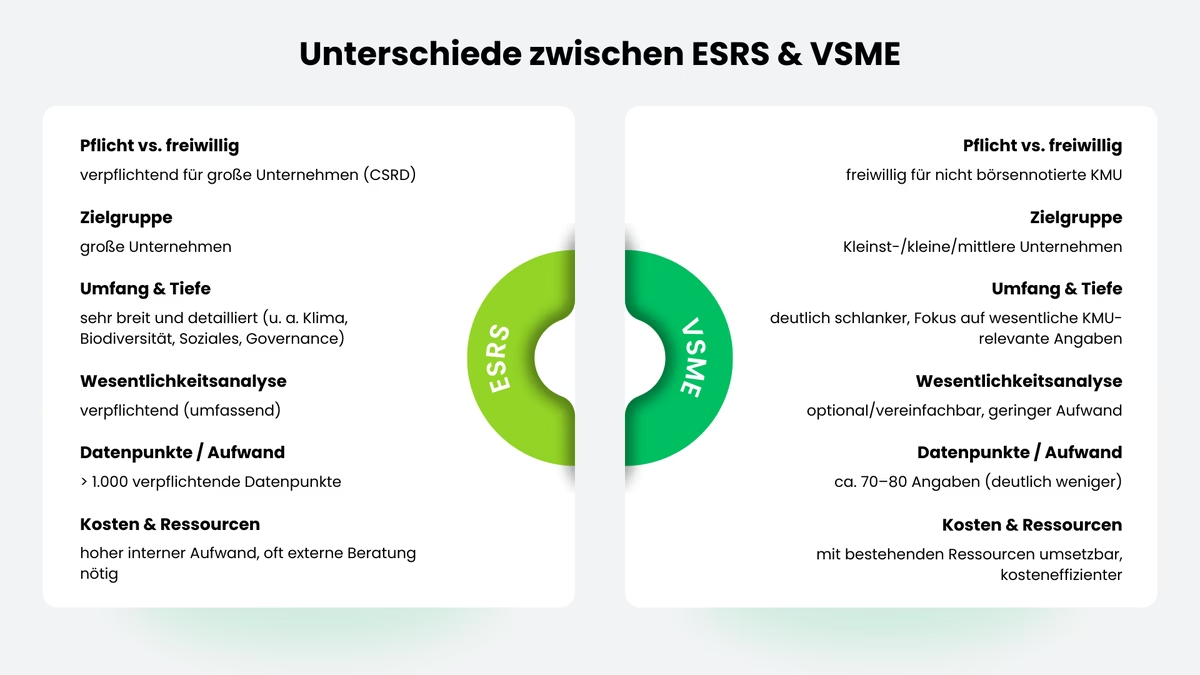
Die ESRS gelten verpflichtend für große Unternehmen und verlangen eine sehr umfangreiche Berichterstattung, zum Beispiel zu Klimawandel, Biodiversität und sozialen Themen. Der VS ist dagegen für Unternehmen bis 1.000 Beschäftigte gedacht und freiwillig. Er ist deutlich schlanker und konzentriert sich auf die Fragen, die für diese Unternehmensgröße in der Praxis wirklich relevant sind.
Eine Wesentlichkeitsanalyse ist im Rahmen der ESRS zwingend erforderlich, während sie beim VS lediglich optional ist. Die ursprünglichen ESRS umfassten mehr als 1.000 verpflichtende Datenpunkte; im Zuge der Omnibus-Reform wurde diese Zahl deutlich reduziert. Im Vergleich dazu kommt der VS mit spürbar weniger Datenpunkten aus, was für Unternehmen mit begrenzten Ressourcen einen erheblichen Aufwandsvorteil bedeutet. Diese reduzierte Datenerhebung macht den Standard kosteneffizienter und praktikabler für KMU und mittelständische Unternehmen, die trotz begrenzter Ressourcen eine nachhaltige Unternehmensführung anstreben.
In folgenden Punkten unterscheiden sich die VS von ESRS:
- Freiwilligkeit vs. Pflicht: Die ESRS sind für große Unternehmen in der EU, die der CSRD-Berichtspflicht unterliegen, verbindlich. Der VS stellt dagegen einen optionalen Standard für Unternehmen bis 1.000 Beschäftigte dar, die selbst bestimmen können, ob und in welchem Umfang sie Informationen bereitstellen möchten.
- Umfang und Tiefe der Berichterstattung: Die ESRS decken sehr viele Themen ab: von Klimawandel und Biodiversität bis hin zu sozialen Fragen und Governance. Dabei verlangen sie dazu entsprechend detaillierte Angaben. Der VS ist deutlich schlanker: Er reduziert die Tiefe und den Umfang bewusst, damit auch Unternehmen mit begrenzten Ressourcen die wichtigsten ESG-Informationen strukturiert bereitstellen können.
- Wesentlichkeitsanalyse zur Umfangbestimmung: Die ESRS verlangen eine umfassende doppelte Wesentlichkeitsanalyse, um alle relevanten Themen zu bestimmen und den gesetzlichen Anforderungen gerecht zu werden. Beim VS kann dagegen eine vereinfachte Wesentlichkeitsanalyse durchgeführt werden, die mit geringeren Ressourcen auskommt und sich gezielt auf die für das Unternehmen unmittelbar wesentlichen Aspekte konzentriert.
- Kosten und Ressourcen: Die Einführung der ESRS erfordert einen erheblichen Aufwand, der häufig den Einsatz externer Berater sowie zusätzliche interne Ressourcen mit sich bringt. Der VS wurde dagegen so konzipiert, dass ihn auch KMU und mittelständische Unternehmen mit vorhandenen Mitteln umsetzen können, das reduziert den Ressourcenaufwand signifikant.
- Rechtsstatus: Die ESRS sind Teil einer EU-Verordnung und über die CSRD rechtlich bindend. Der VS ist ein delegierter Rechtsakt der EU-Kommission, der zusätzlich als gesetzlicher Value Chain Cap wirkt: Er legt fest, welche Nachhaltigkeitsdaten CSRD-pflichtige Unternehmen von ihren Geschäftspartnern mit bis zu 1.000 Beschäftigten maximal verlangen dürfen, eine Funktion, die der frühere VSME nicht hatte.
VS im Vergleich mit anderen freiwilligen Nachhaltigkeitsstandards
Neben dem VS gibt es eine Reihe weiterer freiwilliger Standards, die KMU und mittelständische Unternehmen für ihre Nachhaltigkeitsberichterstattung nutzen können. Die Wahl des richtigen Standards hängt davon ab, welches Ziel ein Unternehmen verfolgt und welche Anforderungen Kunden, Banken oder Investoren stellen.
VS im Vergleich
Die GRI Standards (Global Reporting Initiative) sind der international am weitesten verbreitete Rahmen für Nachhaltigkeitsberichterstattung. Sie sind umfassend, flexibel und anerkannt, aber auch deutlich aufwendiger als der VS. Während GRI für Unternehmen geeignet ist, die eine breite, internationale Stakeholder-Kommunikation anstreben, ist der VS gezielt auf die Ressourcenlage und die typischen Anforderungen europäischer KMU und mittelständischer Unternehmen zugeschnitten. Wer primär auf ESG-Anfragen aus der EU-Lieferkette oder von europäischen Banken reagieren möchte, fährt mit dem VS effizienter.
Der DNK ist ein in Deutschland etablierter freiwilliger Standard mit 20 Kriterien zu Strategie, Prozessmanagement, Umwelt und Gesellschaft. Er ist niedrigschwellig und gut dokumentiert, eignet sich aber vor allem für Unternehmen, die primär auf den deutschen Markt ausgerichtet sind. Der VS ist hingegen EU-weit anerkannt und über den Value Chain Cap direkt auf die Anforderungen der CSRD-Lieferkette abgestimmt, was ihn für international tätige Unternehmen zur besseren Wahl macht. DNK und VS stehen dabei inzwischen nicht nur als Alternativen nebeneinander: Die DNK-Plattform entwickelt ihr bisheriges VSME-Modul aktuell zu einem VS-Modul weiter, die Umstellung soll bis Ende 2026 abgeschlossen sein. Bereits eingetragene Daten werden dabei automatisch übernommen, sodass nur noch geänderte Datenpunkte überarbeitet werden müssen; bereits veröffentlichte VSME-Berichte bleiben als PDF abrufbar. Für Unternehmen, die den DNK bereits nutzen, ist der VS damit nicht zwingend eine zusätzliche Umstellung, sondern direkt über die vertraute Plattform abbildbar.
Die ISO 26000 ist keine Berichtsnorm, sondern ein Leitfaden für gesellschaftliche Verantwortung. Sie gibt Orientierung, schafft aber keine strukturierte, vergleichbare Datenbasis. Für Unternehmen, die konkrete ESG-Kennzahlen liefern müssen, ist die ISO 26000 allein nicht ausreichend. Sie kann jedoch als inhaltliche Orientierung genutzt werden, wenn der VS parallel implementiert wird.
Wann ist der VS die richtige Wahl?
Der VS ist die erste Wahl für Unternehmen bis 1.000 Beschäftigte in Europa, die ESG-Daten strukturiert und effizient bereitstellen wollen, ohne den Aufwand eines vollständigen GRI-Berichts oder einer ESRS-konformen Berichterstattung. Wer internationale Märkte bedient oder eine breite Öffentlichkeitskommunikation anstrebt, sollte ergänzend GRI in Betracht ziehen. Für den Einstieg und die Erfüllung typischer Lieferketten- und Bankanforderungen in der EU ist der VS jedoch der pragmatischste und ressourcenschonendste Weg, zumal er über Plattformen wie den DNK inzwischen auch technisch unkompliziert umsetzbar ist.
Basismodul und Zusatzmodul
Der VS-Standard umfasst zwei Module: das Basismodul und das Zusatzmodul. Beide Module können sowohl auf Ebene einzelner Unternehmen als auch auf konsolidierter Basis angewendet werden. Dabei gilt: Das Basismodul bildet die Grundlage und ist Voraussetzung, während das Zusatzmodul ergänzend („on top") genutzt werden kann, wenn eine vertiefte Berichterstattung erforderlich oder gewünscht ist.
In der Praxis wird empfohlen, den Bericht gemäß VS jährlich zu aktualisieren. Insbesondere dann, wenn er auf Anfrage von größeren Unternehmen oder Finanzinstituten erstellt wird. So lässt sich der Bericht sinnvoll mit dem Jahresabschluss bzw. der Finanzberichterstattung synchronisieren. Das Unternehmen entscheidet selbst, ob es den VS-Bericht veröffentlicht. Bestimmte sensible Informationen dürfen ausgelassen werden; in diesem Fall ist jedoch transparent anzugeben, dass diese Inhalte nicht offengelegt werden konnten. Ab dem zweiten Berichtsjahr sollten zudem Vergleichszahlen aus dem Vorjahr aufgenommen werden, um Entwicklungen nachvollziehbar darzustellen.
Die Module folgen zudem dem Ansatz „falls zutreffend". Das bedeutet: Ein Unternehmen, das den VS anwendet, ist lediglich verpflichtet, diejenigen Informationen bereitzustellen, die für das eigene Geschäftsmodell und die eigene Situation tatsächlich relevant sind. Für Unternehmen mit bis zu 10 Beschäftigten sind darüber hinaus einzelne, eigentlich erforderliche Datenpunkte ausdrücklich freiwillig. Der Standard wird für Kleinstunternehmen dadurch nochmals deutlich kompakter.
Merksatz: Basismodul liefert den belastbaren ESG-Kern für typische Anfragen, Zusatzmodul ergänzt Kontext und Tiefe, wenn Stakeholder mehr Details erwarten.
Basismodul (B1–B11)
Das Basismodul umfasst die Mindestangaben (B1–B11) und ist so gestaltet, dass auch Kleinstunternehmen und KMU mit begrenzten Ressourcen einen konsistenten Bericht erstellen können.
1) Allgemeine Unternehmensangaben (B1/B2)
- Angewendetes Modul (Basic oder zusätzlich Comprehensive) und Berichtsgrenze (Einzelunternehmen/konsolidiert)
- Unternehmensprofil: Rechtsform, Branche (z. B. NACE), Größe (Umsatz/Bilanzsumme), Beschäftigte (Köpfe & FTE), Land der Haupttätigkeit
- Konzernangaben: ggf. Tochtergesellschaften und Adressen
- Standorte wesentlicher Vermögenswerte (ggf. Grundstücke/Immobilien)
- Zertifikate/Auszeichnungen (falls vorhanden): Aussteller, Datum, ggf. Ergebnis
- Hinweis auf nicht offengelegte sensible Angaben (falls zutreffend)
- Kurzbeschreibung vorhandener Praktiken, Richtlinien, Ziele und Maßnahmen (falls vorhanden)
2) Umwelt (E) – Basiskennzahlen (B3–B7)
- Energieverbrauch, unterteilt nach erneuerbar/nicht erneuerbar (B3), freiwillig für Unternehmen mit bis zu 10 Beschäftigten
- Treibhausgasemissionen Scope 1 und Scope 2, Schätzung zulässig je nach Datenlage (B3), ebenfalls freiwillig für Unternehmen mit bis zu 10 Beschäftigten. Neu im VS: Die zusätzliche Angabe zur THG-Intensität, die im VSME noch Teil von B3 war, wurde gestrichen.
- Schadstoffemissionen, nur wenn intern/gesetzlich relevant (B4)
- Standorte in oder in der Nähe von Gebieten mit schutzbedürftiger Biodiversität, falls zutreffend (B5). Neu im VS: Die Angabe ist nur noch qualitativ erforderlich; Flächennutzungskennzahlen wurden gestrichen.
- Wasserentnahme und Wasserverbrauch, sofern relevant (B6) – Wasserentnahme freiwillig für Unternehmen mit bis zu 10 Beschäftigten
- Abfall & Recycling / Kreislaufwirtschaftspraktiken (B7) – ebenfalls freiwillig für Unternehmen mit bis zu 10 Beschäftigten
3) Soziales (S) – Mitarbeitendenbezogene Angaben (B8–B10)
- Beschäftigtenstruktur, z. B. Vertragsarten (B8). Neu im VS: Die Fluktuationsrate, die im VSME noch Teil des Basismoduls war, ist jetzt nur noch Teil des Zusatzmoduls (C5).
- Aufschlüsselungen, z. B. Geschlecht, ggf. Herkunftsländer – nur soweit erhoben/zulässig (B8)
- Vergütungsbezogene Angaben, aggregiert, je nach Vorgabe (B10). Neu im VS: Das Entgeltgefälle ist nicht mehr generell ab 50 Beschäftigten erforderlich, sondern nur noch „falls zutreffend" bzw. wenn das Unternehmen ohnehin bereits anderweitig gesetzlich zur Berichterstattung verpflichtet ist. Weiterbildungsstunden müssen zudem nicht mehr nach Geschlecht aufgeschlüsselt werden.
4) Governance (G) – Integrität/Compliance (B11)
- Verurteilungen und Geldstrafen im Zusammenhang mit Korruption und Bestechung (falls vorhanden)
Zusatzmodul (C1–C9)
Das Zusatzmodul erweitert den Basisbericht um vertiefende Informationen. Das ist besonders hilfreich, wenn Banken oder Kunden mehr Kontext verlangen oder wenn ein Unternehmen seine ESG-Positionierung stärker darstellen möchte.
Typische Zusatzinhalte:
- Geschäftsmodell & Strategie (C1) – zentrale Wertschöpfung, strategische Ausrichtung
- Policies, Maßnahmen & Transformationsplan (C2) – bestehende Praktiken, Ziele, geplante Schritte
- Vertiefte Umweltangaben (C3–C4) – u. a. THG-Ziele und Klimarisiken, zusätzliche Kennzahlen/Erklärungen je nach Relevanz
- Vertiefte soziale Angaben (C5–C7) – einschließlich der aus dem Basismodul verschobenen Fluktuationsrate (C5), z. B. weitere HR-/Arbeitspraktiken, Menschenrechte, Vorfälle
- Einnahmen aus bestimmten Sektoren (C8) – falls relevant. Neu im VS: Der Datenpunkt „Ausschluss aus EU-Referenzwerten" wurde gestrichen.
- Diversität in Leitungs- und Kontrollgremien (C9) – insbesondere Geschlechterdiversität
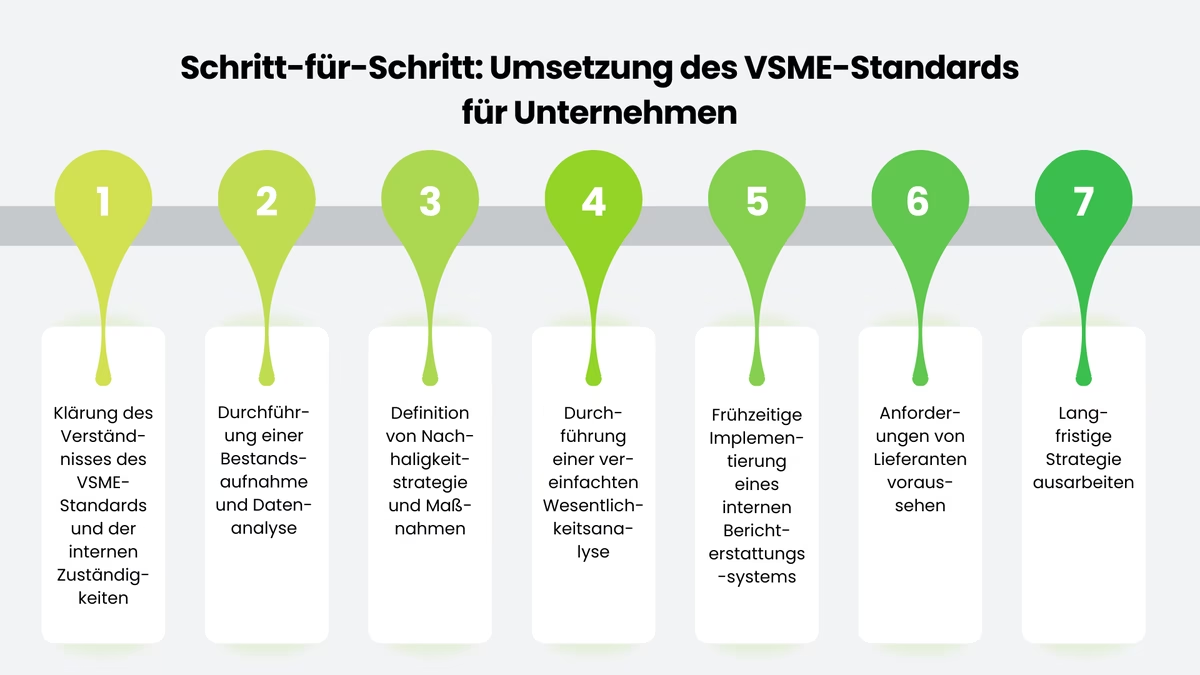
Damit der VS-Bericht nicht unnötig aufwendig wird, lohnt sich ein klarer Ablauf.
Umsetzung des VS-Standards
Bevor Sie starten, sollten Sie sich kurz mit den Anforderungen des VS vertraut machen. Wichtig ist außerdem, dass intern eine klare Zuständigkeit festgelegt wird, zum Beispiel bei der Geschäftsführung, im Controlling oder bei einer verantwortlichen Person für Nachhaltigkeit. Nur so kann der Prozess sauber gesteuert werden.
- Welche Themen und Kennzahlen müssen erfasst werden?
- Welche internen Abteilungen sind für die Datensammlung zuständig?
- Existieren bereits ESG-Daten, die verwendet werden können?
Um zu ermitteln, welche Informationen für den Bericht erforderlich sind, ist es notwendig, eine Bestandsaufnahme durchzuführen. Diese Analyse unterstützt dabei, einen realistischen Plan zur Datenerhebung zu entwickeln. Dabei können z. B. folgende Punkte geklärt werden:
- Welche ESG-Daten sind bereits vorhanden (z. B. Energieverbrauch, CO₂-Emissionen, soziale Verantwortung)?
- Welche Lücken sind noch vorhanden?
- Wo können die fehlenden Daten beschafft werden (z. B. von Lieferanten, externen Beratern)?
Der Standard geht über bloße Berichterstattung hinaus und eröffnet Unternehmen die Gelegenheit, eine durchdachte ESG-Strategie zu formulieren. Unternehmen sollten sich folgende Fragen stellen:
- Welche langfristigen Nachhaltigkeitsziele wollen wir anstreben?
- Welche Schritte können wir unternehmen, um unsere ESG-Leistungsfähigkeit zu steigern?
- Existieren bereits vorhandene Initiativen, die in den Bericht integriert werden können?
KMU und mittelständische Unternehmen sollten eine vereinfachte Wesentlichkeitsanalyse durchführen, um die Themen zu priorisieren, die im eigenen Geschäft wirklich zählen, zum Beispiel Energieverbrauch, CO₂-Emissionen oder Arbeitsbedingungen. Hilfreich ist dabei der Austausch mit wichtigen Stakeholdern, vor allem mit Großkunden: So wird schnell klar, welche Informationen in der Praxis tatsächlich erwartet werden.
Ein internes System zur Erfassung von Daten zur Nachhaltigkeit sollte so früh wie möglich verwendet werden. Nur so kann eine effektive Datensammlung und eine regelmäßige Berichterstattung gewährleistet werden, selbst wenn diese zunächst ausschließlich intern verwendet wird.
KMU und mittelständische Unternehmen sollten aktiv agieren, um großen Kunden deutlich zu signalisieren, dass sie gemäß dem VS berichten. Das lohnt sich doppelt: Zum einen lassen sich überzogene oder widersprüchliche Forderungen von Geschäftspartnern von vornherein vermeiden. Zum anderen können sich Unternehmen bis 1.000 Beschäftigte auf den gesetzlichen Value Chain Cap berufen und Anfragen, die über den VS-Umfang hinausgehen, aktiv ablehnen – ein Recht, das der frühere VSME in dieser Form nicht bot. Auf diese Weise lassen sich Transparenz sowie Konsistenz in der gesamten Lieferkette fördern.
Auch wenn der VS freiwillig ist, lohnt es sich für KMU und mittelständische Unternehmen, das Thema langfristig aufzusetzen, mit klaren Zielen und einer Strategie, die regelmäßig überprüft und angepasst wird. Das stärkt die Position in der Lieferkette und macht das Unternehmen widerstandsfähiger, wenn sich die Anforderungen an die Nachhaltigkeitsberichterstattung künftig weiterentwickeln.
Eine deutliche Strategie unterstützt nicht nur die Berichterstattung, sondern trägt auch dazu bei, sich im Wettbewerb vorteilhaft zu positionieren. Insbesondere jetzt, da viele Unternehmen infolge der Omnibus-I-Reform nicht mehr unter die CSRD fallen, können Ressourcen genutzt werden, um sich gezielt mit konkreten Nachhaltigkeitsmaßnahmen auseinanderzusetzen.
VS in der Praxis: Ein Beispiel aus der Produktion
Ein mittelständischer Automobilzulieferer mit 80 Mitarbeitenden beliefert mehrere Tier-1-Lieferanten großer Fahrzeughersteller. Bisher hat das Unternehmen keine strukturierte Nachhaltigkeitsberichterstattung betrieben. Einzelne ESG-Daten wurden auf Anfrage ad hoc zusammengestellt, oft mit erheblichem Aufwand und inkonsistenten Ergebnissen.
Mit steigendem Druck aus der Lieferkette, darunter standardisierte ESG-Fragebögen von drei verschiedenen Kunden, entscheidet sich die Geschäftsführung, den VS einzuführen.
Schritt 1: Bestandsaufnahme Das Unternehmen prüft zunächst, welche ESG-Daten bereits vorliegen. Energieverbrauch und Abfallmengen werden im Rahmen des Qualitätsmanagements bereits erfasst. CO₂-Emissionen und Angaben zu Arbeitsbedingungen fehlen hingegen vollständig. Die Bestandsaufnahme dauert zwei Wochen und wird intern durch den Qualitätsmanager koordiniert.
Schritt 2: Modul-Entscheidung Da das Unternehmen primär auf Kundenanfragen reagieren möchte, entscheidet es sich zunächst für das Basismodul mit seinen 11 zentralen ESG-Offenlegungen. Das Zusatzmodul wird als optionaler nächster Schritt für das Folgejahr eingeplant.
Schritt 3: Datenlücken schließen Fehlende Kennzahlen, insbesondere Scope-1- und Scope-2-Emissionen, werden anhand von Energierechnungen und einem einfachen Berechnungstool ermittelt. Für Angaben zu Arbeitsbedingungen und Weiterbildungsstunden greift das Unternehmen auf vorhandene HR-Daten zurück. Da für das Folgejahr auch das Zusatzmodul geplant ist, erfasst das Unternehmen vorausschauend bereits jetzt die Fluktuationsrate, diese gehört im VS anders als noch im VSME zum Zusatzmodul (C5) und wäre für das reine Basismodul-Reporting dieses Jahres nicht zwingend erforderlich gewesen.
Schritt 4: Bericht erstellen und nutzen Nach rund sechs Wochen liegt ein erster VS-konformer Bericht vor. Dieser wird nicht als eigenständiges Dokument veröffentlicht, sondern dient als einheitliche Grundlage für alle eingehenden ESG-Anfragen. Statt drei verschiedene Fragebögen separat auszufüllen, verweist das Unternehmen künftig auf den strukturierten Bericht und spart damit pro Anfrage mehrere Stunden Aufwand.
Ergebnis: Der VS-Bericht hat dem Unternehmen nicht nur geholfen, Kundenanfragen effizienter zu beantworten. Er hat auch intern Transparenz geschaffen: Die Geschäftsführung hat erstmals einen vollständigen Überblick über den eigenen ökologischen Fußabdruck und kann gezielte Maßnahmen zur Energieeffizienz planen.
Das Beispiel zeigt: Der Einstieg in den VS erfordert keine eigene Nachhaltigkeitsabteilung. Mit vorhandenen Daten, klarer Koordination und einem strukturierten Vorgehen ist ein erster belastbarer Bericht auch mit begrenzten Ressourcen realisierbar.
Fazit und Ausblick
Der VS gibt KMU und mittelständischen Unternehmen einen praktikablen Weg, Nachhaltigkeitsinformationen strukturiert aufzubereiten, ohne den Aufwand der vollständigen ESRS. Besonders relevant ist das für Unternehmen, die regelmäßig Nachhaltigkeitsnachweise für Kunden, Geschäftspartner oder Banken liefern müssen. Eine doppelte Wesentlichkeitsanalyse ist nicht erforderlich, der Umfang bleibt überschaubar.
Mit der finalen Omnibus-I-Reform ist der regulatorische Druck der CSRD für viele Unternehmen bereits gesunken. Die Nachfrage nach ESG-Daten aus Lieferketten, von Banken und Investoren bleibt jedoch bestehen. Wer sich frühzeitig auf den VS einstellt, schafft nicht nur Transparenz, sondern sichert sich einen echten Wettbewerbsvorteil.
Mit der offiziellen Empfehlung der EU-Kommission im Juli 2025 erhielt der damalige VSME eine erste institutionelle Rückendeckung. Diese Frage ist inzwischen beantwortet: Der Standard bleibt für berichtende Unternehmen selbst freiwillig, hat aber mit der Verabschiedung des VS als delegiertem Rechtsakt am 3. Juli 2026 eine deutlich verbindlichere Funktion erhalten – als gesetzlicher Value Chain Cap begrenzt er bereits heute, welche Nachhaltigkeitsdaten CSRD-pflichtige Unternehmen von ihren Geschäftspartnern verlangen dürfen. Aktuell durchläuft der Rechtsakt noch die Scrutiny-Periode von EU-Parlament und -Rat; nach Inkrafttreten gilt er für Geschäftsjahre ab 2027. Der Druck aus Lieferketten und Finanzmärkten macht den VS damit schon jetzt faktisch zum Standard – unabhängig davon, wie stark er darüber hinaus gesetzlich verankert wird. Für KMU und mittelständische Unternehmen bedeutet das: Wer heute damit beginnt, ist morgen bereits gut aufgestellt.
Häufige Fragen
Der VS-Standard (Voluntary Standard, vormals VSME), international auch als Reporting Standard for SMEs bekannt, ist ein freiwilliger Nachhaltigkeitsbericht für Unternehmen mit bis zu 1.000 Beschäftigten, die nicht unter die CSRD-Pflicht fallen, aber dennoch ESG-Daten bereitstellen müssen, etwa für Geschäftspartner oder Banken. Er bietet eine vereinfachte Alternative zu den umfangreichen ESRS-Standards und hilft KMU sowie mittelständischen Unternehmen, ihre Nachhaltigkeitspraktiken effizient und standardisiert zu dokumentieren.
Der VS baut inhaltlich auf dem VSME-Standard auf und übernimmt dessen Modulstruktur nahezu unverändert. Der entscheidende Unterschied liegt im Rechtsstatus und im Anwenderkreis: Während der VSME eine unverbindliche Kommissionsempfehlung war und sich an nicht börsennotierte KMU bis 250 Beschäftigte richtete, ist der VS seit seiner Verabschiedung am 3. Juli 2026 ein delegierter Rechtsakt der EU-Kommission, der für alle Unternehmen bis 1.000 Beschäftigte gilt – unabhängig von einer Börsennotierung. Zusätzlich wirkt der VS als gesetzlicher Value Chain Cap, eine Funktion, die der VSME nicht hatte.
Der Standard selbst ist für die berichtenden Unternehmen freiwillig und richtet sich an nicht CSRD-pflichtige Unternehmen, in der Regel KMU und mittelständische Unternehmen, die strukturiert und glaubwürdig freiwillig berichten möchten. Für CSRD-pflichtige Großunternehmen erhält der VS jedoch eine faktisch bindende Wirkung: Als gesetzlicher Value Chain Cap begrenzt er, welche Nachhaltigkeitsdaten sie von kleineren Geschäftspartnern verlangen dürfen. Der VS ermöglicht damit eine strukturierte ESG-Berichterstattung, um Nachhaltigkeitsanforderungen von Geschäftspartnern, Banken oder Investoren zu erfüllen, ohne die hohen bürokratischen Hürden der ESRS.
Der Value Chain Cap legt fest, dass CSRD-pflichtige Unternehmen von Geschäftspartnern mit bis zu 1.000 Beschäftigten keine Nachhaltigkeitsdaten verlangen dürfen, die über den Umfang des VS hinausgehen. Fordern sie dennoch mehr an, müssen sie offenlegen, welche zusätzlichen Angaben sie verlangen – und dass ihr Gegenüber diese verweigern darf. Für Ihr Unternehmen bedeutet das: Sobald der VS-Rechtsakt nach Abschluss der laufenden Scrutiny-Periode in Kraft tritt, erhalten Sie ein gesetzliches Ablehnungsrecht gegenüber überzogenen ESG-Anfragen aus der Lieferkette.
Der VS ist eine vereinfachte und freiwillige Alternative zu den ESRS. Die ursprünglichen ESRS umfassten über 1.000 verpflichtende Datenpunkte; im Zuge der Omnibus-Reform wurde diese Zahl deutlich reduziert. Der VS kommt im Vergleich mit spürbar weniger Datenpunkten aus und benötigt keine doppelte Wesentlichkeitsprüfung. Er ist speziell auf die begrenzten Ressourcen von KMU und mittelständischen Unternehmen zugeschnitten und erleichtert die ESG-Berichterstattung erheblich.
Der VS erfasst wesentliche ESG-Daten zu Umwelt, Sozialem und Unternehmensführung. Dazu gehören Energieverbrauch, CO₂-Emissionen (Scope 1 & 2), Wasserverbrauch, Abfallmanagement, Mitarbeiterzahlen, Diversität sowie Governance-Praktiken. Je nach Modul (Basismodul oder Zusatzmodul) sind die Anforderungen unterschiedlich umfangreich, aber stets praxisnah und ressourcenschonend gestaltet.
Der VS-Standard besteht aus zwei Modulen:
- Basismodul (B1–B11): Der angestrebte Ansatz für Kleinstunternehmen und zugleich Mindestanforderung für alle anderen Unternehmen, die den VS anwenden – z. B. Unternehmensstruktur, Energieverbrauch, CO₂-Emissionen, Wasser- und Abfallmanagement sowie soziale Aspekte wie Mitarbeiterzahlen und Diversität.
- Zusatzmodul (C1–C9): Bietet eine detailliertere Berichterstattung, einschließlich Geschäftsmodell, Nachhaltigkeitsstrategie, Lieferketteninformationen und umfassendere Umwelt- und Sozialdaten – relevant vor allem für Unternehmen mit höheren Stakeholder-Anforderungen.
Unternehmen wählen zwischen Option A (nur Basismodul) und Option B (Basismodul plus Zusatzmodul), je nach Bedarf und Ressourcen.
Nein, eine Wesentlichkeitsanalyse ist beim VS nicht verpflichtend, aber optional möglich. Im Gegensatz zu den ESRS, die eine umfassende doppelte Wesentlichkeitsprüfung erfordern, können Unternehmen im VS selbst entscheiden, welche ESG-Themen für sie relevant sind und darüber berichten. Das spart Zeit und reduziert den bürokratischen Aufwand.
Der Standard ermöglicht eine einfache, kosteneffiziente und standardisierte ESG-Berichterstattung, ohne die hohen Anforderungen der ESRS. Er hilft, Nachhaltigkeitsdaten transparent zu dokumentieren, erleichtert den Zugang zu Finanzierungen und stärkt die Wettbewerbsfähigkeit. Zudem schützt der Value Chain Cap betroffene Unternehmen mit einem gesetzlichen Ablehnungsrecht vor überzogenen ESG-Anfragen großer Unternehmen und bereitet sie auf künftige regulatorische Anforderungen vor.
Der VS ermöglicht eine strukturierte ESG-Berichterstattung, die den Anforderungen großer Geschäftspartner entspricht. Da viele Konzerne ESG-Daten von ihren Lieferanten fordern, hilft der Standard, relevante Nachhaltigkeitsinformationen einheitlich bereitzustellen und Bürokratie zu reduzieren. Über den Value Chain Cap erhalten Unternehmen zudem ein gesetzliches Recht, Anfragen abzulehnen, die über den VS-Umfang hinausgehen. So lässt sich die Lieferketten-Compliance verbessern und langfristige Geschäftsbeziehungen stärken.
Ja, der VS kann Unternehmen bei der Finanzierung durch Banken helfen, da viele Kreditinstitute ESG-Kriterien in ihre Bewertung einbeziehen. Ein standardisierter Nachhaltigkeitsbericht nach VS zeigt, dass ein Unternehmen nachhaltig wirtschaftet, verbessert den ESG-Score und kann zu besseren Kreditkonditionen führen. Zudem erhöht er die Transparenz und stärkt das Vertrauen von Investoren und Finanzpartnern.
Unternehmen sollten zunächst den VS-Standard verstehen und eine interne Verantwortlichkeit für die ESG-Berichterstattung festlegen. Danach folgt eine Bestandsaufnahme vorhandener Nachhaltigkeitsdaten (z. B. Energieverbrauch, CO₂-Emissionen, Mitarbeiterzahlen). Anschließend sollten sie eine Nachhaltigkeitsstrategie definieren, ein einfaches internes Berichtssystem einführen und ggf. Lieferanten- und Stakeholder-Anforderungen berücksichtigen. Eine schrittweise Umsetzung erleichtert die Integration in bestehende Prozesse.
Alexander Hilmar
LinkedInESG-Compliance Experte · lawcode GmbH
Alexander Hilmar berät Unternehmen bei der Umsetzung von ESG-Compliance, nachhaltiger Berichterstattung und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.