EN

Wichtige Fakten
- Was ist doppelte Wesentlichkeit?
- Ein CSRD-Prinzip: Ein Thema ist wesentlich, wenn es aus Sicht der Auswirkungen auf Mensch und Umwelt, aus finanzieller Sicht oder aus beiden relevant ist.
- Was ist eine doppelte Wesentlichkeitsanalyse?
- Der Prozess, mit dem ein Unternehmen seine wesentlichen Auswirkungen, Risiken und Chancen (IROs) und damit seine Berichtsinhalte bestimmt.
- Wer muss sie durchführen?
- Nach dem Omnibus nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. Euro Nettoumsatz.
- Was ändert sich mit den überarbeiteten ESRS?
- Die Analyse bleibt Pflicht, wird aber flexibler: Top-down-Ansatz, Netto-Betrachtung bei Minderungsmaßnahmen, Aktualisierung nur bei signifikanten Änderungen.
- Ab wann gelten die neuen Regeln?
- Verpflichtend für Geschäftsjahre ab dem 1. Januar 2027, freiwillig bereits für 2026.
- Was steht am Ende der Analyse?
- Methodik, IRO-Register, ESRS-Mapping und eine Gap-Analyse mit Umsetzungsplan.
Kurzfassung
Die doppelte Wesentlichkeitsanalyse ist der Ausgangspunkt jeder CSRD-Berichterstattung. Sie filtert, welche Nachhaltigkeitsthemen ein Unternehmen vertieft darstellen muss. Gleichzeitig verbindet sie zwei Sichtweisen: die Auswirkungen des Unternehmens auf Umwelt und Gesellschaft (Inside-out) und die finanziellen Risiken und Chancen, die sich aus Nachhaltigkeitsthemen ergeben (Outside-in). Ein Thema ist bereits wesentlich, wenn es nur eine der beiden Schwellen überschreitet.
2026 hat sich der Rahmen in zwei Punkten verändert. Mit der Richtlinie (EU) 2026/470 ist die CSRD-Pflicht auf Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. Euro Nettoumsatz begrenzt. Viele Unternehmen der zweiten und dritten Welle fallen damit heraus. Gleichzeitig machen die überarbeiteten ESRS die Analyse prinzipienbasierter: Unternehmen dürfen auf Themenebene starten (Top-down), die Themenliste ist nur noch beispielhaft, und eine bestehende Analyse muss nur bei signifikanten Änderungen aktualisiert werden.
Für berichtspflichtige Unternehmen heißt das: Die Analyse bleibt Pflicht, wird aber gestaltbarer. Umso wichtiger sind eine nachvollziehbare Bewertungslogik und eine saubere Dokumentation, denn genau darauf achten Prüfer. Für den Mittelstand außerhalb der Pflicht ist die Analyse ein freiwilliges, aber oft nützliches Instrument, etwa um Datenanfragen von Kunden strukturiert zu beantworten.
Kein Update rund um die CSRD mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Was bedeutet doppelte Wesentlichkeit?
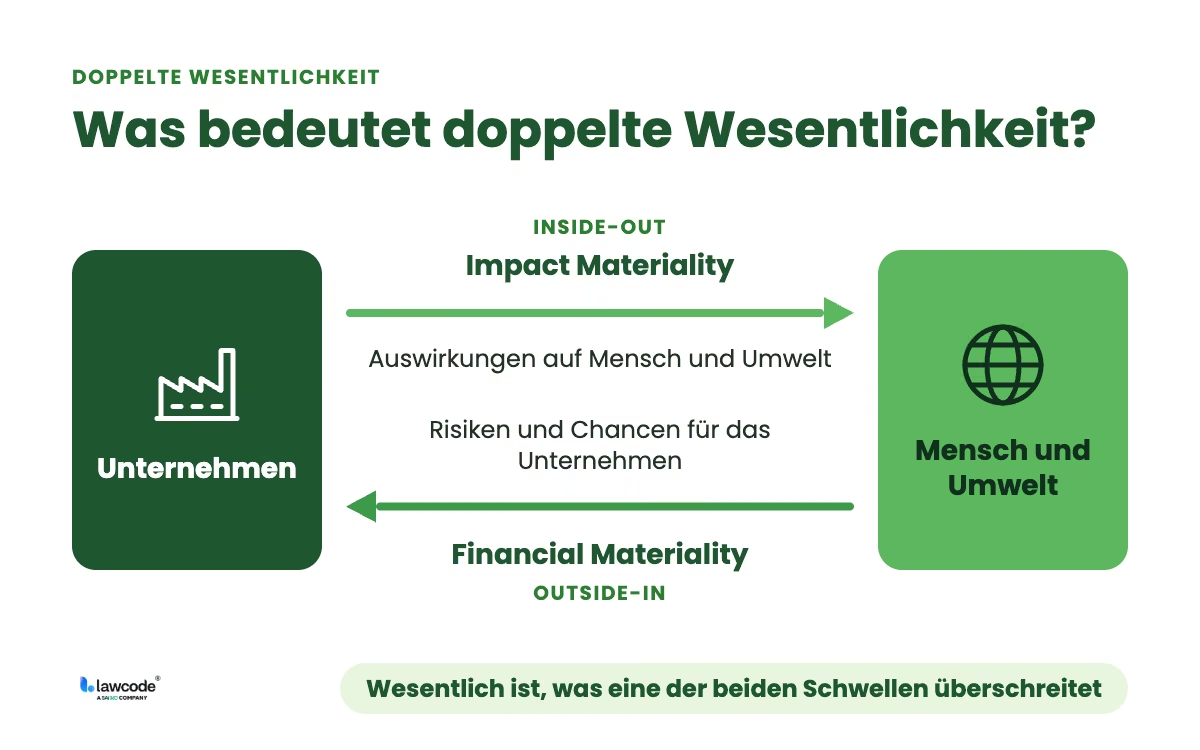
Doppelte Wesentlichkeit (auch doppelte Materialität, englisch double materiality) bedeutet, dass ein Unternehmen Nachhaltigkeitsthemen aus zwei Perspektiven bewertet: nach ihren Auswirkungen auf Mensch und Umwelt und nach ihren finanziellen Effekten auf das Unternehmen. Das Prinzip ist in ESRS 1 verankert und bildet die Grundlage dafür, welche Informationen im Nachhaltigkeitsbericht stehen. Mehr über die ESRS erfahren.
Inside-out: Was ist Impact Materiality?
Die Wesentlichkeit der Auswirkungen (Impact Materiality, auch Innenwesentlichkeit oder Inside-out-Perspektive) fragt, welche tatsächlichen und potenziellen Auswirkungen das Unternehmen auf Menschen und Umwelt hat. Betrachtet werden negative und positive Auswirkungen, und zwar nicht nur im eigenen Betrieb, sondern entlang der gesamten Wertschöpfungskette: von Lieferanten (upstream) bis zur Nutzung und Entsorgung der Produkte (downstream). Typische Themen sind Emissionen, Wasserverbrauch, Biodiversität, Arbeitsbedingungen, Menschenrechte oder Korruptionsprävention.
Outside-in: Was ist Financial Materiality?
Die finanzielle Wesentlichkeit (Financial Materiality, auch Außenwesentlichkeit oder Outside-in-Perspektive) fragt, welche Nachhaltigkeitsthemen Risiken oder Chancen für das Unternehmen erzeugen. Gemeint sind Effekte auf Umsatz, Kosten, Vermögenswerte, Finanzierung oder Kapitalkosten. Auslöser können neue Vorgaben sein, physische Klimarisiken wie Extremwetter, steigende Rohstoffpreise oder veränderte Erwartungen von Kunden und Banken.
Ein Thema muss nicht aus beiden Perspektiven wesentlich sein. Es reicht, wenn es die Schwelle in einer der beiden Dimensionen überschreitet. Genau das unterscheidet die doppelte Wesentlichkeit von einer rein finanziellen Betrachtung.
Wie hängen beide Perspektiven zusammen?
In der Praxis greifen Innen- und Außenwesentlichkeit oft ineinander, sind aber nicht dasselbe. Eine negative Auswirkung kann sich mit der Zeit in ein finanzielles Risiko übersetzen, etwa durch strengere Vorgaben, Klagen, Reputationsschäden oder Lieferausfälle. Umgekehrt beeinflussen externe Entwicklungen wie Klimarisiken oder knappe Rohstoffe unmittelbar wirtschaftliche Entscheidungen. Die doppelte Wesentlichkeit sorgt dafür, dass ein Unternehmen Nachhaltigkeit weder nur als Verantwortungsthema noch nur als Finanzthema behandelt.
Was ist der Unterschied zwischen einfacher und doppelter Wesentlichkeit?
Einfache Wesentlichkeit betrachtet nur eine Richtung. Das eine ist der klassische Ansatz der Finanzberichterstattung: Relevant ist, was die Entscheidungen von Investoren beeinflusst. Das andere ist der Ansatz vieler früherer CSR-Berichte: Relevant ist, wo das Unternehmen Mensch und Umwelt beeinflusst. Die doppelte Wesentlichkeit führt beides zusammen.
Diese Unterscheidung zeigt sich auch bei internationalen Rahmenwerken:
- ISSB (IFRS S1 und S2): stellt die finanzielle Wesentlichkeit in den Mittelpunkt, also die Sicht der Investoren.
- GRI-Standards: stellen die Auswirkungen des Unternehmens auf Wirtschaft, Umwelt und Menschen in den Mittelpunkt.
- ESRS: verlangen beide Perspektiven und gehen damit über die beiden anderen Ansätze hinaus.
Wer bereits nach GRI berichtet, kann die bestehende Auswirkungsanalyse als Basis nutzen. Die finanzielle Perspektive muss nach ESRS aber eigenständig ergänzt werden.
Wer muss eine doppelte Wesentlichkeitsanalyse durchführen?
Verpflichtet sind Unternehmen, die nach der CSRD berichten müssen, und nach dem Omnibus-I-Paket sind das deutlich weniger als ursprünglich geplant. Die Richtlinie (EU) 2026/470 wurde am 26. Februar 2026 im EU-Amtsblatt veröffentlicht und trat 20 Tage später in Kraft. Die Mitgliedstaaten haben zwölf Monate Zeit, die Änderungen in nationales Recht umzusetzen.
Welche Schwellenwerte gelten nach dem Omnibus?
Berichtspflichtig sind künftig nur noch EU-Unternehmen und Mutterunternehmen von Konzernen, die beide Kriterien erfüllen:
- durchschnittlich mehr als 1.000 Beschäftigte und
- mehr als 450 Mio. Euro Nettoumsatz pro Jahr.
Die Unternehmen der zweiten Welle, die diese Grenzen erfüllen, berichten erstmals für das Geschäftsjahr 2027 und veröffentlichen den Bericht 2028. Börsennotierte KMU der ehemals dritten Welle fallen durch die neuen Schwellenwerte faktisch aus der Pflicht heraus. Für Unternehmen der ersten Welle, die unter den neuen Schwellen liegen, sieht die Richtlinie ein Wahlrecht der Mitgliedstaaten vor, sie bereits für die Geschäftsjahre 2025 und 2026 zu befreien.
Nach Branchenschätzungen schrumpft der Kreis der CSRD-berichtspflichtigen Unternehmen durch den Omnibus um rund 90 Prozent. Für die verbleibenden Unternehmen bleibt die doppelte Wesentlichkeitsanalyse aber unverändert Pflicht.
Was bedeutet das für Unternehmen außerhalb der Pflicht?
Auch wer nicht mehr berichtspflichtig ist, kommt mit der doppelten Wesentlichkeit häufig in Berührung, und zwar über die Lieferkette. Große Kunden benötigen für ihre eigene Analyse Daten aus der Wertschöpfungskette und fragen sie bei Zulieferern ab.
Hier setzt der Omnibus eine Grenze. Unternehmen mit weniger als 1.000 Beschäftigten gelten als „protected undertakings“ und können übermäßige Datenanfragen zur Nachhaltigkeitsberichterstattung ablehnen. Orientierung gibt der neue freiwillige Standard für nicht berichtspflichtige Unternehmen (Voluntary Standard, VS), der als Delegierte Verordnung (EU) 2026/1560 erlassen wurde und den bisherigen VSME ablöst.
Eine eigene, schlanke Wesentlichkeitsanalyse kann sich für mittelständische Unternehmen trotzdem lohnen:
- Sie wissen, welche Nachhaltigkeitsthemen für Ihr Geschäft tatsächlich relevant sind, und können Kundenanfragen gezielt beantworten.
- Sie erkennen Risiken früh, die Banken und Versicherer zunehmend abfragen.
- Sie schaffen eine Grundlage, falls die Schwellenwerte später wieder sinken. Die Kommission soll 2031 prüfen, ob der Anwendungsbereich erweitert wird.
Der Deutsche Nachhaltigkeitskodex (DNK) bietet dafür eine kompakte Anleitung für KMU an.
CSRD-Bericht erstellen
In unserem Leitfaden erfahren Sie, wie Sie Schritt-für-Schritt einen Nachhaltigkeitsbericht erstellen.
Was ändert sich mit den überarbeiteten ESRS 2026 bei der Wesentlichkeitsanalyse?
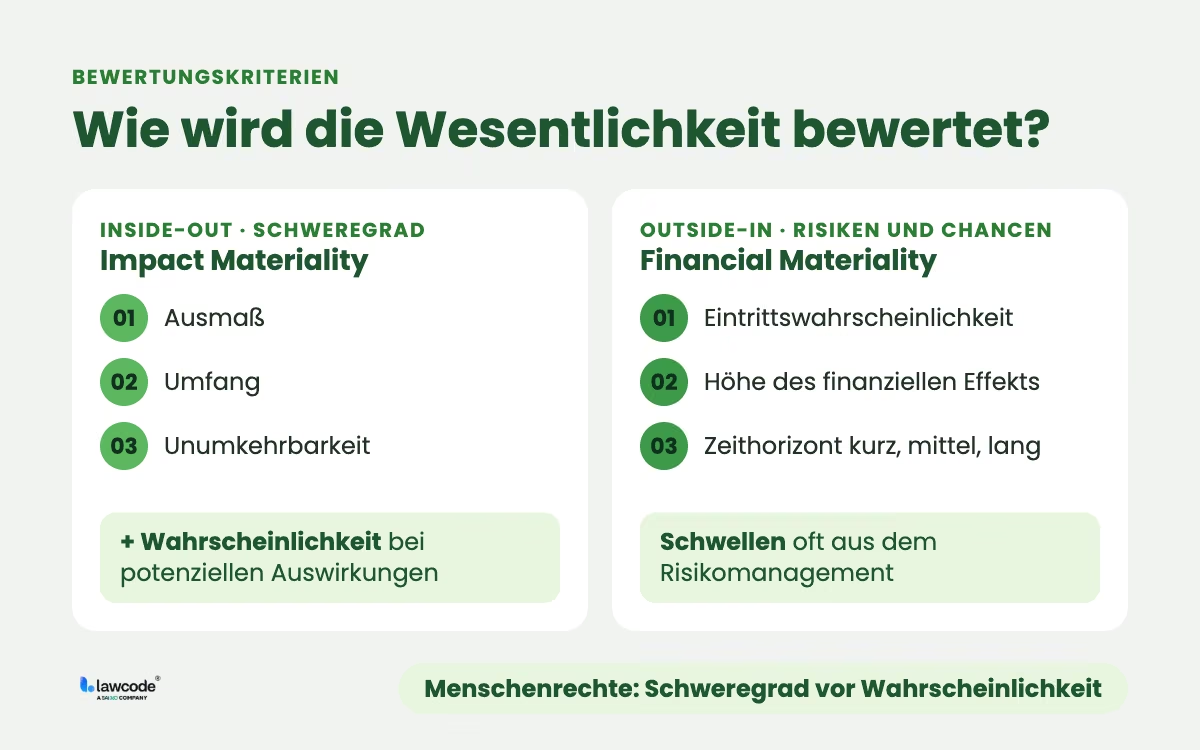
Die Logik der doppelten Wesentlichkeit bleibt unverändert, ihre Umsetzung wird aber flexibler und verhältnismäßiger. Die EU-Kommission hat die überarbeiteten ESRS am 3. Juli 2026 als Delegierte Verordnung (EU) 2026/1563 angenommen. Sie wurde am 21. September 2026 im Amtsblatt veröffentlicht, ist am 10. November 2026 in Kraft getreten und gilt verpflichtend für Geschäftsjahre ab dem 1. Januar 2027.
Unverändert bleiben die Definition der doppelten Wesentlichkeit, die Zeithorizonte und die Pflicht, den Analyseprozess im Bericht zu beschreiben. Auch Impact- und finanzielle Wesentlichkeit, die IRO-Logik und die Einbindung von Wertschöpfungskette und Stakeholdern bleiben bestehen. Neu ist vor allem, wie viel Gestaltungsspielraum Unternehmen bei der Durchführung haben.
Top-down statt nur Bottom-up
Bisher setzte sich in der Praxis meist der Bottom-up-Ansatz durch: Unternehmen identifizierten einzelne Auswirkungen, Risiken und Chancen und verdichteten sie anschließend zu Themen. Die überarbeiteten ESRS erlauben ausdrücklich den umgekehrten Weg. Beim Top-down-Ansatz startet das Unternehmen auf Themenebene, ausgehend von Strategie, Geschäftsmodell, Standorten und Wertschöpfungskette. Zeigt diese Analyse eindeutig, dass ein Thema wesentlich oder unwesentlich ist, entfällt die Bewertung einzelner IROs.
Das spart Aufwand, verlagert aber die Begründungslast. Wer ein Thema top-down als unwesentlich einstuft, muss nachvollziehbar darlegen, warum. In der Praxis bietet sich eine Kombination an: top-down für eindeutige Fälle, bottom-up für Themen, bei denen die Einschätzung knapp ausfällt.
Weitere Änderungen im Überblick
- Themenliste nur noch beispielhaft: Die Liste der Nachhaltigkeitsaspekte (bisher ESRS 1 AR 16) ist illustrativ. Unter-Unterthemen gibt es nicht mehr, die Liste endet auf Ebene der Unterthemen.
- Angepasste Themenstruktur: ESRS E3 heißt jetzt „Wasser“. Meeresressourcen werden in ESRS E5 behandelt.
- Netto-Betrachtung bei potenziellen negativen Auswirkungen: Bereits umgesetzte Minderungs- oder Präventionsmaßnahmen dürfen unter definierten Voraussetzungen berücksichtigt werden. Sie dürfen aber nicht als positive Auswirkung gewertet werden.
- Aktualisierung nur bei signifikanten Änderungen: Unternehmen prüfen zu jedem Berichtsstichtag, ob sich Wesentliches geändert hat, und aktualisieren die Analyse nur dann.
- Verhältnismäßige Informationsbeschaffung: Unternehmen können sich auf Informationen stützen, die ohne unangemessene Kosten oder Anstrengungen verfügbar sind.
- Deutlich weniger Datenpunkte: Die Zahl der verpflichtenden Datenpunkte sinkt um mehr als 60 Prozent, die Gesamtzahl um mehr als 70 Prozent.
Mehr Flexibilität heißt nicht weniger Dokumentation. Die überarbeiteten ESRS legen keine festen Schwellenwerte oder Aggregationsformeln fest. Gerade deshalb müssen Unternehmen ihre Bewertungslogik, Schwellenwerte und Abgrenzungen selbst herleiten und prüfbar festhalten.
Muss eine bestehende Analyse neu durchgeführt werden?
Nicht automatisch. Eine nach den ESRS (2023) durchgeführte Analyse bleibt eine gute Grundlage. Sinnvoll ist eine Überprüfung spätestens für das Geschäftsjahr 2027: Passen die Themen zur neuen Struktur, wurden Unter-Unterthemen sauber zugeordnet, und haben sich Geschäftsmodell, Konzernstruktur oder Lieferkette verändert?
Für Geschäftsjahre, die 2026 beginnen, gilt eine Übergangsregelung. Unternehmen können die bisherigen ESRS in der zuletzt durch die Delegierte Verordnung (EU) 2025/1416 geänderten Fassung anwenden oder bereits die überarbeiteten ESRS nutzen.
Ein Punkt bleibt offen: Die EFRAG-Umsetzungsleitlinie IG 1 zur Wesentlichkeitsanalyse bezieht sich noch auf die ESRS (2023). EFRAG hat im Juli 2026 erklärt, dass Leitlinien für die überarbeiteten ESRS noch nicht verfügbar sind. IG 1 bleibt als nicht verbindliche Orientierung nützlich, sollte aber mit Blick auf die neuen Regeln gelesen werden.
Nach welchen Kriterien wird die Wesentlichkeit bewertet?
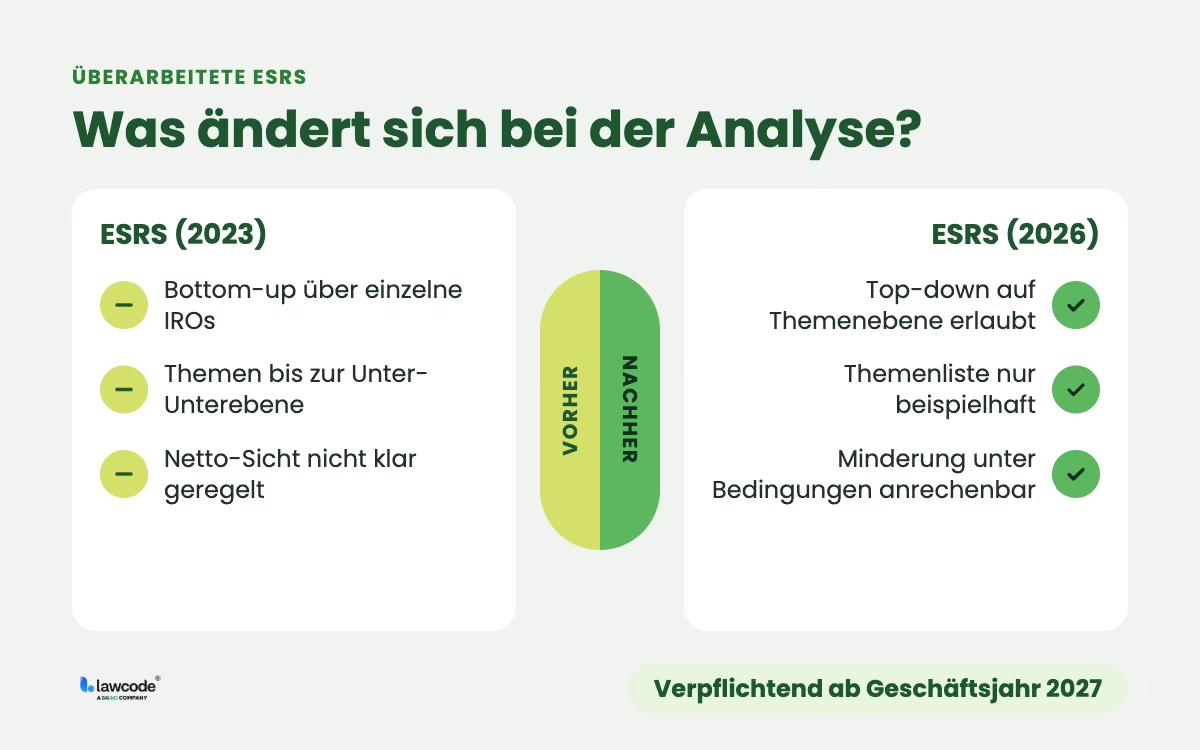
Die ESRS geben für beide Perspektiven feste Bewertungsdimensionen vor, überlassen Skalen und Schwellenwerte aber dem Unternehmen. Entscheidend ist, dass die Kriterien vorab festgelegt, einheitlich angewendet und dokumentiert werden.
Bewertung der Impact Materiality
Tatsächliche negative Auswirkungen werden nach ihrem Schweregrad bewertet. Dieser setzt sich aus drei Kriterien zusammen:
- Ausmaß: Wie gravierend ist die Auswirkung für Mensch oder Umwelt?
- Umfang: Wie weit verbreitet ist sie, etwa bezogen auf die Zahl der Betroffenen oder die betroffene Fläche?
- Unumkehrbarkeit: Lässt sich der Schaden rückgängig machen, und wenn ja, mit welchem Aufwand?
Bei potenziellen, also noch nicht eingetretenen Auswirkungen kommt die Eintrittswahrscheinlichkeit hinzu. Eine Besonderheit gilt für potenzielle negative Auswirkungen auf Menschenrechte: Hier hat der Schweregrad Vorrang vor der Wahrscheinlichkeit. Ein schwerer, aber unwahrscheinlicher Menschenrechtsverstoß kann also trotzdem wesentlich sein. Positive Auswirkungen werden nach Ausmaß, Umfang und bei potenziellen Auswirkungen nach Wahrscheinlichkeit bewertet.
Bewertung der Financial Materiality
Risiken und Chancen werden nach zwei Dimensionen bewertet: der Eintrittswahrscheinlichkeit und der potenziellen Höhe der finanziellen Effekte. Die finanzielle Wesentlichkeit knüpft damit eng an das bestehende Risikomanagement an. Viele Unternehmen nutzen dieselben Schwellenwerte, die sie auch für ihr Enterprise Risk Management verwenden, und erweitern sie um Nachhaltigkeitsrisiken, die dort bisher nicht systematisch erfasst wurden.
Welche Zeithorizonte sind zu betrachten?
Viele Nachhaltigkeitsthemen wirken zeitversetzt. Die ESRS unterscheiden deshalb drei Zeithorizonte:
- kurzfristig: der Berichtszeitraum des Abschlusses,
- mittelfristig: vom Ende des kurzfristigen Zeitraums bis zu fünf Jahren,
- langfristig: mehr als fünf Jahre.
Ein physisches Klimarisiko wie Wasserknappheit an einem Produktionsstandort ist im laufenden Jahr vielleicht unwesentlich, kann langfristig aber erhebliche Kosten verursachen.
Wie legt man Schwellenwerte fest?
Schwellenwerte bestimmen, ab welcher Bewertung ein Thema als wesentlich gilt. Bewährt hat sich eine einheitliche Skala, etwa von 1 bis 5, mit klar beschriebenen Stufen für jedes Kriterium. Der Schwellenwert wird dann vorab festgelegt, zum Beispiel ab einem Gesamtwert von 3. Die Höhe des Schwellenwerts ist keine Vorgabe der ESRS, sondern eine begründungspflichtige Entscheidung des Unternehmens.
Prüfer schauen weniger darauf, wo der Schwellenwert liegt, als darauf, ob er nachvollziehbar hergeleitet, vorab festgelegt und konsequent angewendet wurde.
Was ist eine Wesentlichkeitsmatrix?
Eine Wesentlichkeitsmatrix stellt die Ergebnisse der Analyse grafisch dar. Auf einer Achse steht die Bewertung der Auswirkungen, auf der anderen die finanzielle Bewertung. Jedes Thema erhält einen Punkt in der Matrix. Themen oberhalb eines der beiden Schwellenwerte sind wesentlich.
Die Matrix eignet sich gut, um Ergebnisse intern zu kommunizieren, etwa gegenüber Vorstand oder Aufsichtsrat. Sie ersetzt aber nicht die eigentliche Analyse. Entscheidend für den Bericht ist die dokumentierte Begründung, warum ein Thema wesentlich ist oder nicht.
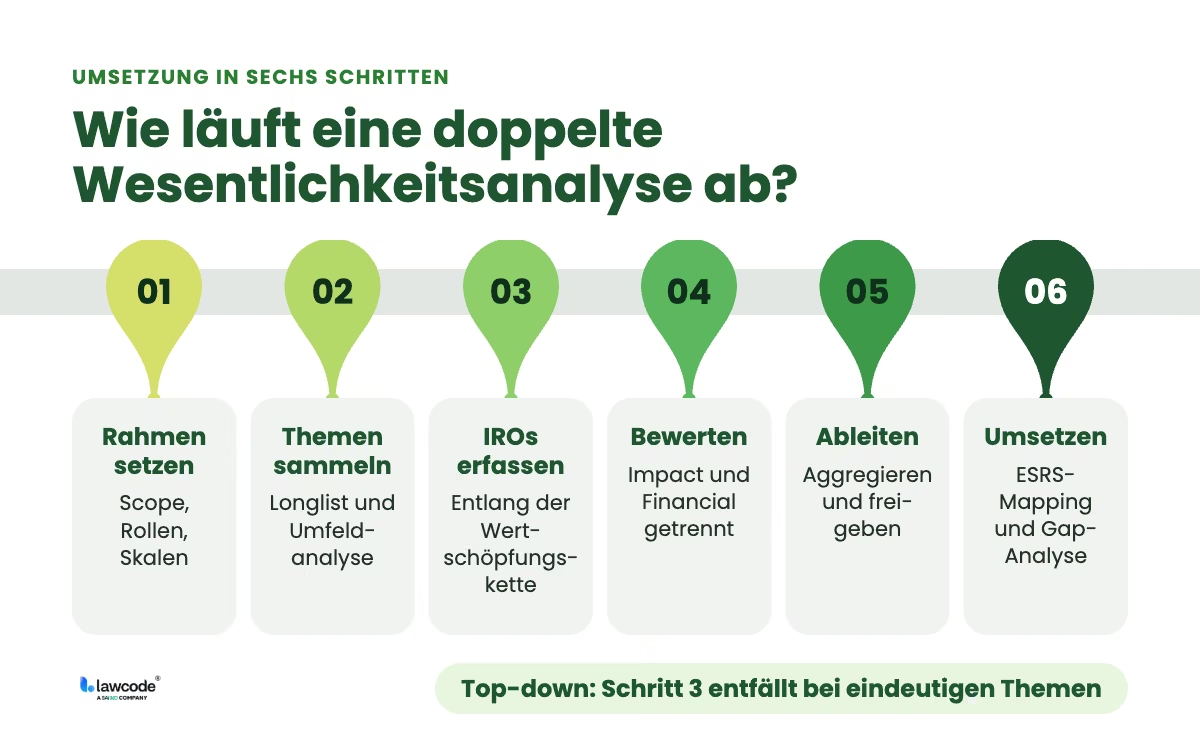
Wie läuft eine doppelte Wesentlichkeitsanalyse ab?
Eine doppelte Wesentlichkeitsanalyse folgt in der Praxis meist sechs Schritten, vom Festlegen des Rahmens bis zum Umsetzungsplan. Die Reihenfolge orientiert sich an den ESRS und am Prozessleitfaden des DNK. Je nach gewähltem Ansatz (top-down oder bottom-up) fallen einzelne Schritte schlanker oder ausführlicher aus.
Schritt für Schritt zur Wesentlichkeitsanalyse
Zuerst steckt das Unternehmen den Betrachtungskreis ab. Dazu gehören die Konzerngesellschaften, die wichtigsten Aktivitäten, Produkte und Standorte sowie die Wertschöpfungskette von den Lieferanten bis zur Entsorgung. In diesem Schritt werden außerdem die organisatorischen Leitplanken festgelegt:
- Welche Fachbereiche werden eingebunden, etwa Einkauf, Finanzen, Personal, Produktion und Risikomanagement?
- Wer trägt die Verantwortung, und wer validiert die Ergebnisse?
- Welche Zeithorizonte, Skalen und Schwellenwerte gelten?
- Wird top-down, bottom-up oder kombiniert vorgegangen?
Im zweiten Schritt entsteht eine Longlist möglicher Nachhaltigkeitsthemen. Ausgangspunkt ist die Themenliste der ESRS, die nach der Überarbeitung nur noch beispielhaft ist. Sie wird um unternehmens- und branchenspezifische Themen ergänzt. Gute Quellen sind Branchenanalysen, Benchmarks von Wettbewerbern, Hinweise von NGOs und Medien, bestehende Risikoanalysen und, falls vorhanden, die Risikoanalyse nach dem Lieferkettengesetz.
Nun werden die Themen konkretisiert. Für jedes Thema beschreibt das Unternehmen, welche Auswirkungen es verursacht oder zu denen es beiträgt, und welche Risiken und Chancen daraus entstehen. Das Ergebnis ist ein IRO-Register. Wer top-down vorgeht, kann diesen Schritt für Themen überspringen, deren Wesentlichkeit oder Unwesentlichkeit bereits eindeutig feststeht.
In diesen Schritt gehört auch die Einbindung der Stakeholder. Die ESRS unterscheiden zwei Gruppen: betroffene Stakeholder, etwa Beschäftigte, Arbeitskräfte in der Lieferkette oder Anwohner, und Nutzer des Berichts, etwa Investoren und Banken. Die Natur selbst kann sich nicht äußern. Ihre Perspektive wird über wissenschaftliche Daten, Standortanalysen oder externe Studien berücksichtigt.
Jede Auswirkung, jedes Risiko und jede Chance wird mit den vorab festgelegten Kriterien bewertet. Wichtig ist, beide Perspektiven getrennt zu bewerten und erst danach zusammenzuführen. Wer Impact- und Finanzbewertung vermischt, verliert die Nachvollziehbarkeit.
Alle IROs oberhalb eines Schwellenwerts gelten als wesentlich und werden zu Themen aggregiert. Das Ergebnis wird mit den Fachbereichen plausibilisiert und durch das Management bestätigt. Diese Freigabe sollte dokumentiert sein, denn Prüfer fragen danach.
Im letzten Schritt wird festgelegt, welche ESRS-Standards und Angaben aus den wesentlichen Themen folgen. Die allgemeinen Angaben nach ESRS 2 sind für alle berichtspflichtigen Unternehmen verpflichtend, die themenspezifischen Standards nur bei Wesentlichkeit. Eine Gap-Analyse zeigt, welche Daten, Prozesse und Zuständigkeiten noch fehlen. Daraus entsteht ein Umsetzungsplan für die Berichterstattung.
Am Ende einer doppelten Wesentlichkeitsanalyse sollten vier Ergebnisse stehen: eine dokumentierte Methodik, ein IRO-Register, ein ESRS-Mapping und eine Gap-Analyse mit Umsetzungsplan.
Praxisbeispiel: So bewertet ein Unternehmen ein Thema aus beiden Perspektiven
Die fiktive Firma „Kessler Antriebstechnik GmbH“ stellt Elektromotoren her, beschäftigt 1.400 Mitarbeitende und erzielt 520 Mio. Euro Umsatz. Sie fällt damit unter die CSRD. Die Kupferwicklungen ihrer Motoren bezieht sie zum Teil über Zwischenhändler aus Ländern mit bekannten Risiken im Rohstoffabbau.
Im Rahmen ihrer doppelten Wesentlichkeitsanalyse bewertet Kessler das Thema „Arbeitskräfte in der Wertschöpfungskette“ (ESRS S2):
- Impact-Perspektive: Es gibt Hinweise auf unsichere Arbeitsbedingungen in Kupferminen der Vorkette. Das Ausmaß ist hoch, der Umfang betrifft viele Beschäftigte, gesundheitliche Schäden sind teilweise nicht umkehrbar. Da es um potenzielle Menschenrechtsverletzungen geht, hat der Schweregrad Vorrang vor der Wahrscheinlichkeit. Ergebnis: wesentlich.
- Finanzielle Perspektive: Ein Lieferausfall bei einem Hauptlieferanten würde die Produktion für einige Wochen bremsen. Kessler schätzt die Wahrscheinlichkeit als mittel ein, die finanziellen Effekte liegen unter dem internen Schwellenwert. Ergebnis: derzeit nicht wesentlich, mit Beobachtung im mittelfristigen Zeithorizont.
Weil das Thema aus der Impact-Perspektive wesentlich ist, muss Kessler darüber berichten, auch wenn es finanziell aktuell unter der Schwelle liegt. Zugleich zeigt das Beispiel den Zusammenhang beider Perspektiven: Verschärfen Kunden oder Gesetzgeber ihre Anforderungen an Lieferketten, kann aus dem Impact-Thema ein finanzielles Risiko werden.
Welche Fehler passieren bei der Wesentlichkeitsanalyse am häufigsten?
Die meisten Schwächen einer Wesentlichkeitsanalyse liegen nicht in der Bewertung selbst, sondern in ihrer Herleitung und Dokumentation. Folgende Fehler treten in der Praxis besonders häufig auf:
- Die Themenliste wird nur abgehakt. Wer die ESRS-Themen der Reihe nach durchgeht, übersieht branchenspezifische Themen. Nach der Überarbeitung ist die Liste ausdrücklich nur noch beispielhaft.
- Die beiden Perspektiven werden vermischt. Ein gemeinsamer Score für Auswirkungen und Finanzeffekte macht die Bewertung unprüfbar. Beide Perspektiven gehören getrennt bewertet.
- Schwellenwerte werden nachträglich angepasst. Wer den Schwellenwert erst nach der Bewertung festlegt, setzt sich dem Verdacht aus, das gewünschte Ergebnis herbeizuführen.
- Die Wertschöpfungskette fehlt. Viele wesentliche Auswirkungen entstehen nicht im eigenen Betrieb, sondern bei Lieferanten oder in der Nutzungsphase der Produkte.
- Stakeholder werden nur formal eingebunden. Eine Umfrage ohne erkennbaren Einfluss auf das Ergebnis erfüllt die Anforderungen kaum.
- Die Dokumentation reicht nicht für die Prüfung. Der Bericht unterliegt einer Prüfung mit begrenzter Sicherheit (limited assurance). Prüfer benötigen einen nachvollziehbaren Entscheidungsweg von der Longlist bis zur Freigabe durch das Management.
Eine Wesentlichkeitsanalyse muss nicht perfekt sein, aber nachvollziehbar. Jede Entscheidung sollte sich auf eine dokumentierte Begründung zurückführen lassen.
Hinzu kommen organisatorische Herausforderungen. Die Daten für die Analyse liegen verteilt über Einkauf, Finanzen, Personal und Produktion, oft in unterschiedlichen Systemen und Formaten. Ohne klare Verantwortlichkeiten und eine zentrale Datenbasis wird jede Aktualisierung zu einem neuen Projekt.
Fazit
Omnibus und überarbeitete ESRS haben die doppelte Wesentlichkeitsanalyse nicht abgeschafft, sondern neu gewichtet. Weniger Unternehmen sind verpflichtet, und die verbleibenden erhalten mehr methodischen Spielraum. Dieser Spielraum verschiebt die Verantwortung: Wo die Standards keine festen Schwellenwerte und Formeln mehr vorgeben, muss das Unternehmen seine Bewertungslogik selbst begründen und prüfbar dokumentieren. Richtig aufgesetzt ist die Analyse mehr als eine Berichtspflicht. Sie zeigt, welche Nachhaltigkeitsthemen das Geschäftsmodell tatsächlich berühren, und verbindet Berichterstattung mit Strategie, Risikomanagement und Lieferkette.
Fünf Fragen, mit denen Sie den Stand Ihrer Wesentlichkeitsanalyse einschätzen können:
- Wissen Sie, ob Ihr Unternehmen nach den neuen Omnibus-Schwellenwerten noch berichtspflichtig ist?
- Sind Ihre Bewertungskriterien, Skalen und Schwellenwerte vorab festgelegt und dokumentiert?
- Bewerten Sie Impact- und finanzielle Wesentlichkeit getrennt voneinander?
- Haben Sie geprüft, ob Ihre bestehende Analyse zur Themenstruktur der überarbeiteten ESRS passt?
- Fließen Daten aus Ihrer Lieferkette systematisch in die Analyse ein?
Wenn eine dieser Fragen offen bleibt, liegt das selten an fehlendem Fachwissen, sondern meist an verteilten Daten und unklaren Zuständigkeiten. Das Modul zur Nachhaltigkeitsreporting der lawcode Suite unterstützt sie dabei. In einer persönlichen Demo zeigen wir Ihnen, wie das mit Ihren eigenen Themen aussieht.
Häufige Fragen
Es gibt keinen inhaltlichen Unterschied. „Doppelte Materialität“ ist eine Übersetzung des englischen Begriffs „double materiality“. Die offizielle deutsche Fassung der ESRS spricht von „doppelter Wesentlichkeit“.
Ja. Für alle CSRD-berichtspflichtigen Unternehmen bleibt sie die Grundlage der Berichterstattung. Die überarbeiteten ESRS machen den Prozess flexibler, etwa durch den Top-down-Ansatz, schaffen die Analyse aber nicht ab.
Nach den überarbeiteten ESRS prüft das Unternehmen zu jedem Berichtsstichtag, ob signifikante Änderungen eingetreten sind, etwa durch Übernahmen, ein neues Geschäftsfeld oder Veränderungen in der Lieferkette. Nur dann muss die Analyse aktualisiert werden. Eine jährliche Vollanalyse ist nicht erforderlich.
Für Geschäftsjahre, die 2026 beginnen, besteht ein Wahlrecht. Unternehmen können die bisherigen ESRS in der zuletzt geänderten Fassung anwenden oder bereits die überarbeiteten ESRS nutzen. Ab dem Geschäftsjahr 2027 gelten die überarbeiteten ESRS verpflichtend.
Nein, nicht nach der CSRD. Durch die Omnibus-Schwellenwerte von mehr als 1.000 Beschäftigten und mehr als 450 Mio. Euro Umsatz sind KMU nicht mehr berichtspflichtig. Eine freiwillige, vereinfachte Analyse kann trotzdem sinnvoll sein, etwa um Datenanfragen von Kunden zu beantworten oder Risiken für Finanzierungsgespräche aufzubereiten.
Die Matrix ist ein gängiges Darstellungsmittel, aber kein Selbstzweck. Für den Bericht und die Prüfung zählt die dokumentierte Begründung, warum ein Thema wesentlich ist oder nicht. Die Matrix hilft vor allem bei der internen Kommunikation der Ergebnisse.
Das hängt von Unternehmensgröße, Konzernstruktur und Datenlage ab. Eine Erstanalyse nimmt in vielen Unternehmen mehrere Monate in Anspruch, eine Aktualisierung deutlich weniger. Der Top-down-Ansatz kann den Aufwand reduzieren, wenn viele Themen eindeutig einzuordnen sind.
Eine zentrale. Die ESRS verlangen, Auswirkungen, Risiken und Chancen entlang der gesamten Wertschöpfungskette zu betrachten. Gerade bei Themen wie Menschenrechten, Emissionen oder Rohstoffen liegen die wesentlichen Auswirkungen oft bei Lieferanten. Unternehmen, die bereits eine Risikoanalyse nach dem Lieferkettengesetz durchführen, können deren Ergebnisse als Grundlage nutzen.
Larissa Ragg
LinkedInMarketing Managerin · lawcode GmbH
Larissa Ragg verantwortet die Content-Strategie bei lawcode und erstellt Fachbeiträge zu den Themen EUDR, ESG-Compliance, HinSchG, Supply Chain und CSRD. Ihre Beiträge auf dem lawcode Blog machen komplexe regulatorische Anforderungen verständlich und liefern Unternehmen praxisnahe Orientierung.