EN

Wichtige Fakten
- Was ist der Delegierte Rechtsakt zur EUDR?
- Die Delegierte Verordnung (EU) 2026/2102 der Kommission vom 13. Juli 2026 ändert Anhang I der EUDR, also die Liste der erfassten Rohstoffe und Erzeugnisse. Rechtsgrundlage ist Artikel 34 Absatz 1 der Verordnung (EU) 2023/1115.
- Seit wann gilt der neue Anhang I?
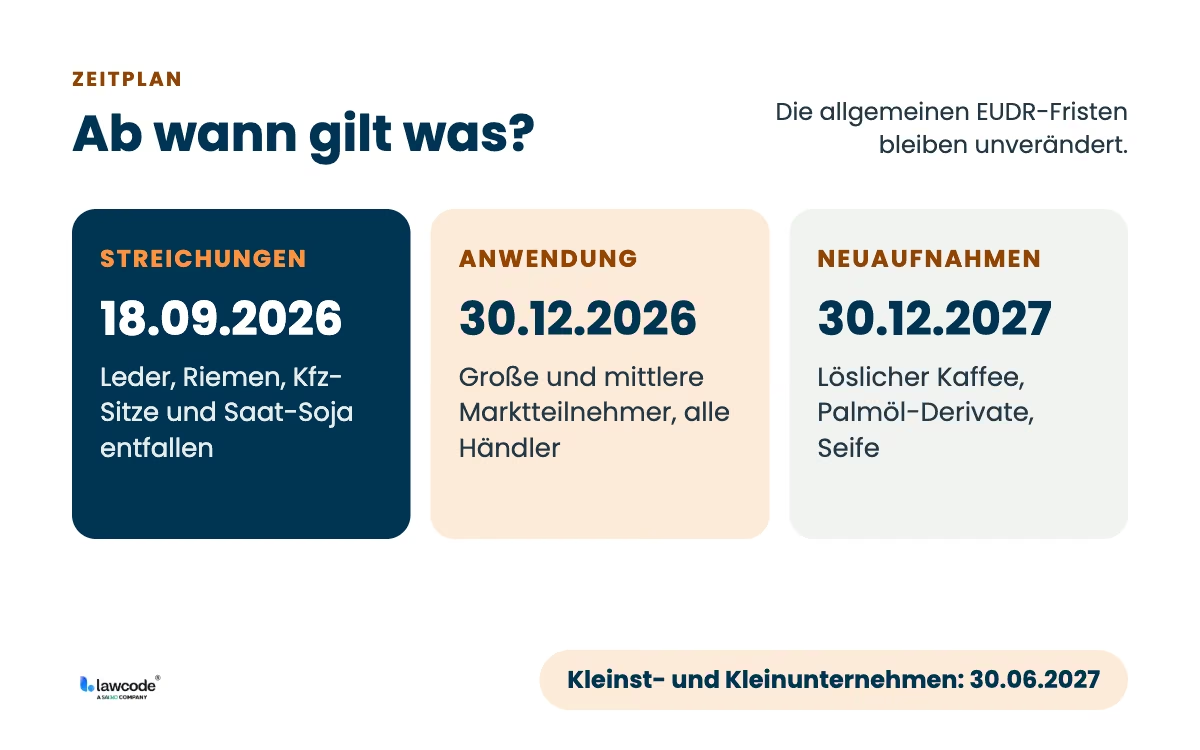
- Die Verordnung wurde am 17. September 2026 im Amtsblatt veröffentlicht und ist am 18. September 2026 in Kraft getreten. Streichungen und Klarstellungen gelten seitdem, Neuaufnahmen erst ab dem 30. Dezember 2027.
- Welche Produkte fallen aus der EUDR heraus?
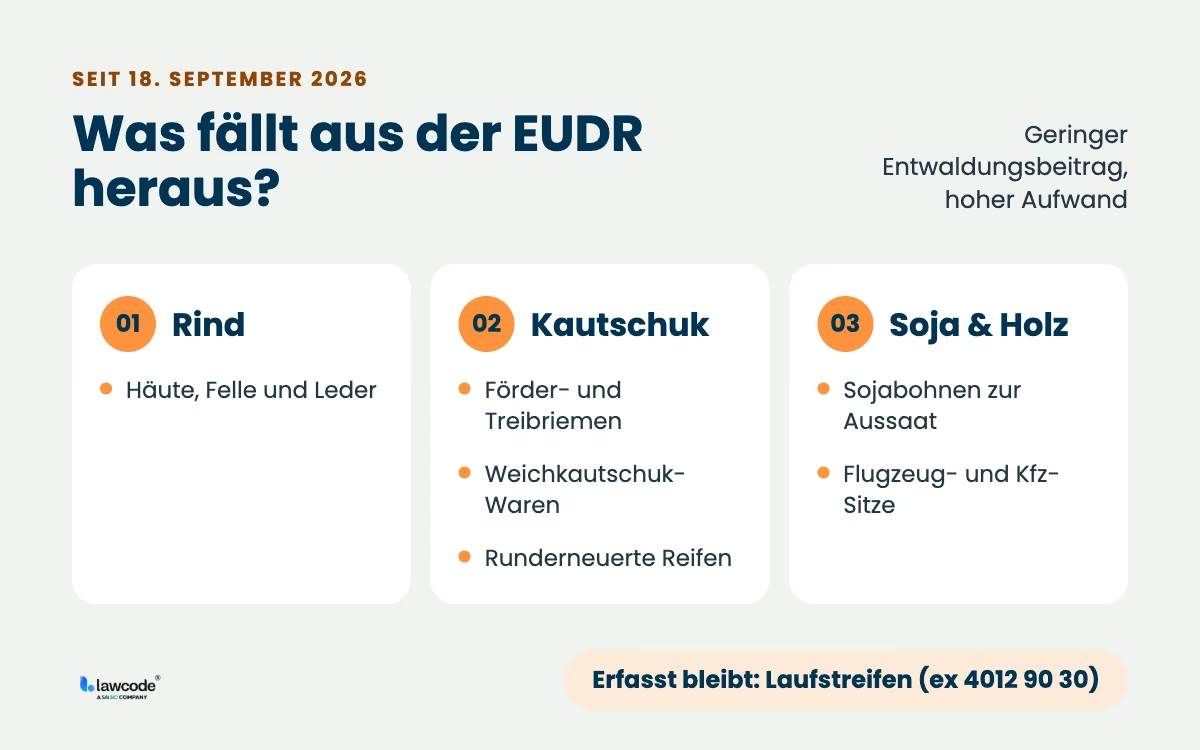
- Rinderhäute, -felle und Leder, Förder- und Treibriemen, sonstige Waren aus Weichkautschuk, Sojabohnen zur Aussaat sowie Luftfahrzeug- und Kraftfahrzeugsitze. Bei Position 4012 bleiben nur Laufstreifen erfasst.
- Welche Produkte kommen neu in den EUDR-Scope?
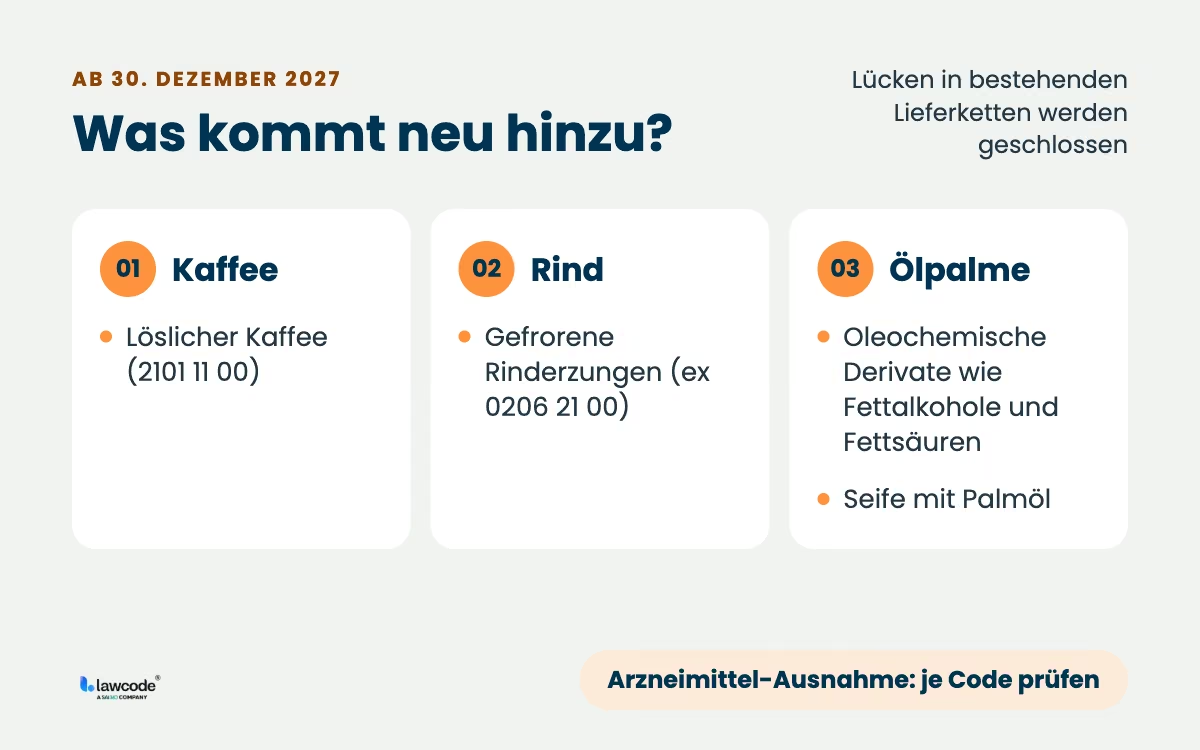
- Löslicher Kaffee, gefrorene Rinderzungen, eine Reihe oleochemischer Palmöl-Derivate sowie Seife, soweit sie Ölpalme enthält oder unter deren Verwendung hergestellt wurde.
- Was ist ausdrücklich nicht erfasst?
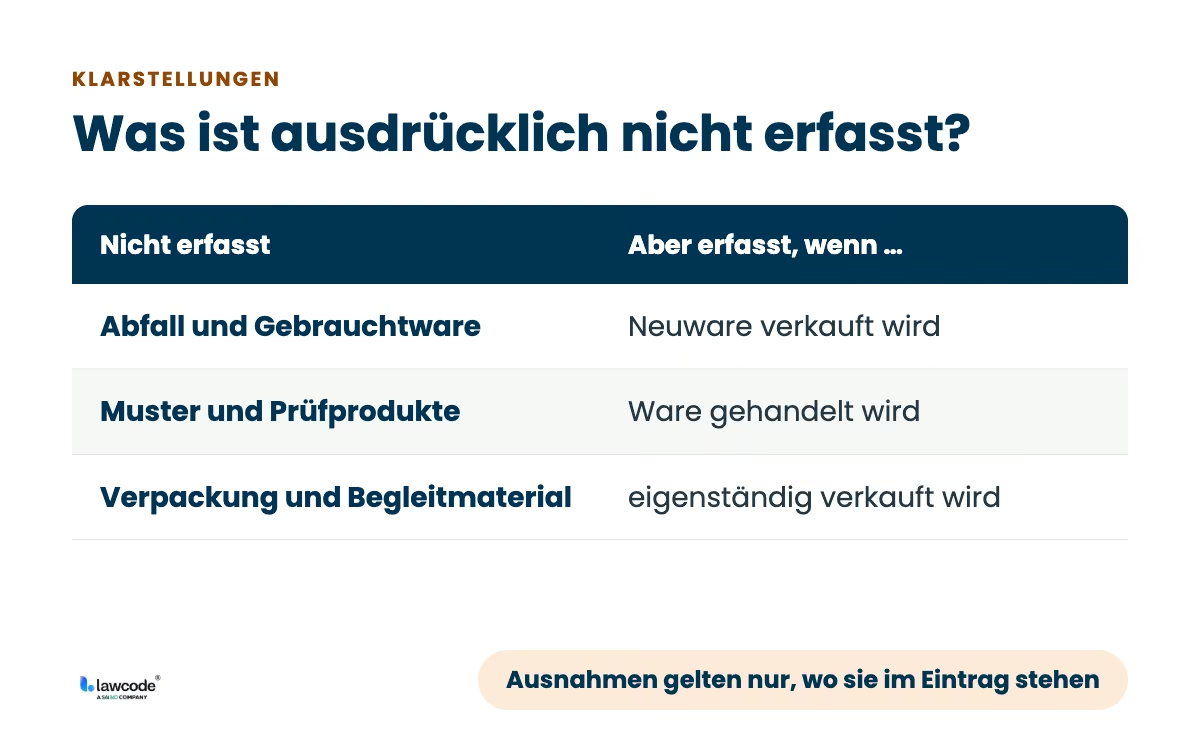
- Abfall, gebrauchte und Second-Hand-Erzeugnisse bei den betreffenden Einträgen, Muster und Prüfprodukte, Verpackungen, die nur ein anderes Produkt stützen, schützen oder tragen, sowie Begleit- und Marketingmaterial und Korrespondenz.
- Ändern sich die EUDR-Fristen?
- Nein. Die EUDR gilt ab dem 30. Dezember 2026 für große und mittlere Marktteilnehmer, für Kleinst- und Kleinunternehmen unter bestimmten Voraussetzungen ab dem 30. Juni 2027.
Kein Update rund um die EUDR mehr verpassen.
Neue Fachbeiträge, regulatorische Updates und Praxis-Tipps, direkt in Ihr Postfach. Einmal pro Woche, kein Spam.
Executive Summary
Der Delegierte Rechtsakt reformiert die EUDR nicht grundlegend, korrigiert aber ihren Produktumfang an vielen Stellen. Die Kommission hat dafür 31 von Stakeholdern vorgeschlagene Produktcodes bewertet. Das Ergebnis wirkt in beide Richtungen: Produkte mit geringem Entwaldungsbeitrag oder unverhältnismäßigem Aufwand fallen heraus, Lücken in den Lieferketten von Kaffee, Rind und Palmöl werden geschlossen.
Entscheidend ist das unterschiedliche Timing. Gestrichene Produkte sind seit dem 18. September 2026 draußen, also noch vor dem allgemeinen Anwendungsbeginn. Neu aufgenommene Produkte sind erst ab dem 30. Dezember 2027 erfasst. Das Datum steht dabei nicht als allgemeine Übergangsregel im Rechtsakt, sondern hinter jedem einzelnen neuen Eintrag in Anhang I. Unternehmen müssen deshalb jeden Code einzeln prüfen.
Für die Praxis heißt das: HS-Code-Mappings auf den neuen Anhang I umstellen, Vorbereitungen für gestrichene Produkte beenden und Lieferanten der neu aufgenommenen Produkte frühzeitig ansprechen. Die Geodaten für löslichen Kaffee oder Palmöl-Derivate brauchen dieselbe Vorlaufzeit wie für jeden anderen Rohstoff.
Update November 2026:
Dieser Beitrag gibt den finalen Stand der im Amtsblatt veröffentlichten Delegierten Verordnung (EU) 2026/2102 wieder. Sie ist seit dem 18. September 2026 in Kraft. Gegenüber dem Kommissionsentwurf vom Mai 2026 haben sich einzelne Codes geändert.
Was regelt der Delegierte Rechtsakt zu Anhang I der EUDR?
Der Delegierte Rechtsakt legt fest, welche Erzeugnisse unter die EUDR fallen. Maßgeblich ist allein Anhang I der Verordnung (EU) 2023/1115: Nur Produkte, deren Zolltarifnummer dort aufgeführt ist, unterliegen den Sorgfaltspflichten. Ein Produkt, das einen relevanten Rohstoff enthält, aber nicht in Anhang I steht, ist nicht erfasst. Deshalb hat jede Änderung dieser Liste unmittelbare Folgen für Ihr HS-Code-Mapping.
Warum wurde Anhang I überhaupt angepasst?
Die ursprüngliche Folgenabschätzung zur EUDR hat die einzelnen HS-Codes nicht im Detail bewertet. In der Praxis zeigte sich das schnell: Industrie, Verbände, NGOs und Drittländer wiesen auf fehlende Codes hin, über die sich das Entwaldungsrisiko aus dem regulierten in den unregulierten Teil der Lieferkette verlagern konnte. Umgekehrt waren Produkte erfasst, deren Beitrag zur Entwaldung gering ist, deren Nachweis aber hohen Aufwand verursacht.
Artikel 34 Absatz 1 EUDR erlaubt der Kommission, Anhang I per delegiertem Rechtsakt anzupassen. Sie hat 31 Produktcodes systematisch bewertet und dabei zwei Perspektiven kombiniert:
- Quantitativ: Entwaldungs-Fußabdruck, monetarisierte Umweltvorteile (10.000 Euro pro Hektar vermiedener Entwaldung, 100 Euro pro Tonne CO₂) und wiederkehrende Compliance-Kosten je HS-Code.
- Qualitativ: Kohärenz entlang der Lieferkette, Vermeidung von Umgehungsrisiken und Verhältnismäßigkeit der Belastung.
Aufgenommen wurde ein Produkt vor allem dann, wenn sein Fehlen ein Verlagerungsrisiko schafft, weil vorgelagerte Erzeugnisse bereits reguliert sind. Gestrichen wurde es, wenn der Aufwand für Unternehmen in keinem Verhältnis zum Umweltnutzen steht.
Wie ist der Rechtsakt zustande gekommen?
Der Weg vom Entwurf zur verbindlichen Verordnung verlief in fünf Schritten:
- 4. Mai 2026: Die Kommission legt den Entwurf als Teil des EUDR-Vereinfachungspakets vor.
- Bis 1. Juni 2026: Öffentliche Konsultation zum Entwurf.
- 13. Juli 2026: Die Kommission erlässt die Delegierte Verordnung. Am selben Tag verabschiedet sie die Durchführungsverordnung (EU) 2026/1565 zum EUDR-Informationssystem und veröffentlicht den Leitfaden zur Umsetzung der EUDR (C(2026) 4972).
- 17. September 2026: Nachdem Parlament und Rat in der zweimonatigen Prüffrist keinen Einwand erhoben haben, erscheint die Verordnung im Amtsblatt.
- 18. September 2026: Die Verordnung tritt nach ihrem Artikel 2 am Tag nach der Veröffentlichung in Kraft.
Die finale Fassung weicht in einigen Punkten vom Entwurf ab, insbesondere bei den Palmöl-Derivaten. Wer seine Codes noch gegen den Entwurf geprüft hat, sollte das Mapping mit dem amtlichen Text der Delegierten Verordnung (EU) 2026/2102 abgleichen.
Abgeschlossen ist das Thema damit nicht endgültig. Die Kommission wird die geänderten Produktgruppen weiter beobachten. Die Bewertung des Anwendungsbereichs, einschließlich Häuten, Fellen und Leder, ist ausdrücklich Teil der allgemeinen Überprüfung der EUDR im Jahr 2030.
Welche Produkte fallen seit dem 18. September 2026 aus der EUDR heraus?
Seit dem 18. September 2026 sind Rinderhäute und Leder, bestimmte Kautschukwaren, Sojabohnen zur Aussaat sowie Luftfahrzeug- und Kraftfahrzeugsitze nicht mehr in Anhang I enthalten. Weil die Streichungen mit Inkrafttreten wirken, entfallen die Pflichten für diese Produkte schon vor dem allgemeinen Anwendungsbeginn am 30. Dezember 2026. Die Begründung ist in allen Fällen dieselbe: Der Beitrag zur Entwaldung ist gering, der Aufwand für den Nachweis unverhältnismäßig hoch.
Rinderhäute, -felle und Leder
Gestrichen sind die Einträge ex 4101 (rohe Häute und Felle), ex 4104 (gegerbte Häute und Felle) und ex 4107 (zugerichtetes Leder). Die Kommission begründet das mit drei Argumenten:
- Leder ist ein Nebenprodukt der Fleischproduktion mit vergleichsweise geringem wirtschaftlichem Gewicht.
- Die Wertschöpfungskette für Leder verläuft getrennt von der Fleischkette. Lederverarbeiter in der EU haben kaum Hebel, um die nötigen Informationen bei ihren Lieferanten einzufordern.
- Fertige Lederwaren wie Schuhe oder Taschen waren nie erfasst. EU-Lederverarbeiter wären damit strenger reguliert gewesen als Importeure fertiger Endprodukte.
Förderbänder, Treibriemen und andere Waren aus Weichkautschuk
Die Einträge ex 4010 (Förder- und Treibriemen aus vulkanisiertem Kautschuk) und ex 4016 (sonstige Waren aus Weichkautschuk) sind vollständig gestrichen. Diese Produkte enthalten nur geringe Mengen Naturkautschuk. Für Zulieferer aus Maschinenbau und Automobilindustrie, die Dichtungen, Puffer oder Riemen beziehen, ist das eine spürbare Entlastung.
Runderneuerte Reifen: Nur der Laufstreifen bleibt erfasst
Der bisherige Eintrag ex 4012 umfasste runderneuerte und gebrauchte Luftreifen, Vollreifen, Laufstreifen und Felgenbänder. Er wird durch ex 4012 90 30 (Laufstreifen) ersetzt. Runderneuerte Reifen selbst fallen damit nicht mehr unter die EUDR. Erfasst bleibt nur der neue Kautschuk-Laufstreifen, der beim Runderneuern auf die alte Karkasse aufgebracht wird. Die Kommission begründet das mit dem geringen Entwaldungsbeitrag dieser Laufstreifen und dem Ziel, die Kreislaufwirtschaft zu fördern.
Achtung: Position 4012 ist nicht vollständig gestrichen. Wer Laufstreifen zum Runderneuern einführt oder in Verkehr bringt, bleibt unter ex 4012 90 30 sorgfaltspflichtig.
Sojabohnen zur Aussaat
Der Eintrag 1201 (Sojabohnen) wird durch 1201 90 00 (Sojabohnen, andere) ersetzt. Saat-Soja fällt damit heraus. Die Handelsmengen sind gering, und Saatgut verfügt bereits über eigene Zertifizierungs-, Prüf- und Rückverfolgungssysteme.
Luftfahrzeug- und Kraftfahrzeugsitze
Der pauschale Eintrag ex 9401 für Sitze aus Holz wird durch eine Positivliste einzelner Unterpositionen ersetzt, etwa ex 9401 31 00 (Drehstühle mit Höhenverstellung) oder ex 9401 61 00 (gepolsterte Sitze mit Holzgestell). Flugzeugsitze (9401 10 00) und Kfz-Sitze (9401 20 00) tauchen in dieser Liste nicht mehr auf. Ihr Holzanteil ist gering, die Erfassung wäre unverhältnismäßig gewesen.
Redaktionelle Anpassung bei lebenden Rindern
Die bisherigen Einträge 0102 21 (reinrassige Zuchttiere) und 0102 29 (andere Rinder) werden zum Sammeleintrag ex 0102 (Rinder, lebend) zusammengefasst. Der Produktumfang ändert sich dadurch nicht.
Welche Produkte kommen ab dem 30. Dezember 2027 neu in den EUDR-Scope?
Neu in Anhang I sind löslicher Kaffee, gefrorene Rinderzungen, zahlreiche Palmöl-Derivate aus der Oleochemie und Seife. Für all diese Produkte gilt die EUDR erst ab dem 30. Dezember 2027, also ein Jahr nach dem allgemeinen Anwendungsbeginn. Der gemeinsame Nenner: Die vorgelagerten Rohstoffe waren bereits erfasst, die verarbeiteten Folgeprodukte nicht. Diese Lücke hätte es ermöglicht, das Entwaldungsrisiko in den unregulierten Teil der Lieferkette zu verschieben.
Löslicher Kaffee und gefrorene Rinderzungen
Bei Kaffee und Rind schließt der Rechtsakt zwei Lücken, die in der Praxis zu Umgehungen hätten führen können:
- Löslicher Kaffee (2101 11 00): Grüne und geröstete Kaffeebohnen waren schon erfasst, Auszüge, Essenzen und Konzentrate aus Kaffee nicht. Löslicher Kaffee hätte damit ohne Sorgfaltspflichten auf den Markt gebracht werden können, obwohl er auf denselben Bohnen basiert.
- Gefrorene Rinderzungen (ex 0206 21 00): Frische Rinderzungen waren erfasst, die gefrorene Variante nicht. Importeure hätten schlicht auf die gefrorene Form ausweichen können.
Palmöl-Derivate aus der Oleochemie
Die größte Erweiterung betrifft Palmöl-Derivate. Oleochemikalien werden aus natürlichen Ölen und Fetten gewonnen und stecken unter anderem in Farben und Lacken, Arzneimitteln, Schmierstoffen, Lebensmittelzusatzstoffen und Kosmetik. Neu aufgenommen sind jeweils nur Erzeugnisse, die aus Ölpalme gewonnen oder unter deren Verwendung hergestellt wurden. Dazu gehören:
- Verarbeitete Öle: hydrierte, umgeesterte oder elaidinierte Palm-, Palmkern- und Babassuöle (ex 1516 20), chemisch modifizierte Öle dieser Art (ex 1518 00) sowie Rohglycerin, Glycerinwasser und Glycerinunterlaugen (ex 1520 00).
- Fettalkohole: Octanol (ex 2905 16), Dodecan-1-ol, Hexadecan-1-ol und Octadecan-1-ol (ex 2905 17 00) sowie sonstige gesättigte einwertige Alkohole (ex 2905 19 00).
- Säuren und Ester: Ester der Essigsäure (ex 2915 39), Öl-, Linol- und Linolensäure mit ihren Salzen und Estern (ex 2916 15) sowie Undecensäuren (ex 2916 19 10).
- Stickstoffverbindungen: acyclische Monoamine (ex 2921 19), quartäre Ammoniumsalze (ex 2923 90 00) und acyclische Amide (ex 2924 19 00).
- Weitere Industrieprodukte: sonstige chemische Erzeugnisse und Zubereitungen mit Palmölbestandteilen (ex 3824 99) und Polyether in Primärformen (ex 3907 29).
Wichtig: Im Entwurf vom Mai 2026 waren Öl-, Linol- und Linolensäuren noch nicht vorgesehen. In der finalen Fassung sind sie unter ex 2916 15 erfasst. Prüfen Sie ältere Scope-Analysen deshalb gezielt auf diese Codes.
Eine zweite Änderung betrifft Palmöl-Einträge, die schon bisher in Anhang I standen, etwa Palmitin- und Stearinsäure (ex 2915 70), industrielle Stearin- und Ölsäure (ex 3823 11 00, ex 3823 12 00) oder industrielle Fettalkohole (ex 3823 70 00). Sie werden durch das vorangestellte „ex“ auf Erzeugnisse aus Ölpalme beschränkt. Produkte derselben Codes, die aus anderen Rohstoffen hergestellt werden, sind damit klar ausgenommen. Diese Klarstellung gilt bereits seit dem 18. September 2026.
Seife
Neu erfasst sind Seifen in Form von Stücken, Riegeln oder geformten Teilen zur Körperpflege (ex 3401 11 00) sowie Seifen in anderen Formen, etwa Flocken (ex 3401 20), jeweils soweit sie Ölpalme enthalten oder unter deren Verwendung hergestellt wurden. Über die gesamte Warengruppe „Seifen und Tenside“ wäre die Aufnahme nach der Bewertung der Kommission nicht wirtschaftlich gewesen. Seifenstücke und -flocken haben aber einen deutlich höheren Naturöl-Anteil: Sie tragen 82 % der Umweltvorteile dieser Warengruppe, bei nur 52 % der geschätzten Compliance-Kosten. Für Kosmetik- und Waschmittelhersteller ist das einer der relevantesten Punkte des Rechtsakts, denn ihre Lieferketten wurden bisher kaum nach Geodaten gefragt.
Ausnahme für Arzneimittel
Bei den meisten neuen Palmöl-Einträgen und bei Seife in Stückform gilt eine Ausnahme: Erfasst sind die Erzeugnisse nicht, soweit sie zur Herstellung von Human- oder Tierarzneimitteln verwendet werden, die unter die Richtlinie 2001/83/EG, die Verordnung (EG) Nr. 726/2004 oder die Verordnung (EU) 2019/6 fallen. Die Ausnahme steht als Zusatz hinter den einzelnen Einträgen und gilt nicht für alle neuen Codes. Pharmaunternehmen sollten deshalb jeden relevanten Code einzeln prüfen.
Was nicht aufgenommen wurde
Nicht jeder Stakeholder-Vorschlag wurde umgesetzt. Drei Entscheidungen sind besonders aufschlussreich:
- Biodiesel (HS 3826 00 10): Der Entwaldungs-Fußabdruck ist signifikant. Biodiesel unterliegt aber bereits der Erneuerbare-Energien-Richtlinie (EU) 2018/2001. Eine zusätzliche Erfassung wäre Doppelregulierung gewesen.
- Tierfutterzubereitungen (HS 2309): Die Umweltvorteile hätten die Compliance-Kosten nach Berechnung der Kommission deutlich überstiegen. Die Auswirkungen auf den Agrarsektor sah sie aber nicht ausreichend bewertet und hat die Aufnahme vorerst zurückgestellt.
- Ölkuchen aus Palmnüssen oder -kernen: Stakeholder hatten die Streichung gefordert. Die Kommission hat abgelehnt, der Eintrag bleibt als ex 2306 60 00 erfasst. Eine Streichung hätte ein Ungleichgewicht zu Sojakuchen oder Kakaoschalen geschaffen, die weiterhin unter die EUDR fallen.
Was ist ausdrücklich nicht von der EUDR erfasst?
Neben den Änderungen am Produktumfang schreibt der Rechtsakt eine Reihe von Ausnahmen fest, die bisher Auslegungsfragen aufgeworfen haben. Diese Klarstellungen gelten seit dem 18. September 2026. Sie stehen teils als Fußnoten zur Tabelle in Anhang I, teils als Zusatz hinter einzelnen Einträgen. Für die Praxis heißt das: Eine Ausnahme gilt nur dort, wo sie im jeweiligen Eintrag steht.
Abfall, gebrauchte und Second-Hand-Erzeugnisse
Bei zahlreichen Einträgen, vor allem bei Holz, Papier und Kautschukwaren, ist der Zusatz eingefügt, dass Abfall sowie gebrauchte und Second-Hand-Erzeugnisse nicht erfasst sind. Als Abfall gilt, was die Abfallrahmenrichtlinie 2008/98/EG als Abfall definiert. Die Ausnahme erstreckt sich auch auf Komponenten relevanter Erzeugnisse, wenn diese als Abfall, gebraucht oder Second-Hand gelten. Für kreislauforientierte Geschäftsmodelle wie Möbel-Refurbishment, Gebrauchtholzhandel oder Recyclingpapier ist das die praktisch wichtigste Klarstellung des Rechtsakts.
Muster und Prüfprodukte
Eine neue Fußnote zu Anhang I nimmt zwei Gruppen aus:
- Warenmuster von vernachlässigbarem Wert und geringer Menge, die nur dazu dienen, Bestellungen für Waren dieser Art einzuholen.
- Prüfprodukte, die untersucht, analysiert oder getestet werden, um Zusammensetzung, Qualität oder andere technische Merkmale zu bestimmen, sofern sie dabei verbraucht oder vernichtet oder nur aus rechtlichen oder vertraglichen Gründen aufbewahrt werden.
Die Kommission orientiert sich dabei an den Artikeln 86 und 95 der Zollbefreiungsverordnung (EG) Nr. 1186/2009. Der Hintergrund: Muster stammen oft von Lieferanten, mit denen noch kein Vertrag besteht und vielleicht nie einer zustande kommt.
Verpackungen
Verpackungsmaterialien und -behältnisse sind nicht erfasst, wenn sie nur dazu dienen, ein anderes Erzeugnis zu stützen, zu schützen oder zu tragen, und mit diesem Erzeugnis bereitgestellt werden. Das gilt unabhängig davon, ob das verpackte Produkt selbst unter die EUDR fällt. Die Ausnahme gilt ausdrücklich auch für Mehrwegverpackungen wie Paletten oder Kisten aus Holz, und zwar ab dem Moment, in dem sie für diesen Zweck verwendet werden.
Achtung: Die Ausnahme greift nicht, wenn Verpackungen als eigenständiges Erzeugnis in Verkehr gebracht oder ausgeführt werden. Wer neue Paletten verkauft oder Mehrwegkisten als Ware handelt, statt sie nur als Umverpackung mitzuliefern, bleibt sorgfaltspflichtig.
Marketing- und Informationsmaterial sowie Korrespondenz
Etiketten, Handbücher, Broschüren und anderes Informationsmaterial, das ein Produkt begleitet oder kostenlos zu Marketingzwecken abgegeben wird, fällt nicht unter die EUDR. Dasselbe gilt für Korrespondenz im Sinne der Delegierten Verordnung (EU) 2015/2446 zum Unionszollkodex. Als eigenständige Ware in Verkehr gebracht, bleiben Marketingmaterialien dagegen grundsätzlich erfasst.
Welche Arten und Materialien nicht gemeint sind
Vier neue Fußnoten grenzen die Rohstoffe selbst ein:
- Rind: nur die Gattung Bos mit ihren Untergattungen, keine Büffel (Syncerus) und keine Bisons (Bison).
- Ölpalme: nur Elaeis spp. Babassuöl (Attalea spp.) und Öle anderer Palmenarten sind nicht erfasst.
- Kautschuk: nur Hevea brasiliensis. Balata, Guttapercha, Guayule, Chicle und synthetischer Kautschuk sind nicht erfasst.
- Holz: Bambus, Rattan und andere holzartige Materialien wie Schilf, Binsen, Korbweide, Raffiabast, gereinigtes, gebleichtes oder gefärbtes Getreidestroh und Lindenbast gelten nicht als Holz.
Ergänzend stellt der Rechtsakt durch ein vorangestelltes „ex“ bei mehreren Palmöl- und Kautschuk-Einträgen klar, dass nur Erzeugnisse aus dem jeweiligen relevanten Rohstoff erfasst sind.
Bereit, die EUDR-Einführung anzugehen?
Sie müssen das nicht bei null anfangen. Mit dem EUDR-Modul sehen Sie in einer 30-minütigen Live-Demo, wie Geodatenerfassung, Risikoanalyse und Sorgfaltserklärung in Ihrem Unternehmen konkret aussehen könnten, ohne dass Ihr Team sich durch Excel-Listen kämpfen muss.
Was bedeuten die Änderungen für Unternehmen in der Praxis?
Für Unternehmen entscheidet die Zolltarifnummer des jeweiligen Erzeugnisses, nicht die Rechnungsbezeichnung und nicht die enthaltenen Rohstoffe. Wer gestrichene Produkte führt, kann Vorbereitungen beenden. Wer mit neu aufgenommenen Produkten arbeitet, hat bis Ende 2027 Zeit, sollte diese aber nutzen. Vier fiktive Beispiele zeigen, wie unterschiedlich die Folgen ausfallen.
Hersteller von Reinigungsmitteln mit Palmölestern
Ein mittelständischer Hersteller industrieller Reinigungs- und Pflegeprodukte importiert Essigsäureester aus Palmöl (ex 2915 39) als Rohstoff für seine Produktion. Bisher fiel dieser Import nicht unter die EUDR. Ab dem 30. Dezember 2027 muss er als Marktteilnehmer die vollständige Sorgfaltspflicht erfüllen: Geolokalisierung der Anbauflächen, Risikobewertung und Sorgfaltserklärung. Weil seine Lieferanten in der Oleochemie bisher kaum Geodaten liefern mussten, sollte er das Thema jetzt ansprechen.
Zur Abgrenzung: Bei zusammengesetzten Produkten wie Schokolade (HS 1806) richtet sich die Sorgfaltspflicht nach dem Eintrag, unter den das Erzeugnis selbst fällt. Enthaltene Palmöl-Derivate lösen nicht automatisch eigene Pflichten aus. Anders ist es, wenn die Derivate als eigenständiges Erzeugnis eingeführt werden.
Importeur von Lederwaren
Ein Importeur hochwertiger Taschen und Gürtel bezieht gegerbtes Rindsleder (ex 4104) für seine Produktion in der EU. Er hatte sich darauf eingestellt, ab Ende 2026 Sorgfaltserklärungen abzugeben. Seit dem 18. September 2026 fällt dieses Leder nicht mehr unter Anhang I. Sorgfaltserklärung, Risikobewertung und Geodaten entfallen für die Lederlieferungen vollständig.
Kaffeeimporteur mit Instant-Sortiment
Ein Importeur bringt geröstete Bohnen und löslichen Kaffee (2101 11 00) auf den Markt. Für die Bohnen bereitet er die Sorgfaltspflicht bereits vor. Ab dem 30. Dezember 2027 muss er sie auf den löslichen Kaffee ausdehnen, einschließlich der Rückverfolgbarkeit der verwendeten Bohnen bis zur Anbaufläche. Da Instant-Kaffee häufig aus Bohnen verschiedener Herkünfte hergestellt wird, ist der Aufwand für die Geodaten nicht zu unterschätzen.
Automobilzulieferer mit Kautschuk- und Holzkomponenten
Ein Zulieferer bezieht Dichtungen und Treibriemen aus Naturkautschuk sowie Sitzkomponenten mit Holzanteil für Kraftfahrzeuge. Bisher hatte er für diese Produkte Lieferantenanfragen nach Geodaten vorbereitet. Mit der Streichung von ex 4010, ex 4016 und der Neufassung von ex 9401 fallen sie aus dem Scope. Er kann laufende Anfragen zurückziehen und seine Ressourcen auf die Produkte konzentrieren, die weiterhin erfasst sind.
Welche Fristen gelten jetzt?
Der Delegierte Rechtsakt ändert die allgemeinen Fristen der EUDR nicht. Im Überblick:
- Seit 18. September 2026: Streichungen und Klarstellungen in Anhang I gelten.
- Ab 30. Dezember 2026: Die EUDR gilt für große und mittlere Marktteilnehmer sowie für alle nachgelagerten Marktteilnehmer und Händler, unabhängig von ihrer Größe.
- Ab 30. Juni 2027: Die EUDR gilt für Kleinst- und Kleinunternehmen, die Marktteilnehmer sind und bereits am 31. Dezember 2024 als solche niedergelassen waren.
- Ab 30. Dezember 2027: Die neu in Anhang I aufgenommenen Produkte sind erfasst.
Sonderregel: Für Holzerzeugnisse, die bereits unter die frühere EU-Holzhandelsverordnung (EUTR) fielen, gilt auch für Kleinst- und Kleinunternehmen der 30. Dezember 2026. Die verlängerte Frist greift für sie nur bei Erzeugnissen aus den übrigen Rohstoffen.
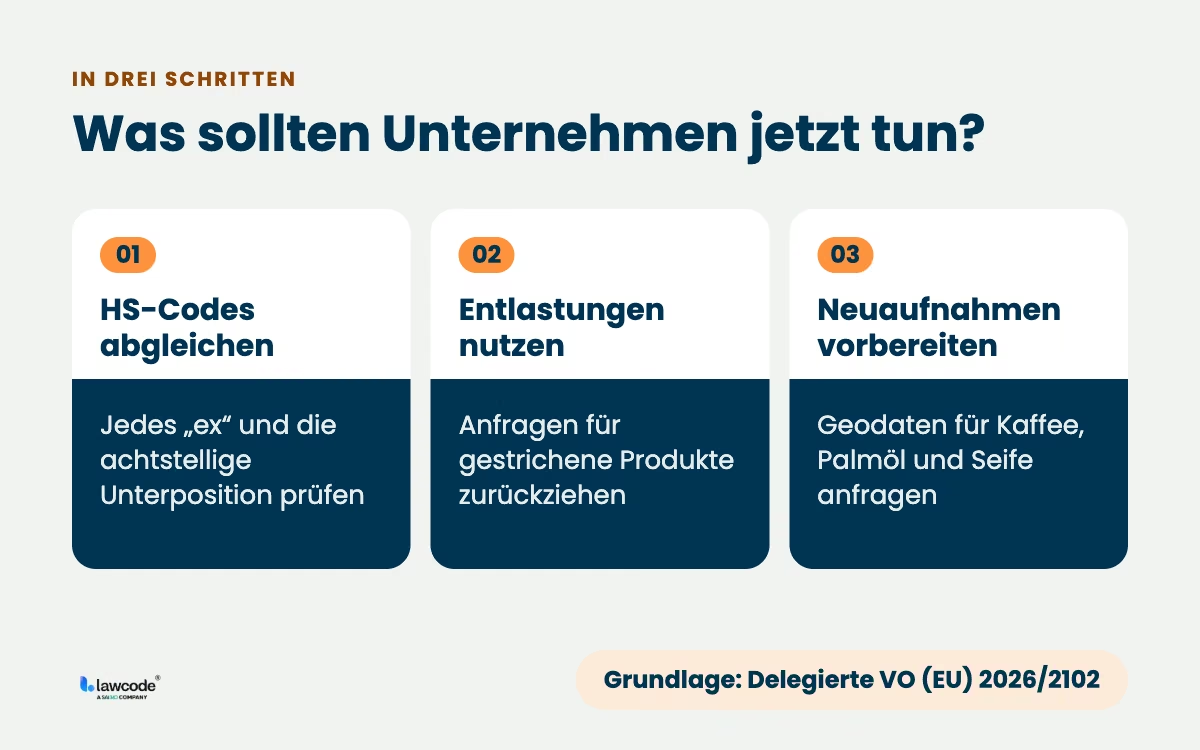
Was sollten Unternehmen jetzt tun?
Die Kommission erwartet, dass das gesamte Vereinfachungspaket die jährlichen Compliance-Kosten für betroffene Unternehmen um rund 75 % senkt. Dieser Effekt stellt sich aber nur ein, wenn Unternehmen ihre Prozesse an den neuen Anhang I anpassen. Fünf Schritte haben sich bewährt:
- HS-Code-Mapping umstellen: Gleichen Sie alle Artikel mit dem amtlichen Text des neuen Anhangs I ab und achten Sie auf jedes „ex“. Bei Sitzmöbeln und Reifen entscheidet die achtstellige Unterposition.
- Entlastungen weitergeben: Beenden Sie Vorbereitungen für gestrichene Produkte und ziehen Sie entsprechende Lieferantenanfragen zurück.
- Neuaufnahmen anstoßen: Sprechen Sie Lieferanten von löslichem Kaffee, Palmöl-Derivaten und Seife jetzt auf Geodaten und Herkunftsnachweise an.
- Ausnahmen dokumentieren: Halten Sie fest, wo Sie sich auf Ausnahmen stützen, etwa bei Verpackungen, Mustern oder der Arzneimittel-Ausnahme.
- Leitlinien nutzen: Ziehen Sie den Leitfaden der Kommission (C(2026) 4972) und die aktuellen EUDR-FAQ als Auslegungshilfe heran.
Die EUDR-Software von lawcode unterstützt diese Schritte, unter anderem mit Geodatenerfassung, Risikoanalyse und der Erstellung der Sorgfaltserklärung. In einer 30-minütigen Live-Demo sehen Sie, wie das für Ihre Produkte und Lieferanten konkret aussehen kann.
Fazit
Die Delegierte Verordnung (EU) 2026/2102 ändert nicht die Logik der EUDR, wohl aber ihre Reichweite. Seit dem 18. September 2026 sind Leder, Förder- und Treibriemen, Weichkautschukwaren, Saat-Soja sowie Flugzeug- und Kfz-Sitze draußen. Löslicher Kaffee, gefrorene Rinderzungen, Palmöl-Derivate und Seife kommen ab dem 30. Dezember 2027 hinzu. Die Klarstellungen zu Abfall, Verpackungen, Mustern und Begleitmaterial schaffen Rechtssicherheit dort, wo die Verordnung bisher Raum für Auslegung ließ.
Wer seine Scope-Analyse noch auf Basis des alten Anhangs oder des Entwurfs vom Mai 2026 führt, arbeitet mit einer überholten Grundlage. Das HS-Code-Mapping sollte deshalb jetzt auf den finalen Text umgestellt werden, damit Ressourcen bis zum Anwendungsbeginn dort eingesetzt werden, wo tatsächlich Pflichten bestehen.
Nächste Schritte: HS-Code-Mapping auf den neuen Anhang I umstellen, Lieferanten zu den neu aufgenommenen Codes ansprechen, DDS-Templates anpassen, die Stichtage 30. Dezember 2026 und 30. Juni 2027 im Blick behalten und die EUDR-FAQ der Kommission (Version 5) als Auslegungshilfe nutzen.
Häufige Fragen
Die Delegierte Verordnung (EU) 2026/2102 ist am 18. September 2026 in Kraft getreten, einen Tag nach ihrer Veröffentlichung im Amtsblatt. Streichungen und Klarstellungen gelten seitdem. Neu aufgenommene Produkte sind erst ab dem 30. Dezember 2027 erfasst.
Nein. Rohe Häute und Felle (ex 4101), gegerbte Häute und Felle (ex 4104) und zugerichtetes Leder (ex 4107) von Rindern sind seit dem 18. September 2026 aus Anhang I gestrichen. Für Leder gelten damit weder Sorgfaltserklärung noch Geodatenpflicht. Die Kommission wird den Bereich aber weiter beobachten und im Rahmen der Überprüfung 2030 erneut bewerten.
Nein. Förder- und Treibriemen (ex 4010) und sonstige Waren aus Weichkautschuk (ex 4016) sind gestrichen. Der Eintrag ex 9401 für Holzsitze wurde durch eine Liste einzelner Unterpositionen ersetzt, in der Flugzeug- und Kfz-Sitze nicht mehr enthalten sind.
Löslicher Kaffee (2101 11 00) ist ab dem 30. Dezember 2027 erfasst. Ab dann müssen Marktteilnehmer die Rückverfolgbarkeit der verwendeten Bohnen bis zur Anbaufläche nachweisen. Für grünen und gerösteten Kaffee gelten die regulären Fristen ab dem 30. Dezember 2026.
Ja, ab dem 30. Dezember 2027. Erfasst sind Seifen in Stück- oder Riegelform (ex 3401 11 00) und Seifen in anderen Formen (ex 3401 20), soweit sie Ölpalme enthalten oder unter deren Verwendung hergestellt wurden. Seifen aus anderen Ölen fallen nicht darunter.
Für die meisten neu aufgenommenen Palmöl-Einträge nicht, soweit die Erzeugnisse zur Herstellung von Human- oder Tierarzneimitteln verwendet werden. Die Ausnahme steht als Zusatz hinter den einzelnen Codes und gilt nicht für alle Einträge. Pharmaunternehmen sollten jeden relevanten Code einzeln prüfen.
Das „ex“ zeigt an, dass nur ein Teil der Warengruppe erfasst ist. Unter „ex 0102“ fallen etwa nur Rinder der Gattung Bos, keine Büffel oder Bisons. Bei vielen Palmöl-Einträgen bedeutet das „ex“, dass nur Erzeugnisse aus Ölpalme erfasst sind. Beim HS-Code-Mapping ist das „ex“ deshalb ein zentrales Filterkriterium.
Alexander Hilmar
LinkedInESG-Compliance Experte · lawcode GmbH
Alexander Hilmar berät Unternehmen bei der Umsetzung von ESG-Compliance, nachhaltiger Berichterstattung und begleitet die Implementierung digitaler Lösungen für rechtssichere Lieferketten. Seine Fachbeiträge auf dem lawcode Blog verbinden regulatorische Tiefe mit praxisnahen Handlungsempfehlungen.